メイン画像

日本経済展望|2025年

持続的成長実現に向けて、生産性向上に軸足を
2025年01月01日

政策・経済センター堂本健太

SHARE
X
PRINT

INSIGHT

2024年の賃上げ率は33年ぶりの高さとなったが、個人消費は力強さを欠いた。海外経済の不確実性が高まる中、日本経済は持続的な成長を実現できるのか、2025年はまさに正念場を迎える。注目点は、家計の購買力を支える実質賃金の回復力である。2025年の日本経済を、定量データを元に展望し、実質賃金を左右する生産性のさらなる向上のための指針を示す。その上で、金融政策の見通しと合わせて、経済・財政政策運営のあるべき方向性について述べる。

日本経済は底堅い成長を継続へ

2024年の日本経済を振り返ると、デフレ環境からの脱却に向けて明確な前進が見られた。春闘の賃上げ率は3年連続で加速し、33年ぶりの高い伸びとなった。ただし物価の影響を考慮した実質賃金は、ようやくプラスに転じ始めたところで、個人消費は緩慢な回復にとどまっている。

2025年の日本経済は、内需を中心に底堅く成長すると予測する。主な背景として、(1)実質賃金の上昇を受けて個人消費が持ち直すこと、(2)底堅い企業業績を背景に設備投資の拡大が続くこと、が挙げられる。

もっとも、米国新政権の政策や地政学的混乱など海外経済の不確実性は高く、景気が下押しされるおそれもある。日本が持続的な成長実現に向けて、生産性を高められるか注目される。

春闘賃上げ率は3年連続で高めの伸びに

内需の柱である個人消費の先行きは、賃金の伸びに大きく左右される。2025年の賃金動向を決める春闘の妥結水準は、過去2年に引き続き高めの伸びが続くと予測する。

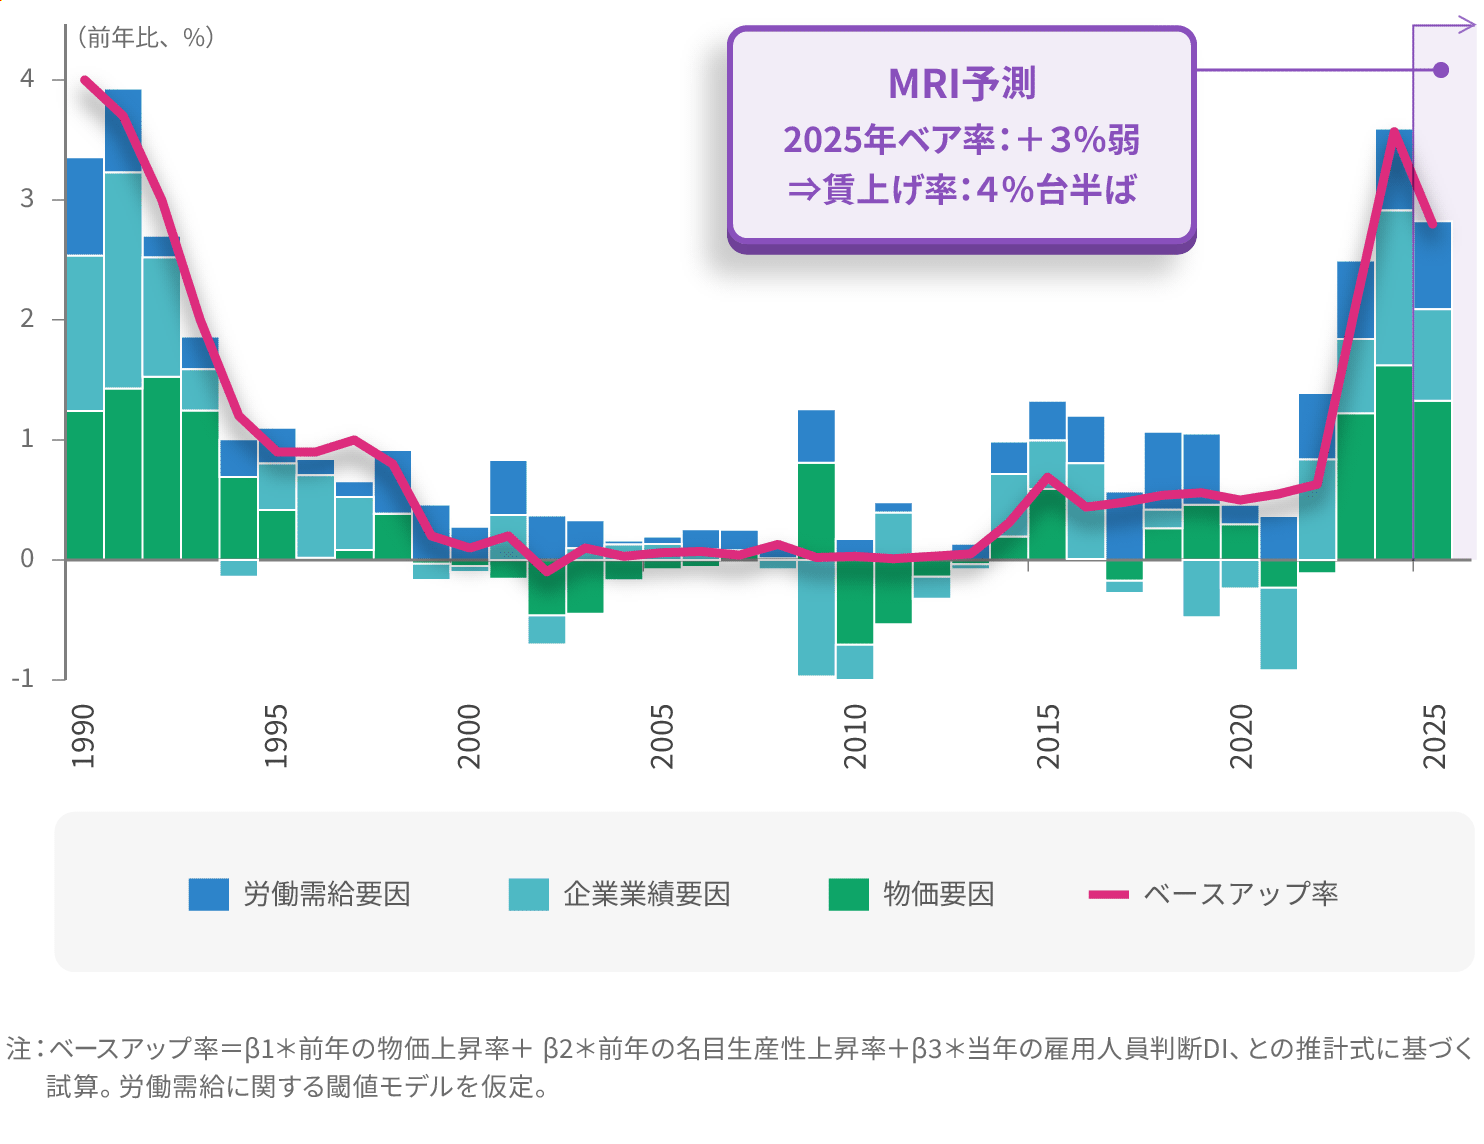
春闘のベースアップ率を3つの要素から推計した結果、2025年のベースアップ率は3%弱、定期昇給を含むいわゆる賃上げ率に換算すると4%台半ばの伸びが見込まれる(図表1)。前年(2024年連合最終集計:5.1%)に比べて鈍化するものの、(1)労働需給の引き締まり、(2)底堅い企業業績、(3)物価上昇の継続、から高めの伸びが続くと推測する。
図表1 春闘のベースアップ率
春闘のベースアップ率
出所:連合「春季生活闘争 回答集計結果」、中央労働委員会「賃金事情等総合調査」、内閣府「国民経済計算(GDP統計)」、総務省「消費者物価指数(CPI)」「労働力調査」、日本銀行「短観」を基に三菱総合研究所作成

実質賃金改善に向け、生産性向上が不可欠

上述の賃上げ率を前提とすると、実質賃金は前年比プラスで推移すると予測され、個人消費の回復を後押しするだろう。ただし実質賃金の前年比プラス幅は+0%台半ばにとどまると見られる。資源価格の上昇などにより、賃上げの恩恵が相殺されてしまう可能性を踏まえると、やや心もとない。

実質賃金の伸び率は、中長期的には労働生産性の伸びに近似する。実質賃金が安定的に前年比プラスで定着するためには、企業の賃上げを促すこと以上に、生産性を引き上げることが重要となる。

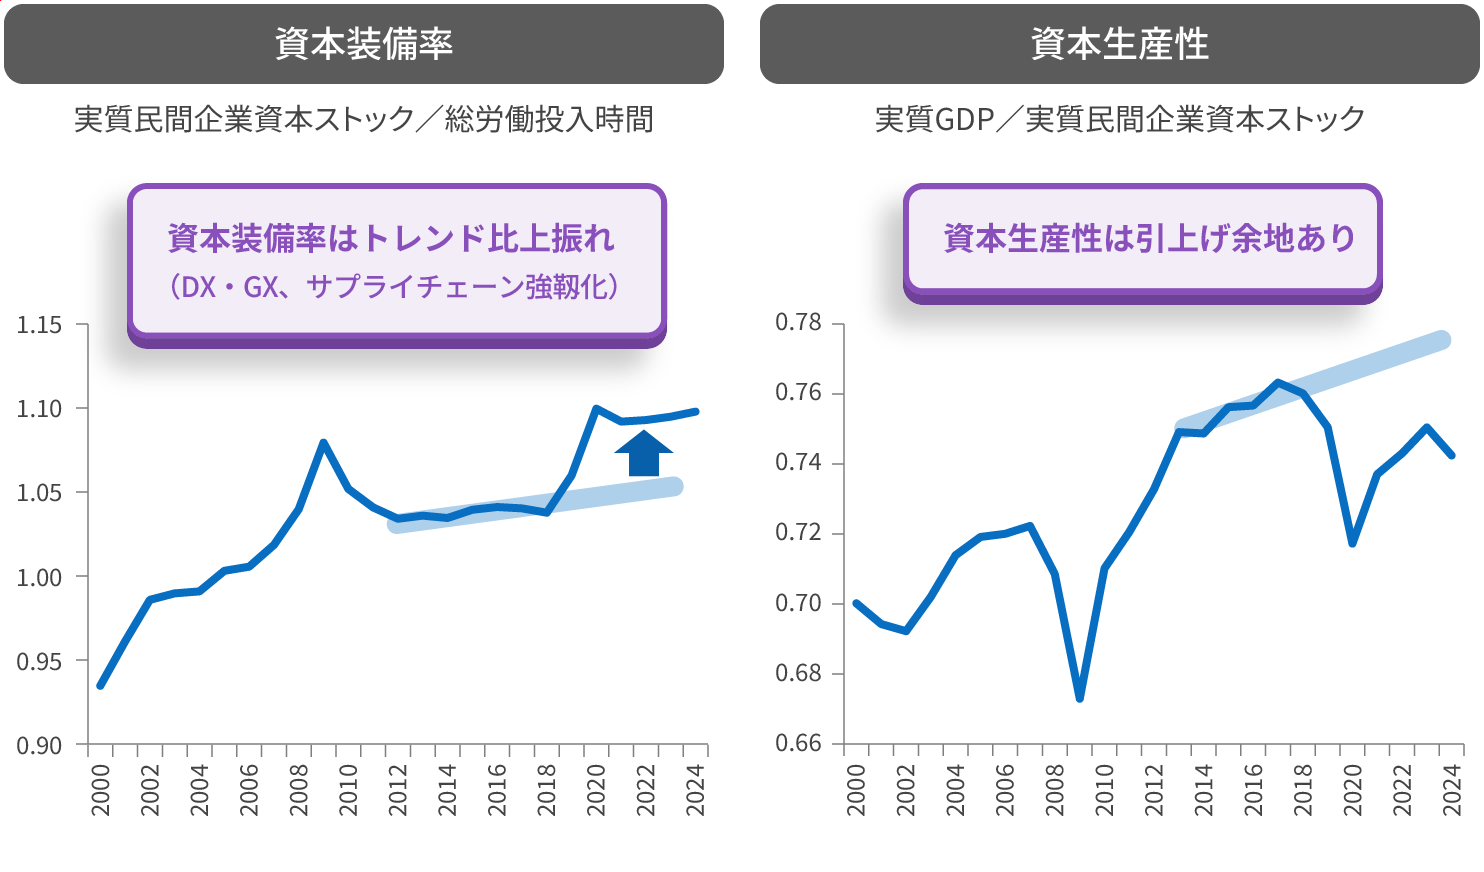
では、労働生産性にどの程度引き上げ余地があるのか。資本装備率と資本生産性の2つの要素に分解して検証した※1(図表2)。

資本装備率(労働投入当たりの機械・ソフトウエアなど資本ストックの量)は、従来のトレンドから上振れている。この背景には、デジタル化やグリーン・トランスフォーメーション、サプライチェーン強靱化といった近年の潮流に沿って、企業の設備投資が拡大していることがある。2025年もこうした分野を中心に設備投資の拡大傾向が続くと予想され、資本装備率に一段の引き上げ余地を見いだすのは難しい。

一方で、資本生産性(資本ストックが付加価値向上につながる度合い)は、上昇傾向にあるものの、トレンドを下回っている。資本ストックを効果的に活用することで、労働生産性を引き上げる余地が大きいことがうかがえる。
図表2 資本装備率と資本生産性
資本装備率と資本生産性
出所:内閣府「国民経済計算(GDP統計)」、総務省「労働力調査」、厚生労働省「毎月勤労統計調査(全国調査・地方調査)」を基に三菱総合研究所作成

生産性向上に向けて何をすべきか

上述の資本生産性の伸び率は、TFP(全要素生産性)の伸び率に左右される。したがって、TFPの伸び率を高めることが、労働生産性と実質賃金の底上げを通じて、持続的な経済成長に向けた足場固めにつながると考えられる。

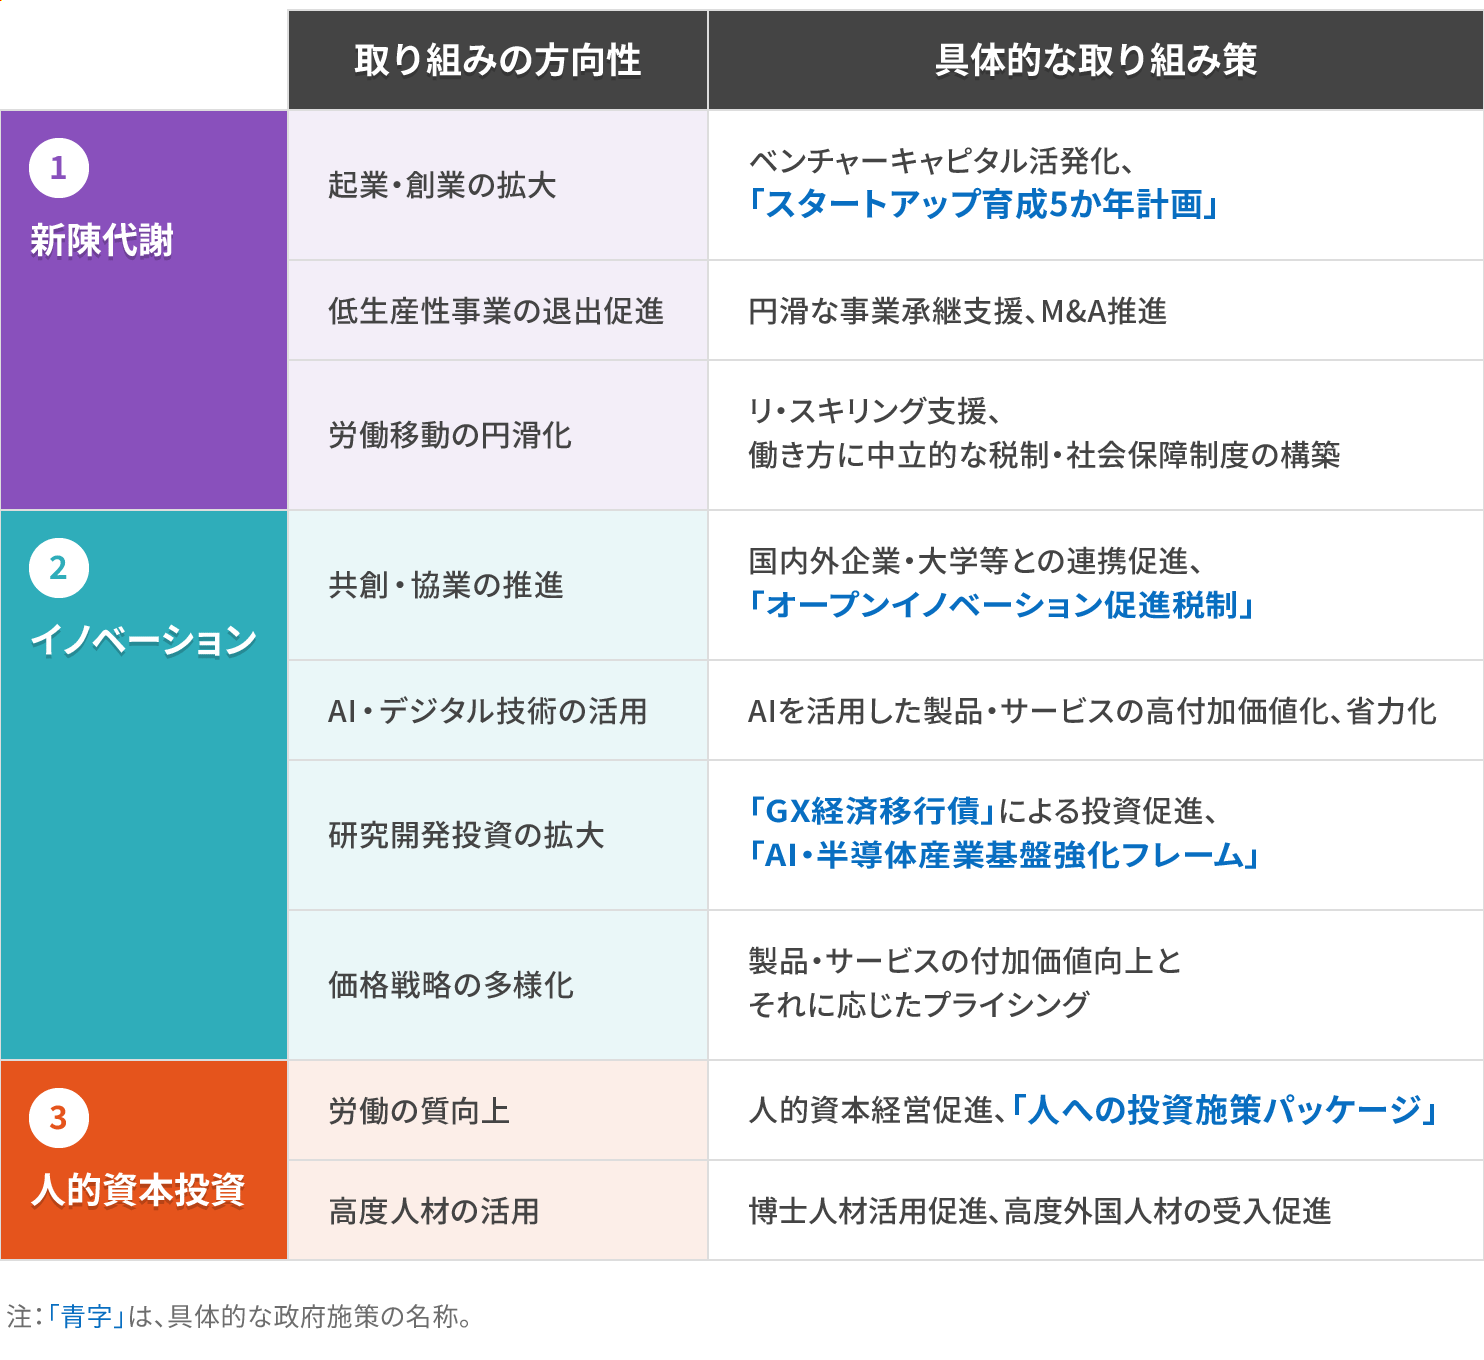
TFPを向上させるためには、特に(1)経済全体の新陳代謝、(2)イノベーションの推進、(3)人的資本投資の拡大、が重要だと考えている(図表3)。近年の実証研究では、それぞれに生産性を押し上げる効果だけでなく、一部には補完的関係があることが示されている※2。

これらの取り組みは、政策的支援の影響もあり、進み始めているものもあるが、国際的に見ると日本が相対的に遅れている。企業・政府ともに、生産性向上に向けて、これらを組み合わせながら取り組むことが一層重要となる。
図表3 生産性向上に必要な取り組み
生産性向上に必要な取り組み
出所:内閣府、内閣官房資料などを基に三菱総合研究所作成

日本銀行は緩やかなペースで利上げ継続

上記の取り組みにより、生産性が徐々に高まることで賃金と物価の好循環が実現し、景気回復が続くのであれば、政策運営もそれに合わせた対応が必要になる。

まず金融政策は、日本銀行は緩やかに利上げを続けると想定している。GDPギャップは2025年前半にプラス転換し、コアCPIは+2%程度の伸びに収れんすると当社は予測する。日本銀行は金融環境の緩和度合いを調整する観点から、2026年にかけて年1~2回のペースで政策金利の引き上げを続けると考えられる。その際、(1)実質賃金上昇の持続性、(2)金利上昇が実体経済や金融システムに与える影響、(3)米国をはじめ海外経済が日本経済に及ぼす影響、などを見極めながら慎重に利上げを進めるだろう。

政府は経済・財政政策運営の軌道修正を

経済・財政政策も、経済・社会環境の変化に合わせて、軌道修正が必要となる。

第一に、GDPギャップのプラス転換が迫る中、経済政策の重点は「需要喚起」から「供給力強化」にシフトすることが求められる。前述のとおり、生産性向上策(経済全体の新陳代謝、イノベーションの推進、人的資本投資の拡大)を促すことで、潜在成長率を高めることが優先課題となる。

第二に、国の利払い費・防衛費の拡大が見込まれる中、財政の持続性を確保することが重要になる。金利上昇は、時間差を伴って利払い費(国債費など)の増加につながる。さらに、防衛、安全保障など、世界的に重要性を増す分野への財政措置は欠かせない。供給力強化に対する支援と財政の持続性を両立するために、EBPM(証拠に基づく政策立案)を強化し、効果的・効率的な歳出に努める必要がある。もちろん、将来に想定される震災などの有事に備えて財政余力を確保する観点も重要となる。

第三に、一層の深刻化が見込まれる少子高齢化に対応するため、税制・社会保障制度の見直しも急務である。2025年には団塊の世代が75歳以上の後期高齢者に移行する。今後、特に医療介護費の一段の増加が予想される。社会保障制度の持続性を高めるため、制度改革を着実に進めることが求められる。また少子高齢化により、労働力人口の増加余地が狭まる中、就労意欲を阻害する制度を見直し、税制・社会保障制度を働き方に中立的なものにする必要がある。これらは、家計の将来不安緩和を通じて、中長期的には経済の活性化に寄与するだろう。

米国新政権との関係構築も政府にとって喫緊の課題だ。少数与党の石破政権は、困難な舵取りが続くと予想されるが、政策運営の停滞・政局の混乱に時間を浪費する猶予はない。供給制約や少子高齢化の深刻化など、予想される経済・社会環境の変化への対応を先送りすることなく進め、日本の持続的な成長実現を促す政策運営を期待したい。
図表4 経済環境変化と財政政策の方向性
経済環境変化と財政政策の方向性
三菱総合研究所作成

※1:労働生産性は下式のとおり、資本装備率と資本生産性の掛け算に置き換えられる。
労働生産性
=“実質GDP”/ “労働投入量”
=“実質資本ストック”/ “労働投入量”ד実質GDP”/ “実質資本ストック”

※2:例えば、鈴木・久保(2022)「人への投資が企業のデジタル化に及ぼす影響」内閣府、経済財政分析ディスカッション・ペーパー・シリーズにおいて、教育訓練ストックの増加がソフトウエア投資を押し上げることや、教育訓練投資に積極的な企業ほど、ソフトウエア投資による労働生産性の押し上げ効果が大きいことを示されている。

年別一覧

関連するナレッジ・コラム

関連するセミナー

ナレッジ・コラムに関するお問い合わせや、取材のお申し込み、
寄稿や講演の依頼などその他のお問い合わせにつきましても
フォームよりお問い合わせいただけます。