メイン画像

サービスロボット市場を切り拓く日本の要素技術

競争の鍵となる「つかむ+動かす+操作する」技術
2025年11月01日

先進技術センター氏丸 智彰

SHARE
X
PRINT

INSIGHT

日本がAIロボティクス分野で国際競争力を高めるには、産業ロボットで培った要素技術を活用し、成長が期待されるサービスロボット市場に対して戦略的に挑む必要がある。このインサイトでは、特許出願データを用いて日本の競争優位性と課題を分析する。そして「つかむ+動かす+操作する」ためのマニピュレーション技術からサービスロボット市場に参入する具体的方向性について提言する。鍵となるのは、メーカーとサービスプロバイダーの強固な連携だ。真のニーズを把握した技術開発と現場での検証の積み重ねが、新市場を切り拓く。  

日本のAIロボティクス関連特許状況

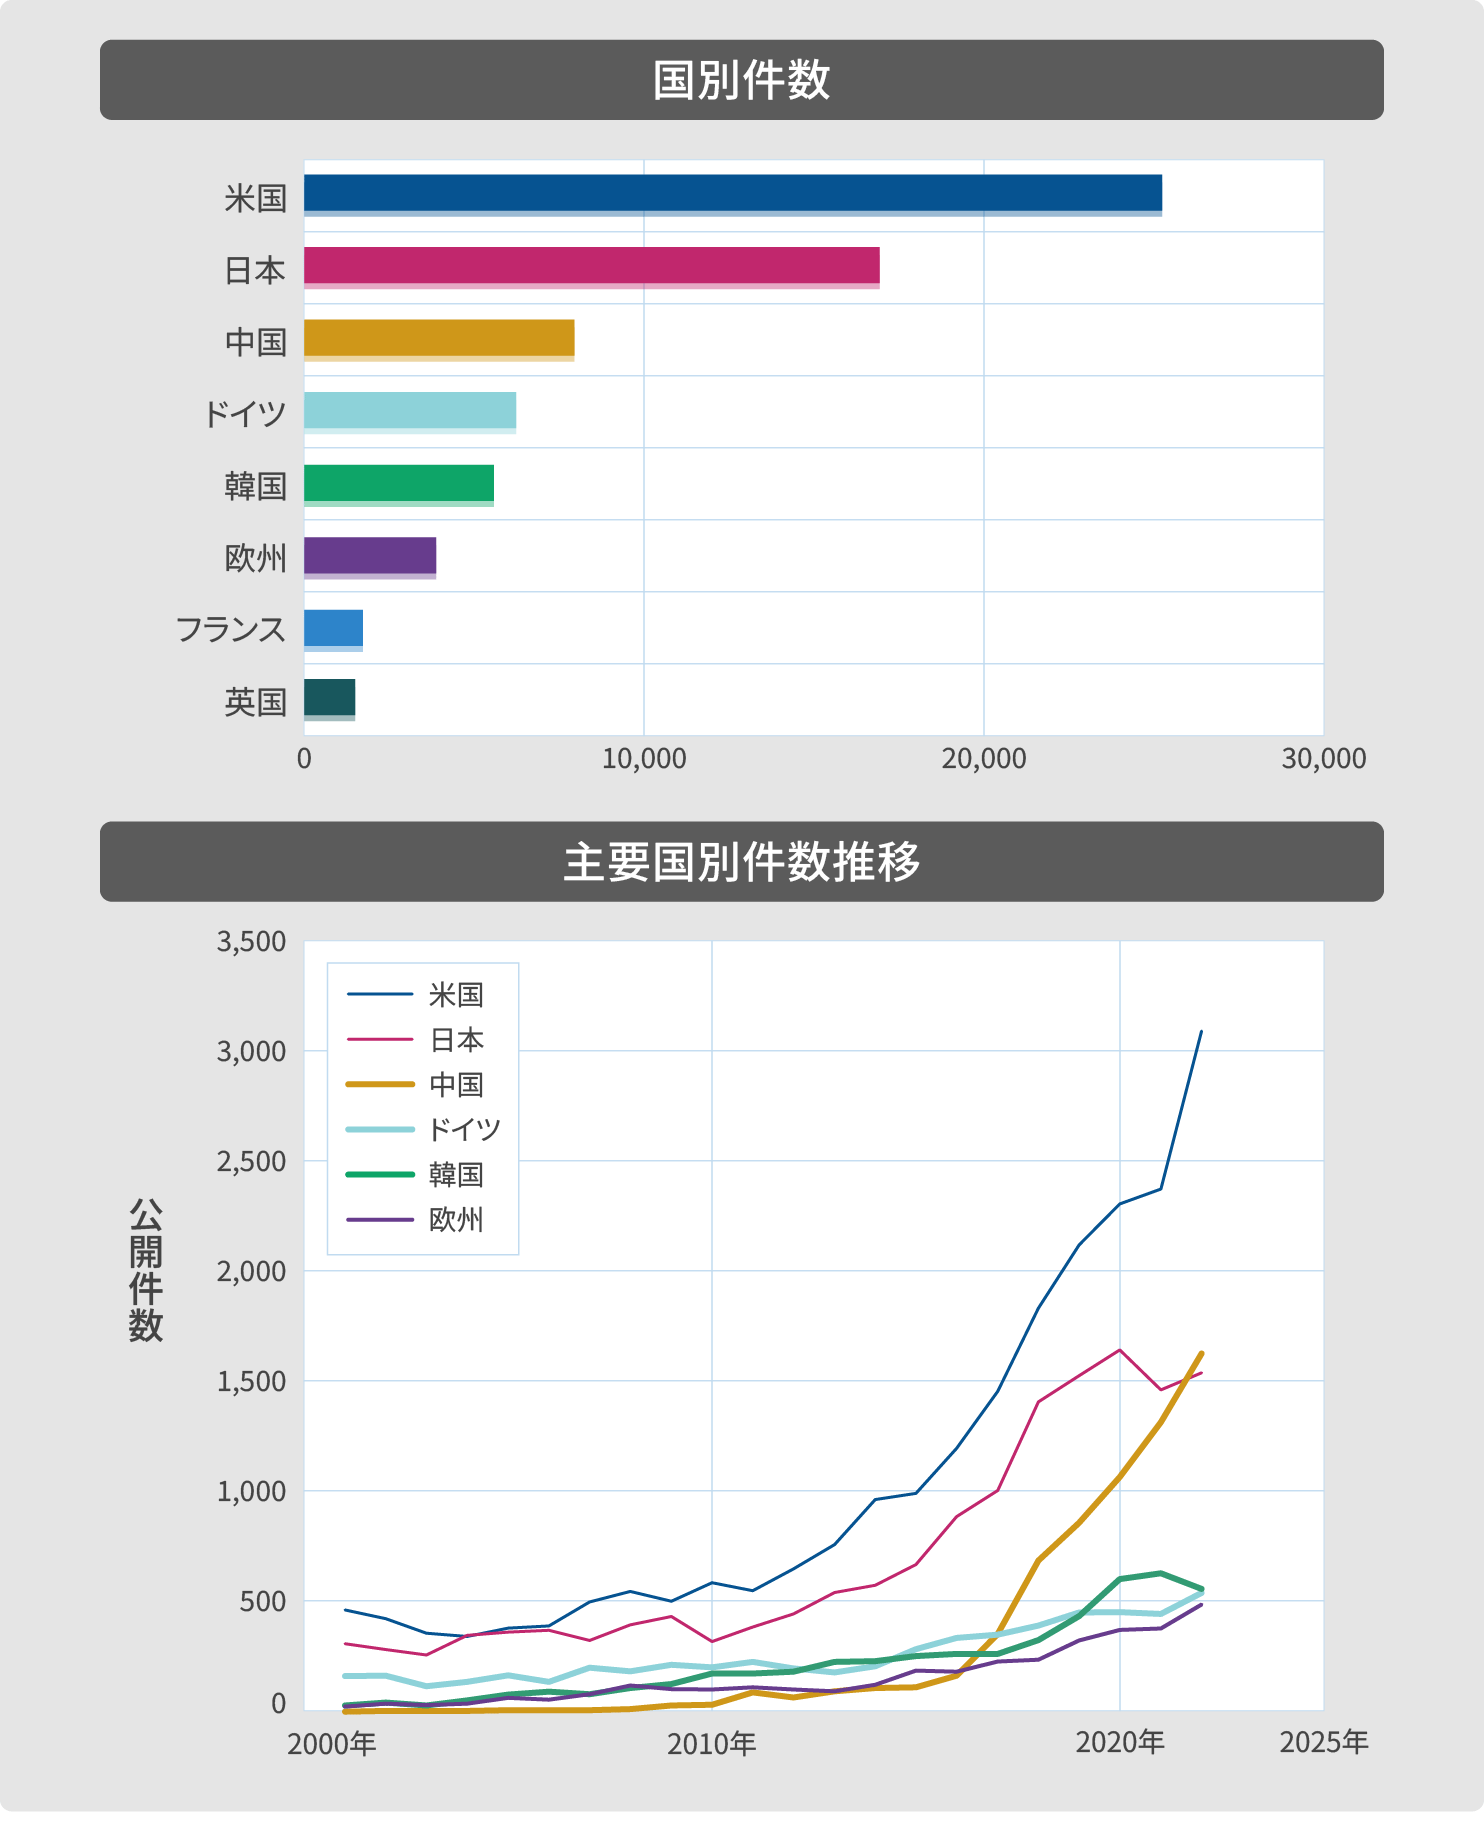
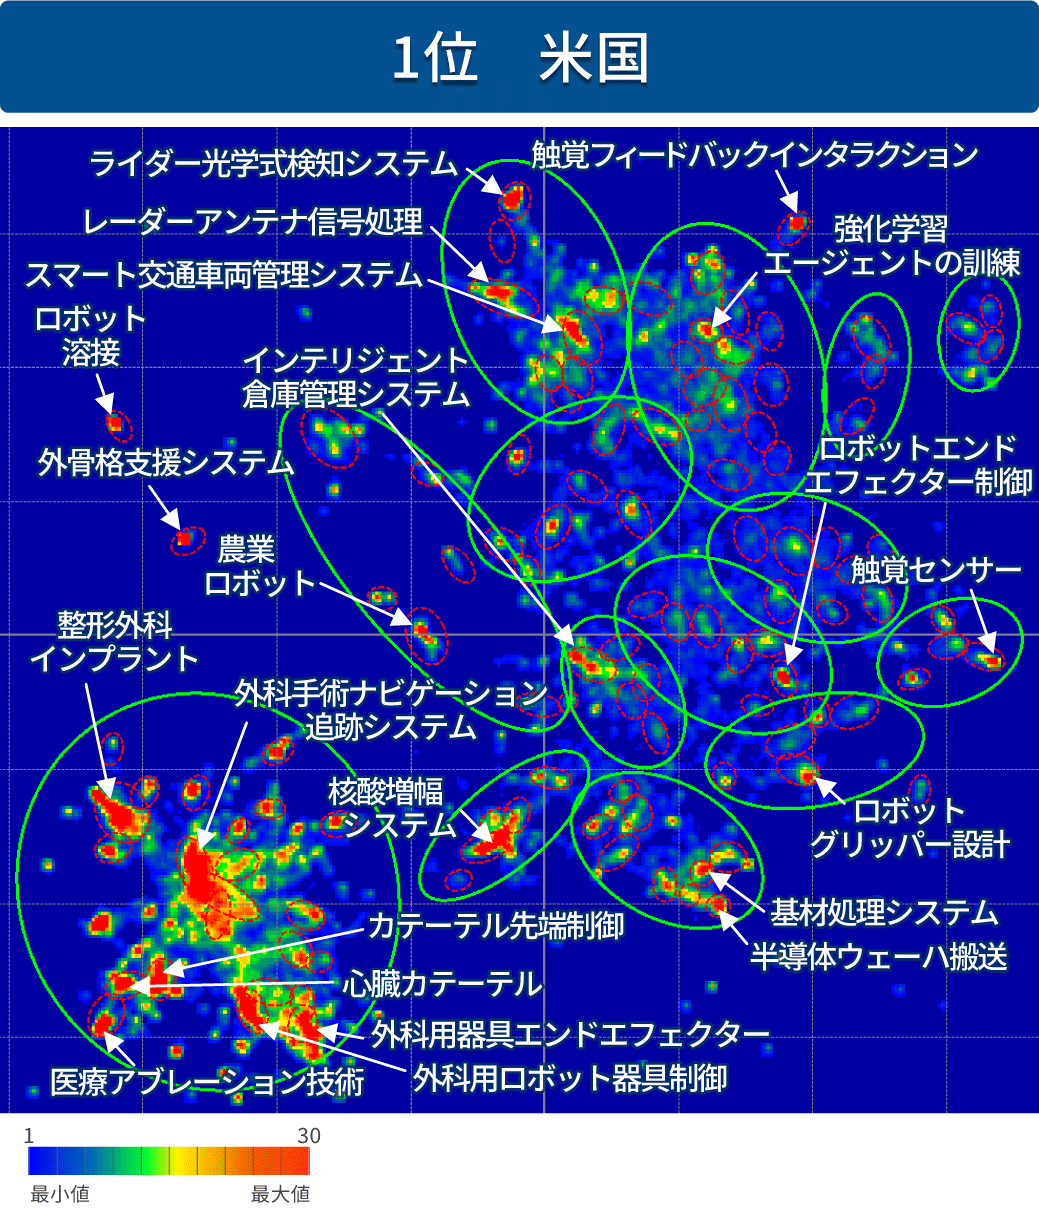
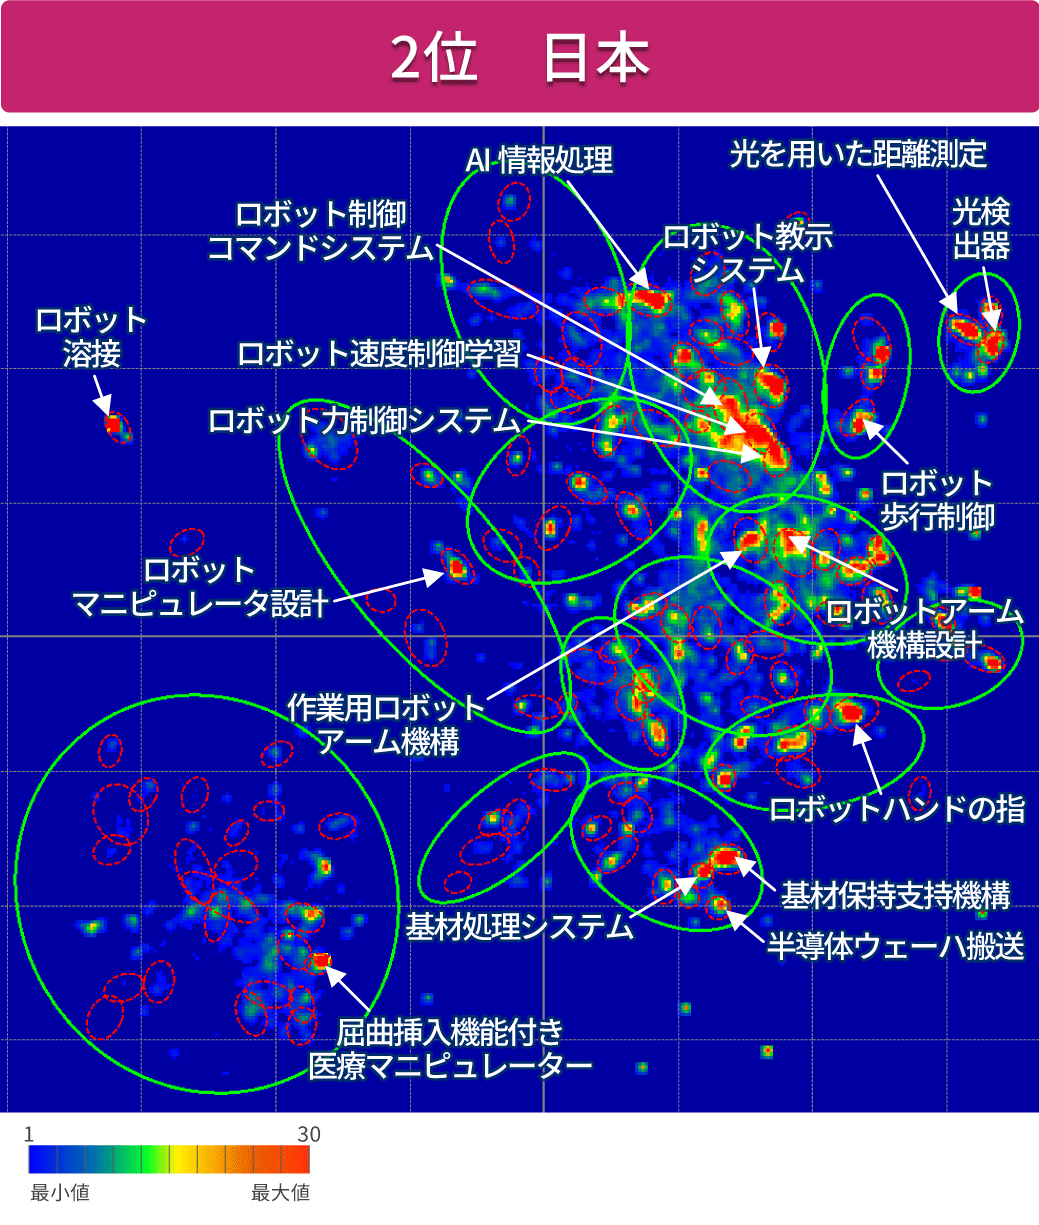
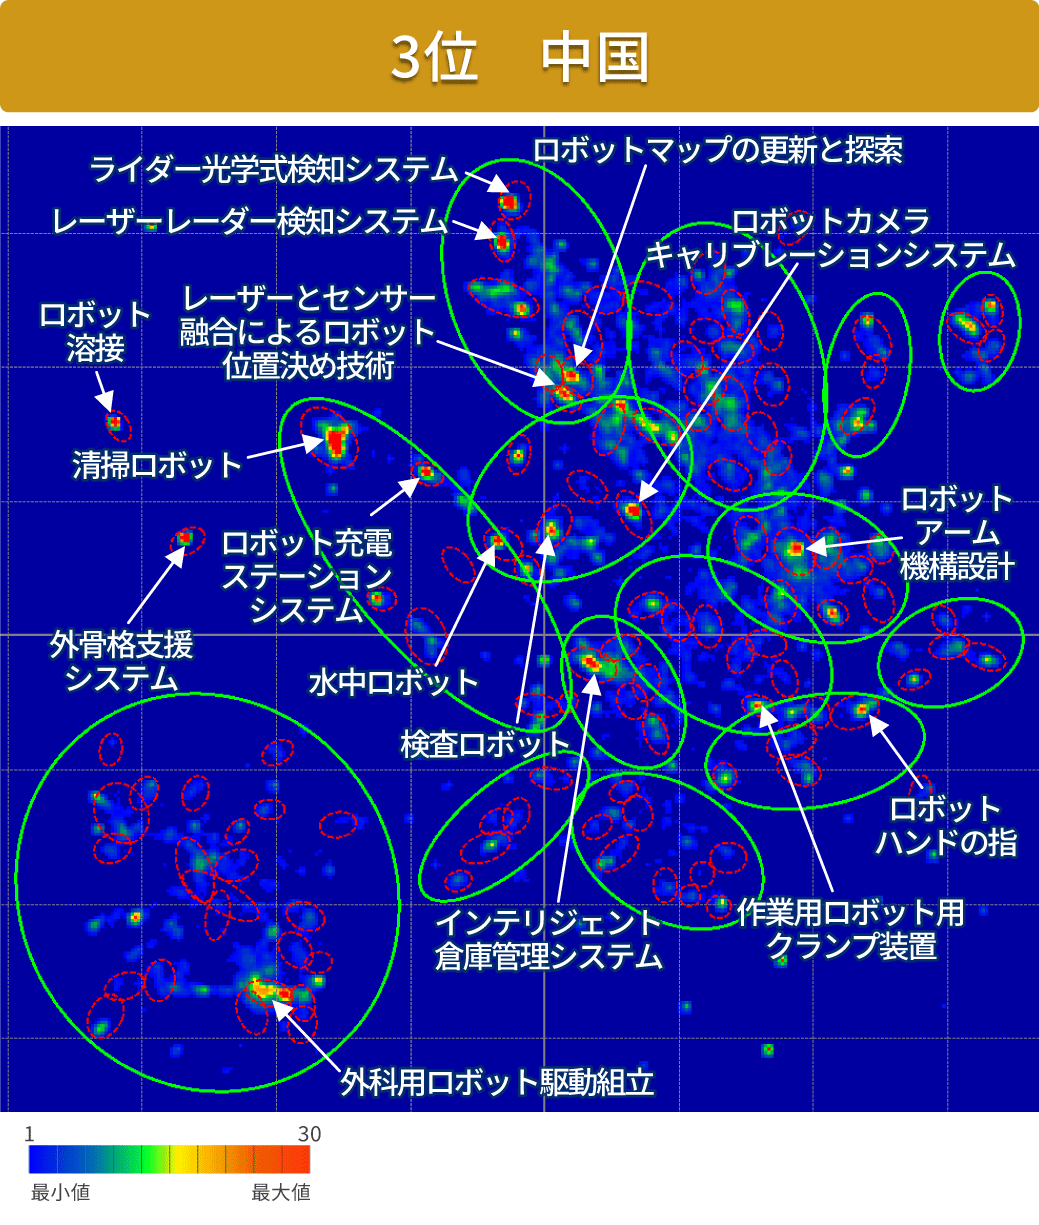
AIロボティクス分野において、各国の要素技術開発には、どのような特徴があるだろうか。明らかにするため、2000年以降の出願特許の国際比較を行った(図表1)※1。国別出願件数1位は米国、2位は日本で2強状態に見える。しかし、経時的な推移と要素技術に着目すると国ごとの特徴と日本の現状が見えてくる(図表2)※2。

中国は2017年以降、清掃ロボットの進展が著しく、この分野の特許出願が多くなっている。特に、レーザーレーダー検知技術(経路最適化)やライダー光学式検知システム(空間情報検知)に関わる技術群が伸びている。米国も同様に、2017年以降は医療ロボット関連、レーダーアンテナ技術(生体監視)の出願が増えており、技術領域の広がりが見られる。それに対して、日本は産業用ロボットの関連技術と考えられる特許出願数が多く、ロボットアーム、情報処理・制御技術、歩行機構など幅広い要素技術で競争力を持つ。一方、2017年以降、特許出願傾向に変化はなく、新たな特許領域の創造につながっていない。

この結果は、各国の政策や産業動向とも整合している。中国は2015年5月に策定された「中国製造2025」による技術戦略の影響が大きい。米国では国防総省による防衛関連投資のほか、医療用や清掃用のサービスロボット分野での市場拡大が背景にある。日本は製造業を中心にした産業ロボットで成長を続けてきたが、産業ロボットの技術的な成熟とともに、一部の企業が特許出願の重点を「量」から「質」にシフトしていることも影響していると考えられる※3。
図表1 特許の国別累積件数と主要国別の年別件数推移
※対象特許は国際出願もしくは2カ国以上の出願のもの

出所:三菱総合研究所/VALUENEX株式会社共同作成
図表2 主要3カ国(米・日・中)のクラスター解析
米国のクラスター解析
日本のクラスター解析
中国のクラスター解析
出所:三菱総合研究所/VALUENEX株式会社共同作成

日本の産業ロボット技術をサービスロボット市場参入の切り札に

オピニオン でも述べた通り、AIロボティクスが活用される市場で、今後拡大していくと期待されているのはサービスロボット市場である※4
同市場は、高齢化社会への対応や業務効率化という観点で急速な成長が期待されているが、現在日本は米国や中国に後れをとっている状況にある。米国は医療用ロボット※5や配送ロボット※6、中国は清掃ロボット分野※7で市場リーダーシップを確立しており、サービスロボット市場での成長を加速させている。一方、日本には具体分野での強みがなく、市場ニーズへの対応や技術転用が遅れている。米中が適用分野を横展開していくと、さらなる競争力低下や市場シェアの喪失が懸念される。産業ロボット分野で培った既存技術を活用した戦略的な取り組みが急務である。

では今、何が求められるのか。日本は長年にわたり産業ロボット技術の研究開発、量産を見据えたサプライチェーン構築を行ってきた。その結果、国内外へ製品展開を行い、高い品質と信頼性で世界的な競争力を維持してきた。今こそ、これらの技術基盤をサービスロボット分野へ戦略的に応用することが求められている。

日本はロボットアームや精密情報処理、マニピュレーションといった産業ロボット技術の領域で競争力を誇る。これらの技術をサービスロボットの多様な用途に最適化することで、医療、介護、清掃、自律配送といった分野へ展開することが可能となる。また、日本の「品質保証」と「信頼性」は、サービスロボット市場でも強みとなる。これらを土台に、社会実装を加速させるべきだ。さらに、優位性を有する要素技術の中から、特に競争力のある分野を特定し、それを戦略的に活用することが鍵となる。その具体的な方向性を考える上で注目したいのが、産業用ロボット技術の中核であり、数多くの用途に対応可能な「マニピュレーション技術」である。

サービスプロバイダーとマニピュレーション技術が切り拓くサービスロボット市場の未来

「マニピュレーション技術」は、「つかむ+動かす+操作する」の一連の動きとして、人間の手や腕の動きを模倣して物体を操作する技術である。産業ロボット分野での実績に裏打ちされた高品質のマニピュレーション技術のサービスロボットへの活用が、成長戦略の軸となる。

近年、欧米および中国では、ロボットハンドの研究・開発が活発化しており、これがロボット全体の利便性と市場競争力を左右する重要な要素となっている※8。この点で、日本には産業用ロボットで培ってきた高品質なマニピュレーション技術に優位性がある。

一方で、具体的なサービスロボット分野の開拓にはいまだ課題が残る。現状ではRoombaをはじめとする清掃ロボットのように特定の用途に特化した機能やデザインを備えていることが多く、単体として完成された製品が中心である。

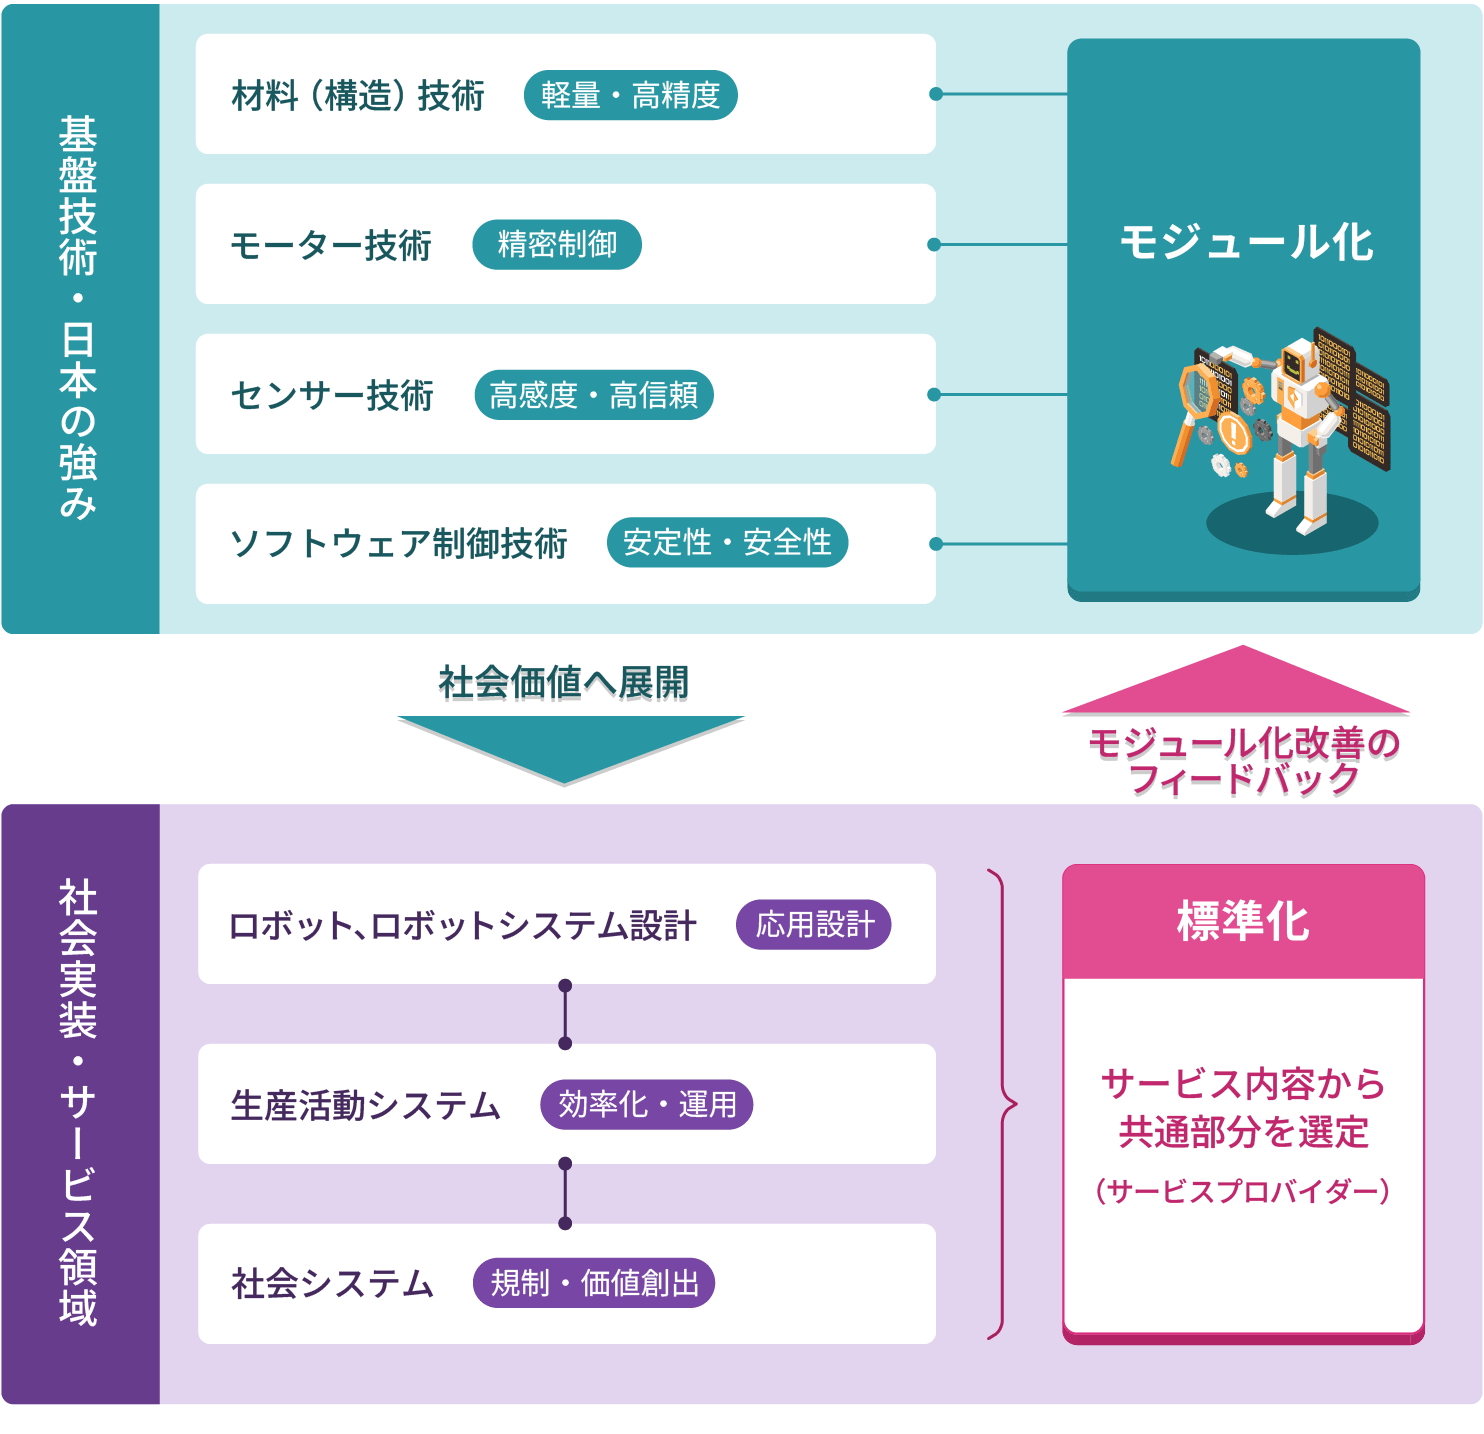
世界的競争力を持つために日本が行うべきことは、サービスの全体像を捉えた戦略である。狙う社会実装・サービスの形を決め、そこに向けて産業ロボットで培った技術を分野横断的に展開する体制づくりも不可欠であろう(図表3)。
図表3 マニピュレーション技術開発の取り組み方針
三菱総合研究所作成
サービスロボット市場での成功に向けては、「サービスプロバイダー」が鍵を握る。サービスプロバイダーは、文字通り特定サービスをさまざまな顧客に提供する機能を持つ。「現場」や「ユーザー」を熟知しており、人との協働の場面でのロボットの活用場所、方法を特定する。さらに、ユーザーが求める製品の開発から普及までをメーカーと協力して推進する機能も持つ。

従来の産業ロボットは主に製造ラインに適用され、製造ラインを熟知しているシステム・インテグレーターがプロバイダー的な役割を担ってきた。一方、適用範囲が「一般産業全体」と広いサービスロボットでは、各分野に精通したサービスプロバイダーが不可欠となる。そして顧客が求める付加価値を満たす機能が何か見いだす必要がある。

メーカーは、産業ロボットで培ったさまざまな要素技術・高い品質技術の中から 、該当サービス向けロボットとしてサービスプロバイダーが提示した必要な機能を組み合わせる。この中で、共通部品化・モジュール化などを通じて、開発コストを効果的に抑える必要がある。

マニピュレーション技術の活用先として、入浴介助ロボットがある。入浴介助では、現場の身体的負担軽減が大きな課題であり、対象者の体調や身体機能や動きの詳細なデータの収集が鍵となる。この場合のサービスプロバイダーの候補となる介護施設や福祉事業者は、こうした現場の具体的なニーズを的確に把握し、メーカーに伝える役割を担う。これを受けて、メーカーは産業用ロボットで培ったマニピュレーション技術を基盤に、柔軟なアーム設計や精密な操作技術を応用する形でニーズに応えるロボットを開発する。例えば関節への負担を軽減する柔軟なアームを採用しつつ、産業ロボットとの部品共通化によるコスト削減も図ることができる。

サービスプロバイダーの役割は幅広い。現場の課題を整理し、正確にフィードバックすることが求められる。また、人が担ってきた作業を適切かつ迅速にロボットとの協働へ移行することも重要である。

サービスロボット市場で競争力を確保するには、真のニーズを把握した技術開発と現場での検証を繰り返すことが欠かせない。日本が誇る高品質なマニピュレーション技術を活用し、サービスプロバイダーとの強固な連携をもとに新市場を切り拓くことが、日本の競争力維持に向けた重要な鍵となる。

※1:対象特許はIPC分類・本文のキーワードから抽出した。また、重要度の高い特許に限定するため、対象は国際出願、もしくは2カ国以上出願の物に絞り込んだ。その結果、抽出された特許は83,077件であった。図表1は2001年以降の出願特許の国別件数と主要国別の件数推移。

※2:主要3カ国(米・日・中)についてクラスター解析を実施したもの。最大値に近い(赤色になる)ほど、関連特許件数が多いことを表している。

※3:産業用ロボットメーカーのファナックは知財戦略として、特許出願を量から質へ転換している。例として本当に使える特許のみ出願するといった事があげられる。
https://xtech.nikkei.com/atcl/nxt/column/18/00001/10788/(閲覧日:2025年10月8日)

※4:【提言】未来を切り拓くAIロボティクス(AIロボティクスと共生する未来社会 2025年10月6日)

※5:2024年北米の手術用ロボット収益シェアは50.90%
https://www.grandviewresearch.com/industry-analysis/surgical-robot-market(閲覧日:2025年10月8日)

※6:2024年北米市場の配送ロボットシェアは78%
https://www.prnewswire.com/news-releases/delivery-robots-market-worth-3-236-5-million-by-2030---exclusive-report-by-marketsandmarkets-302471492.html(閲覧日:2025年10月8日)

※7:2025年第2四半期において、世界の上位5社の清掃ロボットメーカーはすべて中国企業であり、Roborock、Ecovacs、Dreametech、Xiaomi、Narwal Roboticsが市場の約70%を占める。
https://www.scmp.com/economy/china-economy/article/3326150/roomba-revolution-how-china-swallowed-robot-vacuum-market(閲覧日:2025年10月8日)

※8:「【提言】未来を切り拓くAIロボティクス」レポートpdfの図表3-5参照。
欧米は政府主導で多数のロボットハンドプロジェクトあり。中国は企業スタートアップにより、汎用型の高性能ロボットハンドの開発が活発になっている。
【提言】未来を切り拓くAIロボティクス(AIロボティクスと共生する未来社会 2025年10月6日)


年別一覧

関連するナレッジ・コラム

ナレッジ・コラムに関するお問い合わせや、取材のお申し込み、
寄稿や講演の依頼などその他のお問い合わせにつきましても
フォームよりお問い合わせいただけます。