メイン画像

ASEANの脱炭素市場、日本の強みが重なる「省エネ」

市場獲得のカギは「ライフサイクル対応」
2024年11月01日
石田 裕之

政策・経済センター石田裕之

野本 哲也

政策・経済センター野本哲也

SHARE
X
PRINT

INSIGHT

日本が「選ばれる国」になるため、ASEANの課題(ニーズ)に対して、日本が優れた解決策を提案できる分野の1つが省エネだ。日本は世界トップクラスの省エネ技術を有する。価格競争が激化する中、日本が優位性を発揮していくには、製品・サービスのライフサイクルを踏まえて排出量を定量把握していく能力も重要となる。脱炭素機運が高まるASEAN市場での日本の勝ち筋を、技術力に加えて「定量化対応」「ライフサイクル」の視点で見てみたい。

ASEANのニーズと日本の技術力が重なる省エネ

オピニオンでは、日本がASEANとの国際連携を強化しながら、ASEANの成長市場を獲得するための指針を述べた。ここでは、日本が「選ばれる」国となるためのカギである「省エネ」分野での強みや優位性について見ていく。

まず、技術的な軸から注目分野を考えてみたい。日本が世界の中でも強みを持つ脱炭素技術は何か? その1つが「省エネ技術」である。省エネ技術は、日本が化石資源を輸入に依存せざるを得ない中で磨かれてきた。図1にG7各国の家庭部門の1人当たりエネルギー消費量を示した。日本の1人当たりエネルギー消費量は最も小さく、米国やカナダに比べると半分以下の水準である。もちろん、エネルギー消費量は天候・気温や国土特性などの国情によって変化するため、これをもって省エネ技術の水準を一概に比較することは難しい。とはいえ、夏と冬の寒暖差の大きい日本が、1人当たりエネルギー消費量が国際的に見て低い要因の1つには、世界トップクラスの省エネ技術があることが示唆される。

一方、ASEANでは将来的な人口増加・経済成長に伴うエネルギー需要の増加が見込まれるため、脱炭素を積極的に推進していく必要がある。トランジションのプロセスは険しい道のりになるが、その際に重要な技術の1つに省エネが挙げられよう。図2に分析の一例を示したように、2050年のASEANでの排出削減の内訳として、供給側のみならず需要側対策への期待が大きいことが分かる。特に省エネは削減対策の中でも費用対効果の高いものが多く、短期~中期の時間軸で成長と脱炭素を両立させるための手段として、1つのカギとなろう。

省エネ分野はASEANのニーズと日本の技術的な強みが重なる領域である。今後日本がASEANでの省エネ機器の市場を獲得するために必要な視点を次節で検討したい。
図1 G7の1人当たりエネルギー消費量(家庭部門)
G7の1人当たりエネルギー消費量(家庭部門)
出所:国際エネルギー機関(IEA)「Energy Efficiency 2022」を基に三菱総合研究所作成
https://www.iea.org/reports/energy-efficiency-2022(閲覧日:2024年8月23日)
図2 ASEANの2050年排出削減量の内訳(BAU比)
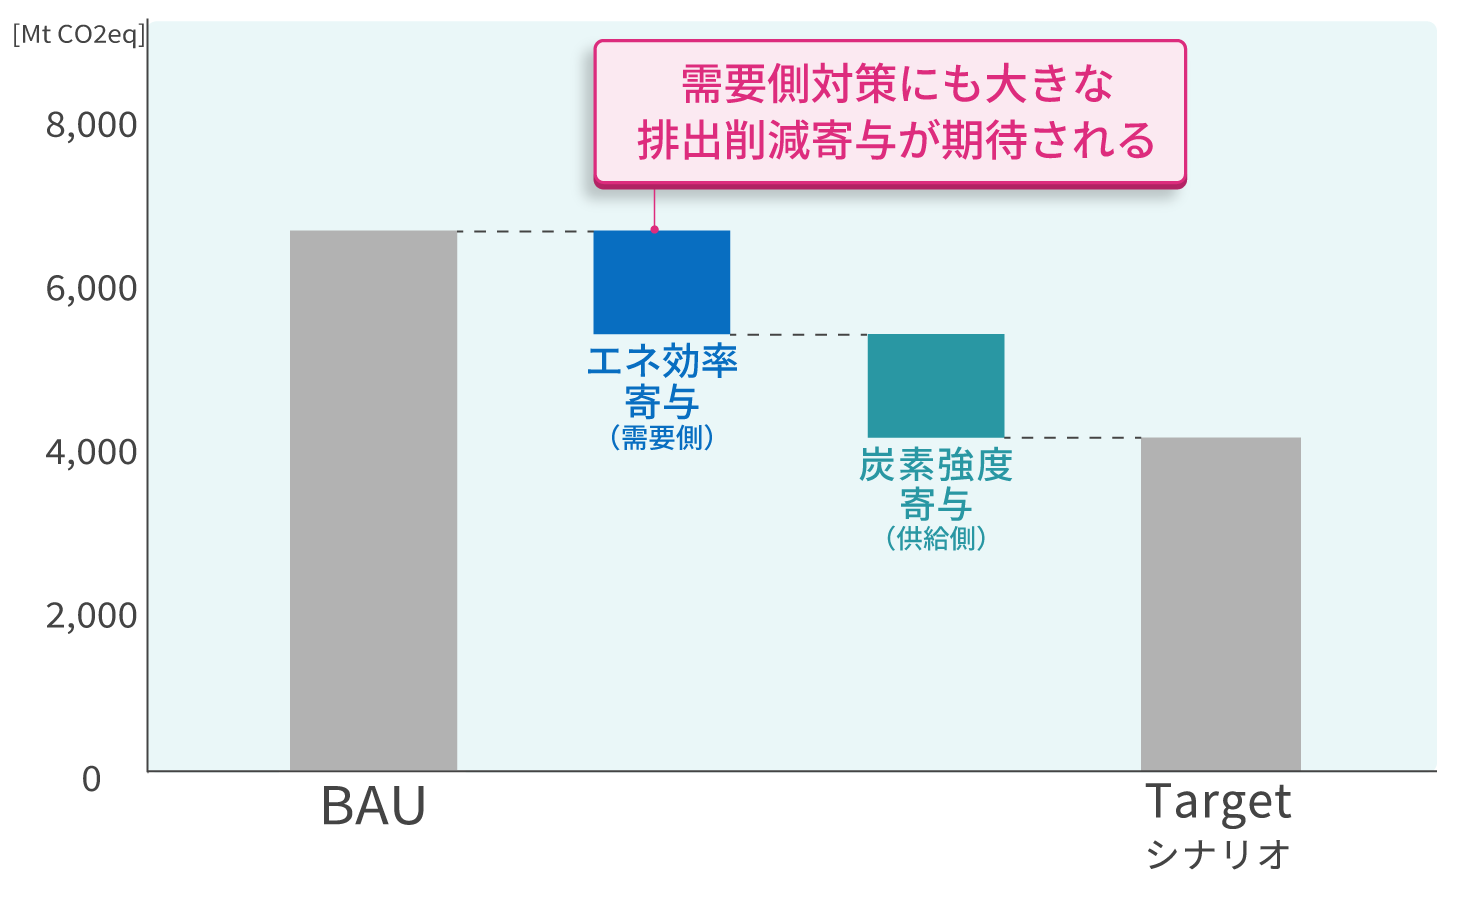
ASEANの2050年排出削減量の内訳(BAU比)
※「炭素強度寄与」は供給側でのエネルギー当たりの排出量の低減による排出削減を示す。
※出所元では人口・1人当たり経済成長の要因を含めた分析を行っているが、いずれも寄与が小さいためここでは捨象している。

出所:ASEANエネルギーセンター(ACE)「The 7th ASEAN Energy Outlook 2020 - 2050」を基に三菱総合研究所作成

期待される空調機器、日本が選ばれるには

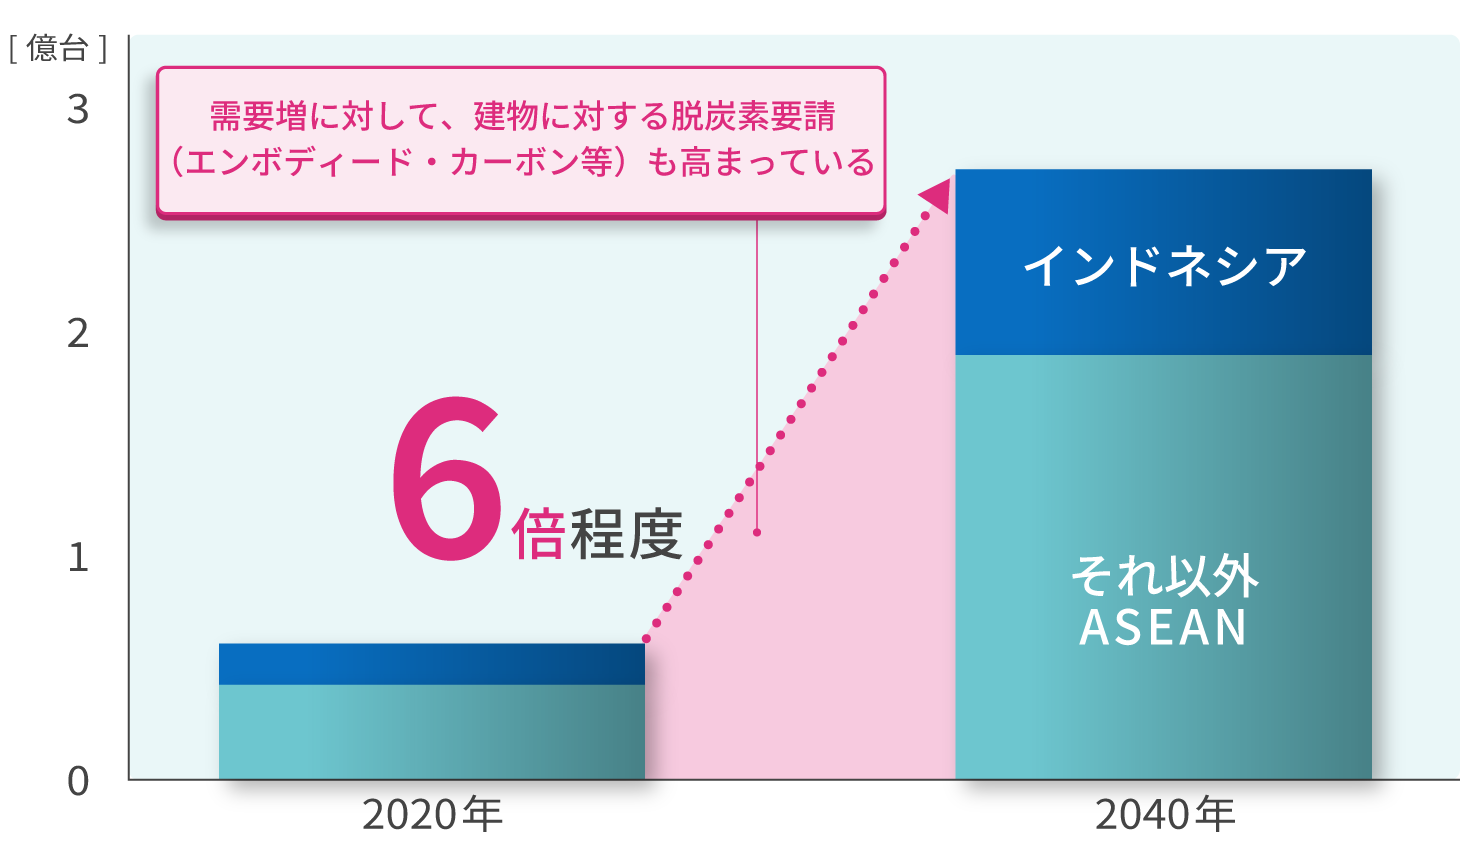
省エネ関連設備の中でも、特に脱炭素への貢献を期待されているのが空調機器である。背景には業務・家庭部門での主要なエネルギー消費要因の1つが空調需要で、かつASEANでも今後の人口増加・経済成長に伴い空調需要の増加が見込まれているからだ。国際エネルギー機関(IEA)の試算で、ASEANの空調台数(ストック)が2040年に2020年の約6倍になるという見通しもある(図3)。

2023年12月にドバイで開催されたCOP28でも、「世界冷房誓約(Global Cooling Pledge)」が発表され、日本を含む60カ国以上が支持を表明した。脱炭素の世界的な文脈でも省エネ技術としての空調機器が注目を集めつつある。またインドネシアでは2024年8月にNational Cooling Action Plan※1が策定された。
図3 ASEANにおける空調機器台数の見通し(ストック)
ASEANにおける空調機器台数の見通し(ストック)
出所:IEA「The Future of Cooling in Southeast Asia」を基に三菱総合研究所作成
https://www.iea.org/reports/the-future-of-cooling-in-southeast-asia(閲覧日:2024年8月23日)
日本には空調機器の世界シェア1位のダイキン工業をはじめ、高い省エネ技術を持つ企業が多い。高効率空調の世界的な普及は温室効果ガス削減の観点でも高い効果を発揮する。

もちろん、技術力の高さだけで日本勢が世界の空調市場で選ばれるわけではない。近年は中国の美的集団や珠海格力電器といった他国企業も存在感を強めている。特に低価格帯機器に強みを持つ他国企業に対し優位性を発揮して日本企業が選ばれ、世界の脱炭素に貢献するためには何が必要だろうか。

カギは、技術力に加えて、昨今高まる脱炭素要請としてのGHG排出量の「定量化」への対応力である。企業がGHG排出削減に実効的に取り組むためにも、その計画や成果を適切に情報開示するためにも、GHG排出量の定量化は欠かせない要素だ。最近では、排出量の定量的な把握と開示が、企業の競争力やプレゼンスを左右するようになっている。

これまで日本は、省エネ指標化などの政策経験と技術力のパッケージにより、エネルギー高効率化に資する製品の輸出展開を行ってきた。今後は輸出展開でも、技術力などだけでなく、排出量の定量的な把握と開示への対応力が問われる。

さらにネットゼロに向けた移行金融(トランジション・ファイナンス)という新たなトレンドへの対応という意味でも、排出量の定量化は重要となる。中長期的な脱炭素化のための資金調達手段である移行金融では、排出量をはじめ脱炭素に関わる厳格な情報開示が強く求められるからだ。

ライフサイクル対応が新たな競争力につながる

では、こうした潮流に対応するため、日本は具体的にどのような戦略が必要なのだろうか。ポイントは、製品・サービスの「ライフサイクル」を踏まえた脱炭素への取り組みを強化することである。

現在、国際的なイニシアチブを中心に、企業のネットゼロ目標や会計上の非財務情報開示として、製品・サービスのライフサイクル全体でのGHG排出量算定や削減が要請されている。特に、金融セクターでは気候関連リスク対応に加えて、社会・経済全体の脱炭素への貢献指標として、金融サービスや投融資に由来する排出量(Financed Emission)の測定・開示が進展してきている。これにより、金融機関が投融資先となる企業とエンゲージメント(対話)しながら、ネットゼロへの移行を着実に進めていくことが期待される。日本企業としては、ライフサイクル排出量の算定・開示を、産業成長や技術発展の機会と捉えて推進していくことが重要だ。

また、グローバル企業を中心として先導的な取り組みが進んでいるのが、建設・不動産セクターである。建物は技術ロックイン※2により、化石燃料が長期にわたり消費されることが懸念される点、ほかのセクターと比較して電化による対策が推進しやすい点などにより、早期での脱炭素対策が期待される部門である。これまでは建物の運用時排出量(Operational Carbon)についての対策が主眼となっていたが、近年は建築資材の製造や輸送、建築や解体に起因する排出量(Embodied Carbon)を含めた建物のライフサイクル全体での評価枠組みが各国で構築され、運用開始されている。ASEANでも同様の取り組みが進められている。例えば、シンガポールの建築・建設庁(BCA)が開発した「Green Mark」、マレーシアの建設産業開発局(CIDB)が開発した「MyCREST」などの認証スキームが始まっている。

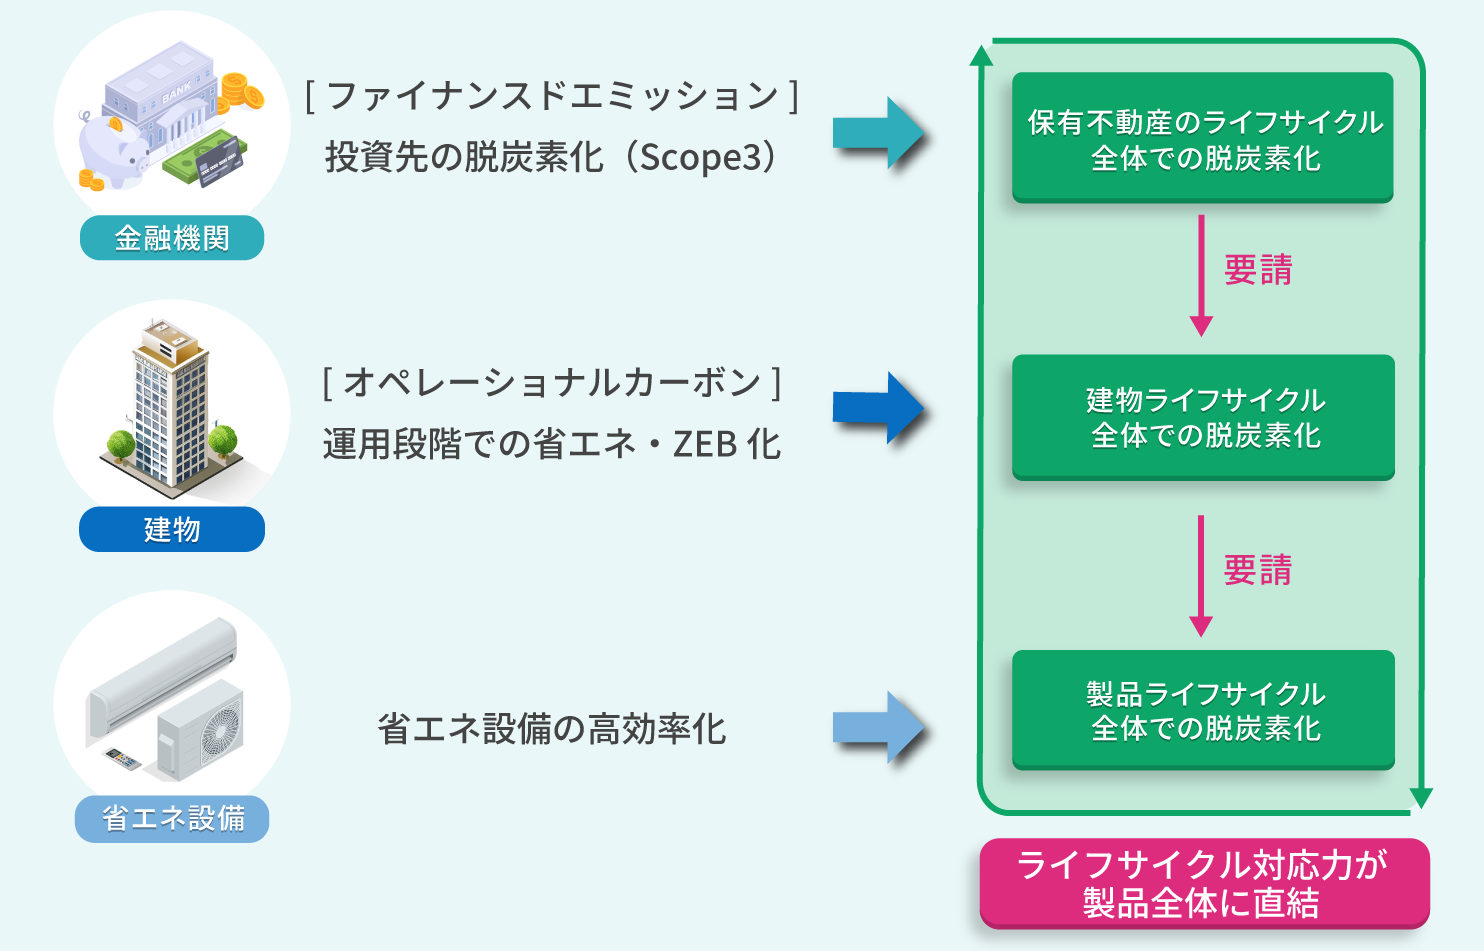
このような製品・サービスのライフサイクル全体での排出量算定や削減を行う先導的な取り組みは、今後、建物に導入する省エネ設備の選択基準に大きな影響を与えうる(図4)。具体的には、製品単位でもこれまでのような低コスト・高効率・省エネといった個別要素だけでなく、ライフサイクル全体での排出量の抑制がさらに重要になってくる。製品を供給するメーカー側から見ると、ライフサイクル排出量把握のための追加的な対応が生じることを意味するが、必ずしもマイナス面だけではない。製品を購入する建物オーナーや金融機関のこうした意向をしっかり踏まえることで、例えば、長期での購入契約や低炭素技術開発への投資の獲得など、これまでとは違った調達先との関係性を構築することが可能になる。ライフサイクル全体の排出量算定には、鉄やセメントなどの素材メーカーの協力(GHG排出量算定のためのデータ提供)など乗り越えるべき障壁もある。しかし日本企業が率先して対応を進めることにより、将来の市場獲得に貢献するはずだ。

また、脱炭素化に必要な重要鉱物など希少資源の供給が制約になる可能性も指摘されている。今回取り上げた製品ライフサイクル全体での脱炭素化評価では、今後はさらに廃棄やリサイクルなどの資源循環も考慮した統合的な評価も重要になると考えられる。リサイクルは、プロセスによってはエネルギー消費増加につながることもある点には留意が必要だが、資源循環と脱炭素化の両方に寄与する製品が今後さらに求められる。日本としては今後、再生材利用などを後押しするための製品ライフサイクルの視点における効果の定量化手法の確立や、評価水準の設定などの議論と制度設計を進めていくことが重要だ。

ASEAN市場でも脱炭素化への要請は始まっている。特にオフィスビルでは、グローバル企業の入居要件として環境性能が求められつつある。このような市場のニーズを捉え、脱炭素要請に応えられる製品・サービスをいち早く提供できるように、定量化のためのデータ収集・拡充を効率化する仕組みづくり、算定者や調達者向けの能力開発が早急に必要だ。また「定量化」や「ライフサイクル対応」が企業の取り組みの足かせにならないように、個社対応ではなく、業界横断で推進することで、ASEANでの日本の産業競争力強化につなげることがポイントになる。
図4 省エネ分野におけるライフサイクル対応の要請
省エネ分野におけるライフサイクル対応の要請
※具体的な省エネ設備として空調機器や断熱材などが挙げられる。

三菱総合研究所作成

※1:空調のエネルギー消費やGHG排出を抑えながら成長を実現していくためのロードマップを示したもの。

※2:耐用年数が比較的長いため、一度導入されると中長期にわたり、入れ替えが難しくなる。

年別一覧

関連するナレッジ・コラム

ナレッジ・コラムに関するお問い合わせや、取材のお申し込み、
寄稿や講演の依頼などその他のお問い合わせにつきましても
フォームよりお問い合わせいただけます。