メイン画像

日本とタイの国際連携で目指すCN・CEの両立

バイオマスプラスチック需給拡大でWIN-WINな関係を
2024年11月01日
古木 二郎

政策・経済センター古木二郎

 
政策・経済センター
清水紹寛

SHARE
X
PRINT

INSIGHT

カーボンニュートラル(CN)の達成には、信頼できるパートナー国との、国際連携によるサーキュラーエコノミー(循環経済:CE)の実現も必要となる。中でも、日本の化学メーカーが複数進出するタイは、バイオマス産業に力を入れており、日本に対する期待も大きい。その期待に応え、両国のCN・CEを同時に実現させることは、持続可能な未来につながる一手である。日本企業にとっての新たなビジネスチャンスとしても有望だ。良好な関係構築に向けた課題と展望を提示したい。

タイは日本にとって重要な投資国

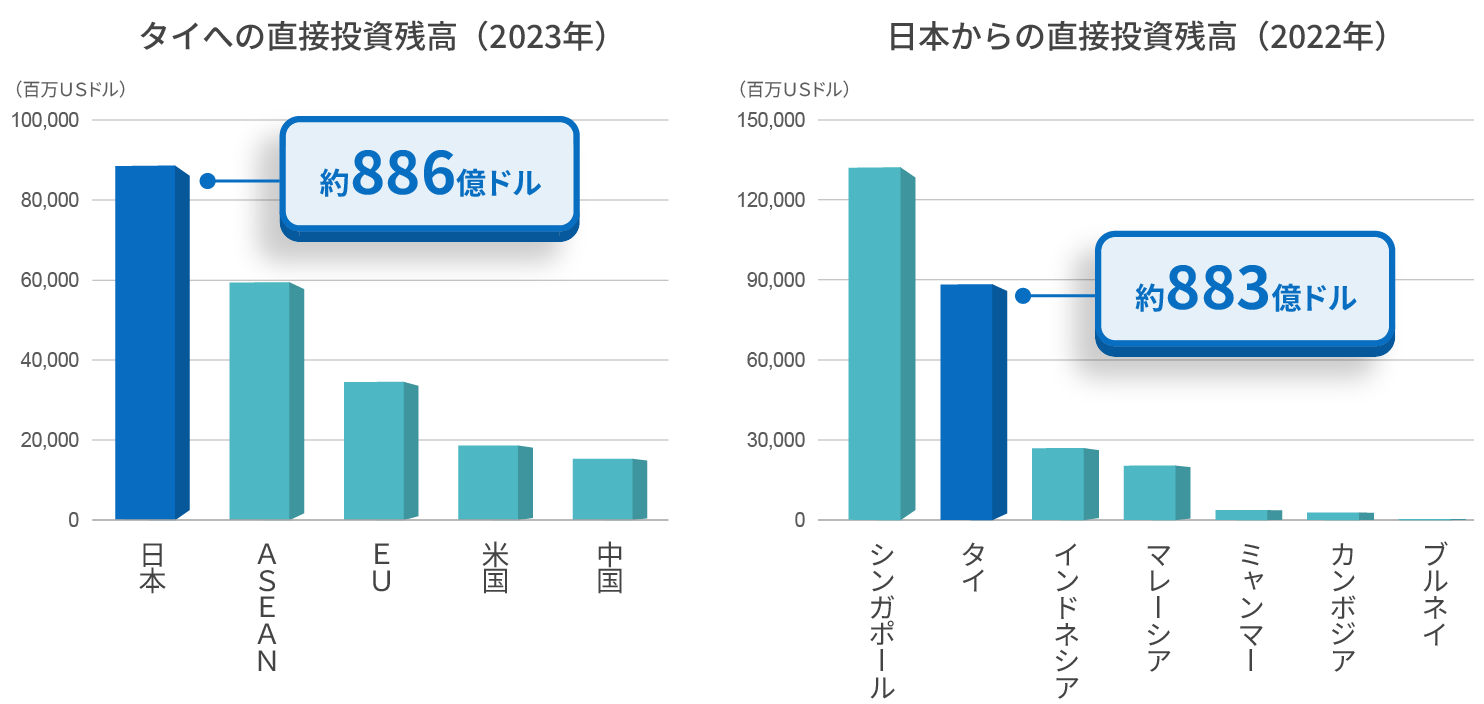
オピニオンにも示したように、日本のASEAN向け直接投資はASEAN諸国と日本の双方にメリットをもたらす。その中でも特に、日本が積極的に投資を行ってきた国の1つがタイである。日本からタイヘの直接投資残高(ストック)は、シンガポールに次ぐ規模となっている。タイから見ても、国・地域別の直接投資残高は日本が最大である(図1)。
図1 日本からASEAN諸国への直接投資残高および各国・地域からタイへの直接投資残高
日本からASEAN諸国への直接投資残高および各国・地域からタイへの直接投資残高
 
出所:ASEANstatsを基に三菱総合研究所作成
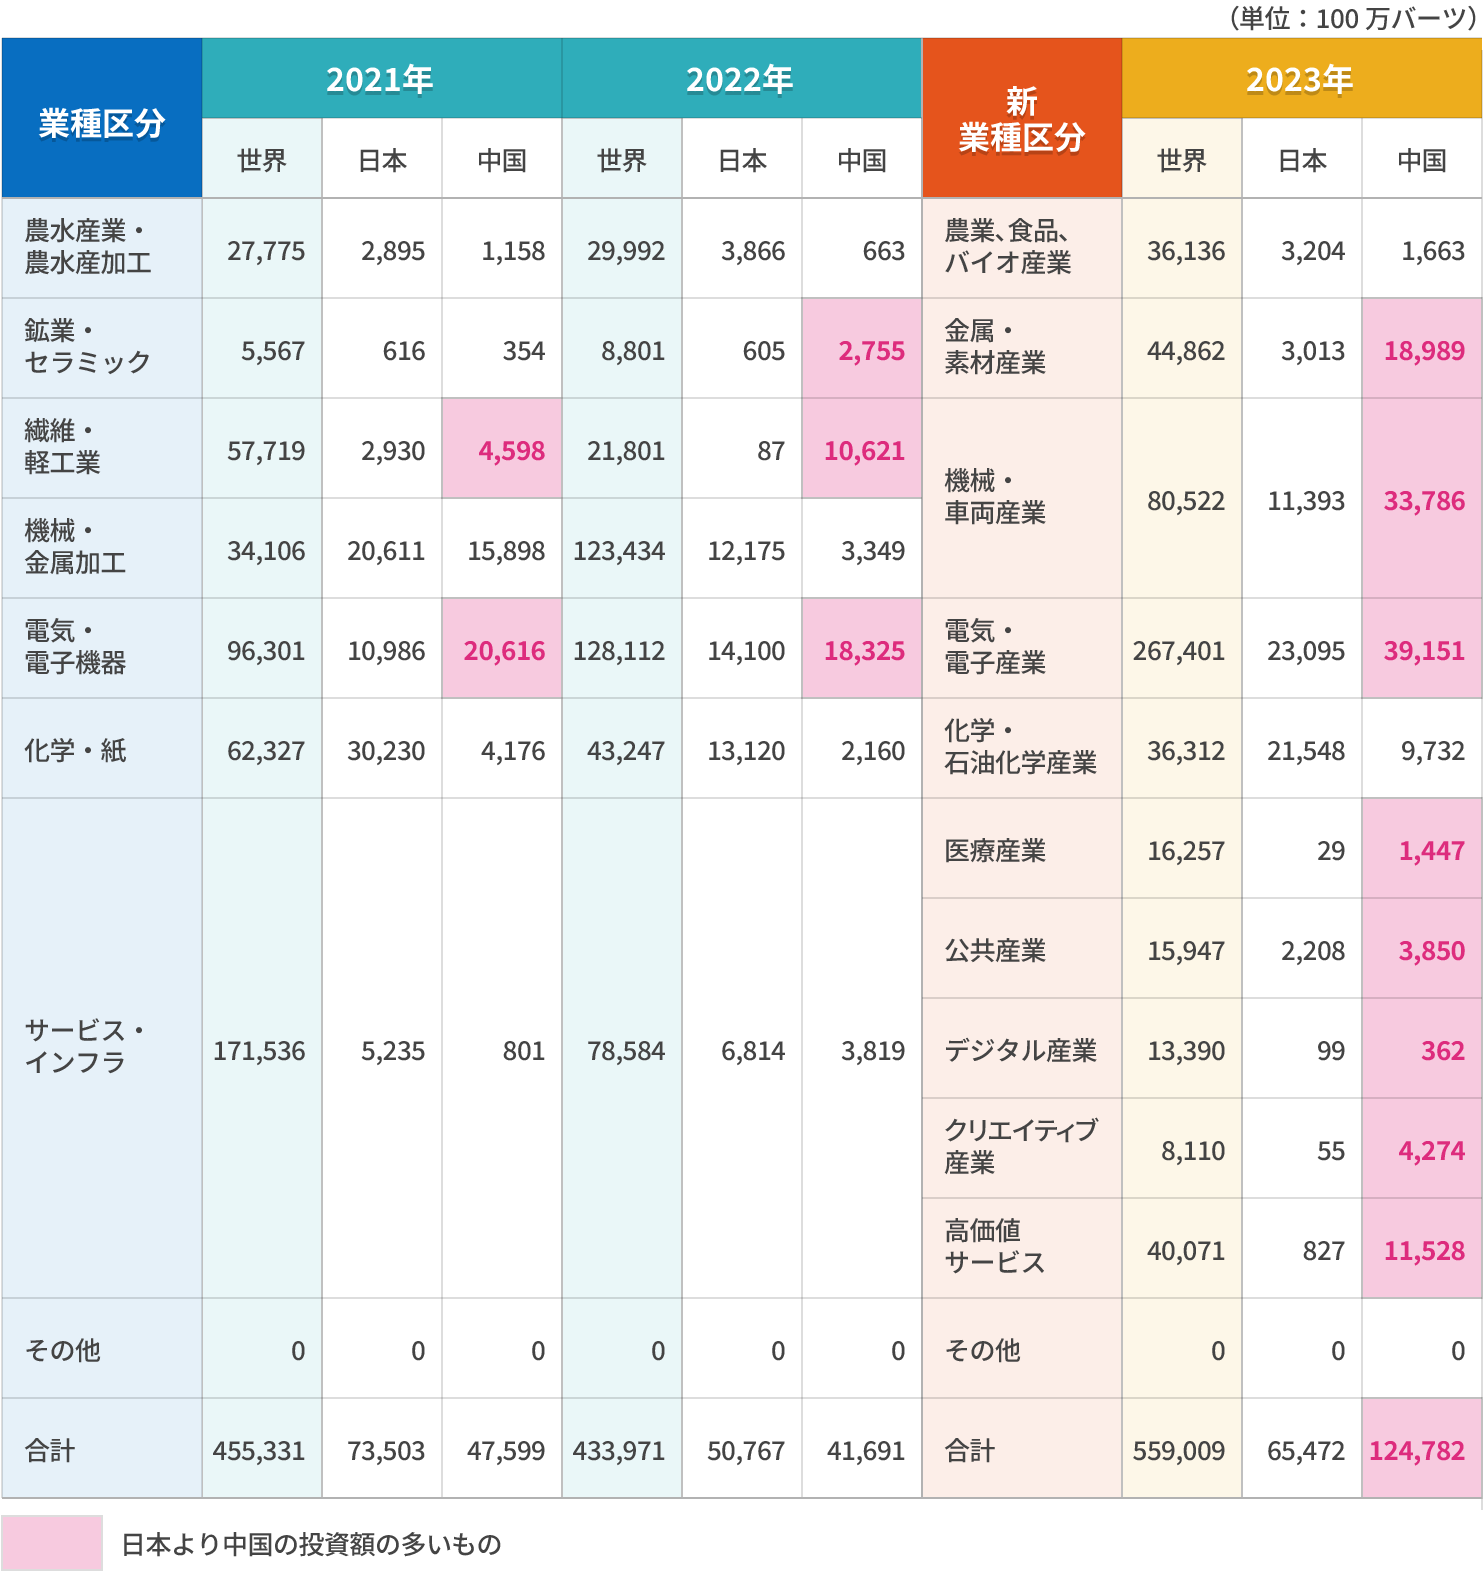
しかし近年、中国がタイへの投資を積極化している。2023年の中国からタイへの直接投資額(フロー)は、認可ベースで日本を抜いて首位となった。これは電気自動車(EV)生産工場建設によるところが大きく、タイ自動車産業での日本の牙城が脅かされている。業種別の投資額を見ると、自動車産業ばかりでなく、金属・素材、電気・電子、医療、デジタルなど多くの業種で日本より中国の投資額が多い状況だ(図2)。今後、日本がタイとの国際連携を強めていくためには、単に投資額の規模を追うのではなく、タイの経済政策や国家戦略に資するような分野に対し、日本独自の付加価値の高い投資を行っていく必要があるだろう。
図2 タイへの業種別直接投資額の日中比較(認可ベース)
タイへの業種別直接投資額の日中比較(認可ベース)
 
出所:The Board of Investment of Thailand の資料を基に三菱総合研究所作成

期待されるタイBCG経済への貢献

タイ政府は2021年に「BCG経済(Bio-Circular-Green Economy:バイオ循環型グリーン経済)」を国家戦略に据えた(図3)。これは、経済成長と持続可能な環境実現を両立させるために、バイオ経済、循環経済、グリーン経済の統合を目指すものである。例えばタイの労働人口の約3割が従事する農業・食品産業の生産性向上も課題の1つである。そのために、外資を呼び込みながら、サトウキビやキャッサバといった主要農産物などの付加価値を向上させる取り組みを推進している。

今までの日系企業は、ASEANおよび周辺国の需要増に合わせて自動車産業などの製造業の生産拠点をタイに設立してきた。最近では、高水準の水処理設備や太陽光発電システムを導入したり、廃棄物を高付加価値化材料として再利用したりするなど、日系企業の中にもリサイクルやサステナビリティの観点からサプライチェーンを構築するというBCG経済に合致する動きも出てきつつある。また、BCG経済では外資を呼び込むため、税制優遇など各種優遇措置が用意されている。これらを活用し、タイのCN・CE関連の取り組みを後押しするとともに、日本企業にとっての新たなビジネスチャンスを切り拓いていきたいところだ。

図3 BCG経済の概念図
BCG経済の概念図
 
出所:各種資料を基に三菱総合研究所作成

バイオマスプラスチックのハブを目指すタイ

BCG経済戦略のうち「バイオ経済の成長」は、農業、医薬品、バイオケミカルなど多岐にわたる分野での成長を意味し、タイ経済の多様化・安定化につながる。タイでは、すでにキャッサバやサトウキビを原料としたバイオエタノールの製造を産業として確立しているが、さらに近年、力を入れているのがバイオマスプラスチックだ。石油化学産業とプラスチック産業の持続的な成長に向けて、「世界におけるバイオマスプラスチックのハブ」となることを目指している。

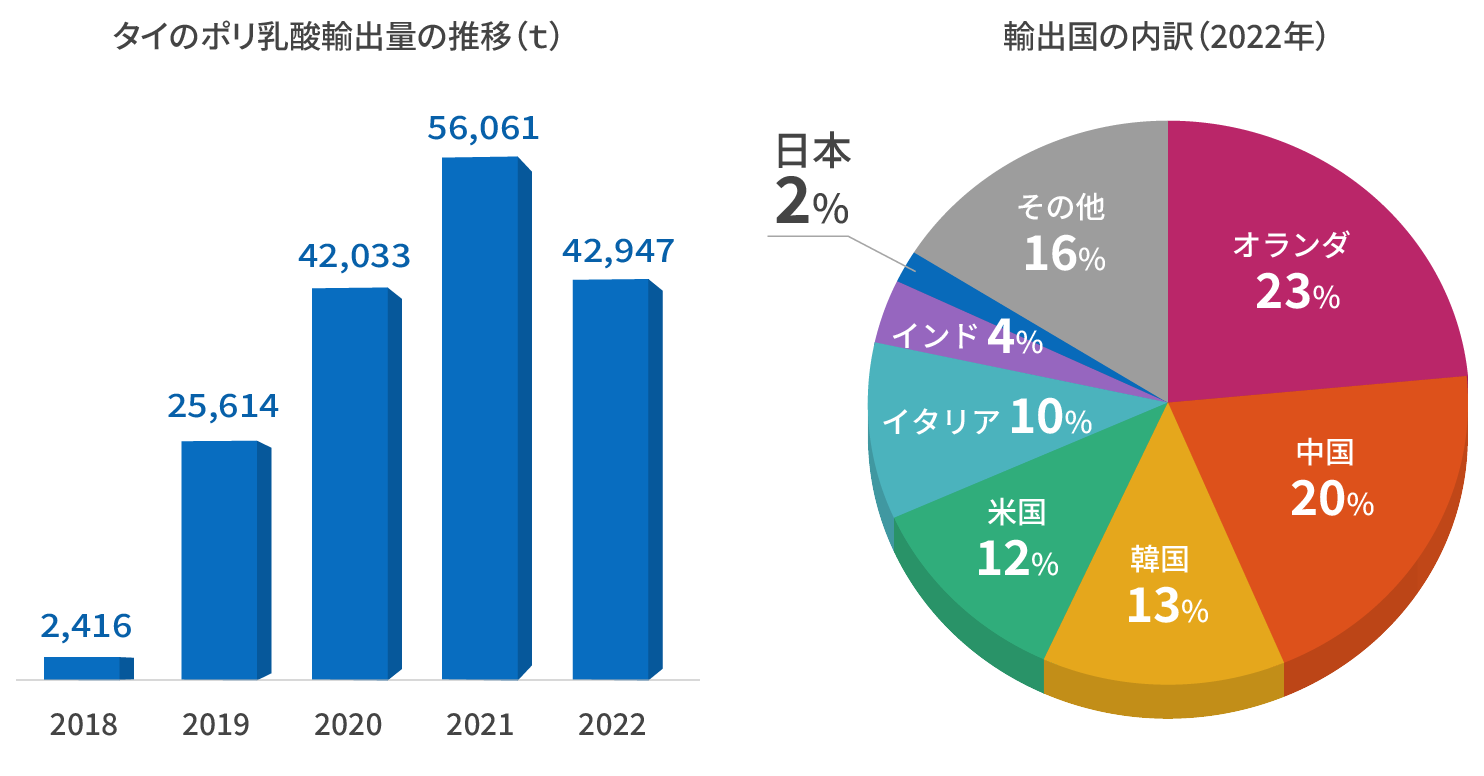
具体的には、海外のバイオマスプラスチック有力企業からの投資を呼び込むべく、バイオマスプラスチックやそれをラミネートした紙製品の製造事業者に対して、法人税を事業内容によって3~8年免除するほか、外国人専門家の雇用手続きの簡素化や土地所有などの優遇措置、20以上の主要な学術機関へのアクセスに融通を図るなど、さまざまなインセンティブ政策を講じている。このような政策が実を結びつつあり、2019年以降、バイオマスプラスチックの1つであるポリ乳酸の輸出量は大幅に増加している。
図4 タイのポリ乳酸※輸出の状況
タイのポリ乳酸輸出の状況
 
※貿易統計上バイオマスプラスチックが特定できるポリ乳酸(HSコード:3907.70)に限定した整理である。

出所:国連貿易統計を基に三菱総合研究所作成
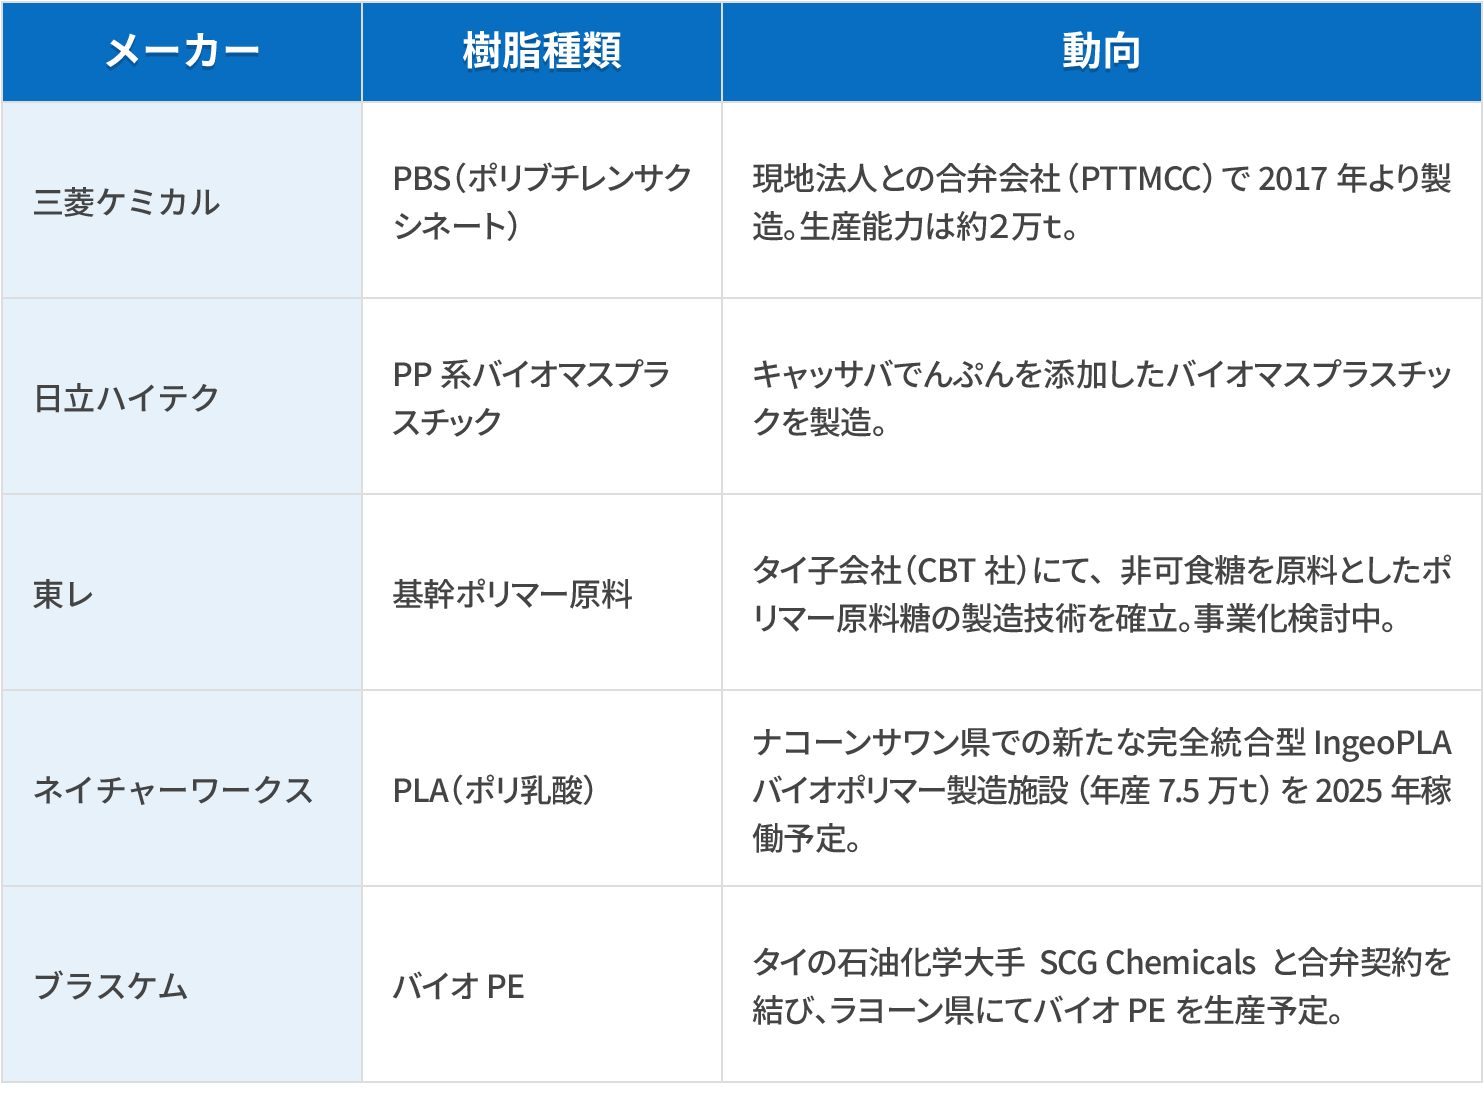
バイオマスプラスチックメーカー各社の取り組みを見てみると、日本企業では、三菱ケミカルがPBS(ポリブチレンサクシネート)の生産を2017年よりタイで開始しており、日立ハイテクや東レも事業化を開始・検討している。また、PLA(ポリ乳酸)とバイオPE(ポリエチレン)のそれぞれ世界最大手であるネイチャーワークス(本社:米国)とブラスケム(本社:ブラジル)も、アジアの需要を見越してタイでの生産開始を予定している。
図5 バイオマスプラスチックメーカーの動向
バイオマスプラスチックメーカーの動向
 
出所:各メーカーのwebサイト情報などを基に三菱総合研究所作成

日本国内の需要創出を起点に好循環実現を

図2に示すように、日本のタイへの化学・石油化学分野での直接投資額は第1位を保っており、また図5に示したように、バイオマスプラスチックの分野でも複数の日本企業が技術開発・商用生産を始めている。しかし、図4に示したポリ乳酸の実績からも分かるように、現状、タイのバイオマスプラスチックの輸出先としては、中国、韓国、欧米各国が上位を占め、日本はわずか2%を占めるにすぎない。日本では、バイオマスプラスチックの利用拡大を温暖化対策の1つとして位置づけており、地球温暖化対策計画(令和3年閣議決定)では2030年の国内出荷量目標を正味70万トン程度(バイオマス混合素材を含め197万トン)としている。しかし、現状のバイオマスプラスチック利用量は正味10万トン程度であり、目標を達成するには、あと5年で60万トンほどの大幅な利用拡大が必要だ。

バイオマス資源の工業利用は、食料との競合や、生態系保全を考慮する必要がある。日本では、国内の森林資源や食料生産と競合しない耕作放棄地でのバイオマス栽培による原料確保を第一に考えるべきであるが、それだけでは目標達成は難しい。このように、安定的なバイオマスプラスチックの海外調達先を確保したい日本にとって、わが国の企業が複数進出しており、国策としてバイオマスの高付加価値化を目指すタイとは、バイオマスプラスチックの需給拡大によってWIN-WINの関係を構築していける可能性がある。
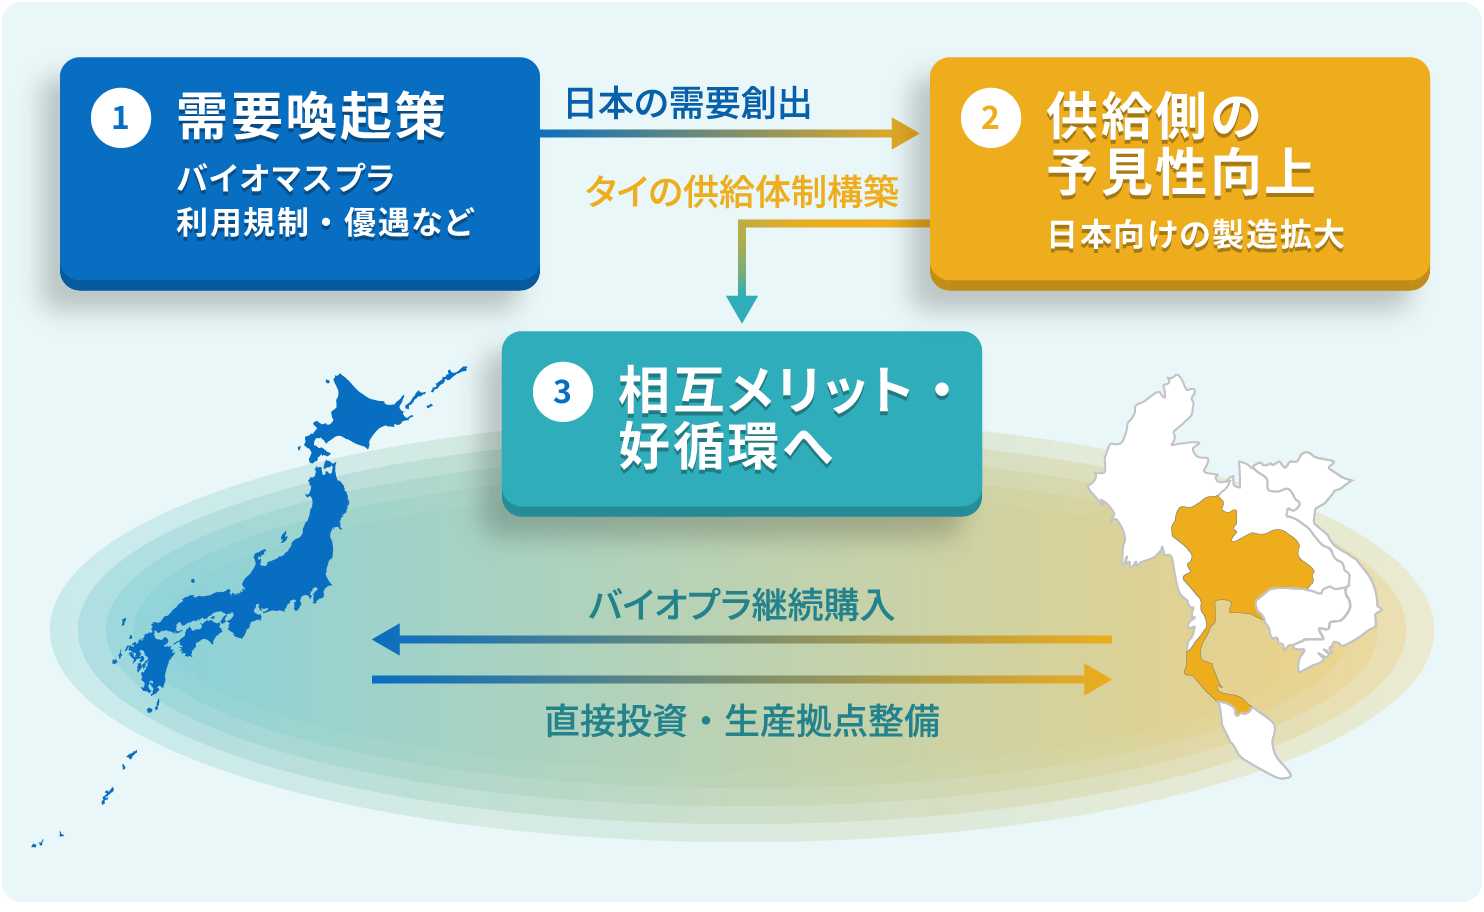
図6 2国間のWIN-WINスキームイメージ
2国間のWIN-WINスキームイメージ
 
三菱総合研究所作成
図6に示すように、数十万トンオーダーの需要を創出すれば、タイに進出している企業は将来需要を見越してさらなる投資ができる。これにより、バイオマスプラスチックの継続売買の関係が構築できれば、日本にとっては温室効果ガスの削減目標の実現に加え、CN下でのプラスチック資源の安定的・継続的な確保につながる。もちろんタイにとっても、バイオマス産業の高付加価値化につながり、経済の成長・安定化、都市と農村の格差是正などの効果が期待できる。

しかし、このような関係構築の起点となる日本での大きな需要喚起は、現実には容易ではない。バイオマスプラスチックは、石油由来のプラスチックに比べて価格が高いため、利用拡大を実現するには、市場原理に任せるのではなく、政策的に日本のバイオマスプラスチック需要の拡大に取り組むことが必要である。具体的な政策としては、「公共調達品目におけるバイオマスプラスチック利用要件の追加・強化」や「使い捨てプラスチックの有料化(バイオマスプラスチック製を無料優遇)」「各種リサイクル法の見直し(バイオマスプラスチックの利用優遇)」「自治体指定ごみ袋のバイオマスプラスチック利用(ごみ処理方法の見直し)」などを推進していくべきだ。

バイオマスプラスチックを両国のCN・CE進展の重要品目として、官民が足並みをそろえて、その需給拡大に取り組み、これを起点にWIN-WINの良好な関係構築を図っていくことが重要だ。

著者紹介

年別一覧

関連するナレッジ・コラム

ナレッジ・コラムに関するお問い合わせや、取材のお申し込み、
寄稿や講演の依頼などその他のお問い合わせにつきましても
フォームよりお問い合わせいただけます。