





ホルムズ海峡の封鎖をきっかけに、この冬の灯油不足を心配する声が寒冷地を中心に広がっている。実際の需給はどうなのか。政府統計で在庫・生産・輸出入を前年・前々年と比べると、量は「2年前並み」を確保した一方で、冬を乗り切る余裕は薄いという姿が浮かぶ※1。
この冬、灯油は大丈夫?
統計から読み解く今冬の灯油事情
タグから探す
2026年11月19日

なぜこの冬に灯油不足が懸念されるのか
2026年3月以降、ホルムズ海峡の封鎖で中東からの原油の流れが滞り、国内の製油所は稼働を落とした。灯油は同じ3月に在庫を大きく取り崩し、3月末の在庫は116万kLと前年を3割下回った。
秋に入ると価格の高さが目立ち始めた。経済産業省の石油製品小売市況調査によると、灯油の店頭価格は11月9日時点で全国平均1L 143.8円と、前年同期(122.8円)より21円高い。補助金で約43円(10月時点)押し下げられてなお、この水準だ。上昇が大きいのは北海道で、店頭156.9円、配達160.2円と、いずれも前年より約32円(25%前後)高い。前年は全国平均を下回っていた配達価格が、今年は上回っている。今年はナフサでも、供給不安から発注が急増して流通が混乱した前例がある。灯油需要の大きい寒冷地を中心に「この冬は足りるのか」という不安が広がっていると考えられる。
秋に入ると価格の高さが目立ち始めた。経済産業省の石油製品小売市況調査によると、灯油の店頭価格は11月9日時点で全国平均1L 143.8円と、前年同期(122.8円)より21円高い。補助金で約43円(10月時点)押し下げられてなお、この水準だ。上昇が大きいのは北海道で、店頭156.9円、配達160.2円と、いずれも前年より約32円(25%前後)高い。前年は全国平均を下回っていた配達価格が、今年は上回っている。今年はナフサでも、供給不安から発注が急増して流通が混乱した前例がある。灯油需要の大きい寒冷地を中心に「この冬は足りるのか」という不安が広がっていると考えられる。
統計から見える今冬の灯油
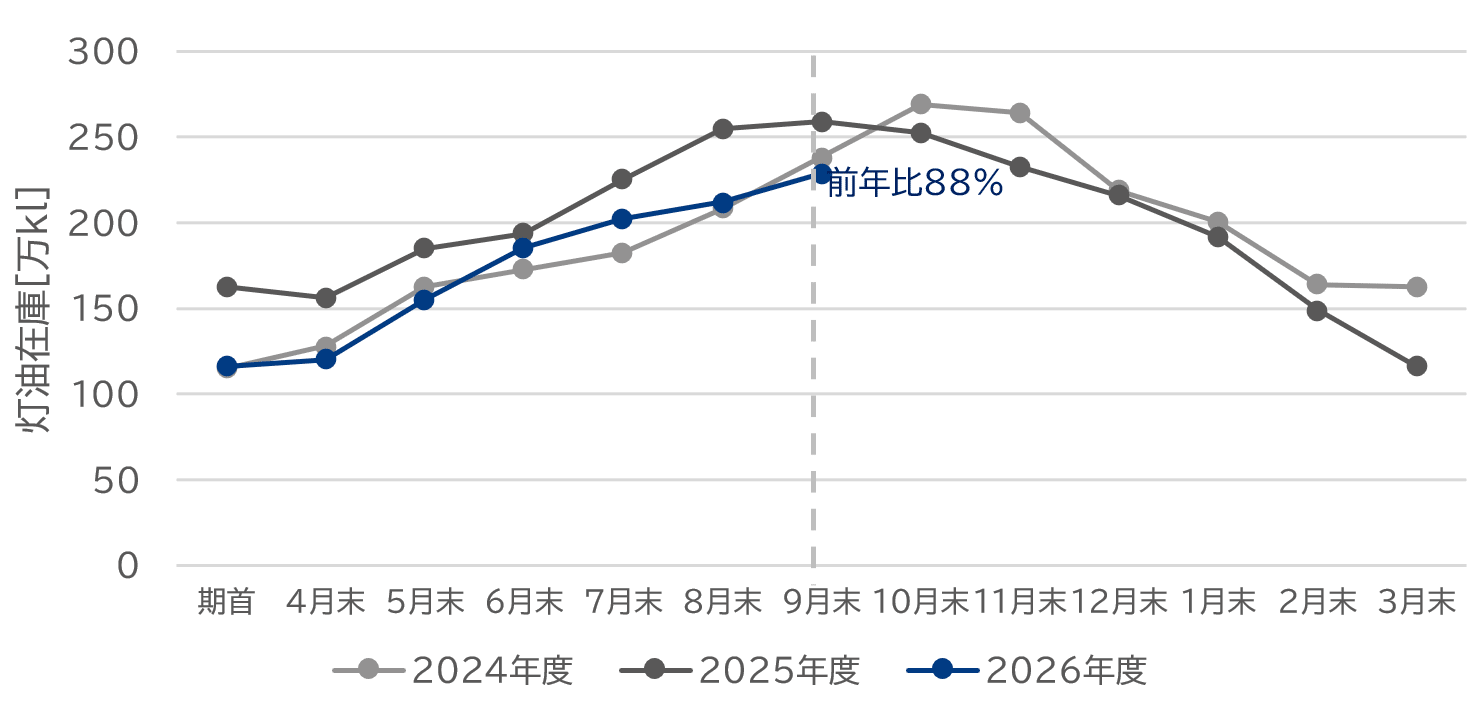
結論から言えば、在庫量だけを見ればこれから迎える冬は「2年前並み」であり、ただちに足りなくなる水準ではない。資源・エネルギー統計によれば、9月末の灯油在庫は229万kL。前年(259万kL)の88%にとどまるが、2024年(238万kL)とはほぼ同じ水準である。前年比が低いのは、昨冬の取り崩しで春の出発点が低かったためだ。3月末から8月末までの積み増し量は96万kLで、例年(92〜93万kL)と変わらない。
ただし中身は違う。4~8月の輸入は18万kLと前年(31万kL)を大きく下回り、輸出は30万kLと前年(19万kL)を上回った。積み増しは国内生産頼みだった。その生産も、8月は42万kLと過去5年の8月で最少だった。製油所がジェット燃料を優先し、中間留分(ジェット燃料・灯油・軽油)に占める灯油の割合は9.6%と、例年の12~17%を下回った。9月にはこの割合が14.9%へ戻り、灯油生産は前年比23%増の69万kLと、冬に向けた増産が始まっている。
それでも余裕は大きくない。冬季(10~3月)の灯油生産は年々減っており、2025/26年冬は616万kLと4年前(819万kL)より約25%少ない。昨冬と同じ生産・輸入・需要・輸出が続くと仮定した機械的な試算では、3月末の在庫は約93万kLとなり、直近2年(116万kL、163万kL)を下回る。ただちに供給不足に陥る状況ではないが、寒波による需要の上振れや供給の目詰まりを吸収する「のりしろ」は薄い。
ただし中身は違う。4~8月の輸入は18万kLと前年(31万kL)を大きく下回り、輸出は30万kLと前年(19万kL)を上回った。積み増しは国内生産頼みだった。その生産も、8月は42万kLと過去5年の8月で最少だった。製油所がジェット燃料を優先し、中間留分(ジェット燃料・灯油・軽油)に占める灯油の割合は9.6%と、例年の12~17%を下回った。9月にはこの割合が14.9%へ戻り、灯油生産は前年比23%増の69万kLと、冬に向けた増産が始まっている。
それでも余裕は大きくない。冬季(10~3月)の灯油生産は年々減っており、2025/26年冬は616万kLと4年前(819万kL)より約25%少ない。昨冬と同じ生産・輸入・需要・輸出が続くと仮定した機械的な試算では、3月末の在庫は約93万kLとなり、直近2年(116万kL、163万kL)を下回る。ただちに供給不足に陥る状況ではないが、寒波による需要の上振れや供給の目詰まりを吸収する「のりしろ」は薄い。
図表 灯油在庫の推移
出所:資源・エネルギー統計より三菱総合研究所作成
今後の留意点は何か
今冬の灯油需給は、在庫そのものより「補給が続くか」で決まる。注目したいのは次の4点だ。
- 製油所の生産配分:例年、10月以降は中間留分に占める灯油の割合が2割前後へ上がり、1月には25〜30%に達する。9月の戻りが続くかが最初の試金石だ。
- 原油の調達:9月は原油輸入が前年比18%減った一方、処理量は4%増え、原油在庫を約200万kL取り崩した。輸入が戻らなければ、灯油の増産にも限界がある。
- 灯油の輸出入:昨年比で年度の前半では輸出が増えている。例年冬には灯油の輸入が増えるが、この冬も例年並みの輸入に戻るか。逆に、年度の前半並みで輸出が冬も続けば、在庫は早く減る。
- 寒波と地域差:赤澤経済産業大臣は国内で必要量を確保できているとしつつ、地域的な供給の偏りを認め、元売りに前年同月並みの販売を求めている※2。全国の統計だけではこの偏りは見えない。寒波の際は、地域の店頭や配送の状況にも目を配りたい。
※1:本稿は、2026年11月11日公表の給油所小売価格調査、2026年11月16日公表の資源・エネルギー統計及び生産動態統計のデータに基づいている。
※2:2026年10月16日赤澤経済産業大臣の閣議後記者会見の概要
https://www.meti.go.jp/speeches/kaiken/
著者紹介
ここで記載の内容は、掲載時点の筆者の個人的な見解で所属組織の立場や意見とは異なる場合があります。