全世代型社会保障を目指す中で、高齢者の医療・介護の窓口負担をどう見直すかが、1つの論点になっている。自民党と日本維新の会は、後期高齢者医療制度の保険料や窓口負担を決める際に、株式の配当などの金融所得を勘案することで合意した。2025年11月21日に閣議決定した経済政策※1に明記し、2026年の通常国会での法制化を目指している。今回のコラムでは、「金融所得の勘案」に至る背景とその効果を整理し、その上で後期高齢者の負担能力の判定に金融所得を用いることの意義を考えていきたい。
タグから探す
2026年02月27日

高齢者の保険料・窓口負担見直しをめぐる議論
高齢者の保険料・窓口負担引き上げが議論される背景
少子高齢化と医療技術の進歩により、医療費・介護費は増え続け、日本の社会保障財政は一段と厳しくなっている。医療費だけを見ても、75歳以上の高齢者の医療費の約4割を現役世代の保険料で賄っているのが現状であり、今後も現役世代の負担は増えていくと見込まれている。
こうした状況を踏まえ、政府は2023年に「全世代型社会保障構築を目指す改革の道筋(改革工程)」※2を取りまとめた。この改革工程では、年齢ではなく負担能力に応じて全世代で支え合うことを目指し、医療・介護の窓口負担や保険料負担の見直しを進める、としている。具体的な論点は、①負担能力を判断するための「所得」に金融資産や金融所得をどこまで含めるか(所得範囲)、②医療費や介護費の窓口負担割合を決める所得水準をどのように見直すか(所得水準)、の2点である。
自民党(以下、自民)・日本維新の会(以下、維新)両党の合意は、とりわけ①の「所得範囲」の見直しに一歩踏み込むものであり、今後、②の窓口負担割合を決める「所得水準」の見直しにもつながっていくと考えられる。
こうした状況を踏まえ、政府は2023年に「全世代型社会保障構築を目指す改革の道筋(改革工程)」※2を取りまとめた。この改革工程では、年齢ではなく負担能力に応じて全世代で支え合うことを目指し、医療・介護の窓口負担や保険料負担の見直しを進める、としている。具体的な論点は、①負担能力を判断するための「所得」に金融資産や金融所得をどこまで含めるか(所得範囲)、②医療費や介護費の窓口負担割合を決める所得水準をどのように見直すか(所得水準)、の2点である。
自民党(以下、自民)・日本維新の会(以下、維新)両党の合意は、とりわけ①の「所得範囲」の見直しに一歩踏み込むものであり、今後、②の窓口負担割合を決める「所得水準」の見直しにもつながっていくと考えられる。
後期高齢者の負担能力判定の仕組み
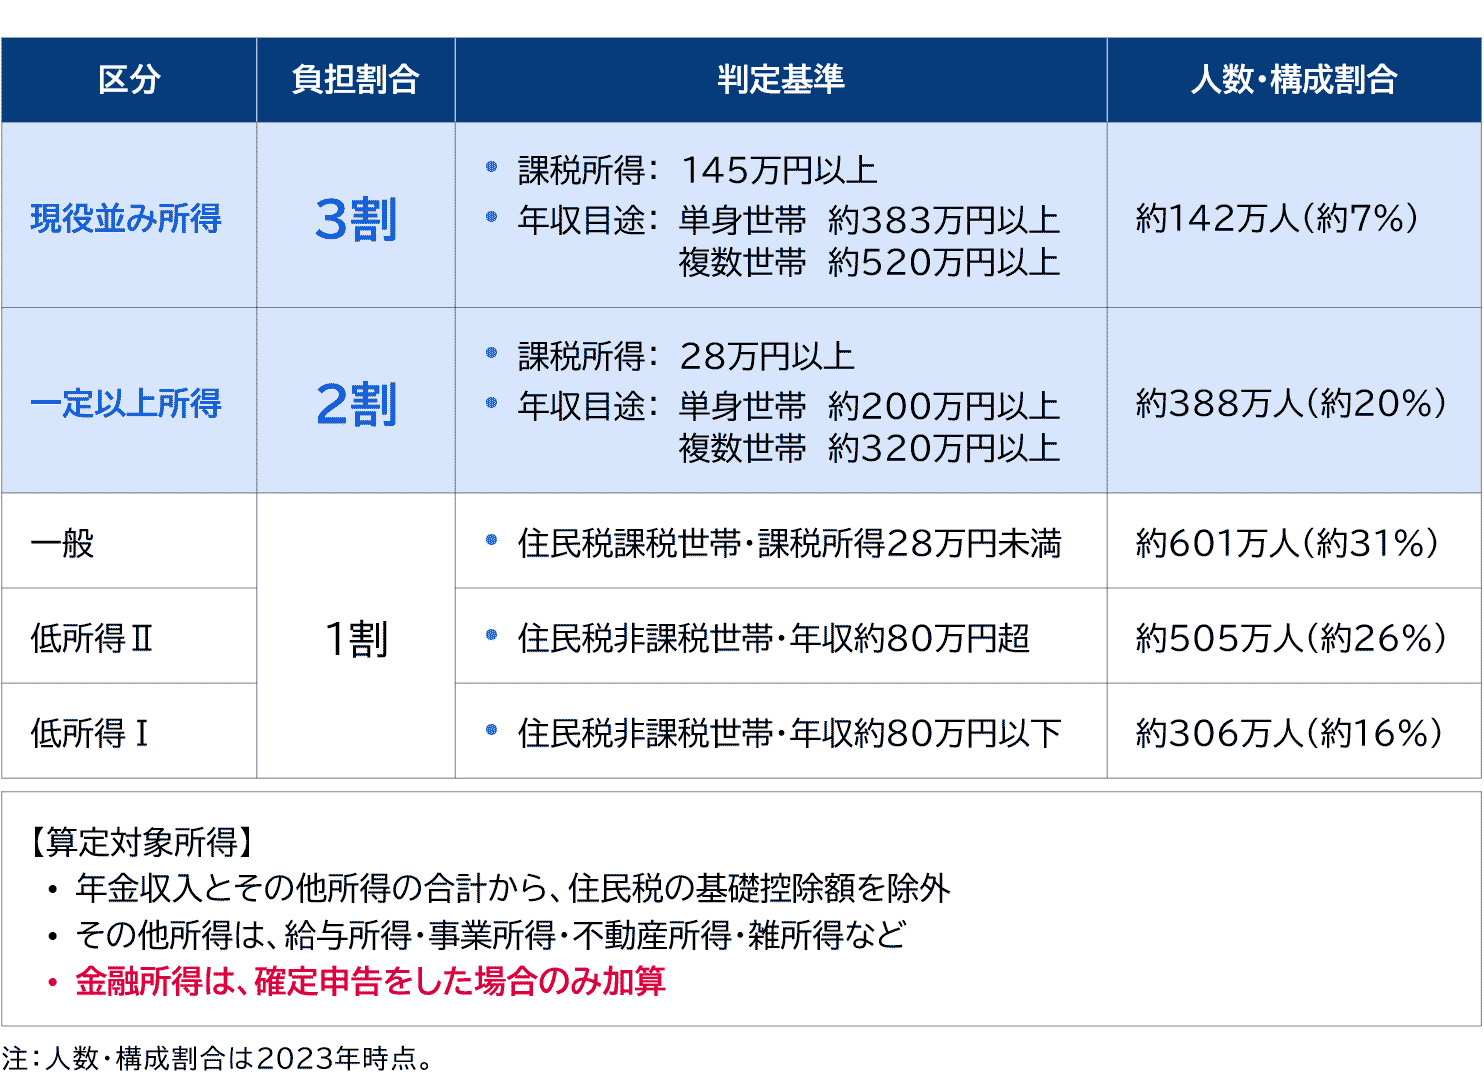
最初に、現在の後期高齢者(主に75歳以上)の医療費の窓口負担割合を決める所得基準を確認しておきたい※3。夫婦など複数人の世帯を例にとると、年収約520万円以上(いわゆる「現役並み所得」)なら3割負担、年収約320万円以上(「一定以上所得」)なら2割負担、それを下回ると1割負担となっている(図表1)。今後は、この負担割合を左右する「現役並み所得」「一定以上所得」の水準(図表1中の青背景部分)をどのように見直すかが、本格的な論点になっていく見込みである。
図表1 後期高齢者医療費における現状の窓口負担割合の所得基準
出所:厚生労働省「社会保障審議会(医療保険部会)、第201回(2025年10月23日開催)」資料を基に三菱総合研究所作成
https://www.wam.go.jp/gyoseiShiryou/detail?gno=21972(閲覧日:2026年1月13日)
https://www.wam.go.jp/
金融所得の勘案が問題となる背景
続いて、自民・維新両党の合意で焦点となっている「金融所得」の扱いを整理しておきたい。現在、金融所得は確定申告をした場合に限り、保険料や窓口負担割合を決める際の所得として勘案される※4。つまり、確定申告の有無で、収入の実態は同じでも窓口負担割合や保険料額が変わるケースがあるため、公平性の観点から是正すべきとの指摘がなされている。後期高齢者の所得判定に、確定申告をしていない金融所得も含めていくことは、連立合意書で掲げられた「年齢によらない真に公平な応能負担」の実現に向けた1つの具体策といえる。
金融所得を負担能力判定に勘案する意義
金融所得勘案により窓口負担増となる高齢者はどの程度いるのか
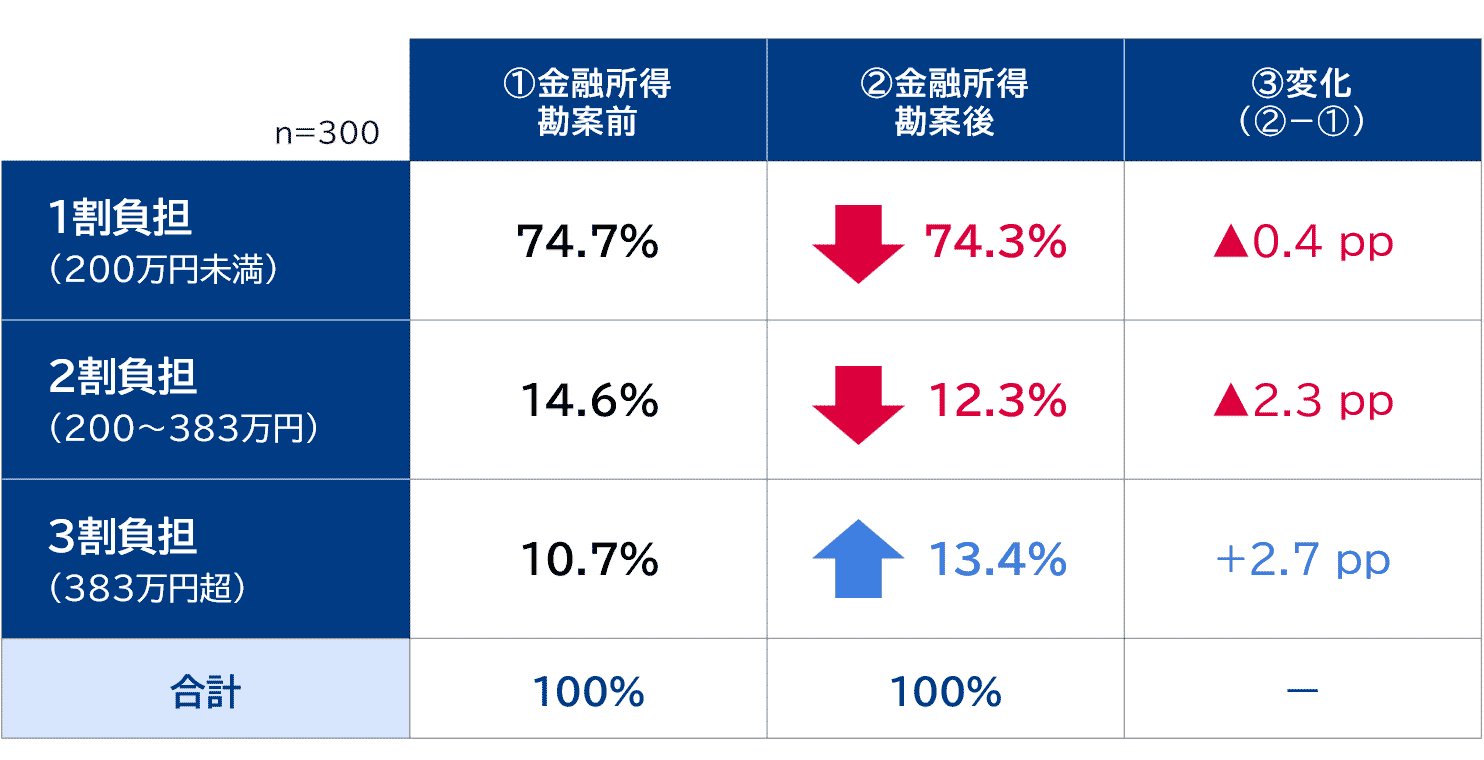
それでは、金融所得を勘案することにより、後期高齢者の窓口負担割合の分布はどのように変化するのであろうか。公的統計では、所得種類(給与所得、金融所得など)ごとのデータ整備が不十分なため、当社調査※5を基に株式配当を金融所得とみなし、金融所得の勘案前後での単身高齢世帯における窓口負担割合の構成変化を、所定のシナリオ※6で試算した。その結果は、1割負担が0.4%ポイント、2割負担が2.3%ポイント減少し、3割負担が2.7%ポイント増加となった(図表2)。金融所得勘案により、「1割負担」「一定以上所得(2割負担)」に該当する世帯のうち、平均を大きく上回る有価証券などを保有する世帯が高負担割合階層へシフトする。ただし、高所得水準にある高齢世帯の多くは、金融所得を勘案しない従来の基準ですでに「現役並み所得(3割負担)」や「一定以上所得(2割負担)」に該当しており、金融所得の勘案前後で分布に大きな変化は見られなかった(図表2)。
図表2 金融所得勘案による窓口負担割合の構成変化(75歳以上の単身世帯)
出所:三菱総合研究所「生活者市場予測システム—2025年度シニア調査」を基に三菱総合研究所作成
生活者市場予測システム(mif)
生活者市場予測システム(mif)
金融所得勘案の意義は、世代内分配の意識向上
次に、金融所得の勘案による財政への影響(医療保険制度の財源がどの程度増えるか)を試算した。図表2の窓口負担割合の分布の変化が二人以上世帯でも同様に発生するとの想定で、金融所得勘案前後の窓口負担額の差分を試算した※7。その結果、75歳以上の高齢医療費では600億円弱の窓口負担の増加が見込まれた※8。
医療給付費が42兆円規模※9であることを考慮すると、金融所得勘案の財政健全化効果は限定的ではあるが、金融所得の勘案の重要な意義は、財政健全化に加えて世代内の再分配効果にもある。図表2の通り、金融所得勘案により窓口負担割合引き上げの対象となる高齢者は、同じ高齢世代内でも比較的恵まれた人々といえよう。二人以上世帯の場合、例えば、「夫が厚生年金、妻が第3号被保険者」の平均的な年金受給額250万円の二人世帯(1割負担に相当)が、「一定以上所得(2割負担)」に該当する年収320万円を得るためには70万円相当の所得上乗せが必要となる。仮にリスク分散を考慮した資産配分のもとで70万円の利子・配当所得を確保するためには、1億円近い金融資産が必要となる※10。当社調査では、金融資産1億円以上を保有する高齢世帯は高齢世代全体で4%にとどまる。つまり財政健全化効果は限られるものの、高齢世代内でも高額の金融資産を保有し、相対的に余裕のある層に追加負担を求めることになるため、再分配政策としての意義は十分あると考えられる。
また、金融資産保有額は、高齢世代に限らず全世代を通じて格差がある。全世代を通じた世代内格差を緩和するためには、金融所得に加え、金融資産も考慮に入れた応能負担の強化がカギとなる。金融所得を勘案して高齢者の負担能力を判定していくことは、世代間の負担見直しだけでなく、世代内分配効果の向上に向けた取り組みの第一歩であることを、国民に丁寧に説明していくことが重要である。
医療給付費が42兆円規模※9であることを考慮すると、金融所得勘案の財政健全化効果は限定的ではあるが、金融所得の勘案の重要な意義は、財政健全化に加えて世代内の再分配効果にもある。図表2の通り、金融所得勘案により窓口負担割合引き上げの対象となる高齢者は、同じ高齢世代内でも比較的恵まれた人々といえよう。二人以上世帯の場合、例えば、「夫が厚生年金、妻が第3号被保険者」の平均的な年金受給額250万円の二人世帯(1割負担に相当)が、「一定以上所得(2割負担)」に該当する年収320万円を得るためには70万円相当の所得上乗せが必要となる。仮にリスク分散を考慮した資産配分のもとで70万円の利子・配当所得を確保するためには、1億円近い金融資産が必要となる※10。当社調査では、金融資産1億円以上を保有する高齢世帯は高齢世代全体で4%にとどまる。つまり財政健全化効果は限られるものの、高齢世代内でも高額の金融資産を保有し、相対的に余裕のある層に追加負担を求めることになるため、再分配政策としての意義は十分あると考えられる。
また、金融資産保有額は、高齢世代に限らず全世代を通じて格差がある。全世代を通じた世代内格差を緩和するためには、金融所得に加え、金融資産も考慮に入れた応能負担の強化がカギとなる。金融所得を勘案して高齢者の負担能力を判定していくことは、世代間の負担見直しだけでなく、世代内分配効果の向上に向けた取り組みの第一歩であることを、国民に丁寧に説明していくことが重要である。
今後、後期高齢者の金融所得の増加が見込まれる
上述の通り、金融所得勘案による財政健全化効果は限定的であったが、今後はそのインパクトが増していくと考えられる。
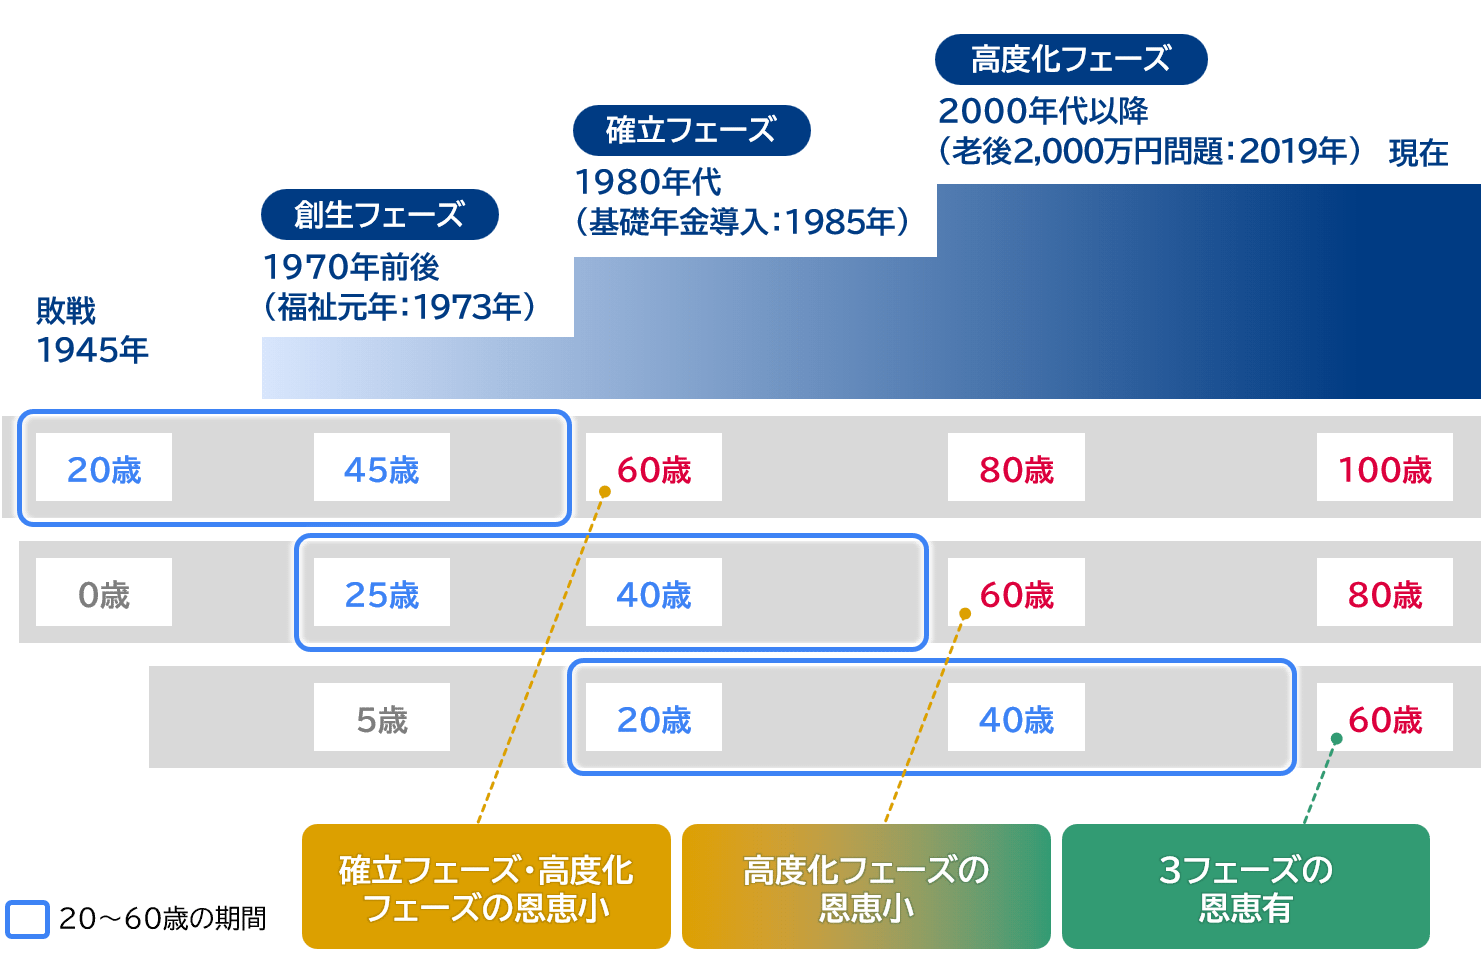
戦後の日本では、おおまかに3つのフェーズを通じて、老後資金形成を支える環境整備が進んできた(図表3)。具体的には、1970年前後の公的年金の「創生フェーズ」、1980年代の公的年金の「確立フェーズ」、そして2000年代以降の私的運用の「高度化フェーズ」である。
現在の後期高齢者はライフサイクルのめぐりあわせから、老後資金形成の利便性向上の恩恵の享受が難しかった。しかしこれからの後期高齢者は、厚生年金の普及、iDeCoやNISAなどの運用手段拡充といった3つのフェーズの恩恵を利用することで、老後資金などに向けた個人の資産形成がより充実していくことが見込まれる。
戦後の日本では、おおまかに3つのフェーズを通じて、老後資金形成を支える環境整備が進んできた(図表3)。具体的には、1970年前後の公的年金の「創生フェーズ」、1980年代の公的年金の「確立フェーズ」、そして2000年代以降の私的運用の「高度化フェーズ」である。
現在の後期高齢者はライフサイクルのめぐりあわせから、老後資金形成の利便性向上の恩恵の享受が難しかった。しかしこれからの後期高齢者は、厚生年金の普及、iDeCoやNISAなどの運用手段拡充といった3つのフェーズの恩恵を利用することで、老後資金などに向けた個人の資産形成がより充実していくことが見込まれる。
図表3 年金制度・運用環境の3つのフェーズと各世代の年齢
出所:厚生労働省「社会保障の歴史」を基に三菱総合研究所作成
https://www.mhlw.go.jp/stf/newpage_21480.html(閲覧日:2026年1月13日)
https://www.mhlw.go.jp/
実際、金融資産の蓄積も着実に進んでいる。相続税の申告対象となった相続財産のうち、金融資産(預貯金と有価証券)の額は、1990年の約3兆円弱から、2023年には約12兆円弱へと増加している(図表4)。このうち、金融資産の4割程度を70歳以上の高齢者が保有しているとされ、足もとの株価上昇も追い風となって、金融資産とそこから生まれる金融所得はいっそう増えていると見られる。実際、後期高齢世帯の利子・配当所得は、2008年から2024年にかけておよそ1.6倍に増加している※11。
図表4 種類別相続財産
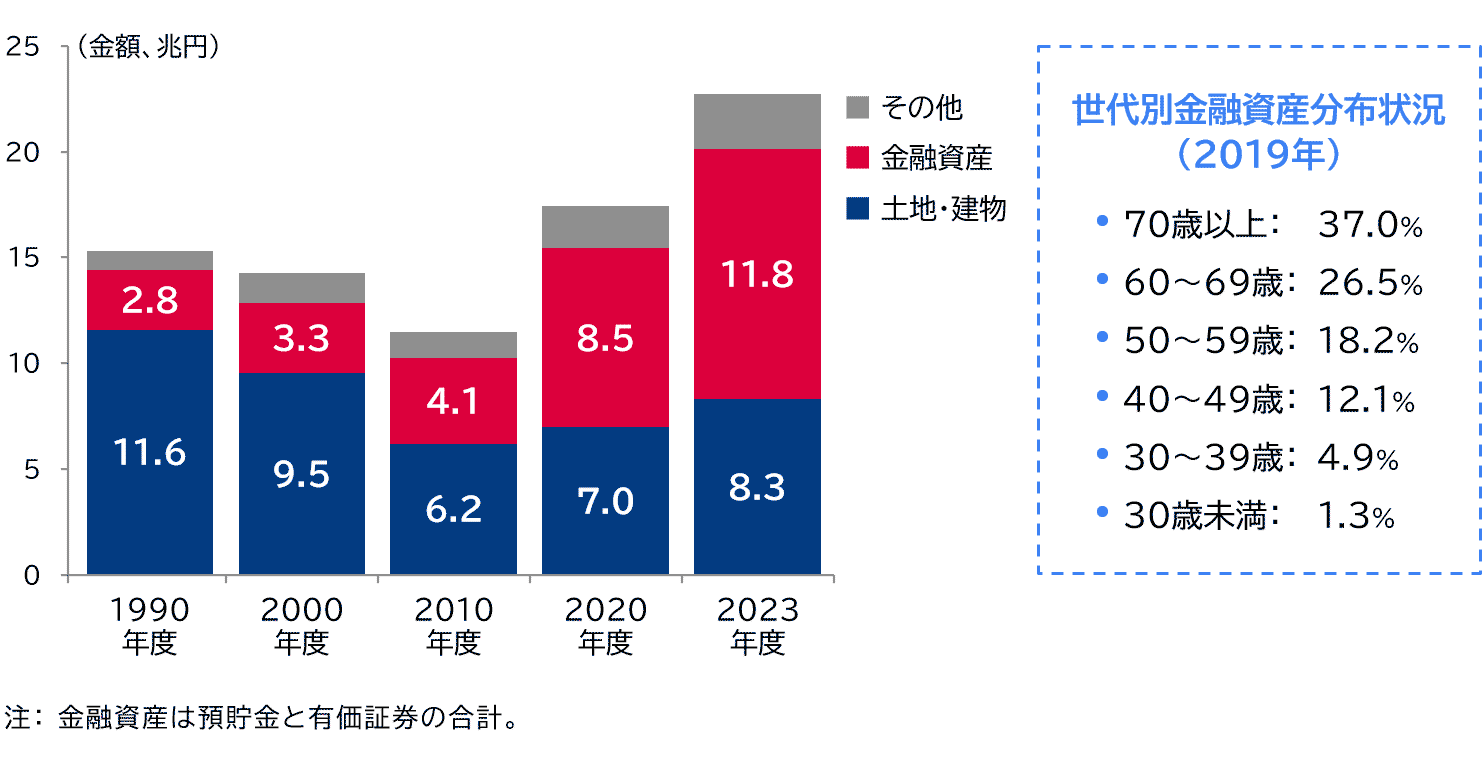
出所:以下を基に三菱総合研究所作成(年度ベース)
国税庁(長期時系列データ)
https://www.nta.go.jp/publication/statistics/kokuzeicho/jikeiretsu/01.htm(閲覧日:2026年1月13日)
内閣府「令和6年版高齢社会白書」
https://www8.cao.go.jp/kourei/whitepaper/index-w.html(閲覧日:2026年1月13日)
国税庁(長期時系列データ)
https://www.nta.go.jp/
内閣府「令和6年版高齢社会白書」
https://www8.cao.go.jp/
社会保障の応能負担強化に向けて
金融所得を負担能力の判定に勘案することは、株式売却などを除けば、保有している金融資産の元本を取り崩す必要がない点でも、高齢者の理解を得やすいと考えられる。ここまで見てきたように、老後資金形成をめぐる環境整備の成果も着実に現れていることを踏まえると、応能負担強化の第一歩として、後期高齢者医療費の負担能力判定に金融所得を反映させることは、妥当な選択といえる。
一方、金融所得を負担能力の判定に反映させるには、2026年2月からの特別国会で想定される法改正だけでなく、金融機関・税務署・市町村などが金融所得の情報を把握できるようにするためのデータベース整備やシステム改修など、実務面での体制づくりも欠かせない。今後整備する体制は、後期高齢者医療費にとどまらず、社会保障制度全般での金融資産を考慮した応能負担強化までを展望しておく必要があろう。その意味で金融所得の効率的な把握に加え、将来的に金融資産そのものも対象に含められるような拡張性を持たせておくことが望ましい。言うは易しだが、体制整備にはシステム改修だけでなく、関連する業務プロセスや人員配置の変更も伴うため、相応の時間やコストを要する。費用対効果の観点から体制整備のあり方を検討していくことも求められる。
上述の通り課題は山積しているが、応能負担を実現し、社会保障制度の持続性を高めていくためには、できる限り早急な整備が望まれる。そのためには、応能負担の強化により負担増となる層も含めて、国民から「社会保障制度の維持がわれわれの安心な生活にとって必要不可欠である」との理解を得ておくことが前提となる。政府には、短期だけでなく長期の視点から、金融資産・金融所得を負担能力に勘案する意義について丁寧に説明していくことを期待したい。
一方、金融所得を負担能力の判定に反映させるには、2026年2月からの特別国会で想定される法改正だけでなく、金融機関・税務署・市町村などが金融所得の情報を把握できるようにするためのデータベース整備やシステム改修など、実務面での体制づくりも欠かせない。今後整備する体制は、後期高齢者医療費にとどまらず、社会保障制度全般での金融資産を考慮した応能負担強化までを展望しておく必要があろう。その意味で金融所得の効率的な把握に加え、将来的に金融資産そのものも対象に含められるような拡張性を持たせておくことが望ましい。言うは易しだが、体制整備にはシステム改修だけでなく、関連する業務プロセスや人員配置の変更も伴うため、相応の時間やコストを要する。費用対効果の観点から体制整備のあり方を検討していくことも求められる。
上述の通り課題は山積しているが、応能負担を実現し、社会保障制度の持続性を高めていくためには、できる限り早急な整備が望まれる。そのためには、応能負担の強化により負担増となる層も含めて、国民から「社会保障制度の維持がわれわれの安心な生活にとって必要不可欠である」との理解を得ておくことが前提となる。政府には、短期だけでなく長期の視点から、金融資産・金融所得を負担能力に勘案する意義について丁寧に説明していくことを期待したい。
※1:内閣府「「強い経済」を実現する総合経済対策 ~日本と日本人の底力で不安を希望に変える~(2025年11月21日)」
https://www5.cao.go.jp/
※2:内閣官房「全世代型社会保障構築を目指す改革の道筋(改革工程)について」
https://www.cas.go.jp/
※3:介護費の自己負担割合を判断する所得基準は別途、設定。3割負担は単身世帯で年収340万円以上、複数世帯で年収463万円以上、2割負担は単身世帯で年収280万円以上、複数世帯で年収346万円以上。また、利子・配当所得も所得判定に含まれる。
※4:金融所得のうち、確定申告を行うかどうか本人が選択できる上場株式配当などの所得は、確定申告の有無により医療・介護における保険料や窓口負担などの多寡が変わる構造となっている。
※5:三菱総合研究所「生活者市場予測システム—2025年度シニア調査」。
生活者市場予測システム(mif)
※6:当社アンケートでは、「①世帯総収入」「②預貯金保有額」「③有価証券・仮想通貨保有額」の情報を収集している。「④利子所得」は「②預貯金保有額」×「預貯金金利0.3%」、「⑤配当所得」は「③有価証券・仮想通貨保有額」×「配当利回り2%」として算出した。「③有価証券・仮想通貨保有額」には債券保有額なども含まれるが、全てを株式で保有すると仮定した(これにより、金融所得勘案の効果は過大に見積もられる可能性があるが、効果の最大値を把握する目的でこのような仮定を置いた)。「①世帯総収入」から「④利子所得」、「⑤配当所得」を控除した「⑥利子・配当加算なし所得」を現状の窓口負担割合の判定所得、「⑥利子・配当加算なし所得」に「⑦配当所得」を加算する「⑧配当加算あり所得」を新たな窓口負担割合の判定所得と想定し、各々の1割・2割・3割負担の構成比を算出した。当社アンケートは、厚生労働者調査の結果(1割負担:73%、2割負担20%、3割負担:7%)と2割負担、3割負担の構成比と異なることに留意が必要。
参考:厚生労働省調査(第206回社会保障審議会医療保険部会、資料2-1)
https://www.mhlw.go.jp/
※7:75歳以上人口2,078万人、二人以上世帯の割合40.4%、単身世帯の割合59.6%、1人当たり医療費95万円とした。
以下を参考に設定(閲覧日はいずれも2026年1月20日)。
75歳以上人口:内閣府「令和7年版高齢社会白書」の2024年実績
https://www8.cao.go.jp/
二人以上世帯と単身世帯の割合:国立社会保障・人口問題研究所「「日本の世帯数の将来推計(全国推計) 令和6(2024)年推計」の2025年予想
https://www.ipss.go.jp/
1人当たり医療費は厚生労働省「医療保険に関する基礎資料(令和4年度)、年齢階級別1人当たり医療費」
https://www.mhlw.go.jp/
※8:当社調査の対象集団は実態に比べて所得水準が高いため、647億円という金額は過大に見積もられている可能性がある。本来は647億円よりも小さくなると考えられるため、財政への影響は限定的である点は変わらない。
※9:厚生労働省「令和5(2023)年度 国民医療費の概況」
https://www.mhlw.go.jp/
※10:例えば、預貯金7割、株式3割の分散投資を行っている場合、預貯金金利0.3%、株式配当利回り2%で得られる預貯金と株式投資合算の運用利回りは0.8%となる。0.8%の運用利回りで70万円の上乗せを確保するには、金融資産8,500万円強が必要となる。
※11:厚生労働省「社会保障審議会(医療保険部会)、第201回(2025年10月23日開催)」資料(「世代内、世代間の公平の更なる確保による全世代型社会保障の構築の推進(P27)」
https://www.mhlw.go.jp/