メイン画像

ASEANとの国際連携がもたらす日本の脱炭素の勝機

双方にメリットをもたらすバリューチェーン構築がカギ
2024年11月01日
野本 哲也

政策・経済センター野本哲也

酒井 博司

政策・経済センター酒井博司

SHARE
X
PRINT

OPINION

気候変動対応のため脱炭素化への取り組みは欠かせない。だが、エネルギーを海外に依存する日本にとって、資源の安定調達との両立は避けて通れない課題だ。ポイントは「信頼できるパートナー国との国際連携の強化」である。特に日本が連携すべき国は、成長市場として期待が高く、サプライチェーンを通じて深い関係性を持つASEAN諸国である。共に脱炭素化と省エネを推進し、相互にメリットを享受できるバリューチェーン構築を目指すことが大切だ。ここでは、国際連携の重要性や、日本のパートナー国としてのASEAN諸国の特徴、「選ばれる国」になるための日本への指針などを考えたい。

脱炭素に向けた「国際連携」を

米国航空宇宙局(NASA)の報告によると、2024年の夏は観測史上、最も暑い夏だった※1。「地球沸騰化」という言葉も生まれ、気候変動はすでに企業の事業活動へも強く影響を及ぼし始めている。

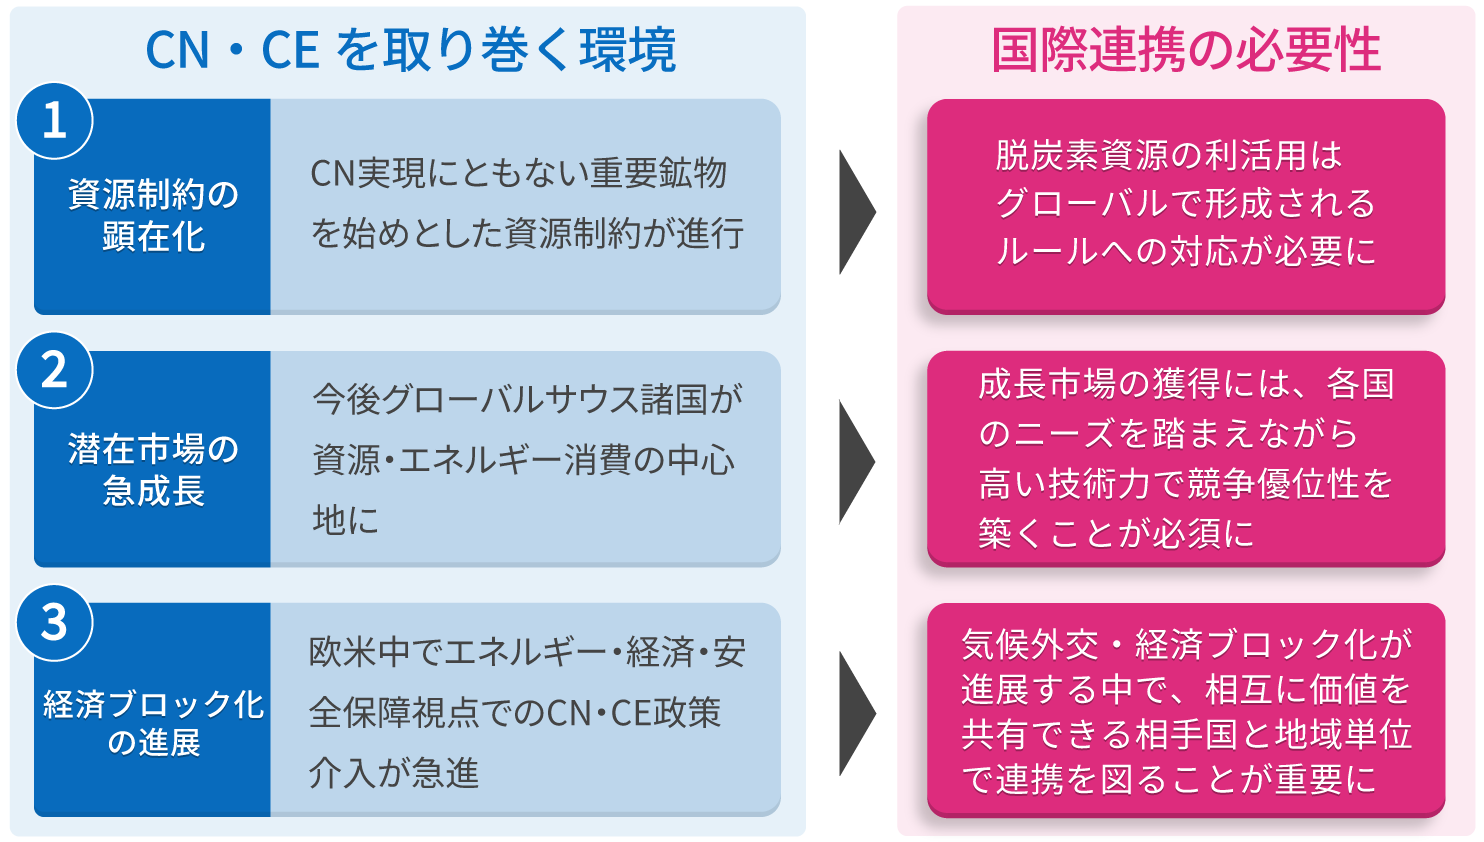
こうした状況下で、世界各国は脱炭素化に向けた取り組みを加速させている。欧州は、より野心的な2040年の排出目標を設定した。しかし他方で、エネルギーコストの上昇が産業へ影響を与え、欧州は政策の軌道修正を余儀なくされている。これは、脱炭素化とエネルギー安定供給、経済成長のバランスを取ることの難しさを端的に示している。脱炭素化の取り組みは、気候変動問題の枠を超えて、「(1)資源制約の顕在化」「(2)グローバルサウスを中心とした潜在市場の急成長」「(3)経済ブロック化の進展」を背景として、産業政策のより大きな問題へと変遷しつつあるのである。

一方で、鉱物・エネルギー資源に恵まれない日本では、その調達を海外からの輸入に頼らざるを得ない。調達コストの抑制や安定供給の維持は、日本の産業競争力に直結する重要な課題である。当社が2024年に発表したニュースリリースでは、その対策としてカーボンニュートラル(CN)とサーキュラーエコノミー(CE)を一体的に進めることで、国内資源の活用による自給率向上、削減対策費用の低減などが期待できることを示した。しかし、これ以外にも省エネ・再エネの推進、液化天然ガス(LNG)確保や脱炭素燃料の調達戦略など、さまざまな課題が山積している。

このように脱炭素化を含めた産業政策と資源の国際調達を踏まえると、今後日本にとって信頼できるパートナー国との国際連携の必要性が今まで以上に増していくだろう。例えば、「(1)資源制約の顕在化」に対しては、資源国との連携が不可欠である。脱炭素化に必要な資源は重要鉱物だけでなく森林吸収源やバイオマスなどの自然資本、CO2貯留のための地下資源など多岐にわたるが、その利活用はグローバルでのルール形成に大きく影響を受ける。このようなルール形成へ積極的に関与しつつ、脱炭素化に向けて日本として必要な脱炭素資源を安定的に確保していくための戦略が求められる。

また、「(2)グローバルサウスを中心とした潜在市場の急成長」を日本が獲得するためには、各国のニーズを踏まえながら高い技術力で競争優位性を築くことが必要不可欠となる。各国で異なる経済・エネルギー環境を踏まえ、求められる脱炭素技術の優先度を対話の中で明らかにしていくことが市場獲得に必要不可欠である。

さらに、「(3)経済ブロック化の進展」の中では、相互に価値を共有できる相手国と地域単位での連携を図っていくことが重要になるだろう。特に、パートナー国との信頼関係を構築し、日本と相手国の双方に有利となるような脱炭素価値の創出を図っていくことが欠かせない(図1)。

図1 CN・CEにおける国際連携の必要性
CN・CEにおける国際連携の必要性
 
三菱総合研究所作成

ASEAN産業構造を支える日本の直接投資

脱炭素分野での国際連携を考える際に、ぜひ注目したいのが日本と関係の深いASEAN(東南アジア諸国連合)だ。1973年の対話開始以来、さまざまな交流・連携が続き、2023年には日ASEAN友好協力50周年を迎え、包括的戦略的パートナーシップの強化を共同宣言した。

さらに日本のASEAN向け直接投資が、現地の産業構造に深く根ざし、ASEAN諸国と日本の双方に大きなメリットをもたらしていることが挙げられる。

図は国際産業連関表を用いて、産業別・国別の日本への経済波及効果を分析したものである。
図2 対外直接投資による日本への経済波及効果
対外直接投資による日本への経済波及効果
 
※いずれも縦軸は、各国の産業分野への投資需要が1単位増加した場合の日本への経済波及効果(1次波及効果)。例えば縦軸の数値が0.2の場合、当該産業・地域で1兆円の投資が行われると、日本に2,000億円の経済波及効果(生産高増加)があると解釈する。

三菱総合研究所作成
同じASEAN向けの直接投資でも、地域・産業により日本への経済波及効果は大きく異なることが示されている。また図2は、脱炭素に関連する産業を抽出している。電気自動車(EV)を含む「輸送用機械」分野では、タイ、ベトナム、フィリピンへの投資は経済波及の効果が高い。また蓄電池や省エネ空調などの「電気・光学機器」関連では、上記の国々にマレーシア、インドネシアを加えた、いわゆるASEAN5の諸国への投資が、米中と比べて相対的に大きな波及効果を生んでいることが分かる。電炉などの「基礎金属・加工金属」、太陽光発電システムなどを含む「機械・その他」でもタイやフィリピンを中心としたASEAN5が上位に挙げられる。

これらの要因として、国内のサプライチェーンが充実している中国と異なり、ASEANでは日本企業が多くの生産拠点を持ち、サプライチェーンの結びつきも強く、現地企業と相互依存関係にあることが背景にある。現地の産業構造に、日本企業の直接投資がすでに深く組み込まれており、ASEAN諸国の産業振興に大いに貢献してきた。その結果、ASEANでの生産拡大が、日本の部品や素材の需要を増加させる構造が根づいている。
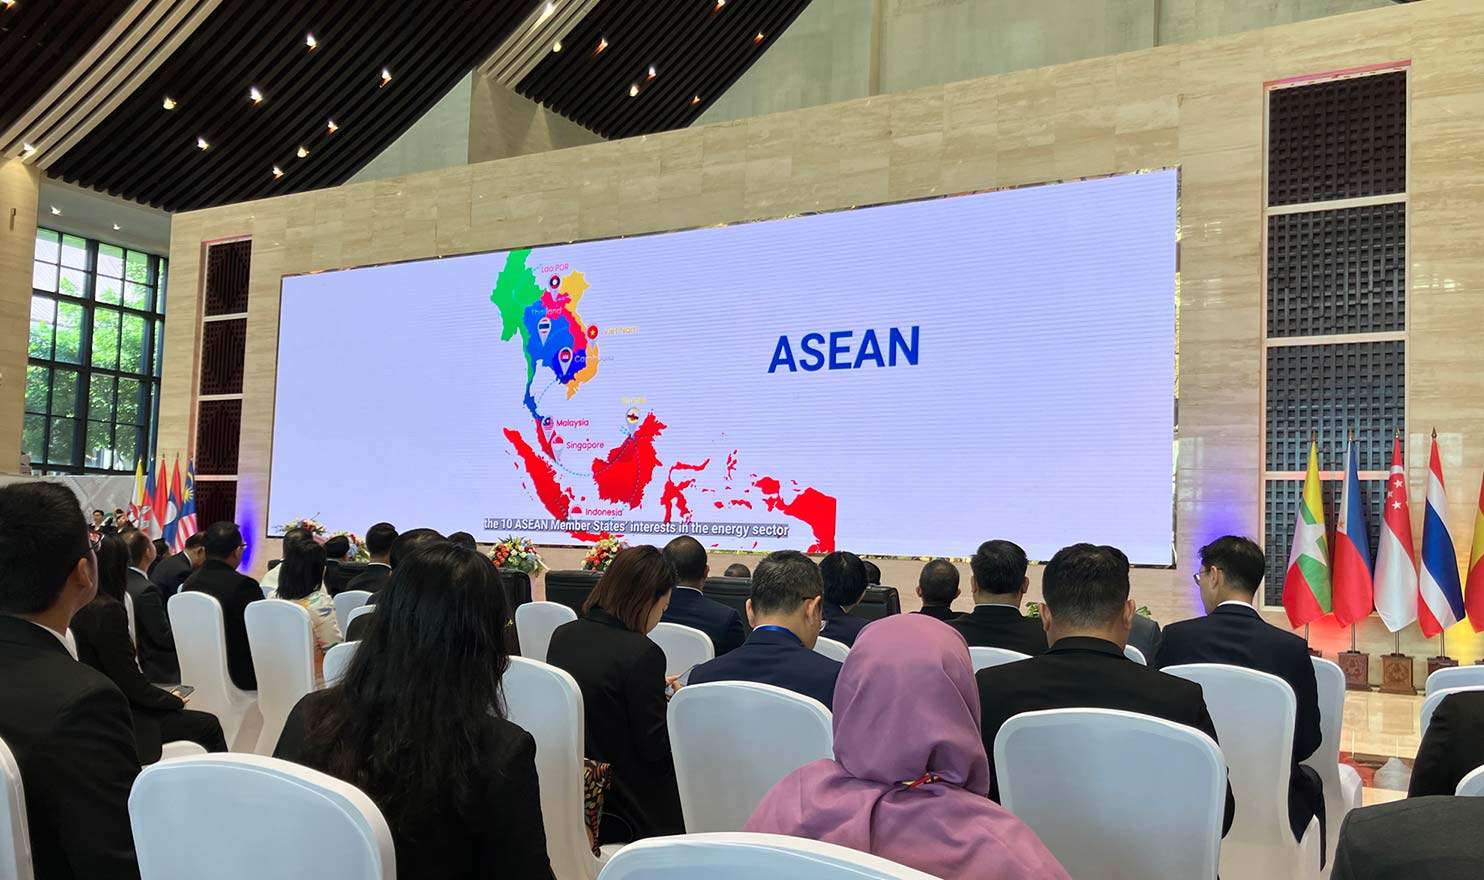
2024年9月 ASEAN エネルギービジネスフォーラム(ラオス)
「エネルギー移行の機運の高まりを感じた」
また脱炭素化の進展によって今後、産業構造の変化が見込まれる。日本は、相互にメリットを享受できるような国際連携を、産業構造の転換後も構築していくことが重要である。国際連携を維持し、引き続きASEANの経済成長を日本経済に取り込むためには、新産業で両者が便益を共有できるバリューチェーン構築を戦略的にできるか否かにかかっている。

各国間で激化する成長市場ASEANの獲得競争

もう1つ大切なことに触れたい。それはASEANの経済・産業の状況や世界経済での位置づけの変化だ。海外からのASEANへの直接投資の内訳をみると、直近で製造業が堅調に成長しており、2022年には過去最高の620億ドルに到達している。中でもエレクトロニクス(特に半導体と電子部品)やEV(特に蓄電池)領域が成長をけん引している。近年は、グローバル企業によるサプライチェーン能力強化や連結性向上を目的とした投資だけではなく、中国の新興EVメーカー群による新規投資も増えている。生産拠点としてだけでなく、消費市場としてのASEANへの関心が高まっていることが伺える。

個別企業の動きだけではない。各国政府もASEANを今後の成長市場と捉えて戦略上、重要視している。これは、脱炭素化は大きな産業構造転換を伴うとともに、国際的な制度設計やルール形成が競争力の源泉となるためである。

例えば、米国はビジネスへの誘導を前提として、再エネ電力の国際取引やCCS(CO2回収・貯留)などのASEANでの新たな脱炭素ビジネス領域の制度設計や戦略づくりへ積極的に関与している。欧州は気候ファイナンスやカーボンプライシングでの原則論やアプローチを提示し、そのキャパシティービルディング(トレーニング)を展開することで、ASEAN各国の政策立案に間接的な影響を与えている。中国は、ASEANでの再エネやEVなどのインフラ整備に自国技術を取り入れ、俊敏に展開していくことで市場を創出。シェアを獲得することで業界内コンセンサスを形成し、自国技術をASEANでの事実上のスタンダードにしようと取り組んでいる。
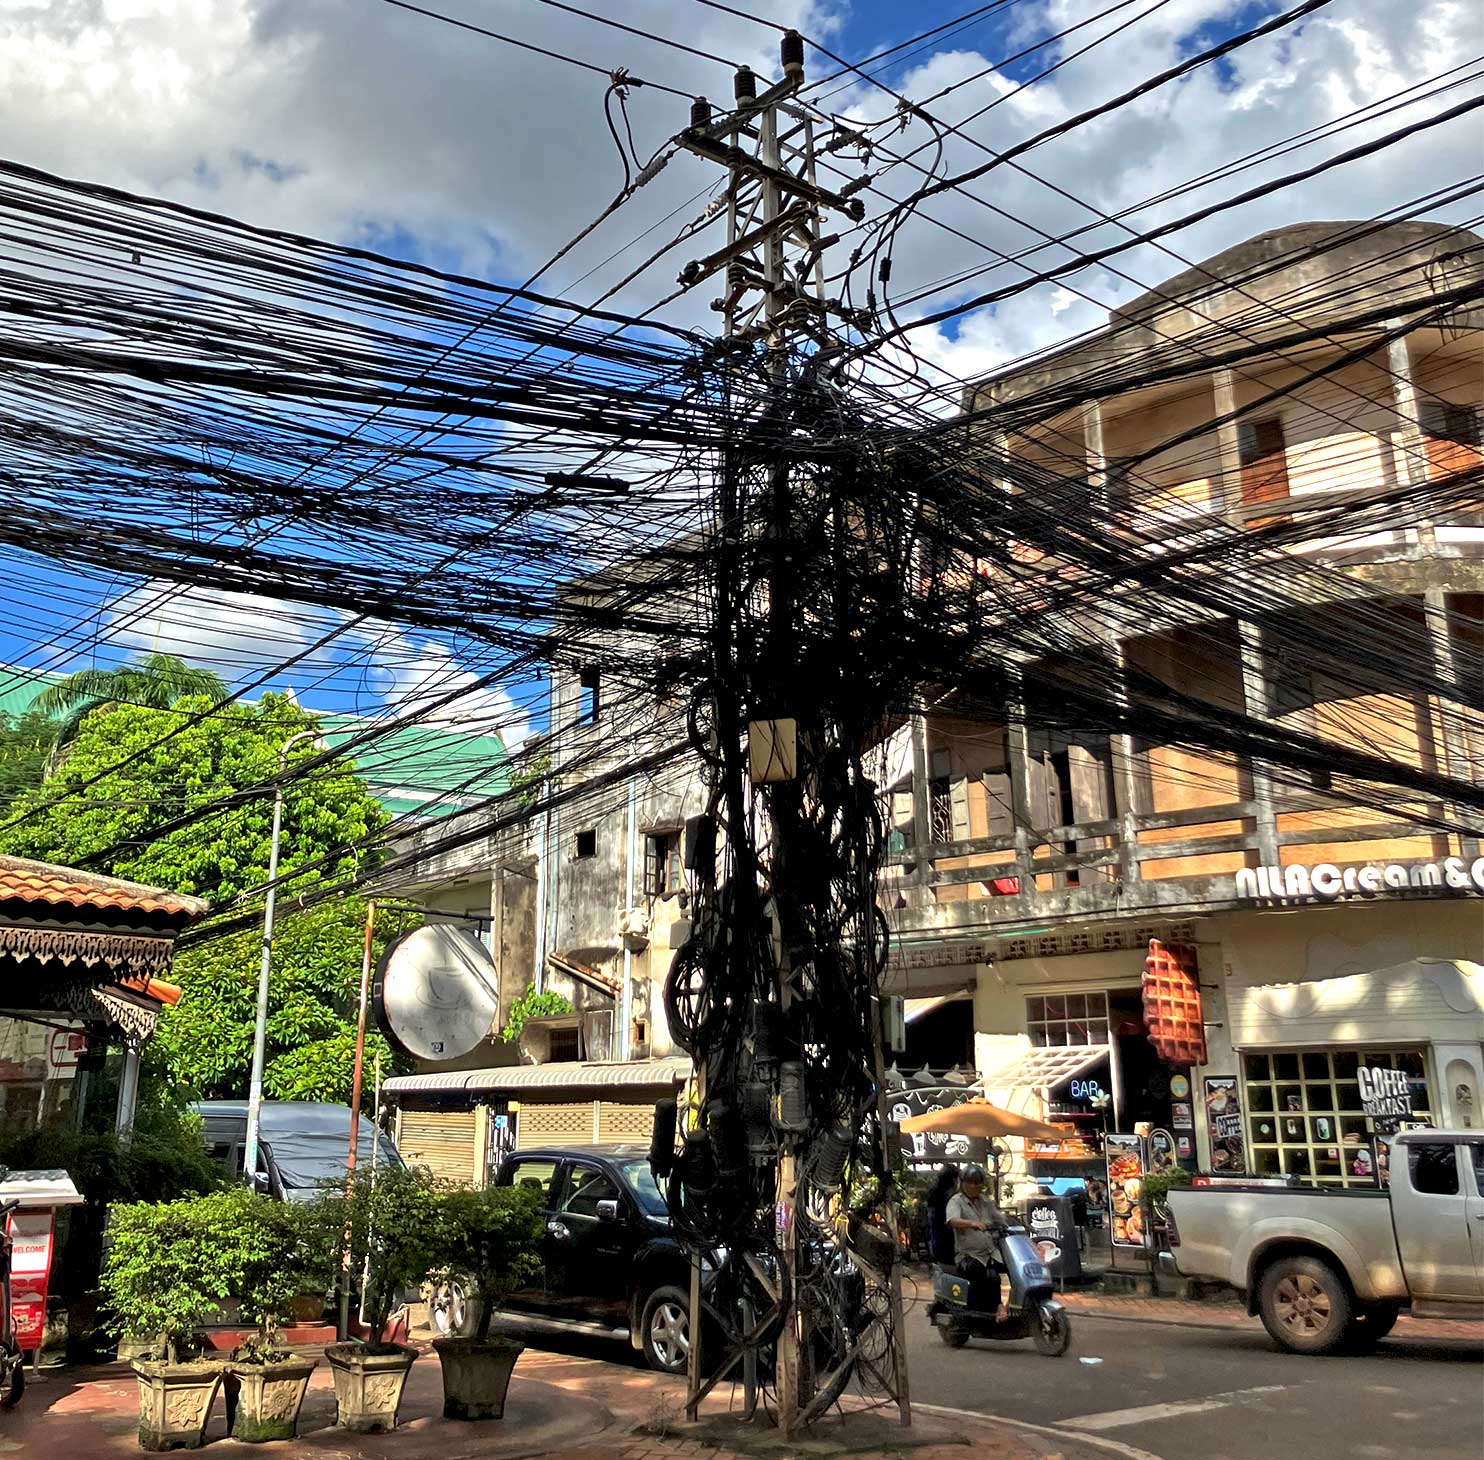
2024年9月 ラオスの街並み
2024年9月 ラオスの街並み
「街中をたくさんの電線が飛び交う」
こうした中、日本が脱炭素時代に向けた国際連携を維持していくためにはどうすればよいのか。ASEAN諸国のエネルギー・脱炭素の取り組みを日本独自の方法で支援し、ルール形成などにも関与していくことがポイントとなる。そこで日本政府も「アジア・ゼロエミッション共同体(AZEC)※2」構想を策定。その下で、パートナー国のエネルギー移行への協力として、「技術展開」「人材育成」「ファイナンス」「政策策定への支援」を進めている。各国の事情に応じて多様な道筋の中でネットゼロを目指すAZECは、ASEANから支持されている。ASEANと同じく化石燃料への依存度が高い日本とともに、現実的な対策を進めていく政策協調への期待は高い。今後は構想から実施のフェーズに移っていく中で、現実的で段階的なエネルギー・トランジションを進めるためのファイナンススキームを構築し、具体的な案件組成につなげていくことが期待される。

そのためには日本企業がASEAN諸国のそれぞれの産業構造やエネルギー政策の違いも踏まえながら、「選ばれる」必要がある。

日本が選ばれる国になるための2つの視点

今後、日本企業がASEAN市場から選ばれ、現地の課題解決策を提供しながらバリューチェーンを構築していくためには、投資効率の観点と日本の強みを掛け合わせた領域の見極めが重要だ。

まず技術的な強みに着目すると、脱炭素効果が高く、エネルギー源を輸入に頼る日本が技術を磨き、世界の中でも優位性を持つ分野の1つとして挙げられるのが省エネ技術である。インサイト1ではその具体例として、特に空調機器に着目したライフサイクル対応について紹介したい。

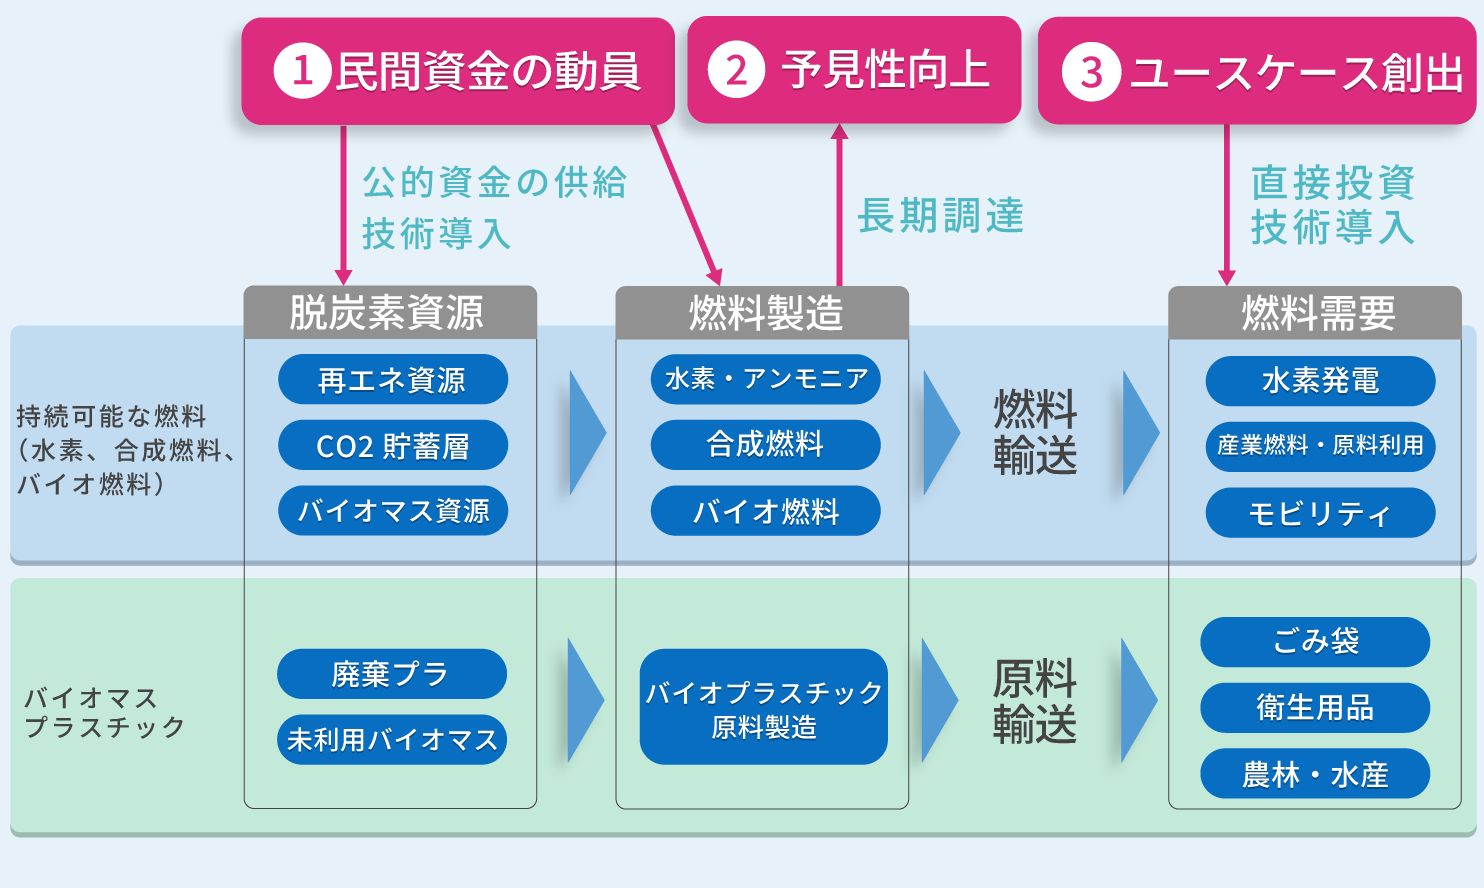
脱炭素化領域は新規産業分野であり、かつ、技術開発途上の領域も多く、各プレーヤーが分散している。また、需要側のニーズや必要量が不明瞭であるため、製造側でスケールアップ投資の判断が難しいという課題もある。結果として製品価格が下がらず、需要量も増えない、という悪循環になっている。これを打破していくためには、(1)事業者がリスクテイクしづらい分野・フェーズで、民間資金の動員を念頭においた公的資金の供給で製造技術導入を後押しし、(2)CN・CE製品の長期調達により、製造側の需要予見性を向上させ、(3)CN・CE製品の製造地でのユースケースを創出することでさらなる需要喚起を促す、という一連のステップをバリューチェーンに沿って実施していくことが重要であろう。特に、当地での需要喚起は、製造側のスケールアップによって、製造コストが低下することにつながり、結果として、日本の調達価格低下をもたらすことが期待される。加えて、各国の事情に応じたステップごとのきめ細かい伴走支援を実践することにより、日本は米欧中とは違ったASEANへの貢献を果たし、ASEANから「選ばれる」ことが可能になるはずだ。

図3には、CN・CE製品の代表例として、持続可能な燃料(水素・合成燃料・バイオ燃料)と、バイオプラスチックの事例を挙げている。インサイト2ではタイのバイオマスプラスチックの取り組みと日本の貢献について紹介したい。

いずれの事例もASEANとの脱炭素分野での国際連携の強化が、日本企業にとっても新たなチャンスになりうることを示している。

米欧中とは異なる「日本の強み」を活かせ

ASEANは、世界のエネルギー成長の中心となることを自覚しており、これまで以上に自国産業の育成に注力していく意向も強い。また、化石資源国も多いため、脱炭素による構造転換に応じるためのリスキリングへの関心が高い。一方の日本は、エネルギー・脱炭素分野での高い技術力や豊富な先行経験を有するだけでなく、長年ASEANの産業構造を深く支え、信頼関係を構築してきた。これらは米欧中とは異なる日本の強みである。

省エネ技術の優位性やバリューチェーンに沿ったきめ細かい伴走支援などを起点に、ASEANとの独自の連携を図り、「選ばれる」国になっていくことが、日本が目指すべき「勝ち筋」といえよう。
図3 CN・CEにおけるバリューチェーン構築の3ステップ
CN・CEにおけるバリューチェーン構築の3ステップ
 
三菱総合研究所作成

※1:NASA「NASA Finds Summer 2024 Hottest to Date」
https://www.nasa.gov/earth/nasa-finds-summer-2024-hottest-to-date/(閲覧日:2024年10月30日)

※2:AZECとは、ASEANを含む11カ国(豪州、ブルネイ、カンボジア、インドネシア、日本、ラオス、マレーシア、フィリピン、シンガポール、タイ、ベトナム)がパートナー国として参加し、域内のカーボンニュートラル/ネットゼロ排出に向けた協力のための枠組みのこと。

年別一覧

関連するナレッジ・コラム

ナレッジ・コラムに関するお問い合わせや、取材のお申し込み、
寄稿や講演の依頼などその他のお問い合わせにつきましても
フォームよりお問い合わせいただけます。