メイン画像

重要鉱物の供給多角化、カギは「処理機能」

官民のリスク分担で価格低迷期にも代替供給力の確保を
2026年10月01日
野本 哲也

政策‧経済センター野本 哲也

永瀬 萌

政策‧経済センター永瀬 萌

SHARE
X
PRINT

INSIGHT

重要鉱物の安定供給のカギは、鉱山だけではない。原料を確保しても、分離・製錬・精製・再資源化を担う「処理機能」がなければ、実際に使える代替供給源にはならないからだ。供給多角化を進めるには、原料と処理基盤の構造に応じて、分散する需要を束ね、価格下落や販売量減少などの操業リスクを官民で分担する必要がある。価格低迷は処理機能を失わせる大きな要因だが、維持すべき機能は価格対策だけでは残らない。より総合的に代替供給力の確保を図る視点が求められる。

供給多角化のボトルネックは「処理機能」にある

重要鉱物の供給途絶は、企業の生産活動や国民生活に甚大な影響を及ぼしかねない。そのため、特定の国・地域に依存せず、多様な供給源を確保しておくことが重要である。ただし、原料の供給源を多角化するだけでは、安定供給にはつながらない。需要家が利用できる純度・品質に仕上げるためには、分離・製錬・精製・再資源化などの「処理機能」を維持する必要がある。しかし、こうした重要鉱物の処理機能は、平時には市場原理だけで維持されにくい。多角化された供給源からの調達需要は企業・用途ごとに分散しており、供給側にとって十分な販売量を安定的に確保しにくい。加えて、レアアースにおける中国のように供給が集中する国・地域(支配的供給者と呼ばれる)では、一部の支配的供給者が関連産業の集積によってコストが抑えられており、それ以外の供給者は価格競争上、不利になりやすい。

一方、供給の途絶が生じてから代替的な能力を短期間で立ち上げることは難しい。仮に新たな鉱山や回収原料を確保しても、分離・製錬・精製・再資源化を通じて、需要家が利用できる純度・品質に仕上げなければ、実際の供給源として機能しない。つまり、こうした処理機能が持つ供給途絶への備えとしての価値が、平時の製品価格や個社の購入判断に十分反映されにくい状況がある。このため、供給多角化に必要な処理能力への投資が進みにくく、操業の継続も難しくなる。

IEA(国際エネルギー機関)※1によれば、支配的供給者以外の地域での精製案件は、資本費が20~150%超高く、操業費も平均約50%高い。政策的な設備補助によって初期負担を軽減することはできるが、電力・原料・物流などに起因する操業費の差や、将来の価格・販売量の変動までは解消できない。これらを全て事前補助で埋めようとすれば、個々の案件固有のリスクを見誤り、支援額も膨らみやすい。したがって、処理機能を維持するための政策設計では、価格、販売量、原料・品質、操業基盤、休止・再稼働などの処理事業が直面することが想定されるリスクを切り分けて、それぞれを管理しやすい主体の間でリスク分担させる必要がある。

ただし、リスクの大きさやその組み合わせは、案件ごとに異なる。本インサイトでは、案件ごとのリスク構造を診断する軸として、次の2つの構造要因から整理する。
原料構成:鉱山から採掘・生産される「一次資源型」、使用済み製品や工程端材などから回収される「二次資源型」、その両方を扱う「ハイブリッド型」

処理基盤:特定の鉱種・原料などに特化した「専用処理基盤」、複数の鉱種・原料に共通して利用できる「共通処理基盤」
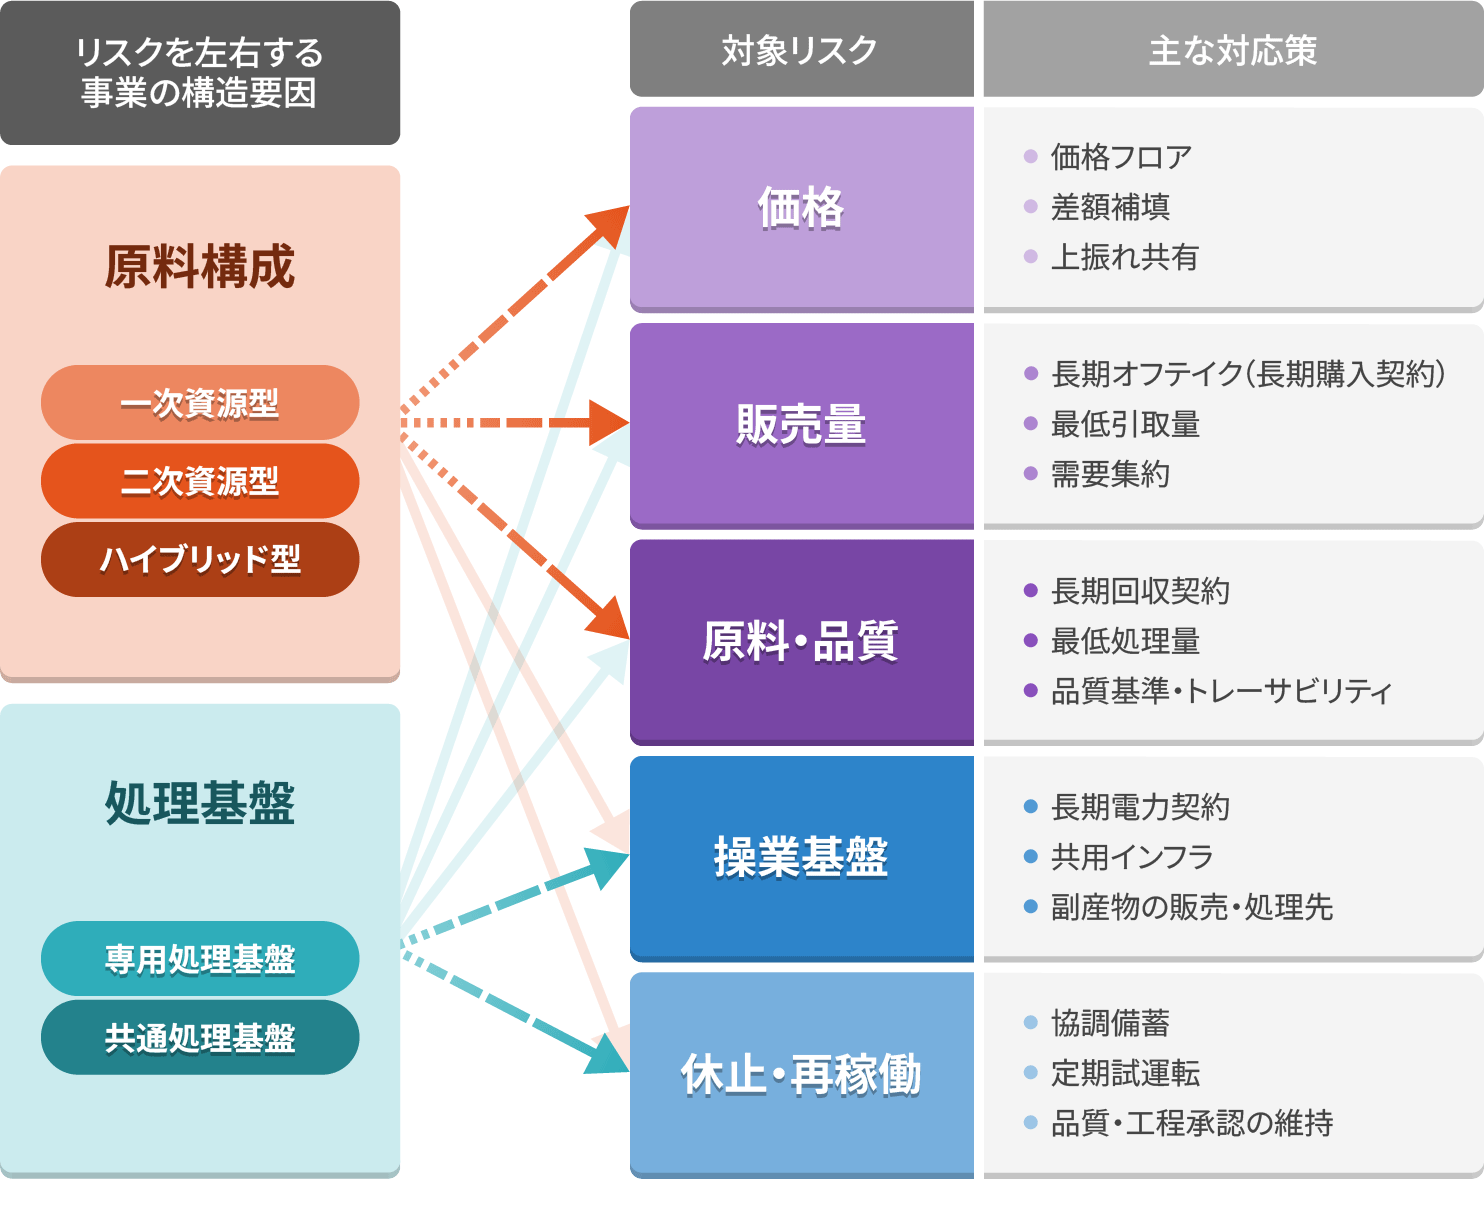
実際の案件では、複数のリスクが重なるため、2種類の構造要因に応じて対応策を組み合わせる必要がある(図表1)。オピニオンでは、「どの循環機能をどこに置くか」という全体設計を述べているのに対して、本インサイトでは、配置した処理機能を維持するための条件とリスク分担について掘り下げる。
図表1 処理事業を整理する2つの構造要因、5つのリスク、主な対応策
処理事業を整理する2つの構造要因、5つのリスク、主な対応策
三菱総合研究所作成

原料構成によって重要となるリスクは異なる

原料構成のうち、一次資源型では価格・販売量といった出口側のリスク、二次資源型では原料・品質といった入口側のリスクが相対的に重要となる。ハイブリッド型では、双方のリスクに直面する一方、一次資源を補完的に利用することで、二次資源の供給が安定するまで稼働率を維持できる可能性がある。

それぞれを詳しく見ると、まず一次資源型では、価格形成が不透明で、供給が一部の国に集中する市場では、価格低迷と販売量不足が事業継続を脅かす。重要鉱物の中でもレアアース市場では、価格が一定水準を下回ると、支配的供給者以外で計画される供給予定量の相当部分が経済的に成立しないとの試算もある※2。とはいえ一度操業を停止すれば、人材やノウハウが流出し、許認可の取得や需要家による品質・工程承認の維持も難しくなる。このため、長期オフテイク契約※3や最低取引量によって販売量を確保し、必要に応じて価格フロアなどにより価格低迷時の事業継続を支えることが対応策となる。

二次資源型では、回収原料の量を安定的に確保できず、トレーサビリティや品質認定を満たせなければ、処理施設を継続的に稼働させることが難しい。このため、排出者、回収・解体、再資源化、需要家を長期契約とデータでつなぎ、回収量、品質基準、トレーサビリティを確保することが対応策となる。また、一次資源が安価な局面には、再生材の販売量も落ちる。そのため、最低処理量、再生材の最低使用比率、処理能力予約などを契約に組み込み、一定の需要を確保することも二次資源型では重要となる。

ハイブリッド型では、特に市場の立ち上がり期には二次資源の量や品質が安定せず、十分な原料を確保できないリスクがある。これに対し、一次資源を受け入れて基礎稼働率を確保することで、二次資源が安定するまで設備・人材・需要家による品質・工程承認を維持しやすくなる。ただし、一次資源側の価格・販売量リスクは残るため、長期オフテイクや価格条件などを併せて設計する必要がある。

処理基盤が操業基盤と操業休止後の再稼働を左右する

続いて、もう1つの構造要因である「処理基盤」について見ていく。図表1に示した5つのリスクのうち、処理基盤の違いは、特に操業基盤と休止・再稼働のリスクの現れ方を左右する。重要鉱物の処理基盤には、特定鉱種・原料の処理収益に依存する「専用処理基盤」と、基礎金属の製錬、共通ユーティリティ、副産物回収、残渣処理などを組み合わせる「共通処理基盤」があり、それぞれリスクの構造と対応の方向性が異なる。

専用処理基盤では、価格・販売量の悪化が操業停止に直結しやすい。操業停止に至れば、人材、許認可、需要家による品質・工程承認などを失い、再稼働が難しくなるリスクがある。このため、価格・販売量を安定させる手段に加え、休止時にも再稼働に必要な機能を維持することが重要となる。

一方、共通処理基盤では、設備単体が残っていても、電力・物流、共通ユーティリティ、副産物の販売・処理先が失われれば操業できない。そのため支援すべき対象は、個別設備だけではなく、周辺機能を含む処理基盤全体である。

また、共通処理基盤の価値は、主金属の処理量だけでは捉えきれない。副産物の回収やスクラップのリサイクルなど、複数の資源循環や産業を支える機能も担っているためである。

例えば、回収アルミニウムの処理では、高度な選別・成分管理ができれば、電力多消費型の一次アルミニウム地金への依存低減と、国内スクラップの合金価値の維持に寄与する。また、銅・亜鉛などのベースメタル製錬所では、主金属に加えて金・銀やインジウム、ゲルマニウムなどの副産物を回収できる場合があり、スクラップのリサイクルも担う産業横断の処理基盤となり得る。リチウムイオン蓄電池の再資源化でも、複数の金属を含む中間物から有価金属を段階的に回収・精製するなど、1つの処理基盤が複数の資源の回収を支える役割を持つ。IEAは2026年、現代の銅・亜鉛製錬所を、重要な副産物鉱物の回収とスクラップのリサイクル能力を提供する「戦略的な処理ハブ」と位置づけている※1。したがって、政策支援は設備単体の採算補填ではなく、処理ハブのどの機能を維持するかを起点に設計すべきである。

リスクに応じて官民の対応手段を組み合わせる

以上の2つの構造要因を踏まえて、官民の役割を具体化する。民間では、需要家が購入量を束ねて長期購入を約束し、処理事業者が原料の確保、品質管理、操業・再稼働に必要な機能の維持を担う。政策当局は、市場特性と供給途絶時の影響を踏まえ、維持すべき処理機能と支援対象を定める。公的金融機関は、民間だけでは引き受けにくい初期投資や長期的な下振れリスクを、出融資・保証などで補完する。

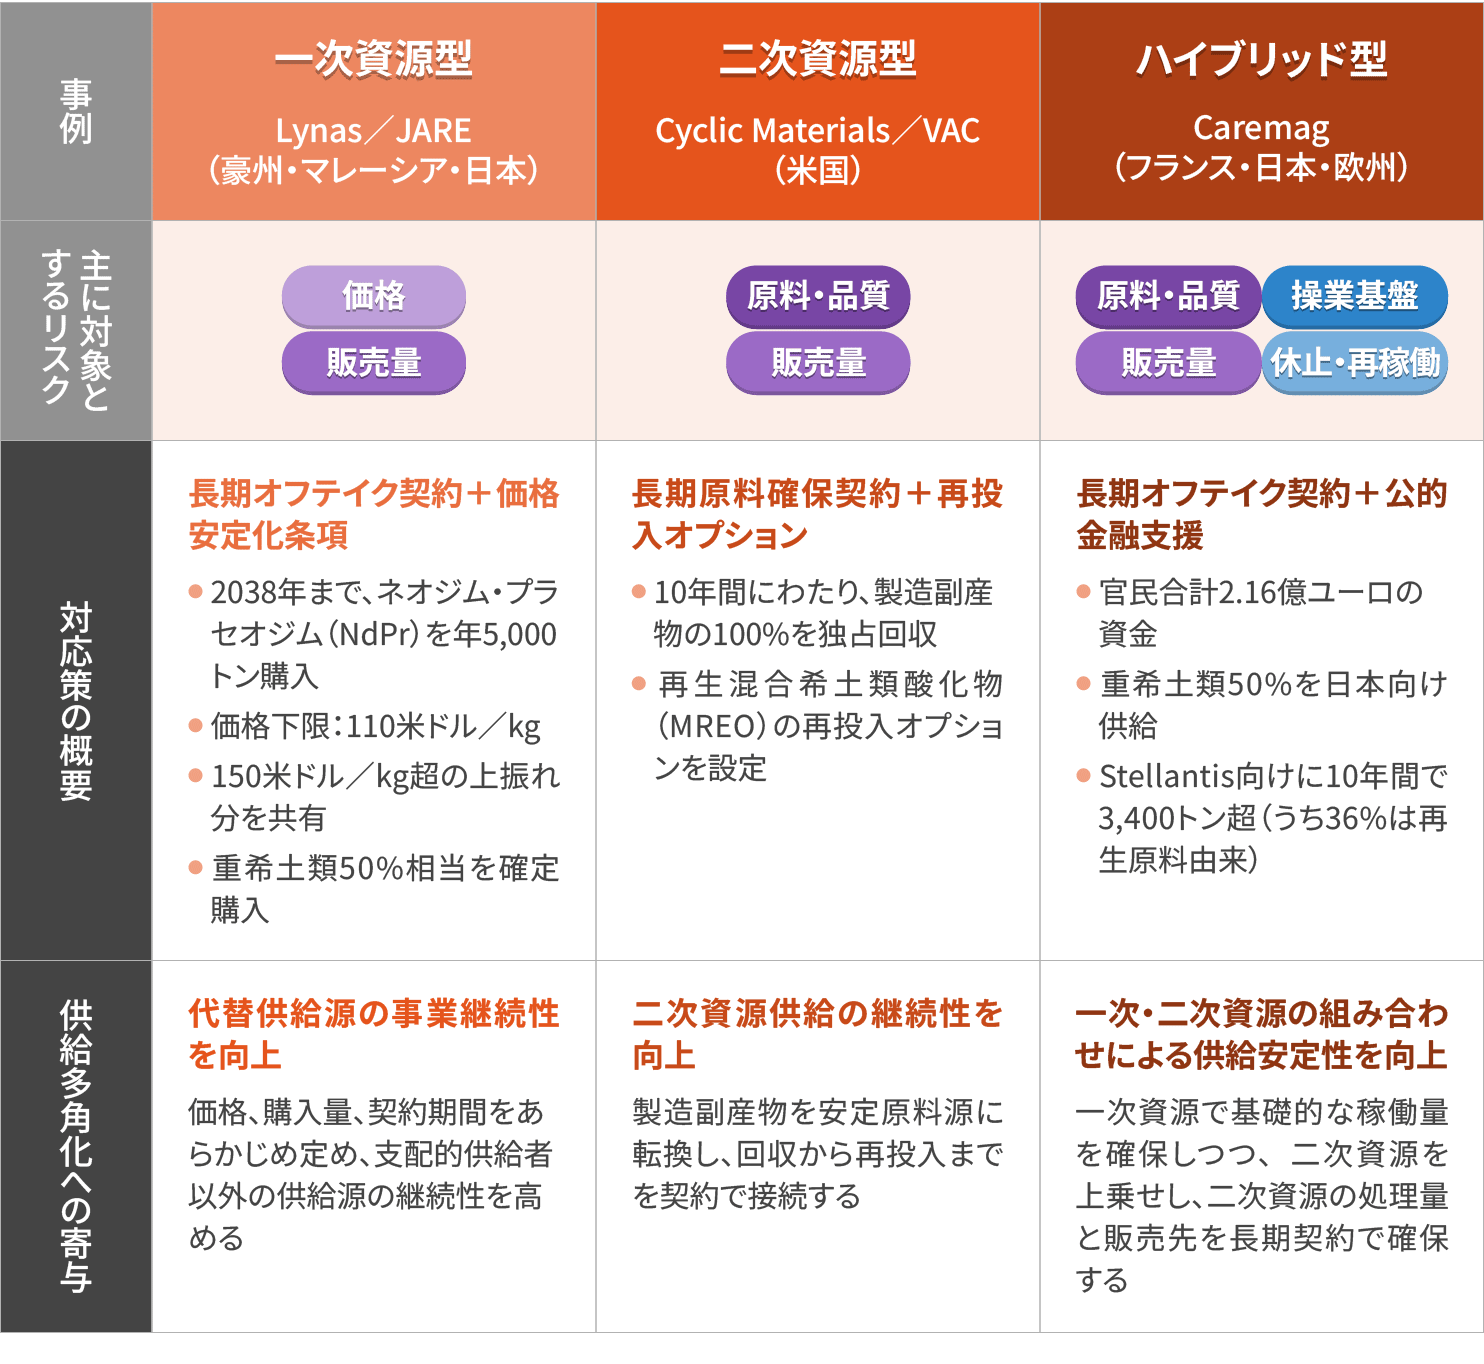
ただし、対応手段は事業類型ごとに一律に決まるものではない。図表2に示すように、現実の個別案件では、リスクに応じて、長期オフテイク、原料契約、価格条件、公的金融などを組み合わせている。
図表2 供給多角化を支えるリスク分担の事例(個別案件)
供給多角化を支えるリスク分担の事例(個別案件)
出所:各種公表資料より三菱総合研究所作成
Lynas Rare Earths, Enhanced JARE Agreement for Japanese Industry.
https://company-announcements.afr.com/asx/lyc/e6f691ea-1c4f-11f1-b79e-3e31e35c7fba.pdf(閲覧日:2026年9月14日)
Cyclic Materials and VACUUMSCHMELZE, “Cyclic Materials and VACUUMSCHMELZE Expand Partnership to Recycle Rare Earth Magnet Manufacturing Waste in the U.S.”
https://cyclicmaterials.earth/resources/cyclic-materials-and-vacuumschmelze-expand-partnership-to-recycle-rare-earth-magnet-manufacturing-waste-in-the-u-s(閲覧日:2026年9月14日)
JOGMEC・岩谷産業「仏カレマグ社への出融資について レアアース供給源多角化に向けた事業参画」(2025年3月17日)
https://www.jogmec.go.jp/news/release/release_01242.html(閲覧日:2026年9月14日) 
Carester and Stellantis, “Carester and Stellantis sign rare earths supply contract to support Stellantis’ commitment to achieve zero carbon footprint by 2038.”
https://www.carester.fr/en/carester-and-stellantis-sign-rare-earths-supply-contract-to-support-stellantis-commitment-to-achieve-zero-carbon-footprint-by-2038/(閲覧日:2026年9月14日)
なお、価格・販売量リスクへの対応では、市場規模や価格形成の透明性も考慮する必要がある。レアアースのように小規模で価格形成が不透明な市場では、需要集約や長期オフテイクに加え、必要に応じて価格フロア(価格下限)※4などを組み合わせることが事業継続に有効となり得る。一方、銅などの大規模なベースメタル市場では、譲許的融資(低利・長期などの優遇条件による融資)や融資保証が有力な手段となるとの議論がある※5。したがって、市場特性を踏まえて手段を使い分ける必要がある。

制度設計では、まず供給企業と需要家が契約で分担できるリスクを切り分ける。その上で、政策当局は市場特性と供給途絶時の影響を踏まえ、民間契約だけでは負いにくい残余リスクを特定し、公的金融機関が出融資・保証などで補完する。公的支援はこうした民間によるリスク管理を前提とし、価格下支えを用いる場合は、対象市場、発動条件、期間などを明確にすることが重要である。

個社を超えて需要と資金を束ねる政策的な枠組みが必要

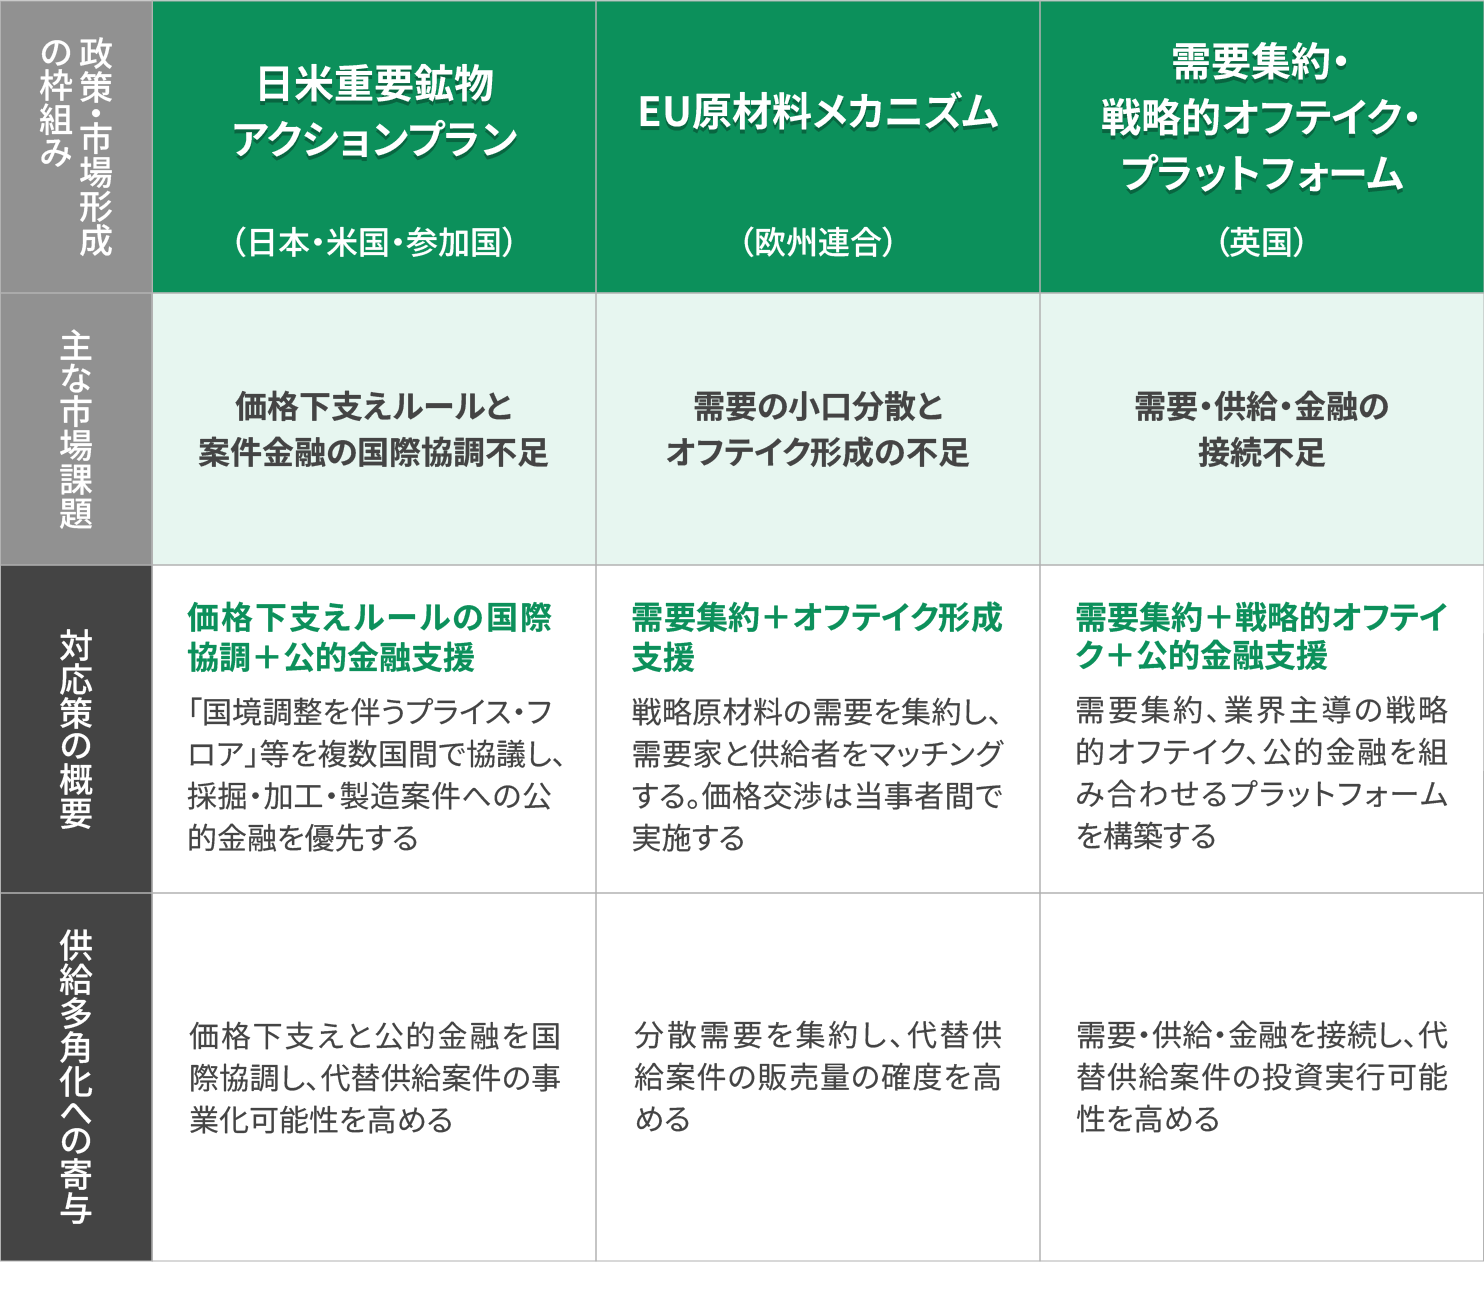
加えて、個社では需要量や資金調達条件を整えにくいため、市場形成を促す政策的な枠組みが必要となる。例えばEUが導入している原材料メカニズム(Raw Materials Mechanism)は、17の戦略原材料を対象に需要集約とオフテイクの形成を支援するが、欧州委員会は商談や価格決定には関与しないという枠組みである。英国も、需要集約、業界主導の戦略的オフテイク、公的金融を組み合わせるプラットフォームを設計中である。こうした枠組みは、供給者、需要家、金融機関を結び、民間契約と公的金融が成立しやすい環境を整える役割を担う(図表3)。
図表3 供給多角化を支えるリスク分担の事例(政策・市場形成の枠組み)
供給多角化を支えるリスク分担の事例(政策・市場形成の枠組み)
出所:各種公表資料より三菱総合研究所作成
財務省「『重要鉱物サプライチェーン強靱性のための日米アクションプラン』を発出しました」
https://www.mof.go.jp/policy/international_policy/convention/dialogue/20260318143202.html(閲覧日:2026年9月14日)
欧州委員会“EU Energy and Raw Materials Platform”
https://energy-platform.ec.europa.eu/raw-materials(閲覧日:2026年9月14日)
英国政府“Funding for UK critical minerals projects”
https://www.gov.uk/government/collections/funding-for-uk-critical-minerals-projects(閲覧日:2026年9月14日)
また需要集約を促す場合は、脱炭素、防衛、半導体といった最終用途別に閉じるべきではない。品質や納入条件などを共通化できる範囲で、同じ鉱物への需要を、産業を横断し、国境を越えて束ねる視点が重要である。一定期間の購入量を示す共同オフテイク※6は平時の操業を安定させる。一方、協調備蓄※7は危機時の不足を緩和する手段であり、継続需要の代替にはならない。

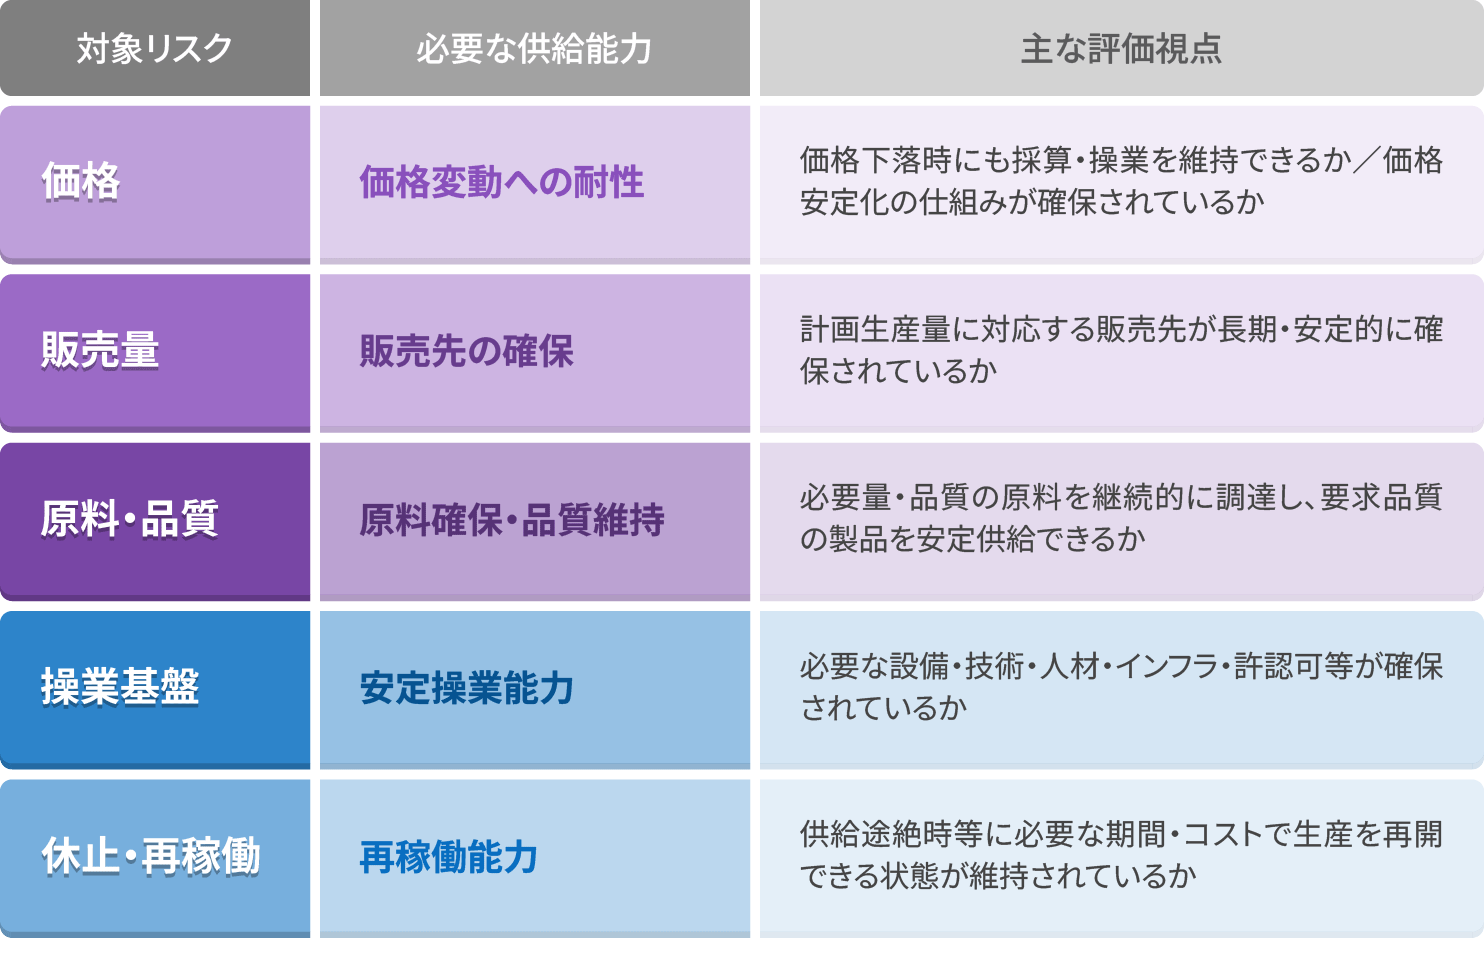
代替供給力の実効性を評価する

前述の通り、処理設備が存在するだけでは、危機時に使える供給力が維持されているとはいえない。したがって、政策当局は、リスクごとに必要な供給能力が実際に維持されているかを、定期的に評価する必要がある(図表4)。
図表4 代替供給力の維持状況を測る指標
代替供給力の維持状況を測る指標
三菱総合研究所作成
重要鉱物の供給多角化で問われるのは、設備の有無だけでなく、必要なときに実際に使える供給力が残っているかである。価格低迷局面にも、官民のリスク分担によって、人材や品質・工程承認などを含む処理機能を維持し、危機時に実際に使える代替供給力として残しておくことが重要である。

※1:IEA (2026), Global Critical Minerals Outlook 2026
https://iea.blob.core.windows.net/assets/19c60aa0-ee07-4a20-a138-33c967ac5008/GlobalCriticalMineralsOutlook2026.pdf(閲覧日:2026年9月14日)

※2:CSIS Baskaran(2025年6月)NdPrについては60USD/kg未満では中国外の計画供給量の約半分が経済的に成立しないと試算。
https://www.csis.org/analysis/building-new-market-counter-chinese-mineral-market-manipulation(閲覧日:2026年9月14日)

※3:将来生産される製品について、購入者が一定期間にわたって購入することをあらかじめ取り決める契約。販売量の予見可能性を高めることにつながる。

※4:市場価格があらかじめ設定した水準を下回った場合に、一定水準の販売価格や収入を確保する仕組み。価格低迷時の収益悪化を抑え、事業継続の予見可能性を高めることにつながる。

※5:欧州研究機関の議論として、Ifri, Financial Tools for Boosting Resilience of CRM Value Chains and Strategic Stockpiling(2026年2月)は、レアアースなどの小規模・ニッチ市場では価格フロアや出資、銅などの大規模市場では譲許的融資・融資保証を有力な手段として挙げる。
https://www.ifri.org/en/studies/financial-tools-boosting-resilience-crm-value-chains-and-strategic-stockpiling(閲覧日:2026年9月14日)
一方、Bruegel, Competing for inputs, Policy Brief 15/2026(2026年7月)は、米国主導の一律的な価格フロアへの参加には慎重で、二国間オフテイクなどを重視している。ただし、生産国での加工を条件とする価格フロアには一定の役割を認めている。
https://www.bruegel.org/policy-brief/competing-inputs-how-european-union-can-improve-critical-raw-materials-supply-security(閲覧日:2026年9月14日)

※6:複数の需要家が需要を束ね、一定規模の購入を供給者に対して約束する仕組み。需要を集約することで、販売量の予見可能性を高めることにつながる。

※7:複数の国・機関・企業などが連携し、重要物資の備蓄やその放出について調整する仕組み。供給途絶時に備蓄を活用することで、一時的な供給不足を緩和する役割を持つ。
年別一覧

関連するナレッジ・コラム

ナレッジ・コラムに関するお問い合わせや、取材のお申し込み、
寄稿や講演の依頼などその他のお問い合わせにつきましても
フォームよりお問い合わせいただけます。