メイン画像

製造業の競争力向上のため、循環経済型事業モデルの構築を

カギを握る再生材の利用促進とCEコマースへの転換
2025年07月01日
古木 二郎

政策・経済センター古木 二郎

野本 哲也

政策・経済センター野本 哲也

SHARE
X
PRINT

OPINION

資源をめぐる地政学リスクへの対応とサーキュラーエコノミー(CE)実現に向け、資源利用に対する規制の強化が国際的に進んでいる。こうした動きに対応し、循環経済型の事業モデルへと転換する取り組みが、グローバル企業を中心に進展しており、対応に出遅れている日本の製造業の国際競争力を揺るがしている。これらの変化をむしろ好機と捉えて、競争力向上につなげていくためには製造業、いわゆる動脈産業を起点としたCE加速化のアプローチが欠かせない。これまで静脈産業が担ってきたリサイクルループを基盤としつつも、動脈産業が率先して再生材利用とCEコマースを積極的に拡大していくことが重要だ。

資源安全保障と国際競争力の観点からCE加速化が急務

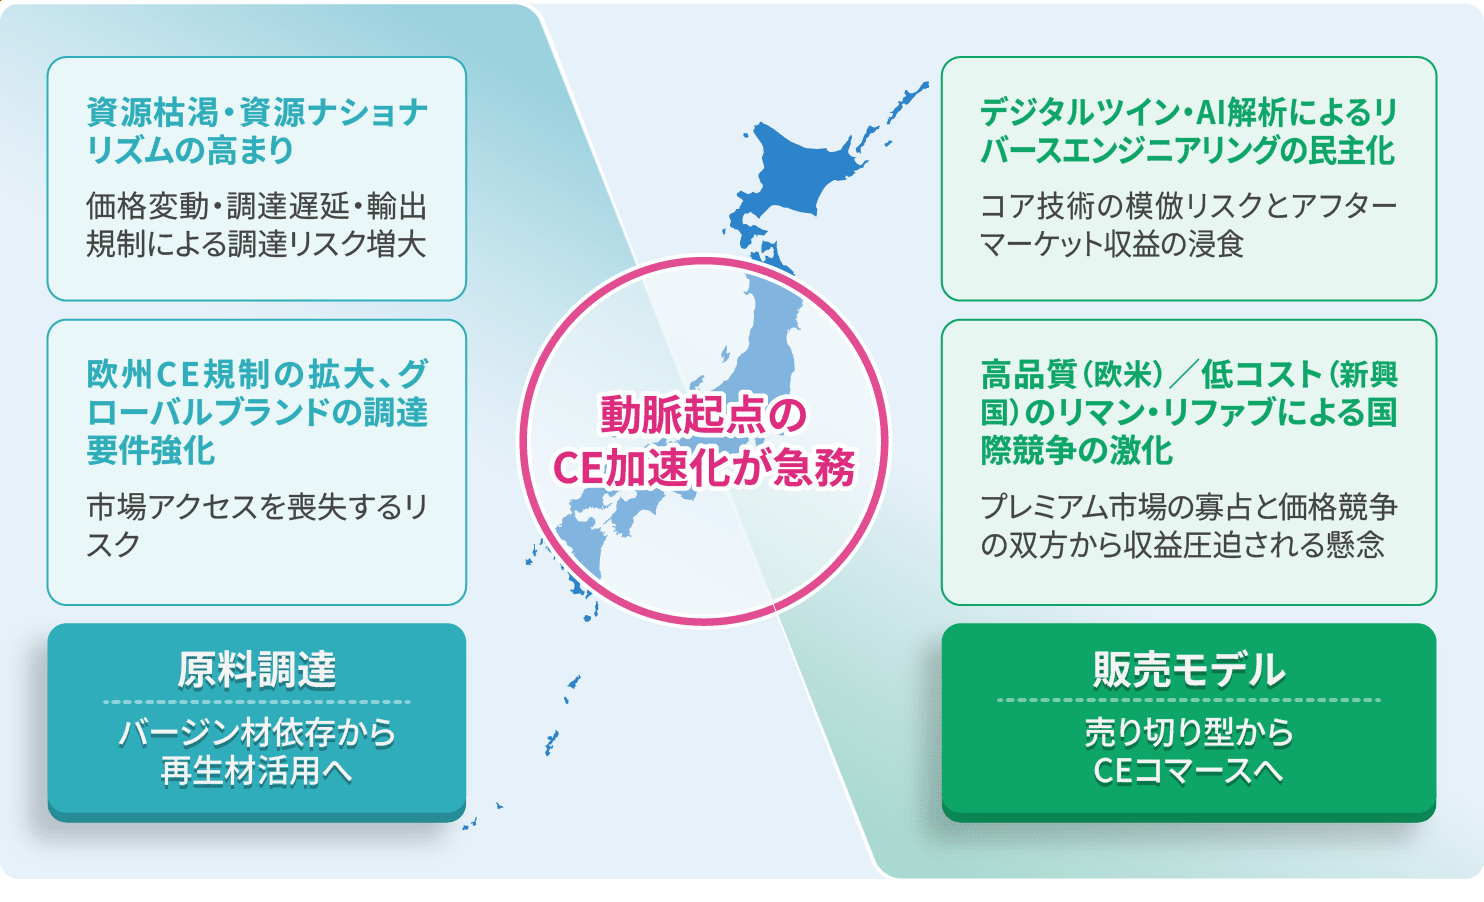
サーキュラーエコノミー(CE、循環経済)への移行に向けた取り組みが加速化している。CEとは、資源を効率的に循環させ、持続可能な社会をつくるとともに付加価値の最大化を目指す経済システムのことだ。CEの一義的な効果は、資源の有効利用や廃棄物の削減にあるが、効果はそれだけにとどまらず、カーボンニュートラル(CN)やネイチャーポジティブ(NP)※1にもプラスの効果がある。一方でその実現には、経済合理性の壁が立ちはだかっている。例えば、再生材の調達・使用コストはバージン材よりも高い。また、リユースやリペア、シェアリングといったサービス型のCEコマース※2の利用拡大は、自社の新品販売を減らすリスクを抱えている。そのため、いまだに大量生産・消費・廃棄に依存するリニアエコノミー※3から抜け出せずにいるのが実状だ。しかし、以下に示す4つの観点から潮目が変わり始めている。

第1は、資源偏在と地政学リスクの高まりにより、資源安全保障が課題となってきている(資源調達リスクが増大してきている)ことだ。これにより、安定供給を確保するために再生材など国内循環資源の活用割合を高める必要性が増している。

第2に、EU先導の循環経済規制とグローバルブランド各社(例:Apple社)が再生材使用を義務化し始めている。日本の製造事業者にとって、こうした企業への部品供給が高いハードルとなりつつある。

第3に、デジタルツイン※4やAI解析の普及でリバースエンジニアリング※5の精度が上がり、部品レベルではサードパーティによって技術模倣が容易に行われるようになってきた。これまで日本企業は正規のアフターマーケット※6で収益を上げてきたが、非正規市場の拡大によりそのビジネスモデルが脅かされつつある。これを防ぐためには、正規部品による修理、バージョンアップなどがユーザーにとってメリットとなるようなアフターマーケットを構築することが求められる。

第4に、日本の製造業の輸出先である欧米と新興国の双方で、それぞれ違った形のリマニュファクチャリング(リマン:再製造)※7・リファービッシュ(リファブ:再生)※8が進みつつあることである。欧米では高付加価値型のリマン・リファブが進む一方で、新興国では低コスト型のリマン・リファブが拡大しており、従来の「製品売り切り型」のビジネスモデルでは競争力が維持しにくくなっている。こうした市場変化に対応するためには、欧米と新興国それぞれの特性に応じたリマン・リファブに取り組むことが必要になってきている。

これら4つの動きによって、製造業(動脈産業※9)にとっても、リニアエコノミーからサーキュラーエコノミーへと転換することが経済合理性を持つ選択肢となりつつある。日本の動脈産業が国際競争力を維持・向上していくためには、潮目の変化を正面から受け止め、取り組みを加速していくことが不可欠である。
図表1 資源安全保障の不確実性と国際競争の激化がCE移行を加速化
三菱総合研究所作成

CE加速化のポイントはCloseとSlow

CEへ移行するためのアプローチはさまざまあるが、近年は図表2に示す4つの原則※10で語られるようになっている。紹介したい。
図表2 CE移行の加速化には、動脈産業起点でのCloseとSlowの取り組みがポイントに
三菱総合研究所作成
①Regenerate
環境への負荷を抑えつつ資源を利用する取り組みを指す。具体的には、再生可能資源の使用や、有害物質の排除を含み、バイオマスの有効活用や各種有害物質に対する規制などが進められてきた。

②Narrow
資源の使用量そのものを減らす取り組みである。主に、3R(リデュース・リユース・リサイクル)のうちの1つであるリデュースの一環として、日本では個別リサイクル法や資源有効利用促進法などが整備されてきた。これらへの対応も含め、企業は規制への対応や自主的な努力により省資源に取り組んできた。

③Close
資源循環の輪に新たに入ってくるバージン材の量を削減する取り組みである。使用後の不要資源を単に有効利用するだけでなく、バージン材を代替する再生材として使用することを指す。再生材の利用意向を持つ企業は増加しているが、再生材がバージン材よりも高価格であるため、再生材市場を拡大するためのボトルネックとなっている。

④Slow
資源を長く使う取り組みである。今も修理や部品交換、二次製品の売買といったビジネスが存在するものの、新品の購入や所有を好む消費行動も依然として根強く、その潜在的な価値は十分に引き出されていないのが現状だ。

CE移行を加速するカギは、③Closeと④Slowにある。現状では、循環ビジネスの中心は静脈産業を起点とした取り組みにとどまっており、そのボトルネックはCloseとSlowの領域、すなわち動脈産業と静脈産業をつなぐ接合点での実践が十分に広がっていないことにある。動脈産業が静脈産業の築いた循環基盤を活用し、再生材や循環設計を製品に取り入れることで、動脈産業と静脈産業の連携が強化され、経済全体における循環の流れが円滑に進むと期待される。

再生材利用は資源の調達・利用コストの見直しから

再生材の利用については、これまで、個別リサイクル法(容器包装リサイクル法、家電リサイクル法、自動車リサイクル法、建設リサイクル法など)の枠組みに基づき、対象廃棄物を分別し、さらに、それを素材別に選別した上で加工し、用途開拓をして有効利用に努めてきた。

しかし、このようなプロセスで拡大してきたリサイクルは、元の製品に戻すのではなく、別の製品に活用することがほとんどであった。他の用途であっても有効に利用することは、焼却や埋立処分するよりは望ましいが、元の製品に戻さない限り、③Closeが目指す入口のバージン材の消費量削減につながらない。

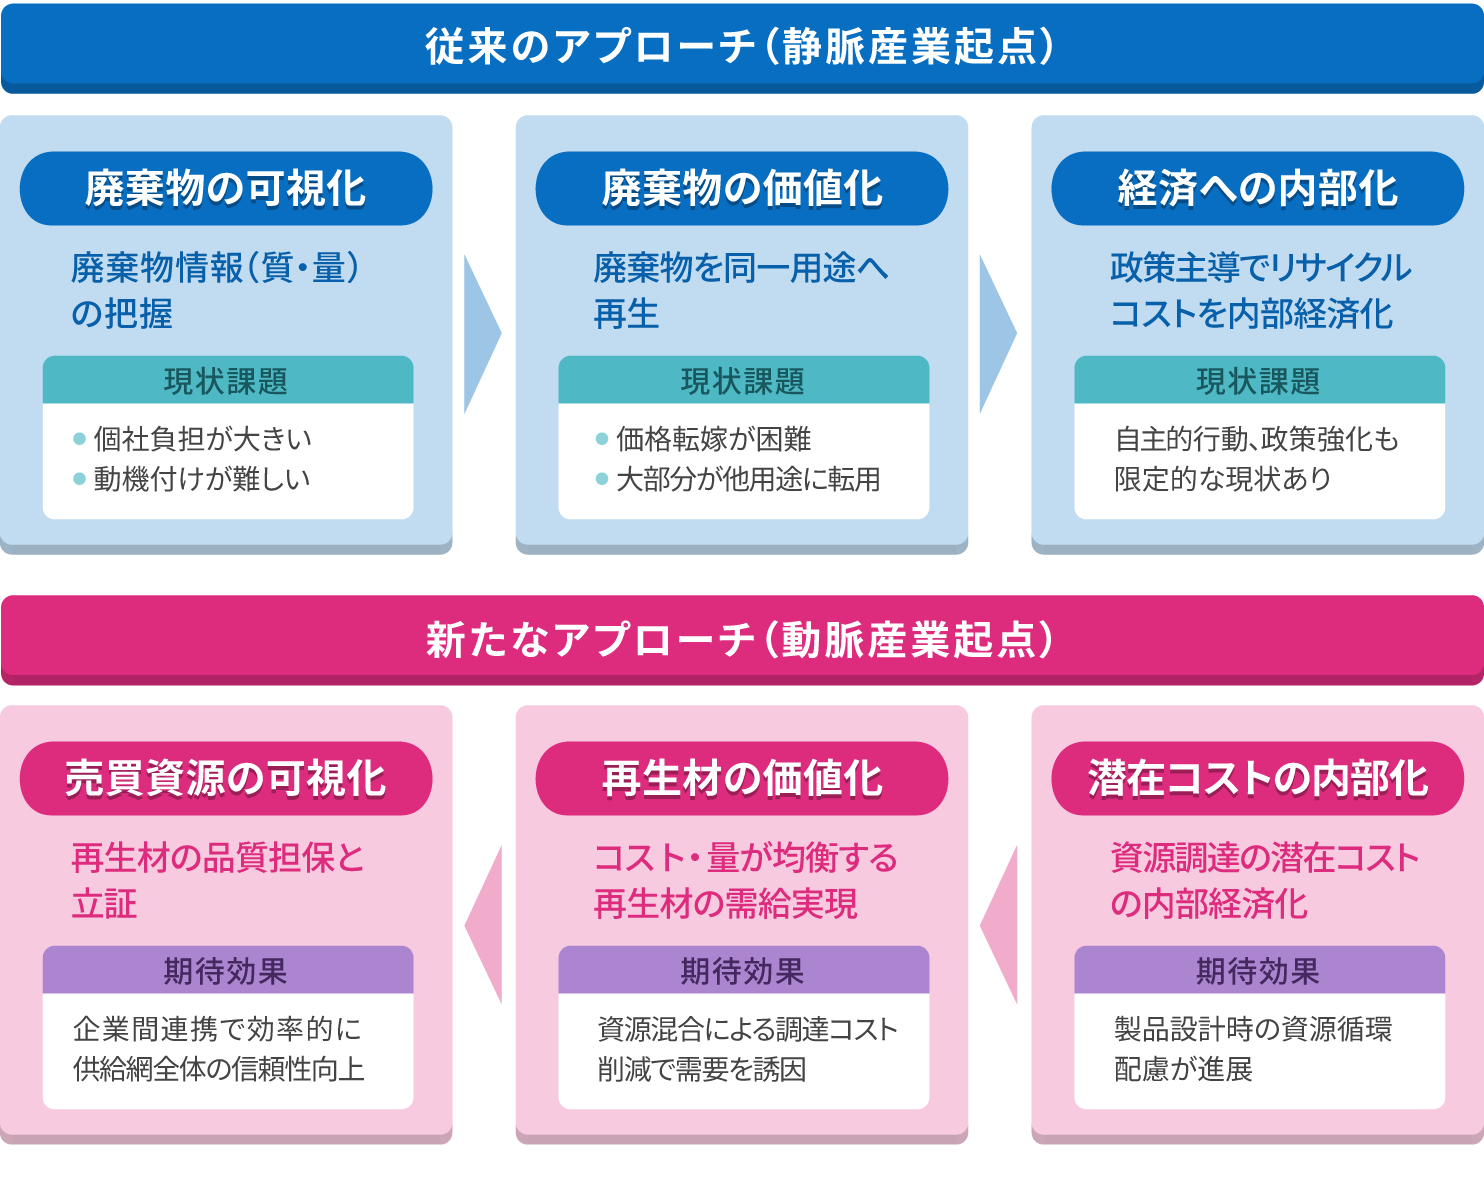
これまでは廃棄物を「元の製品の原料」に戻すことを目指して、廃棄物に含まれる成分、廃棄物の物性などの情報を記録・共有し(廃棄物の可視化)、その上で、廃棄物を元の原料と同等の品質の資源に戻し(廃棄物の価値化)、その再生材が市場で売買されるようにする(経済への内部化)取り組みが進められてきた。

しかし、これらの取り組みにはいくつかの課題がある。例えば日々発生する廃棄物の情報を逐一可視化することは企業にとって負担が大きく、明確な収益につながらない場合、企業の動機付けも難しい。さらに、再利用先が明確ではない中で再資源化しても、再生材原価に見合う価格では購入するユーザーが見つからないため事業が立ち行かないことがある。このような実態があるため、再生材の資源化に係る投資判断ができないという意見も耳にする。

背景には、従来の「静脈産業(リサイクル側)」起点の発想、つまり「出てきた廃棄物を何とか資源化する」というアプローチが限界に来ていることがあるといえる。今後、再生材利用を拡大していくには発想を転換し、動脈起点でのアプローチが求められる(図表3参照)。すなわち、製造事業者が、資源の調達・利用に伴う潜在的なコスト(例:廃棄コスト、炭素コスト、資源調達リスク)を事業判断に含め(潜在コストの内部化)、その上で、需要と供給の条件が合致する売買を実現(再生材の価値化)し、売買される再生材の品質や由来の担保・立証(売買資源の可視化)していくことがポイントなのだ 。
図表3 静脈起点から動脈起点のアプローチへの転換
三菱総合研究所作成
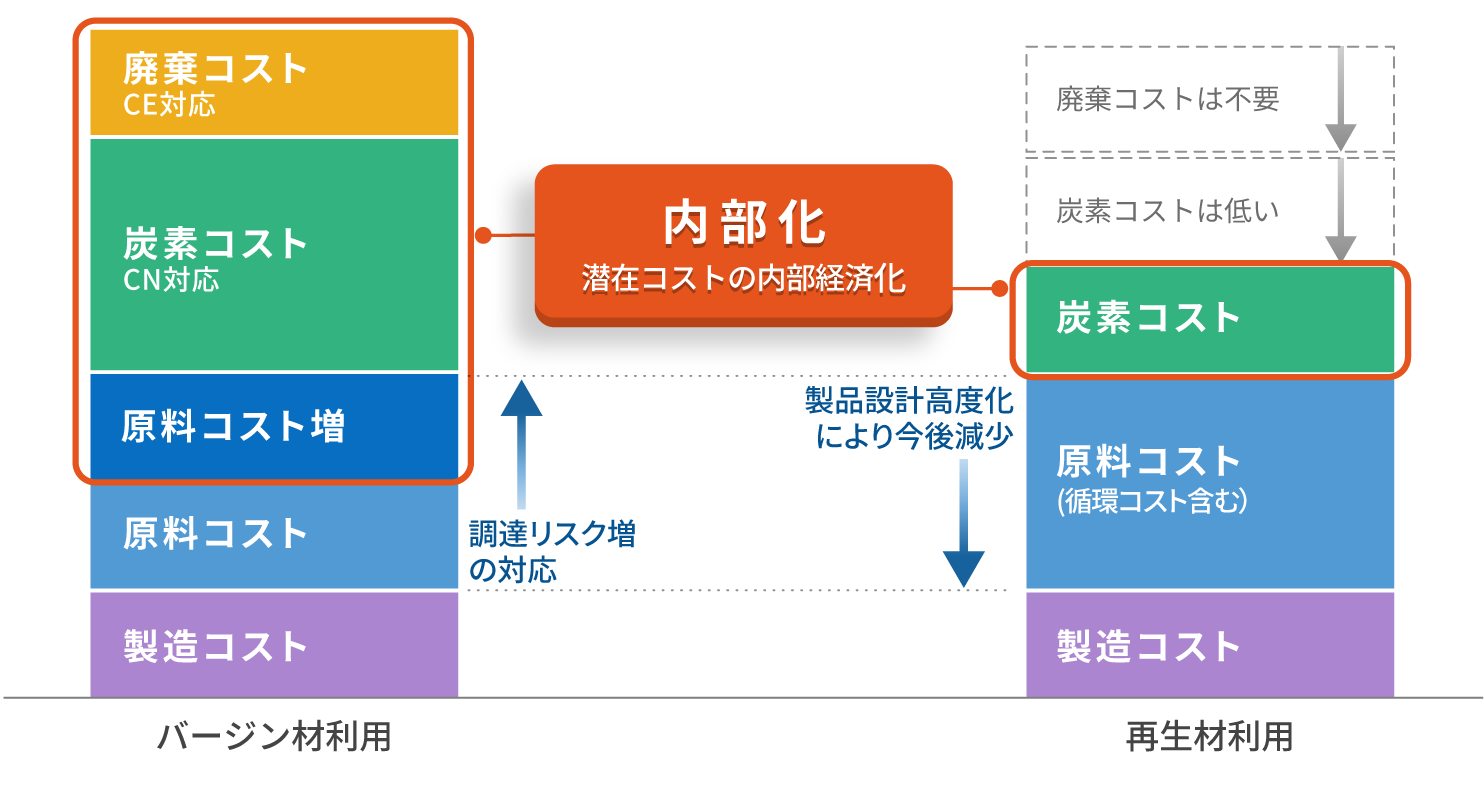
「潜在コストの内部化」とは、サステナブルな社会の実現に向けて、資源の調達・利用に伴って発生するCO2コストや廃棄費用、資源調達リスクといった将来的なコストなどを、製品製造原価や事業投資の判断に織り込むことである。こうした視点を採り入れることで、従来割高とされてきた再生材の利用が、バージン材利用よりも経済合理性を持つ可能性がある(図表4参照)。なお、「再生材の価値化」の方法およびその期待される効果については、インサイト1にて詳細を示す。
図表4 潜在コストを内部化した製品製造コスト構造
三菱総合研究所作成

CEコマースを製造業=動脈産業の新たな成長機会に

CEコマースは、できる限り長い資源・製品の有効活用や、資源効率を上げる取り組みであり、前述の②Narrowや④Slowの効果が期待できる。④Slowの効果がある事業としては、リユース(再利用)、リマン(再製造)、リファブ(再生)などが該当し、これらの市場は緩やかであるが着実に拡大している。動脈産業にとって、製品ライフサイクル全体で価値を提供できることで、単発売上より長期収益が大きくなる。加えて、再生材を循環利用することで資源調達リスクと炭素コストを同時に低減することもできる。製品・部品回収の難しさはあるが、IoTにより製品稼働状況を常時監視し、ソフトウエアによる機能拡張やモジュール部品交換による性能向上などを継続的に提案することで、ユーザー価値を維持しながら顧客側の回収インセンティブを高めることが可能になる 。詳細は、インサイト2で示す。
資源循環と顧客関係を一体化したエコシステムこそ、製造業の次なる成長ドライバーとなるだろう。

CE実現には、冒頭で述べたように経済合理性の壁があるが、長期的な事業成長と社会的責任を重視して取り組む製造事業者の存在こそ、持続可能な社会の原動力となる。CEを取り巻く状況が変化し、潮目が変わってきた今こそ、その一歩を踏み出す時である。

※1:ネイチャーポジティブとは、2030年までに生物多様性の損失を止め、自然資本を回復基調へ反転させることを目指す国際的なコンセプト。事業活動が自然資本と生物多様性に与える正味影響(nature impact)をプラスに転換する企業や政策の枠組構築が進められている。

※2:CEコマースとは、Circular Economy Commerceの略で、製品の長期的・効率的利用に繋がるビジネスモデルの総称。具体的には、(1)利用:リユース、リース、レンタル、サブスクリプション、シェアリングなど、(2)修理・整備再生:リペア・メンテナンス、リマニュファクチャリング、リファービッシュなど、(3)二次流通:中古販売、二次流通仲介などが挙げられる。資源の有効利用に大きく貢献し、ライフスタイルの転換を促進することが期待されている。

※3:リニアエコノミーとは、資源を「採取(Take)—製造・使用(Make/Use)—廃棄(Dispose)」の一方向で流す直線型経済モデル。資源消費と廃棄物発生を前提とし、循環を考慮しないモデルであり、循環経済モデルとの対比として位置づけられる。

※4:デジタルツインとは、現実の設備・製品・プロセスを仮想空間に「双子(ツイン)」のように再現する技術。設計最適化、遠隔保守、アフターサービス高度化などに活用されている。

※5:リバースエンジニアリングとは、既製品を分解・解析し、その構造・機能・仕様を解明することで、再設計・複製・改良に役立てる技術。知財権侵害や品質保証責任などのリスク管理が不可欠。

※6:アフターマーケットとは、製品販売後に発生する補修部品供給、メンテナンス、アップグレード、保証延長などの二次市場。製造業企業にとって長期的な収益と顧客ロイヤルティを高める重要領域として注目されてきた。

※7:リマニュファクチャリングとは、製品を分解し、各部品を洗浄・選別・加工・交換した後、再組立てするプロセス。新品と同一水準またはそれ以上の性能・耐用年数を前提としている。

※8:リファービッシュとは、使用済み製品を洗浄・点検・修理などを行い、機能を回復させるプロセス。実用上の性能を最低限確保した上で再販・再利用されることが多いが、新品と同等性能またはそれ以上を目指す技術開発も進められている。

※9:廃棄物処理業などの環境への有害物質拡散を防ぎ、資源のリサイクルや有効利用を促進する事業を、血液を末梢から心臓に戻す静脈の役割になぞらえて「静脈産業」と呼ぶ。これに対して、資源を製造・流通・販売する事業を「動脈産業」と呼ぶ。

※10:CE4原則は、Nancy Bockenらが、“Product design and business model strategies for a circular economy”, Journal of Industrial and Production Engineering, Vol 33, Issue 5.で、提唱した概念と言われており、WBCSD(持続可能な開発のための世界経済人会議)が検討しているGCP(グローバル・サーキュラリティ・プロトコル)の検討フレームとして活用されている。

年別一覧

関連するナレッジ・コラム

ナレッジ・コラムに関するお問い合わせや、取材のお申し込み、
寄稿や講演の依頼などその他のお問い合わせにつきましても
フォームよりお問い合わせいただけます。