エコノミックインサイト

MRIエコノミックレビュー海外戦略中国

中国の技術競争力はどこから生まれるのか

専精特新「小巨人」企業からみる中国の技術自立戦略

タグから探す

2026年08月21日

政策・経済センター森重彰浩

海外戦略
中国の技術競争力を支えているのは、華為技術(HUAWEI)や比亜迪(BYD)などの大企業だけではない。中国政府は、特定の技術やニッチ市場で高い競争力を持つ中小企業を、専精特新「小巨人」企業として体系的に育成している。その対象は製造業にとどまらず、ソフトウェアや研究開発、技術サービスへと広がっている。本コラムでは、約2万社に及ぶ小巨人企業の選抜構造や業種構成、具体的な企業事例を通じ、中国の技術自立戦略の実像と、日本企業にとっての意味を考察する。
※本コラムは、三菱UFJ銀行が発行する「MUFG BK 中国月報 2026年8・9月号」への寄稿を基に一部加筆修正を加えたものです。
小巨人企業認定制度が誕生した背景

中国が専精特新「小巨人」企業の育成を重視するようになった背景には、経済構造の転換と地政学的リスクの高まりという二つの要請がある。

第1は、経済面からの要請である。中国は2010年に世界第2位の経済大国となったが、その一方で、人件費の上昇、高齢化や人口減少の進展などを背景に、海外からの投資受け入れと低コスト・大量生産型の輸出に依存する従来の成長モデルは、次第に限界を迎えつつあった。世界金融危機後には欧米向け輸出も減速し、中国経済は、内生的なイノベーションと生産性向上を軸とする発展モデルへの転換を迫られた。

こうした中、中国政府は、特定分野で高い技術力を有する「職人型」の中小企業を、産業高度化の担い手として重視するようになった。「専門化・精細化・特色化・新規化」を意味する「専精特新」という概念が、中国政府の産業政策に登場したのも2011年頃である。中国の産業競争力を高めるためには、大企業の育成だけでなく、部品、材料、製造装置、ソフトウェア、技術サービスなど、産業を下支えする中小企業の技術力を底上げする必要があった。

第2は、地政学面からの要請である。2018年以降の米中貿易摩擦や華為技術(HUAWEI)に対する制裁、半導体を中心とする対中技術規制の強化を受け、中国は、先端技術や重要部材の海外依存が国家安全保障上のリスクになり得ることを強く認識した。これを背景に、中国政府は科学技術の「自立自強」を国家戦略に掲げ、半導体、電気自動車(EV)、ロボットなどの重点産業において、産業チェーン上の技術的ボトルネックを解消することを重視するようになった。

先端産業の競争力は、最終製品を生産する大企業だけで形成されるものではない。その基盤には、多数の高度な部材、製造装置、計測機器、ソフトウェアが存在する。これらを大企業がすべて内製化することは非効率であり、特定の技術や工程に強みを持つ中小企業との分業が不可欠である。また、ニッチな技術分野では供給企業が限られ、特定の国や企業への依存が生じやすい。サプライチェーンの強靱性と自立性を高めるためにも、国内に競争力の高い技術中小企業群を形成することが重要となった。

こうした経済面と地政学面の要請が重なる中、中国工業情報化部は2019年、国家級専精特新「小巨人」企業の認定を開始した。同制度は、単なる中小企業支援策ではなく、産業チェーン上のボトルネック解消を担う企業を選抜・育成し、中国経済の高度化と科学技術の自立自強を支える政策として位置付けられる。

地方からのボトムアップで選定される小巨人企業群

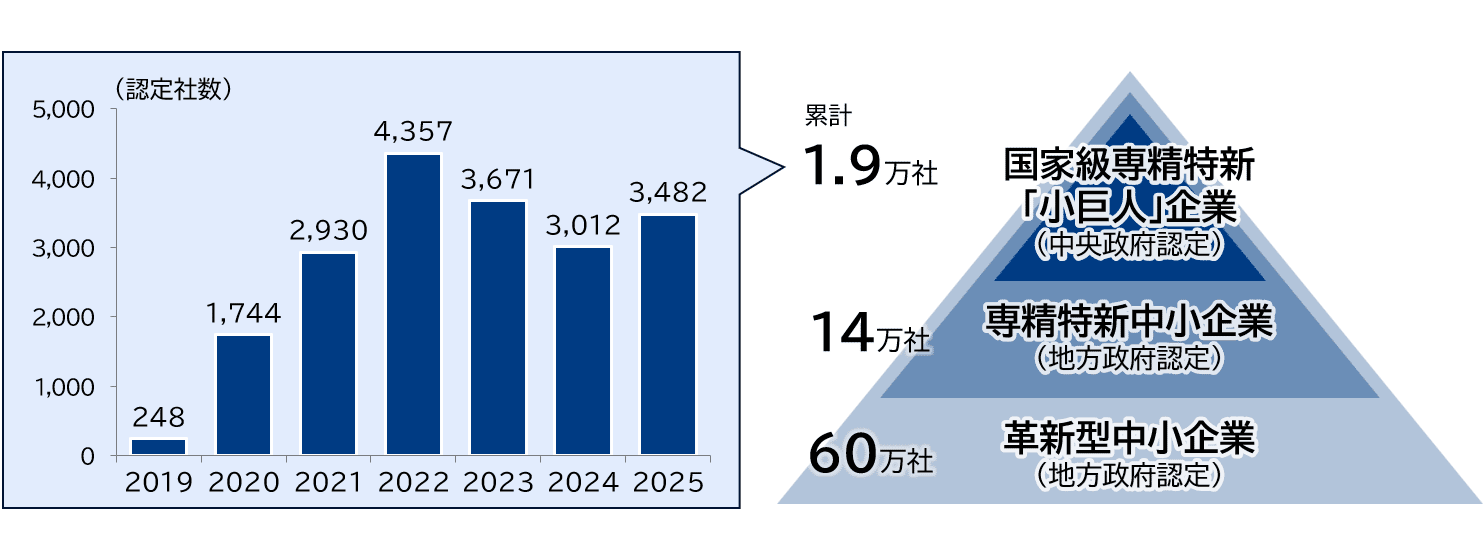
小巨人企業の認定企業数は、制度開始当初の2019年(248社)と比較すると、飛躍的に拡大しており、2025年は3,482社、延べ認定企業数は約2万社に上る(図表1)。こうした小巨人企業群は、6,000万社ともいわれる中国全土の中小企業のわずか0.03%に相当するトップ層であり、地方政府による選定をベースとするボトムアップ型で認定される仕組みである。

まず、各省・自治区・直轄市の中小企業主管部門が、一定の技術力や成長性を有する企業を「革新型中小企業」(2025年時点で約60万社)として認定する。その中から、専門化・精細化・特色化・新規性を備えた企業が「専精特新中小企業」(2025年時点で約14万社)として選ばれる。さらに、各省が認定した専精特新中小企業の中から、有望企業が工信部に推薦される。工信部は研究開発能力、知的財産、製品競争力、市場シェア、サプライチェーン上の重要性などを審査し、全国レベルで優れた企業を国家級専精特新「小巨人」企業として認定する。
図表1 専精特新「小巨人」認定企業数と選抜構造
専精特新「小巨人」認定企業数と選抜構造
出所:日本貿易振興機構(JETRO)「中国・専精特新政策に見る中小企業育成支援とイノベーション・知財」調査報告書などの資料を基に三菱総合研究所作成
これらの選抜制度は、単なる認定・表彰にとどまるものではなく、有望な中小企業の成長を後押しする政策プラットフォームとして機能している。小巨人認定企業は、中央および地方政府による研究開発支援、設備投資支援、技術支援などの各種政策資源へのアクセスが容易になるほか、「政府のお墨付き」を得ることで、金融機関や投資家からの資金調達が有利に働く効果も期待できる。また、小巨人企業認定が、中小企業のサプライチェーン上の地位に与える影響を分析した研究(Zhang, Y. (2025)※1)によると、認定により長期資金の調達が容易になることで資金制約が緩和され、販売先・仕入れ先ともに分散化が進み、特定の取引先に依存するリスクが低減されたという。

また、小巨人企業は、中国政府が重点的に育成する戦略産業や重点産業チェーンの構成企業として位置付けられることが多い。小巨人企業を分析することは、個別企業の調査にとどまらず、中国政府が、どの技術分野や産業領域を重視しているかを把握する手掛かりにもなる。中国市場や産業政策を理解する上で、小巨人企業群は有力な観測対象といえるだろう。

認定企業の業種別構成にみる中国の政策的狙い

小巨人企業というと、半導体やEV、ロボットなどの先端技術企業を想起しがちである。しかし、結論を先取りすると、小巨人企業認定制度が対象としているのは、特定の先端産業だけではなく、産業チェーン全体を構成する幅広い産業を対象としている※2。本コラムでは、中国の金融・企業情報データベースとして広く利用されているWind(万得)の企業データベース「Global Enterprise Library:GEL」に収録されている小巨人企業データを対象とし、その属性を分析する。

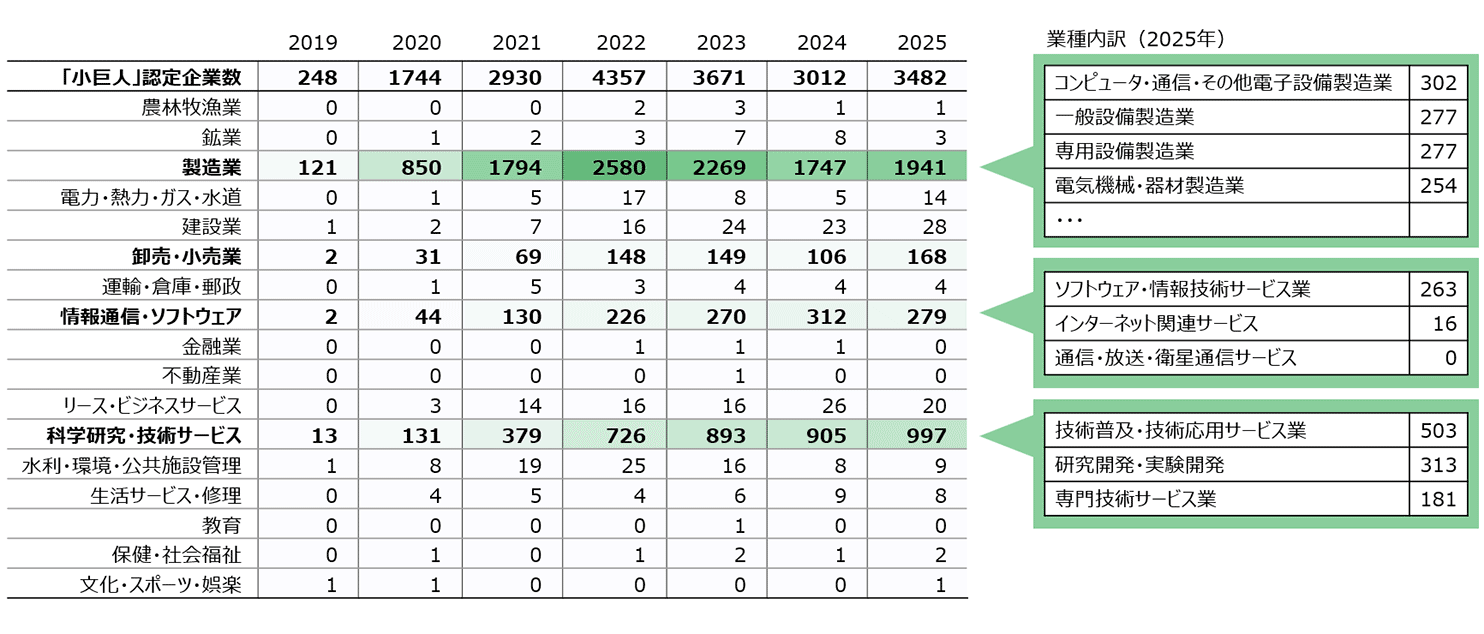
まず、産業大分類でみると、認定企業の中心は製造業である。2025年認定企業3,482社のうち、製造業は1,941社と全体の56%を占める。制度開始以降、製造業の構成比は概ね55~60%で推移している(図表2)。製造業の内訳をみると、2025年認定企業では、「コンピュータ・通信・その他電子設備製造業」が302社、「一般設備製造業」が277社、「専用設備製造業」が277社、「電気機械・器材製造業」が254社と上位を占めている。これらは、デジタルトランスフォーメーション(DX)や生産現場の自動化、先端製造装置の国産化、電力・エネルギー設備の高度化など、中国の産業政策上重視される中核分野に相当する。
図表2 小巨人企業の業種別認定企業数
小巨人企業の業種別認定企業数
出所:Windの企業データベースGELを基に三菱総合研究所作成
一方、注目すべきは、製造業以外の分野の拡大である。特に「科学研究・技術サービス」は2019年の13社から2025年には997社へと大幅に増加している。科学研究・技術サービスの内訳をみると、2025年時点で「技術普及・技術応用サービス業」が503社、「研究開発・実験開発」が313社、「専門技術サービス業」が181社となっている。研究開発そのものだけでなく、開発された技術の普及や応用、社会実装へ結びつける企業群の育成が重視されていることが分かる。

また、「情報通信・ソフトウェア」も2019年の2社から2025年には279社へと増加している。内訳をみると、「ソフトウェア・情報技術サービス業」が263社と大半を占め、インターネット関連サービスは16社にとどまる。これは、中国政府が、産業ソフトウェアや産業DXを支える技術基盤を重視していることを示唆している。

以上の結果を総合すると、中国政府による小巨人企業の育成は、①製造業を中核としつつ、②ソフトウェア・情報技術サービス業、③科学研究・技術サービスにも広がりをみせている。この点は、小巨人企業認定制度の政策的・戦略的意図を理解する上で重要である。半導体やEVといった重点産業の発展には、製造装置、素材、計測機器、ソフトウェア、技術サービスなど多数の周辺産業が必要となる。小巨人企業認定制度は、こうした産業チェーン上のボトルネックを解消し、中国全体の産業競争力を底上げするための政策として位置付けられる。

産業現場に科学技術を実装する中小企業群

小巨人企業の具体像を示すため、いくつかの企業事例を取り上げる。まず、事例1では、科学技術の自立自強の典型例として製造業の事例を示し、事例2では、近年、認定が拡大しているソフトウェア分野の企業事例を紹介する。

事例1:包头长安永磁电机

希土類(レアアース)産業が集積する内陸部で高性能モーターを開発・製造

包头长安永磁电机は、内モンゴル自治区包頭市に所在するレアアース永久磁石モーター企業である。Windの企業情報によれば、同社は2001年に設立された電動機製造企業であり、前身は永久磁石モーターの研究開発を手掛けていた企業である。包頭市は中国有数のレアアース産業集積地であり、同社は、こうした地域の資源・材料基盤を背景に、レアアース永久磁石を用いた高性能モーターの開発・製造を行っている点が特徴である。

具体的には、精密な位置決めや速度制御が必要な産業ロボット・工作機械向けのモーター、高速回転が求められるポンプや圧縮機向けのモーター、極低温環境や水中でも使用できる特別環境対応モーター、EV向けの駆動用モーターなど多岐にわたる。

この事例が示すのは、内陸部の小巨人企業が単なる資源供給にとどまらず、資源を高付加価値の産業部品へ転換する役割を担っているという点である。レアアースは、採掘・分離精製・磁石材料の段階で語られることが多いが、実際の産業競争力は、それをモーター、さらにはモーターを精密に制御するサーボや、機械・車両を動かす駆動装置として応用する段階で発揮される。

高性能モーターは、現時点では、日本企業が高精度制御や高信頼性、量産品質の面で先行してきた分野である。しかし、中国企業も近年、レアアース資源の国内供給基盤、巨大なEV・産業機械市場、政策的支援を背景に、国産化と応用範囲の拡大を進めている。同社は、こうした中国の戦略的な方針の下で、レアアース資源の優位性を高付加価値部品へ転換する技術中小企業の1つと位置付けられる。

事例2:安徽中科昊音智能科技

設備の「稼働音」を人工知能(AI)で解析し、産業インフラの異常を予兆検知

安徽中科昊音智能科技は、2019年に設立された産業向けAI企業である。同社は独自開発の「Cmfmc3.0クロスチャネル声紋エンジン」を中核技術としている。声紋といっても、人の音声認識ではなく、設備や機械が発する稼働音をAIで解析し、異常や故障の兆候を検知する解析技術を強みとしており、産業設備の監視や予知保全に特化している点が特徴である。

同社の技術は、電力、石油・ガス、鉄鋼、新エネルギー、交通、航空、鉄道、橋梁、トンネルなど幅広い分野に適用されている。これらはいずれも設備停止や故障が大きな経済損失や安全リスクにつながる領域であり、設備の異常を早期に検知する予知保全技術への需要は高い。同社はこうした産業インフラ分野を主な顧客として事業を展開している。

また、同社の会社紹介資料によれば、世界最大級の水力発電プロジェクトである三峡水力発電設備や中国科学院のトカマク型(核融合実験)装置への応用実績を有する。これらは高い信頼性と安全性が求められる大型設備であり、同社の技術が高度な産業インフラ分野で活用されていることを示している。

まとめ

本コラムの分析から、中国ビジネスに関わる企業にとって、重要な示唆は大きく3点ある。

第1に、中国企業をみる視点を大企業中心から高度な技術を有する中小企業群へ広げる必要がある。中国企業というと、HUAWEI、BYD、CATL、SMICといった大企業に注目が集まりがちである。しかし、中国の技術競争力を支えているのはこうした企業だけではない。約2万社に及ぶ小巨人企業群は、装置、材料、部品、ソフトウェア、技術サービスといった幅広い領域で産業基盤を支えている。また、中国政府の産業政策についても、「中国製造2025」やその後続プロジェクトのような国家レベルの大規模な産業政策が注目されがちであるが、地方からのボトムアップによる中小企業の技術力底上げという地道な産業政策に力を入れている点にも目を向ける必要がある。

第2に、小巨人企業群は、中国政府の政策重点領域を示す参考指標となる。本コラムの分析から、小巨人企業認定制度は単なる中小企業支援策ではなく、科学技術の「自立自強」を実現するための政策ツールとして機能していることが確認できた。認定企業の業種構成や事業内容を継続的に追うことで、中国政府が、どの技術領域や産業チェーンを重点的に強化しようとしているのかを把握できる可能性がある。中国の産業政策を分析する上で、小巨人企業群は有力な観測対象といえる。

第3に、小巨人企業群は、日本企業にとって提携先・調達先の母集団となりうる。小巨人企業の多くは非上場企業であり、日本ではほとんど知られていない。しかし、高い技術力を有し、政府支援を受けながら成長している企業が少なくない。特に中国国内市場向けの技術開発や産業実装に強みを持つ企業も多く、共同研究、技術提携、部材調達、販売協力などの候補先として検討する価値がある。もっとも、実際に協業を進める際には、相手企業の技術力や事業性だけでなく、知的財産の保護、技術流出リスク、データや営業秘密の管理、出資関係や政府支援の背景などを丁寧に確認する必要がある。小巨人企業は、中国政府の産業政策や技術自立戦略の中で育成されている企業群でもあるため、企業単体の経済合理性だけでなく、政策的な位置付けも含めて理解することが重要である。

以上を踏まえると、小巨人企業認定制度の本質は、産業チェーン上のボトルネック解消を担う技術中小企業群を体系的に育成する点にある。中国の技術自立は、一部の大企業や先端企業の成長に依拠するのではなく、各技術領域で競争力を持つ企業群によって支えられている。この観点から、小巨人企業群を継続的に分析することは、中国の産業政策の方向性や競争力の源泉を把握する上で重要性を増している。例年の公表時期から推察すると、2026年の小巨人企業の認定リストは、秋頃に公表されるとみられる。2026年の小巨人企業の顔ぶれにも注目していきたい。

※1:Zhang, Y. (2025). Can the “Little Giant” label enhance firms’ supply chain positions?. Economics Letters, Elsevier, vol.246(C).

※2:本コラムでは、原材料調達から生産・販売に至る経路を「サプライチェーン」、各産業分野間の構造的関係を「産業チェーン」として区別して用いている。