地政学的対立の深まりや輸出規制の拡大などにより、安さと効率性を重視した調達構造がはらむリスクが顕在化している。重要なのは、安定供給を損なうリスクがどこに潜んでいるのかを平時から把握しておくことである。ところが、その脆弱性は単純な輸入比率だけでは見えてこない。国内で生産される製品にも海外の原材料や部材が組み込まれ、さらにその上流では複数国にまたがる供給網が形成されているためである。このコラムでは、産業連関表や貿易統計を組み合わせ、日本で供給される製品の「実質的な海外依存度」と「実質的な調達先」を可視化した上で、調達国の政治・経済環境、輸送経路、調達先の集中度など5つの視点からサプライチェーンリスクを評価する。平時には見えにくい供給網の弱点を明らかにし、強靭化に向けて優先的に検討すべき品目とリスク要因を示す。
見えないサプライチェーンリスクを可視化する
品目別データで読み解く海外依存と平時の備え(前編)
タグから探す
2026年10月15日
「安さと効率性」重視の調達モデルに揺らぎ
グローバル化の進展は、企業に国境を越えて調達・生産・販売の最適な組み合わせを構築する機会をもたらした。企業は、各国のコスト、技術、品質、市場への近接性などを踏まえて機能を配置し、効率性と競争力を高めてきた。こうした仕組みは、国際的なルールが機能し、物流が安定し、必要な財を市場から継続的に調達できることを暗黙の前提としている。
しかし、地政学的対立の深まり、輸出規制、紛争、港湾や海峡の寸断などにより、その前提は揺らいでいる。2026年の中東情勢の緊迫化とホルムズ海峡の通航制約を受け、中東への依存度が高く、かつ、幅広い化学製品の上流に位置するナフサの重要性が改めて意識された。供給制約が顕在化してから代替先を探しても、必要量を確保できるとは限らず、調達価格も平時より高くなりやすい。供給途絶に直面してから対応を講じるだけでは、安定供給を確保することは難しい。そのため、平時から、自社や日本経済の供給網について、品目別の海外依存度や、依存する調達国・輸送経路を把握しておく必要がある。
しかし、地政学的対立の深まり、輸出規制、紛争、港湾や海峡の寸断などにより、その前提は揺らいでいる。2026年の中東情勢の緊迫化とホルムズ海峡の通航制約を受け、中東への依存度が高く、かつ、幅広い化学製品の上流に位置するナフサの重要性が改めて意識された。供給制約が顕在化してから代替先を探しても、必要量を確保できるとは限らず、調達価格も平時より高くなりやすい。供給途絶に直面してから対応を講じるだけでは、安定供給を確保することは難しい。そのため、平時から、自社や日本経済の供給網について、品目別の海外依存度や、依存する調達国・輸送経路を把握しておく必要がある。
直接輸入だけでは見えない「実質的な海外依存」
サプライチェーンのリスクを把握する際、一般的に参照されるのは、国内供給に占める輸入品の割合や、輸入額に占める相手国別のシェアである。ただし、最終製品の直接輸入だけを見ても、依存構造の全体像は分からない。国内で生産された製品にも、海外から輸入した原材料や中間財が使われている。また、日本がA国から輸入する製品の生産に、さらに上流のB国やC国の資源・部材が投入されている場合もある。
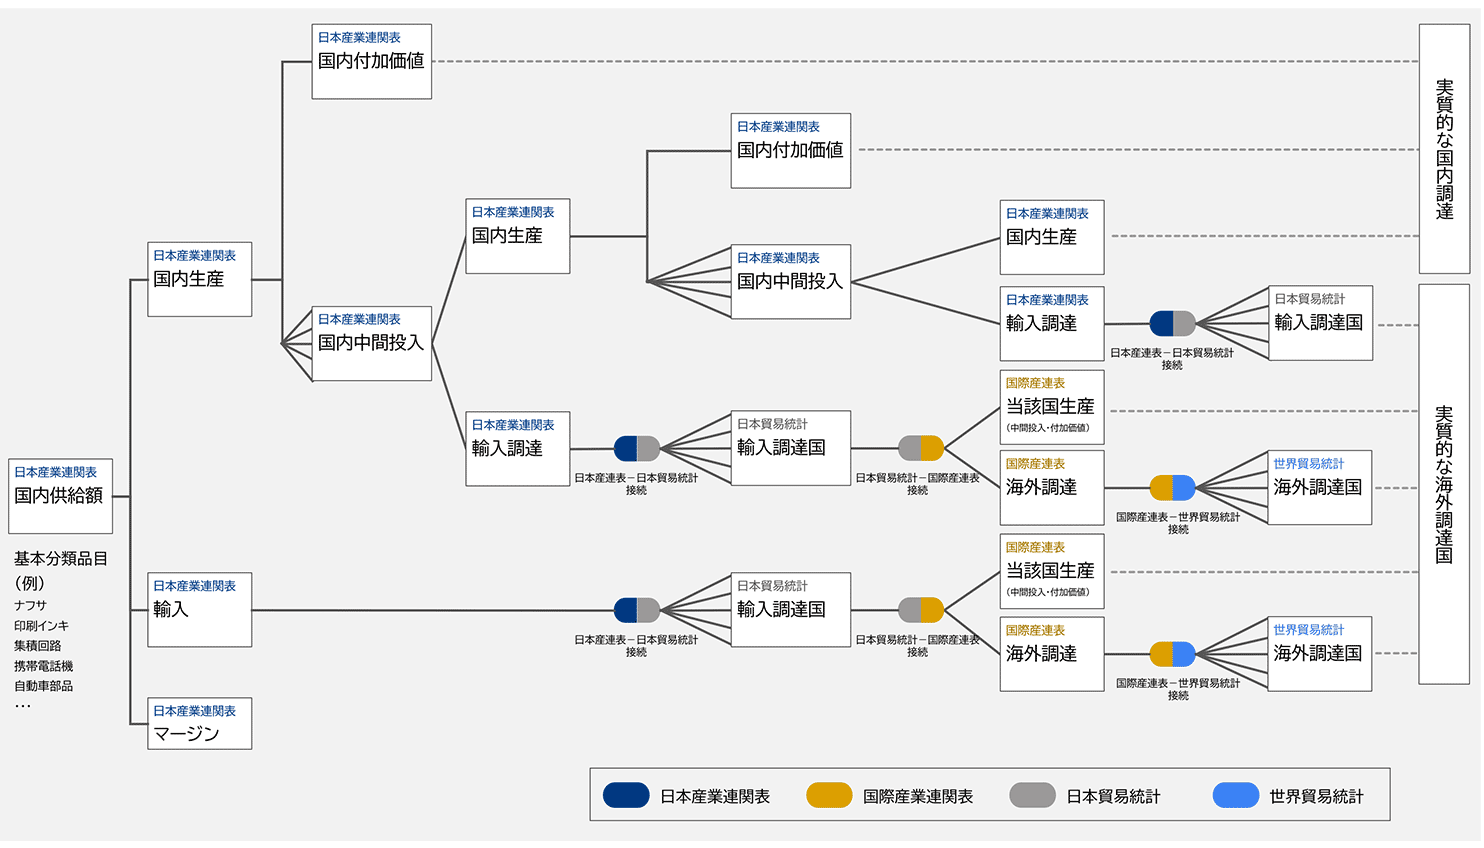
そこで今回のコラムでは、日本の産業連関表、国際産業連関表、日本および世界の貿易統計などを組み合わせ、日本国内で供給される製品について、国内生産と輸入の双方を上流へ遡るモデルを構築した(図表1)。国内生産品については、その生産に必要な中間投入をたどり、輸入品については輸入相手国の生産構造を通じて、さらに上流の調達国を推計する。図表1に示すように、国内生産と輸入の双方について投入構造を上流へ遡り、その結果として把握される海外の生産・資源供給国を実質的な調達先とみなした。これにより、産業連関表の細かな品目単位で、最終的にどの程度が海外の生産や資源に依存しているかを示す「実質的な海外依存度」と、実質的な調達先を把握した。
そこで今回のコラムでは、日本の産業連関表、国際産業連関表、日本および世界の貿易統計などを組み合わせ、日本国内で供給される製品について、国内生産と輸入の双方を上流へ遡るモデルを構築した(図表1)。国内生産品については、その生産に必要な中間投入をたどり、輸入品については輸入相手国の生産構造を通じて、さらに上流の調達国を推計する。図表1に示すように、国内生産と輸入の双方について投入構造を上流へ遡り、その結果として把握される海外の生産・資源供給国を実質的な調達先とみなした。これにより、産業連関表の細かな品目単位で、最終的にどの程度が海外の生産や資源に依存しているかを示す「実質的な海外依存度」と、実質的な調達先を把握した。
図表1 サプライチェーン可視化モデルの概要
三菱総合研究所作成
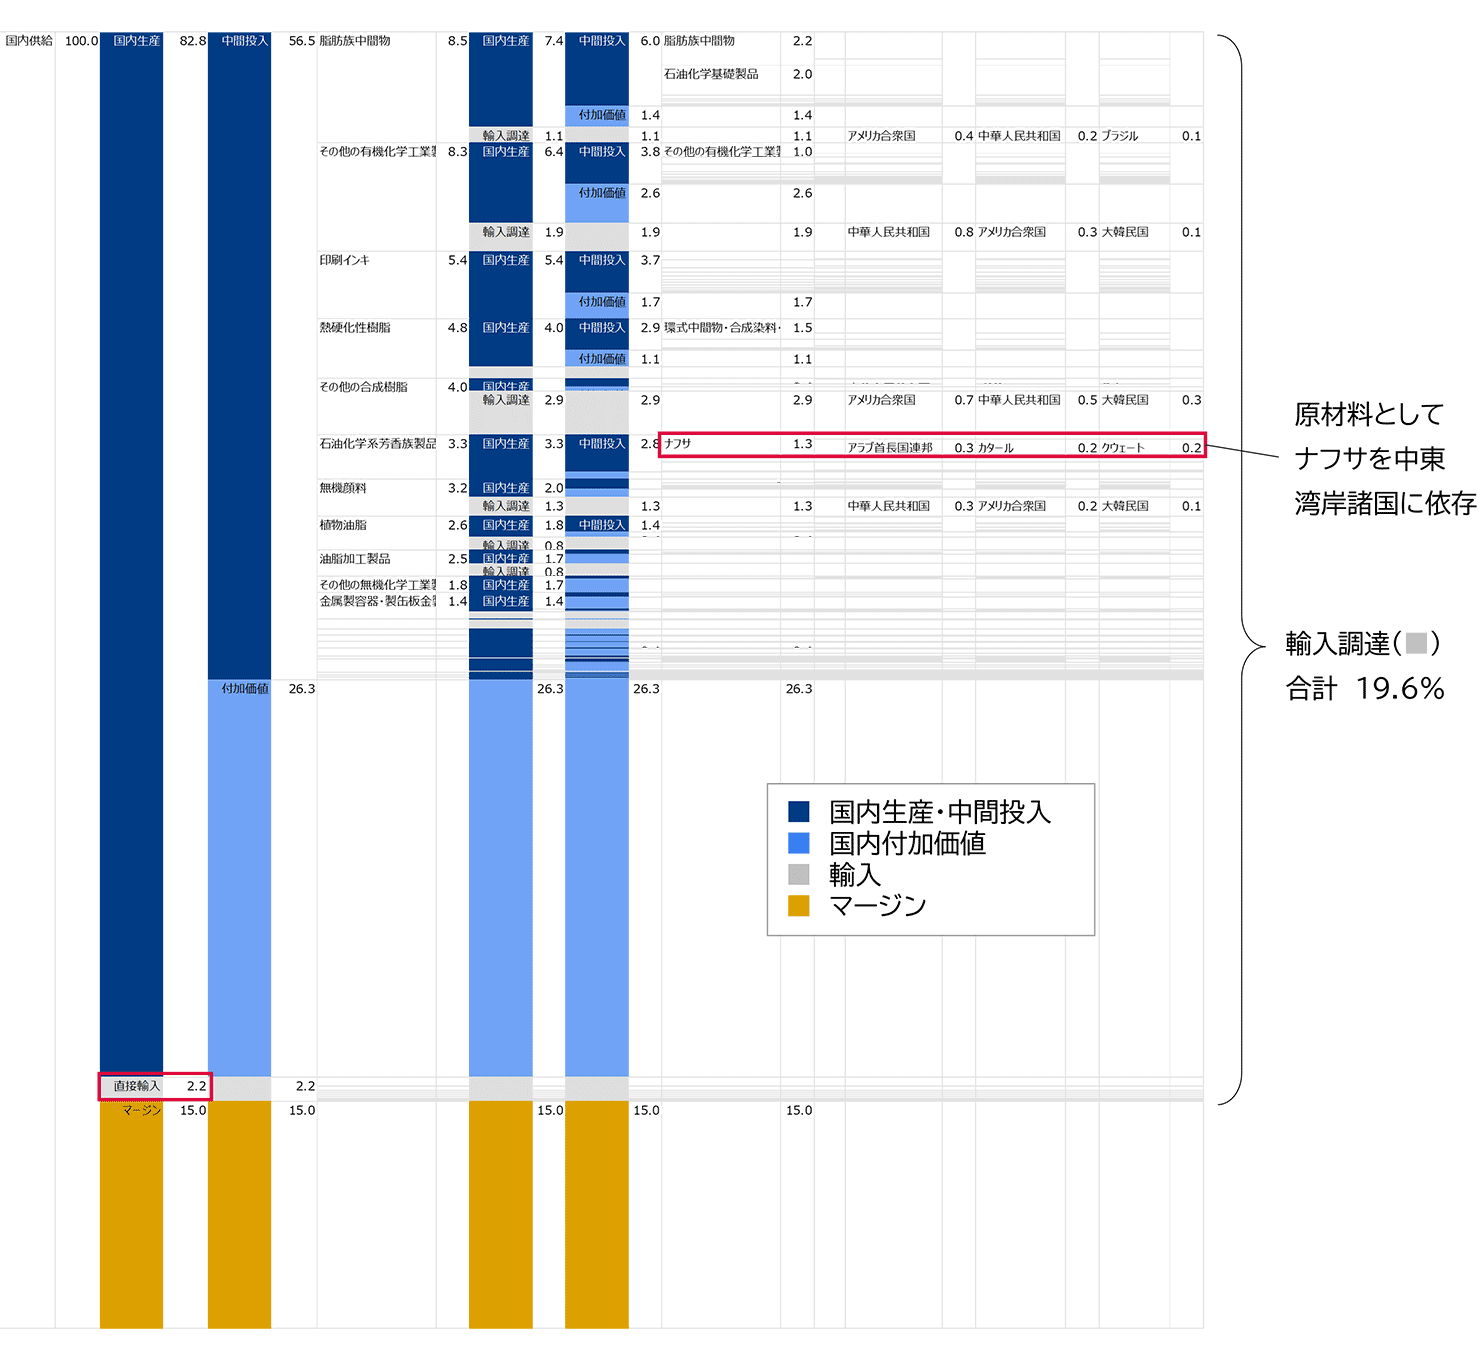
このモデルを用いて品目別の供給構造を分析すると、「国産」と「輸入品」を単純に分けるだけでは、海外依存の実態を捉えきれないことが分かる(図表2)。例えば、印刷インキは、直接輸入が国内供給に占める割合だけを見れば2.2%にすぎない。しかし、国内で生産されるインキの原材料まで遡ると、実質的な海外依存度は19.6%へ上昇する。石油化学原料であるナフサを中東湾岸諸国に依存しているためである。印刷インキ自体の輸入が止まらなくても、上流のナフサ供給が途絶すれば国内生産が影響を受ける。
図表2 印刷インキに潜む上流の海外依存
出所:総務省「令和2年(2020年)産業連関表」、財務省「貿易統計」、OECD「Inter-Country Input-Output tables」、世界銀行「World Integrated Trade Solution」などを基に三菱総合研究所作成
同様の「隠れた海外依存」は、石油化学関連の素材だけに見られるものではない。図表3では、45度線より上に位置する品目ほど、直接輸入比率だけでは把握しにくい上流の海外依存を抱えていることを示している。生乳、肉用牛、豚、鶏卵など、一見すると国内生産の比率が高い農畜産物でも、飼料や肥料などの中間投入を通じて一定の海外依存を抱える。直接輸入比率と実質的な海外依存度の差が大きい品目ほど、表面上の統計では見落としやすい上流の調達構造に起因するリスクを抱えている。
図表3 直接輸入比率と実質的な海外依存度
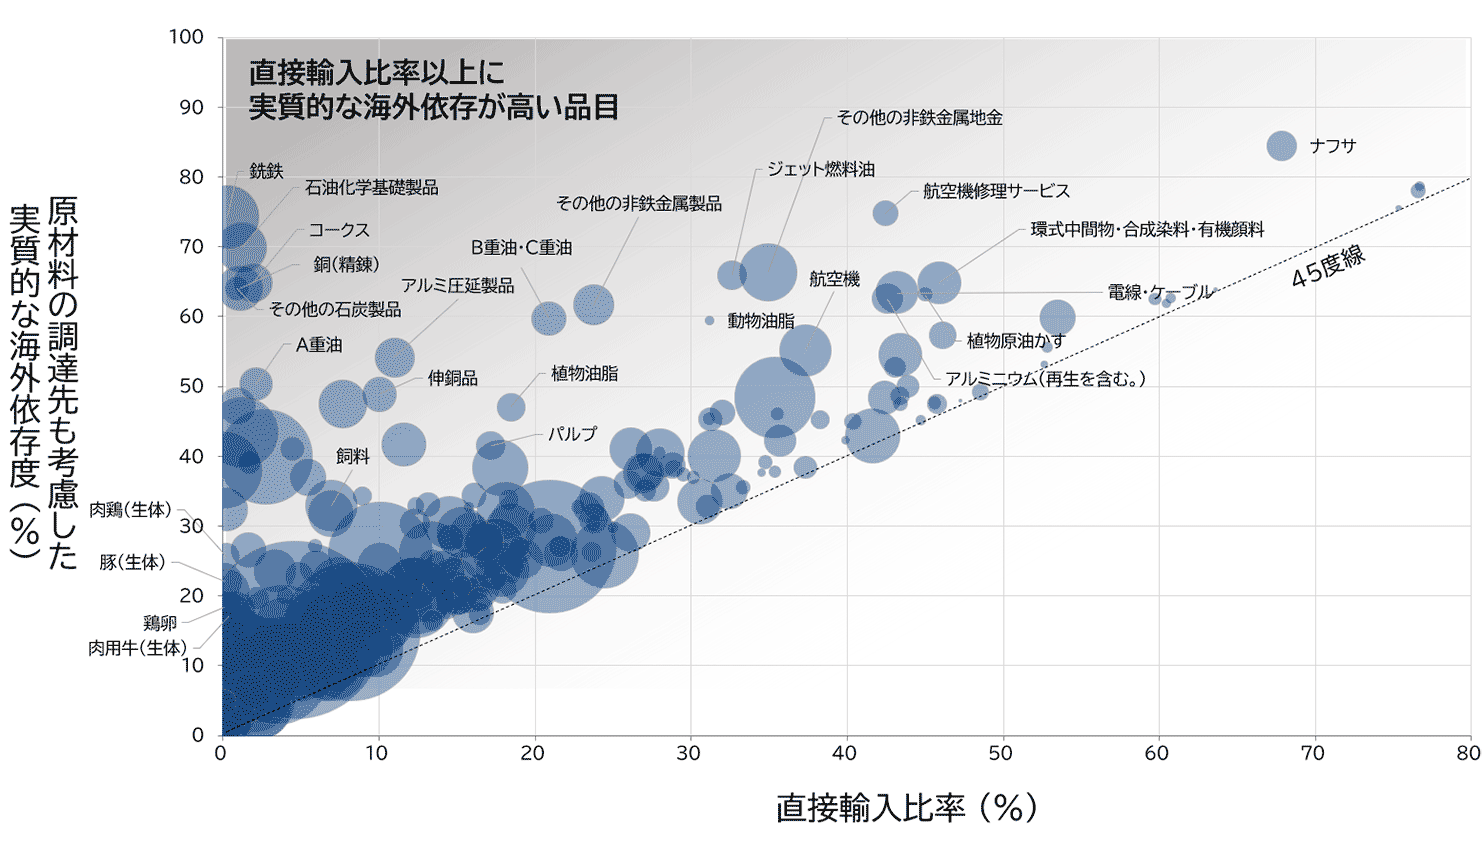
注:45度線より上に位置する品目は、直接輸入比率に比べて、原材料・中間投入を含む実質的な海外依存度が高いことを示す。横軸、縦軸はいずれも金額ベースの比率。バブルサイズは各品目の国内生産額に比例。品目名は産業連関表の部門分類に基づく。
出所:総務省「令和2年(2020年)産業連関表」、財務省「貿易統計」、OECD「Inter-Country Input-Output tables」、世界銀行「World Integrated Trade Solution」などを基に三菱総合研究所作成
出所:総務省「令和2年(2020年)産業連関表」、財務省「貿易統計」、OECD「Inter-Country Input-Output tables」、世界銀行「World Integrated Trade Solution」などを基に三菱総合研究所作成
海外依存のリスクをどう測るか
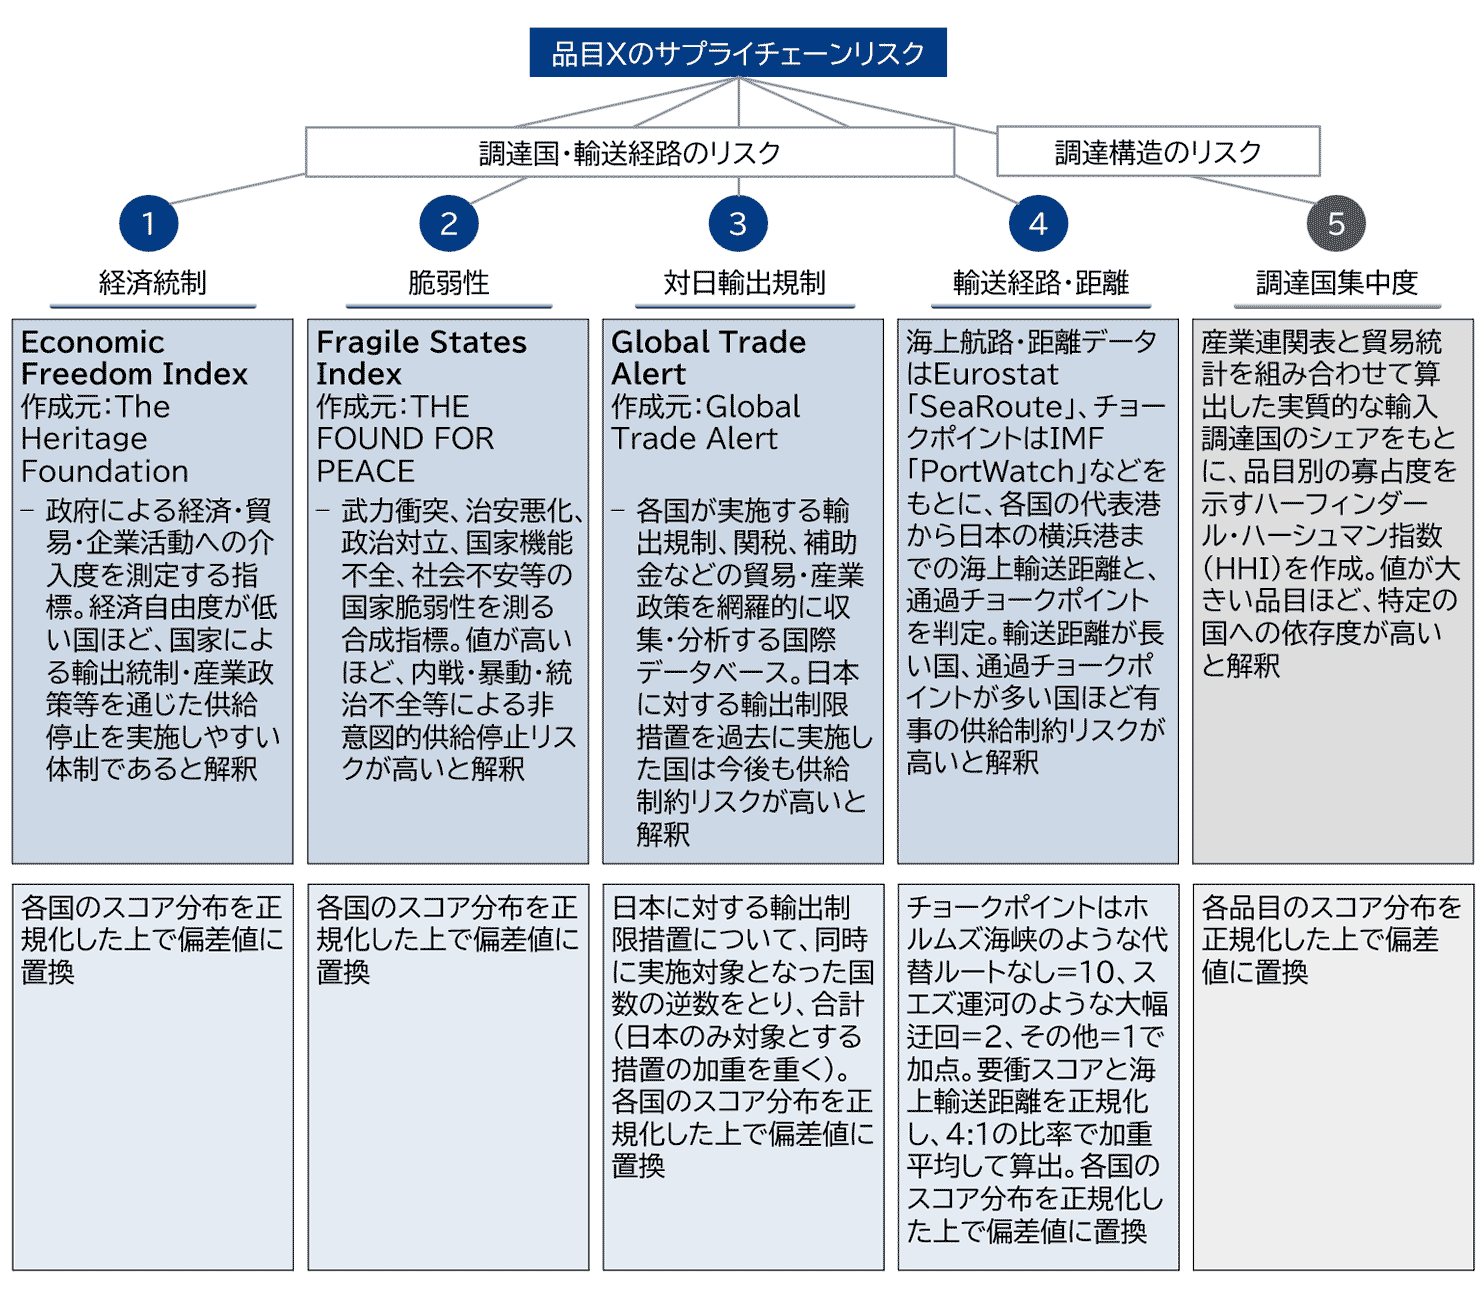
海外依存度が高いことは、それだけでサプライチェーンリスクが高いことを意味しない。多くの国から安定的に調達でき、輸送経路にも代替ルートがあれば、海外依存が高くてもリスクは抑えられる。一方、依存度がそれほど高くなくても、調達先が特定国に集中し、輸送上のボトルネックを抱えていれば、供給の停止や制約が生じた際の影響は大きくなる。そこでこのコラムでは、サプライチェーンリスクを、供給の完全な途絶だけでなく、供給量の減少、納期の長期化、輸送費や調達価格の上昇などを通じて、必要な財の安定的な調達が損なわれる可能性として捉える。こうした多様なリスク要因を可視化するために、ここでは品目別のサプライチェーンリスクを①経済統制、②脆弱性、③対日輸出規制、④輸送経路・距離、⑤調達国集中度という5つの指標で評価した(図表4)。
図表4 調達先のリスクを評価する5つの指標
出所:Heritage Foundation、The Fund for Peace、Global Trade Alert、Eurostat「SeaRoute」、IMF「PortWatch」、財務省「貿易統計」、OECD「Inter-Country Input-Output tables」、世界銀行「World Integrated Trade Solution」などを基に三菱総合研究所作成
図表4のうち、①~④は、調達先となる国や日本までの輸送経路に関するリスクを評価する指標であり、国別にスコアが算出される※1。
①経済統制は、Heritage Foundationの既存指標をもとに、政府による企業活動への介入リスクを捉える。②脆弱性は、The Fund for Peaceの既存指標をもとに、紛争、政治対立、治安悪化などにより供給が不安定化するリスクを捉える。③対日輸出規制は、Global Trade Alertのデータベースに掲載されている当該国が過去に実施した輸出制限措置※2のうち、日本が対象に含まれる措置の実績を指標化したものである。なお、日本のみを対象とする措置ほど重みが大きく、多数の国の一部に日本が含まれている措置ほど重みが小さくなるよう加工している。④輸送経路・距離は、当該国からの代表的な海上輸送ルート上にある海峡や運河などのチョークポイント数を、通行不能になった場合の迂回の難しさに応じて重みづけし、さらに調達国から日本までの輸送距離を加味した指標である。
これらの指標を組み合わせることで、調達先の政治・経済情勢だけでなく、輸送上のボトルネックを含めて、国ごとに異なるリスクの所在を比較できる(図表5)。ただし、本指標はリスクの所在を相対的に把握するためのものであり、個別企業・品目の具体的な対策を検討する際には、在庫水準や代替調達の可能性なども別途確認する必要がある※3。
ロシアのように複数の指標が高い国がある一方、中国は①経済統制と③対日輸出規制、サウジアラビアやアラブ首長国連邦は④輸送経路・距離が主なリスク要因となっている。このように、同じ「海外調達」であっても、調達の安定性を損なう要因は国によって異なる。中国からの調達では政策・規制動向、ペルシャ湾岸諸国からの調達ではホルムズ海峡を含む輸送経路を重点的に点検する必要がある。政治・経済面のリスクが相対的に低い国であっても、日本までの輸送経路にチョークポイントを抱えていれば、供給上の脆弱性が残るためである。
①経済統制は、Heritage Foundationの既存指標をもとに、政府による企業活動への介入リスクを捉える。②脆弱性は、The Fund for Peaceの既存指標をもとに、紛争、政治対立、治安悪化などにより供給が不安定化するリスクを捉える。③対日輸出規制は、Global Trade Alertのデータベースに掲載されている当該国が過去に実施した輸出制限措置※2のうち、日本が対象に含まれる措置の実績を指標化したものである。なお、日本のみを対象とする措置ほど重みが大きく、多数の国の一部に日本が含まれている措置ほど重みが小さくなるよう加工している。④輸送経路・距離は、当該国からの代表的な海上輸送ルート上にある海峡や運河などのチョークポイント数を、通行不能になった場合の迂回の難しさに応じて重みづけし、さらに調達国から日本までの輸送距離を加味した指標である。
これらの指標を組み合わせることで、調達先の政治・経済情勢だけでなく、輸送上のボトルネックを含めて、国ごとに異なるリスクの所在を比較できる(図表5)。ただし、本指標はリスクの所在を相対的に把握するためのものであり、個別企業・品目の具体的な対策を検討する際には、在庫水準や代替調達の可能性なども別途確認する必要がある※3。
ロシアのように複数の指標が高い国がある一方、中国は①経済統制と③対日輸出規制、サウジアラビアやアラブ首長国連邦は④輸送経路・距離が主なリスク要因となっている。このように、同じ「海外調達」であっても、調達の安定性を損なう要因は国によって異なる。中国からの調達では政策・規制動向、ペルシャ湾岸諸国からの調達ではホルムズ海峡を含む輸送経路を重点的に点検する必要がある。政治・経済面のリスクが相対的に低い国であっても、日本までの輸送経路にチョークポイントを抱えていれば、供給上の脆弱性が残るためである。
図表5 主要調達国のリスク特性
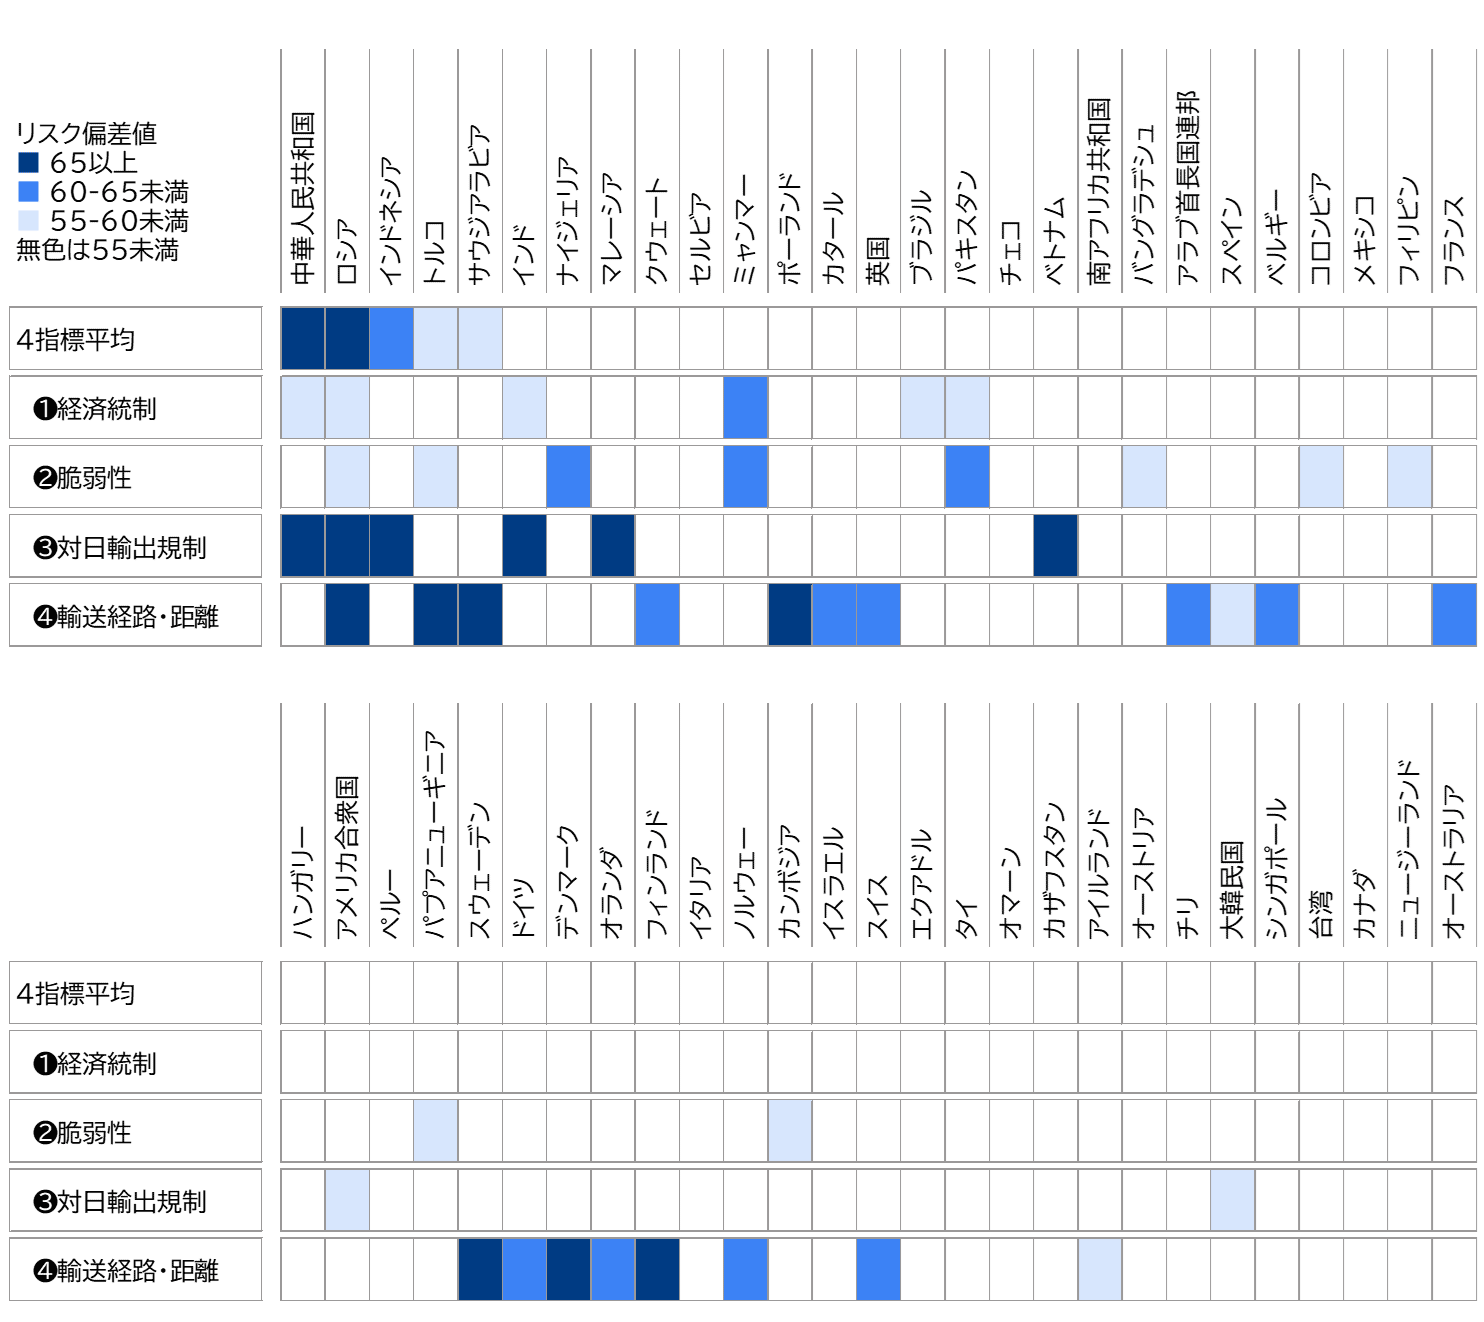
注:日本の調達額が一定以上の国を抽出。
三菱総合研究所作成
三菱総合研究所作成
海外依存リスクの中身は品目ごとに異なる
国別・指標別のリスクに加え、品目ごとの調達構造を評価する上では、調達先が特定国にどの程度集中しているかも重要となる。そこで、実質的な調達先の国別シェアから、寡占度を示すハーフィンダール・ハーシュマン指数(HHI)を算出し、⑤調達国集中度とした。これは、このコラムで構築したサプライチェーン可視化モデルに基づいて品目別に算出した指標である。
ここまでの分析を踏まえると、品目別の実質的な海外調達先と、海外調達先のリスクスコアを組み合わせることで、品目ごとに抱えるリスクの性質の違いを把握することができる(図表6)。例えば、ナフサとパーソナルコンピュータ(パソコン)は、いずれも実質的な海外調達依存度が高い品目である。しかし、このうちナフサは、調達国の経済統制や脆弱性よりも、日本までの輸送経路上にあるホルムズ海峡など海上チョークポイントに起因する輸送リスクが大きい。一方、パソコンは、経済統制や対日輸出規制の実績が相対的に高い中国への調達集中が主要な課題となる。このように、海外依存度が同程度であってもリスクの所在が異なることから、求められる対策も異なる点に注意が必要である。
ここまでの分析を踏まえると、品目別の実質的な海外調達先と、海外調達先のリスクスコアを組み合わせることで、品目ごとに抱えるリスクの性質の違いを把握することができる(図表6)。例えば、ナフサとパーソナルコンピュータ(パソコン)は、いずれも実質的な海外調達依存度が高い品目である。しかし、このうちナフサは、調達国の経済統制や脆弱性よりも、日本までの輸送経路上にあるホルムズ海峡など海上チョークポイントに起因する輸送リスクが大きい。一方、パソコンは、経済統制や対日輸出規制の実績が相対的に高い中国への調達集中が主要な課題となる。このように、海外依存度が同程度であってもリスクの所在が異なることから、求められる対策も異なる点に注意が必要である。
図表6 海外調達先のリスクスコア(品目別)
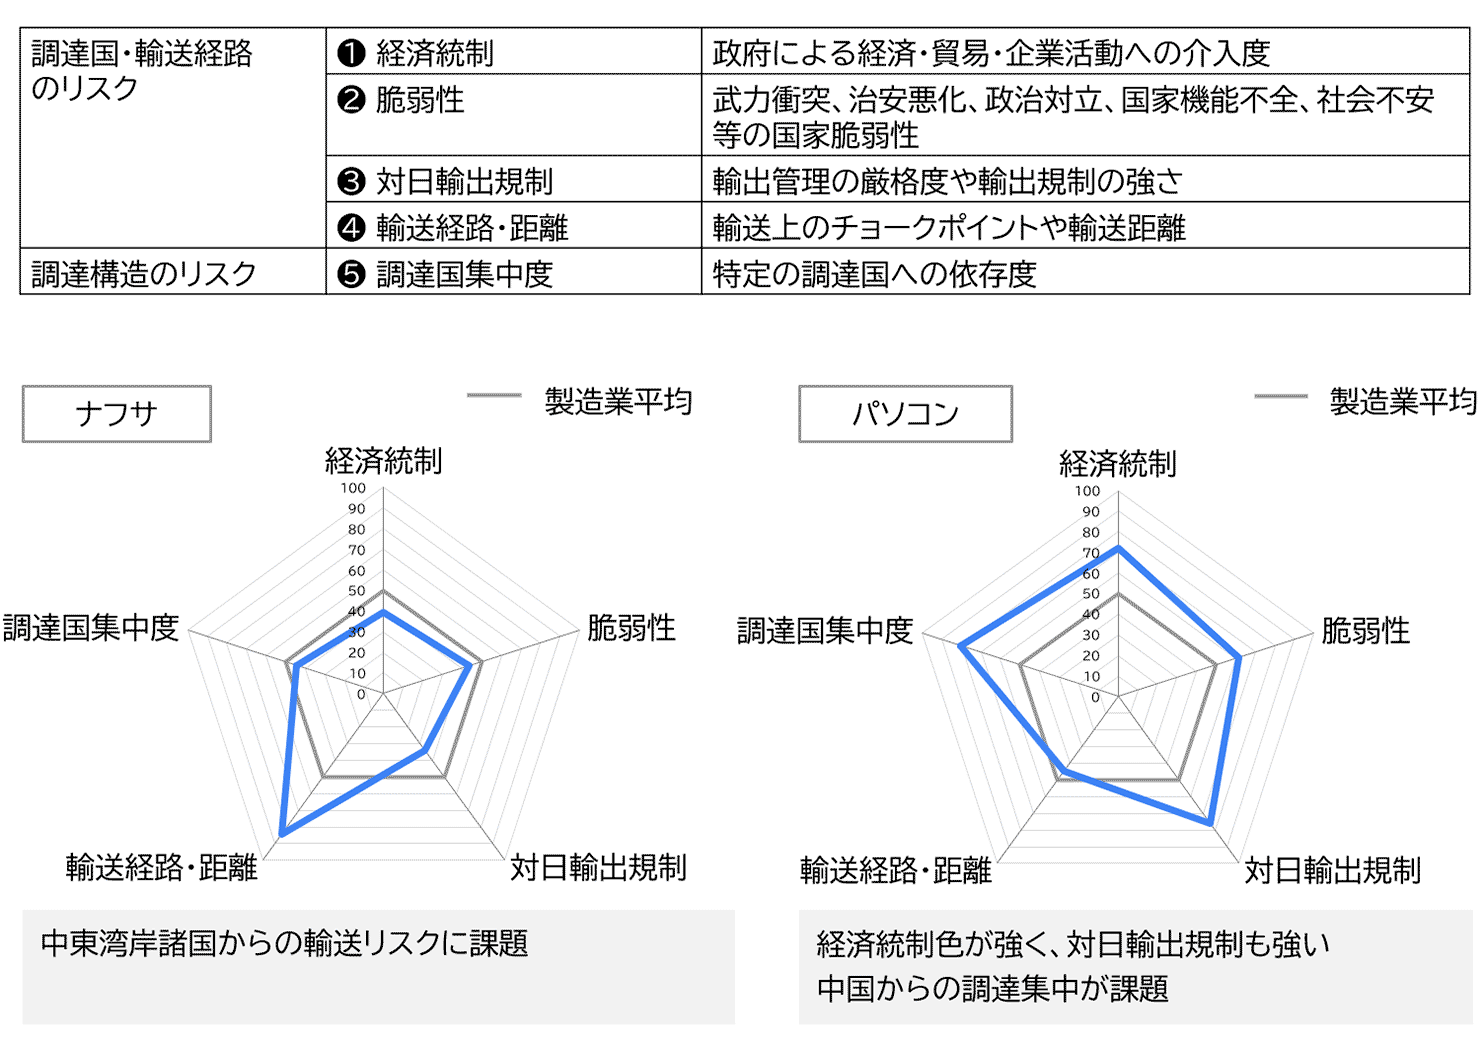
注:各リスク指標について、当該品目の調達先国の数値を調達額で加重平均し、全品目の分布に基づいて製造業平均を50とする偏差値に変換したもの。
出所:総務省「令和2年(2020年)産業連関表」、財務省「貿易統計」、OECD「Inter-Country Input-Output tables」、世界銀行「World Integrated Trade Solution」などを基に三菱総合研究所作成
出所:総務省「令和2年(2020年)産業連関表」、財務省「貿易統計」、OECD「Inter-Country Input-Output tables」、世界銀行「World Integrated Trade Solution」などを基に三菱総合研究所作成
他の製造業の品目についても同様に海外調達先のリスクを5つの指標で判定した(図表7)。いずれの指標もリスクスコアの偏差値が55以下であるローリスクの品目は全体の3分の1程度であり、残り3分の2は何らかのハイリスク項目を含む品目となっている。
そのうち、ナフサのような特定の1指標のみリスクが高い品目が半分弱であり、粗鋼のようにリスク指標①~④はいずれも低いものの、調達国集中度のみが高い品目も含まれる。残りは複数の指標でリスクが高い品目となっている。中でも品目数として多いのが、①②③⑤がハイスコアの組み合わせであり、建設用金属製品、建設・鉱山機械などのほか、前述のパソコンもここに含まれる。
そのうち、ナフサのような特定の1指標のみリスクが高い品目が半分弱であり、粗鋼のようにリスク指標①~④はいずれも低いものの、調達国集中度のみが高い品目も含まれる。残りは複数の指標でリスクが高い品目となっている。中でも品目数として多いのが、①②③⑤がハイスコアの組み合わせであり、建設用金属製品、建設・鉱山機械などのほか、前述のパソコンもここに含まれる。
図表7 海外調達先のリスクタイプ別の品目数と代表的品目
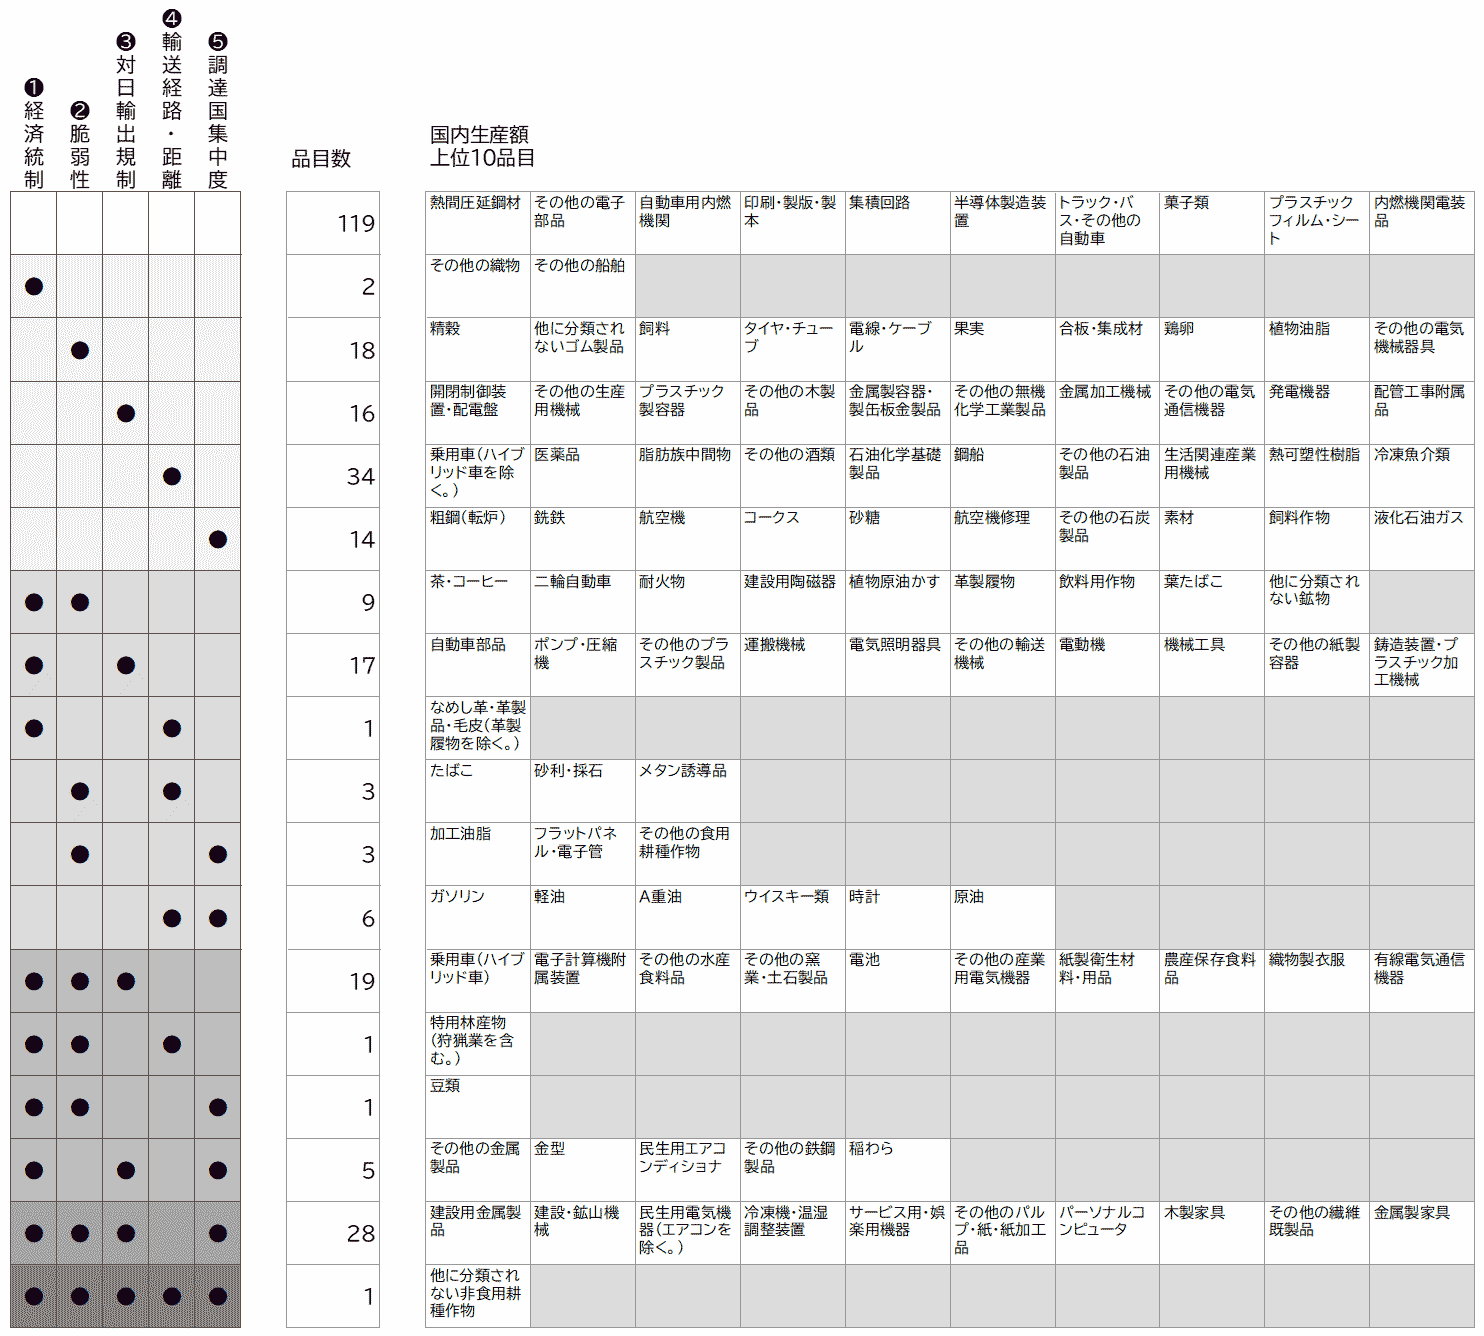
注:5つのリスク指標の●は偏差値が55を上回る品目。上位10品目は国内生産額の順。
出所:総務省「令和2年(2020年)産業連関表」、財務省「貿易統計」、OECD「Inter-Country Input-Output tables」、世界銀行「World Integrated Trade Solution」などを基に三菱総合研究所作成
出所:総務省「令和2年(2020年)産業連関表」、財務省「貿易統計」、OECD「Inter-Country Input-Output tables」、世界銀行「World Integrated Trade Solution」などを基に三菱総合研究所作成
リスクの所在を見極め強靱化の優先順位をつける
ここまでの分析を踏まえ、日本で供給される製品のサプライチェーン上の特徴を、実質的な海外依存度と調達先リスクスコアの2軸で整理した(図表8)。調達先リスクスコアは、品目間の相対比較を行うため、5つの指標を偏差値化し、便宜上、等しいウェイトで平均したものである。したがって、このスコアは供給途絶や価格高騰の発生確率、想定損失額を示すものではない。具体的な対策を検討する際には、合成したスコアだけでなく、個別の指標を確認し、どの要因がリスクを高めているかを把握する必要がある。
右上に位置するパソコンのような品目は、海外への依存が高く、5指標を平均した調達先リスクスコアも相対的に高い。一方、右下に位置する建設用金属製品や民生用電気機器のように、海外依存度は比較的低くても、海外から調達している原材料や中間投入の調達先リスクが高い品目もある。また、左上に位置する銑鉄やコークスのように、海外依存度が高くても、調達先が分散され、調達国や輸送経路のリスクが比較的低い品目も存在する。こうした可視化により、製品ごとにサプライチェーン上のどこに脆弱性が存在するのかを把握することができ、強靭化に向けた対策の優先順位を検討するための材料となる。
右上に位置するパソコンのような品目は、海外への依存が高く、5指標を平均した調達先リスクスコアも相対的に高い。一方、右下に位置する建設用金属製品や民生用電気機器のように、海外依存度は比較的低くても、海外から調達している原材料や中間投入の調達先リスクが高い品目もある。また、左上に位置する銑鉄やコークスのように、海外依存度が高くても、調達先が分散され、調達国や輸送経路のリスクが比較的低い品目も存在する。こうした可視化により、製品ごとにサプライチェーン上のどこに脆弱性が存在するのかを把握することができ、強靭化に向けた対策の優先順位を検討するための材料となる。
図表8 サプライチェーンリスクの品目別評価
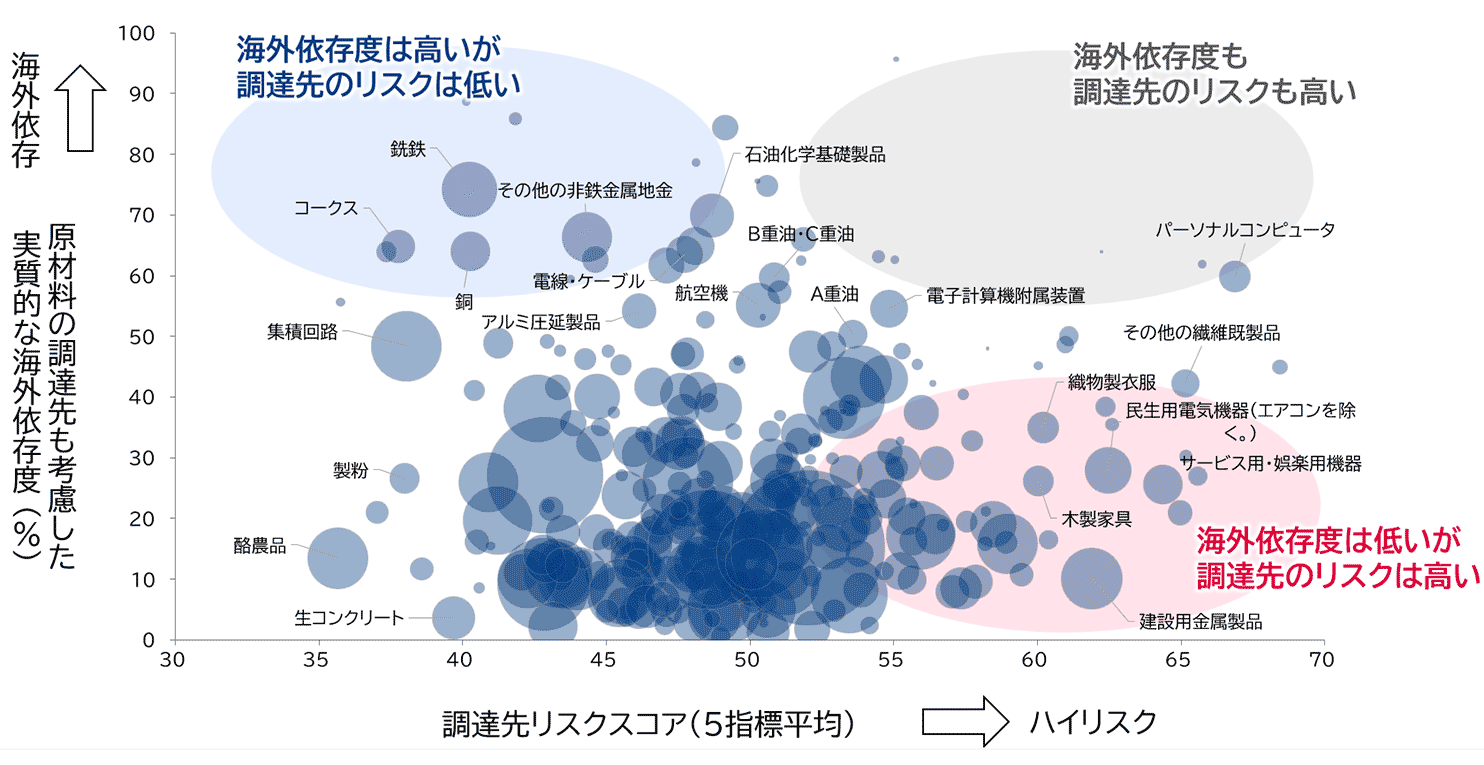
注:横軸の調達先リスクスコア(5指標平均)は、①経済統制、②脆弱性、③対日輸出規制、④輸送経路・距離、⑤調達国集中度の5指標を品目別に偏差値化し、単純平均したもの。バブルサイズは品目別の国内生産額に比例。
出所:総務省「令和2年(2020年)産業連関表」、財務省「貿易統計」、OECD「Inter-Country Input-Output tables」、世界銀行「World Integrated Trade Solution」などを基に三菱総合研究所作成
出所:総務省「令和2年(2020年)産業連関表」、財務省「貿易統計」、OECD「Inter-Country Input-Output tables」、世界銀行「World Integrated Trade Solution」などを基に三菱総合研究所作成
このコラムの前編では、日本のサプライチェーンのどこにリスクが潜み、何がその要因となっているのかを、品目レベルで可視化した。しかし、リスクを把握することは出発点にすぎない。次に問われるのは、そのリスクをいかに低減し、安定供給につなげるかである。国内生産化、調達先の分散、友好国との連携、在庫、代替設計、需要調整など、強靭化の選択肢はさまざまである。重要なのは、供給網を国内で完結させることではなく、供給制約時にも必要な機能を維持できる複数の選択肢を確保することである。その効果や実現可能性、必要となるコストは品目によって大きく異なる。
後編では、こうした強靭化策の効果と限界を検証し、リスクとコストのトレードオフを踏まえた現実的な対応策を考える。
後編では、こうした強靭化策の効果と限界を検証し、リスクとコストのトレードオフを踏まえた現実的な対応策を考える。
※1:これら4つの指標は、図表4に記載の外部機関が公表する国別の指数やデータをもとに、本コラムの分析目的に合わせて当社が加工・標準化しており、外部指標をそのまま引用したものではない。
※2:6つの輸出制限措置について、輸出税(Export tax)、輸出禁止(Export ban)、輸出関税割当(Export tariff quota)、輸出数量割当(Export quota)、輸出許可要件(Export licensing requirement)、輸出非関税措置(Export non-tariff measure)を対象に集計。指標化に際しては、各種輸出規制措置の対象国数をもとに、対象国数の逆数をウェイトとして集計している。
※3:この指標には、災害やサイバー攻撃による個別拠点の停止、企業固有の契約関係や在庫水準、代替材料への切り替え可能性、代替調達先の生産余力、陸路・空路を含む代替輸送手段などは反映していない。また、国際情勢や規制環境の変化に応じて、指標の対象や算定方法を機動的に見直す必要がある。