本稿は、2026年8月18日に公表した「世界・日本経済の展望|2026年8月」の内容に一部加筆修正を加えたものです。
エコノミックインサイト
MRIデイリー・エコノミック・ポイントAI投資の拡大は続くのか
中長期的な需要は強いが、電力制約や規制強化、コスト上昇が投資実行の重しに
タグから探す
2026年09月08日
POINT
- データセンター投資を中心としたAI関連投資は、世界的なAI需要の強まりと日本や欧州などでの国産AI開発強化から、中長期的に拡大見込み
- ただし、短期的には電力制約や規制強化、コスト上昇から投資ペースが調整される可能性あり
- 投資計画額だけでなく、実際の着工・稼働時期等の投資の進捗状況を注視する必要がある
データセンターへの投資は中長期的に拡大へ
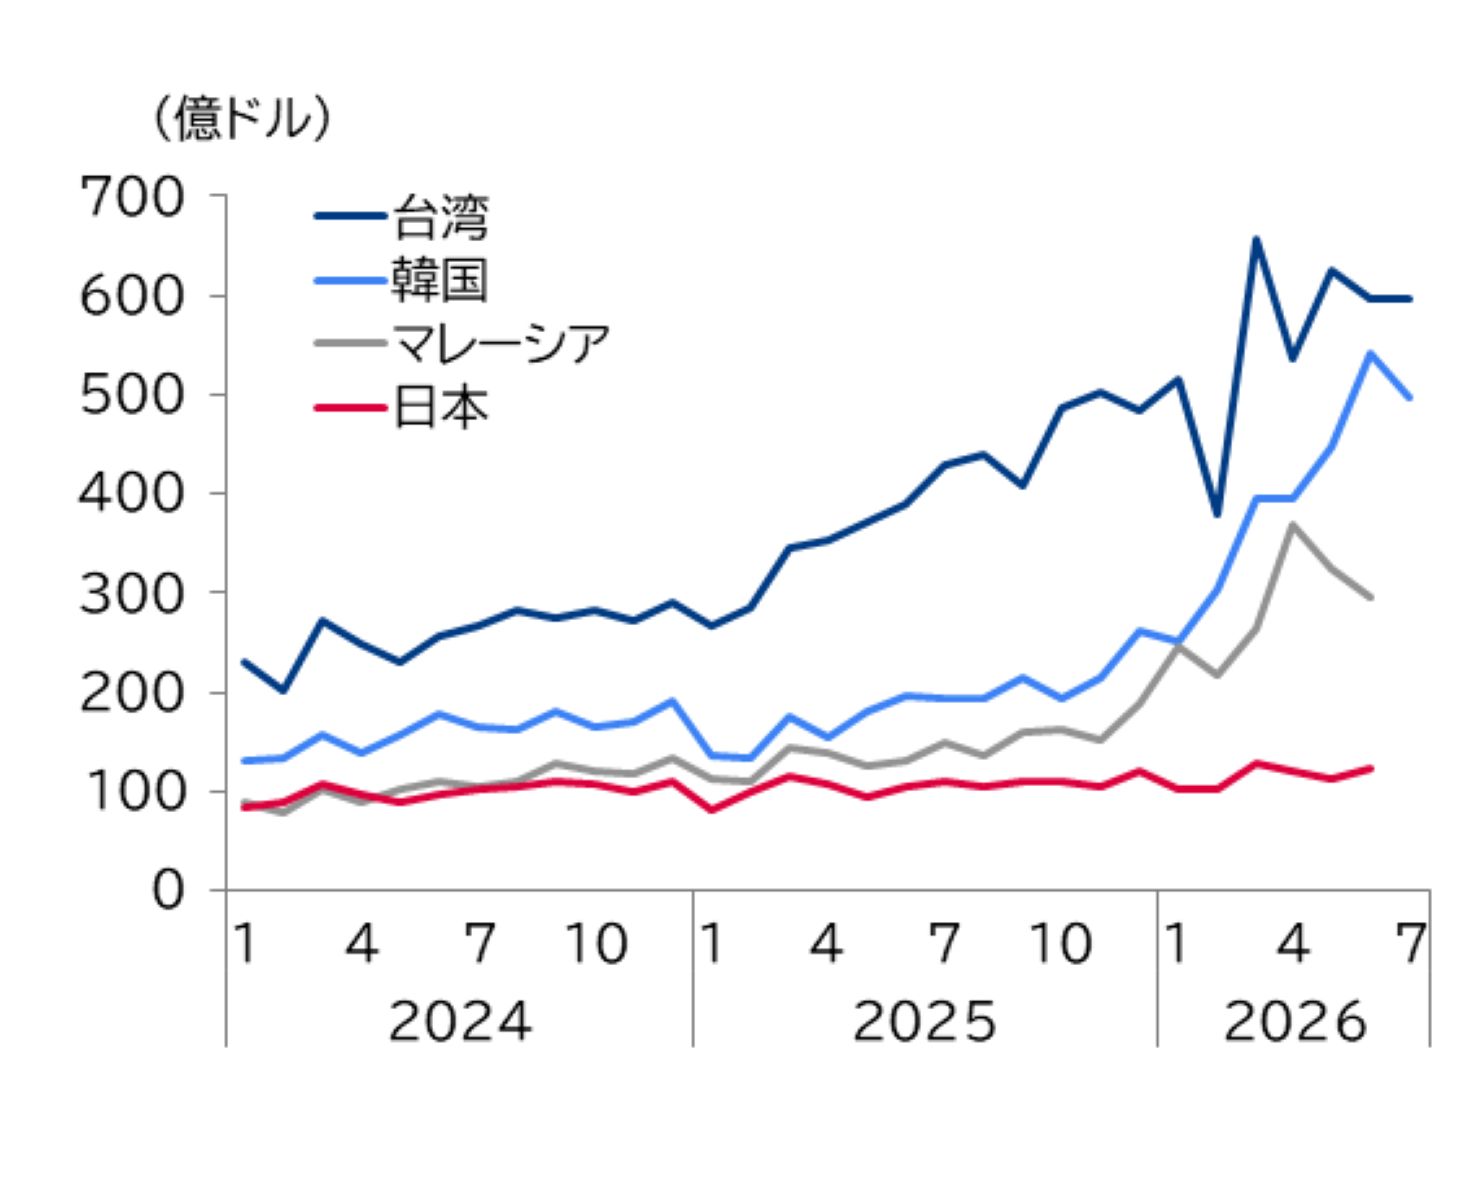
データセンター(以下、DC)投資を中心としたAI関連投資の拡大が鮮明になっている。米国を中心とするDC投資の急拡大は、半導体やネットワーク機器類、電力インフラ関連製品の需要増を通じて、台湾や韓国をはじめ、日本などでも輸出増加に波及しており(図表1)、世界経済の押し上げ要因となっている。
図表1 各国のAI関連財輸出額
注:WTO “World Trade Report 2025: Making trade and AI work together to the benefit of all”のHSコード分類に基づく。
出所:UN Comtrade、台湾財政部關務署、韓国関税庁を基に三菱総合研究所作成
出所:UN Comtrade、台湾財政部關務署、韓国関税庁を基に三菱総合研究所作成
先行きも、AI需要の強まりを背景にDC投資の拡大は続く見込みである。米国を中心とした最先端モデルの開発競争(学習需要)が継続しているほか、AIエージェントの利用拡大により、生成AIサービスを提供するためのDC需要(推論需要)も拡大している。実際に、Anthropicが提供するClaudeや中国のMoonshot AIが提供するKimiでは、最新モデルを公表した際に利用が急増し、サービス利用に制限を設けざるを得ないほど計算需要は強い。計算需要の拡大を受け、米国の大手クラウド事業者(Amazon、Microsoft、Alphabet(Google)、Meta)の26年の設備投資額は、7,000億ドルを超える見込みである※1。
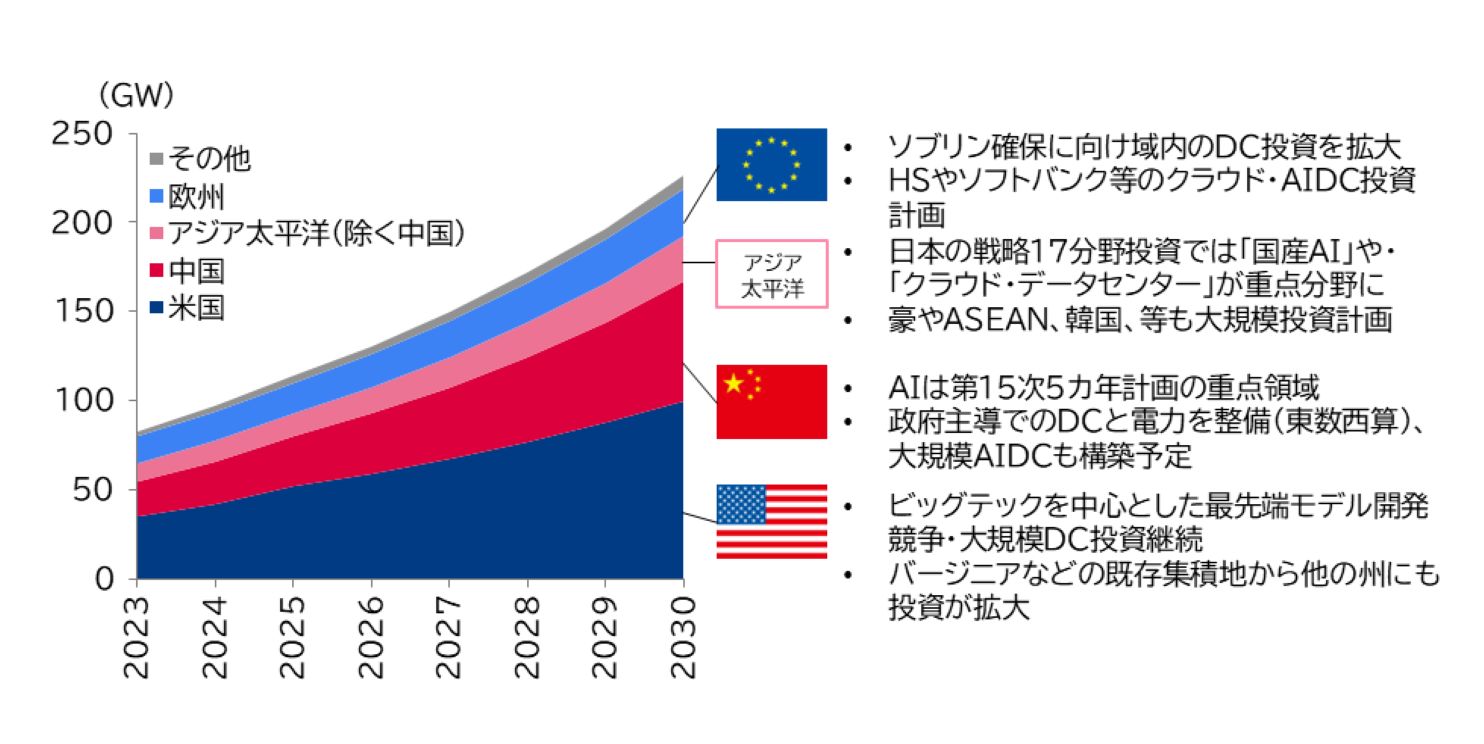
また、米国以外の国・地域におけるDC投資拡大も見込まれる。IEAの予測(ベースラインシナリオ)では、世界のDCの受電容量(DC規模を示す指標)は、2030年までに2025年と比較し約1.7倍の226GW(ギガワット)へと拡大する(図表2)。AI開発競争を主導する米中が投資の中心となるが、日本や欧州でもハイパースケーラー(AWSやMicrosoft等の大手クラウド事業者)の投資や、国産AI・クラウド整備に向けた投資が拡大する見込みである。例えば、日本では「日本成長戦略」の17の戦略分野において、国産AIモデルの開発や国内のクラウド・データセンター等のインフラ整備に向けた官民投資強化の方針が示された※2。また、EUでは「技術ソブリンパッケージ(Tech Sovereignty package)」が公表され、AI開発・利活用を支えるDC投資を加速させる方針が示された※3。
また、米国以外の国・地域におけるDC投資拡大も見込まれる。IEAの予測(ベースラインシナリオ)では、世界のDCの受電容量(DC規模を示す指標)は、2030年までに2025年と比較し約1.7倍の226GW(ギガワット)へと拡大する(図表2)。AI開発競争を主導する米中が投資の中心となるが、日本や欧州でもハイパースケーラー(AWSやMicrosoft等の大手クラウド事業者)の投資や、国産AI・クラウド整備に向けた投資が拡大する見込みである。例えば、日本では「日本成長戦略」の17の戦略分野において、国産AIモデルの開発や国内のクラウド・データセンター等のインフラ整備に向けた官民投資強化の方針が示された※2。また、EUでは「技術ソブリンパッケージ(Tech Sovereignty package)」が公表され、AI開発・利活用を支えるDC投資を加速させる方針が示された※3。
図表2 世界のDC容量予測(IEA)と各国・地域の投資動向
注:DC容量はIEAのベースラインシナリオ予測。IEAが公表する予測は30年時点のため、中間年の26-29年は年平均成長率で補完。
出所:IEA「Key Questions on Energy and AI」、各種資料を基に三菱総合研究所作成
出所:IEA「Key Questions on Energy and AI」、各種資料を基に三菱総合研究所作成
短期的には供給面の制約から投資ペース調整も
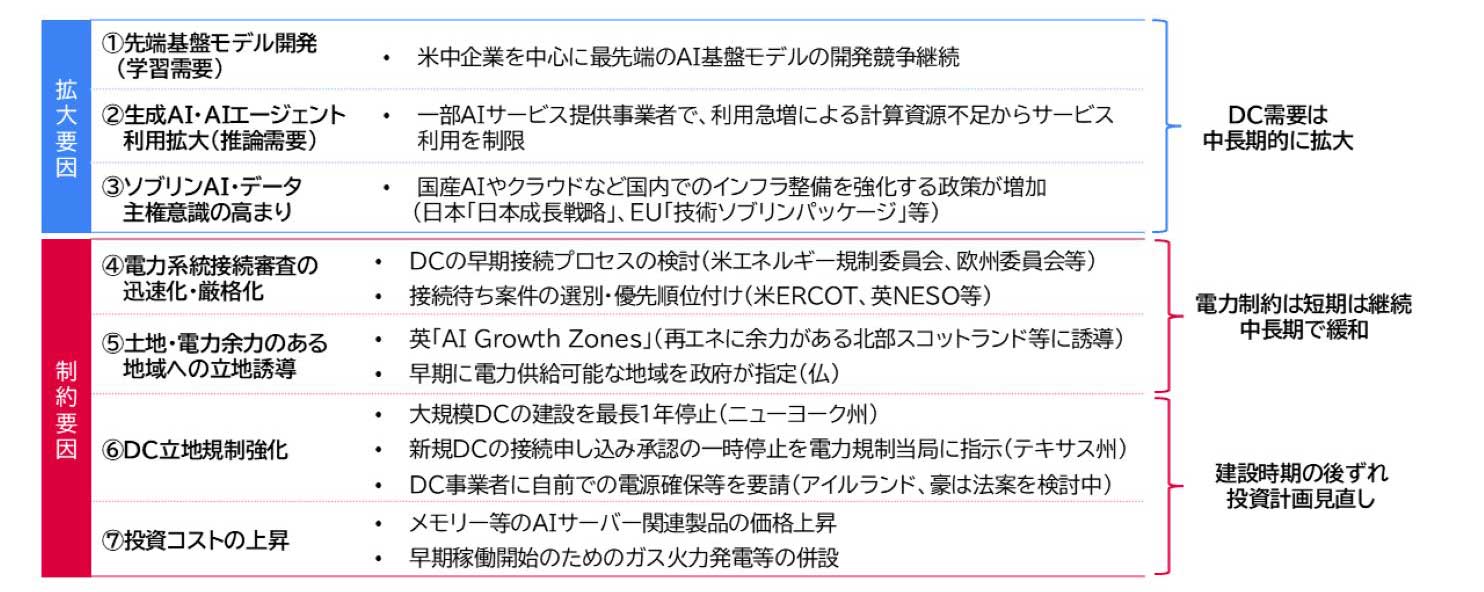
もっとも、AI投資の先行きを見る上では、中長期的な需要の強さと短期的な制約要因を分けて捉える必要がある(図表3)。需要が強いとしても、電力確保やDC立地に対する規制強化、コスト上昇によって、投資の実行時期が後ずれする可能性があるためである。
図表3 DC投資を巡る主な要因と動向
出所:各種資料を基に三菱総合研究所作成
まず、電力・土地制約(④・⑤)は、これまでDC投資の主たる制約要因であったが、電力系統への接続プロセスの見直しや立地誘導による制約緩和に向けた検討が進んでいる。例えば、米国やEUでは、接続申し込み審査の迅速化が検討されているほか、英国等では実現可能性が低い案件について、電力系統運用事業者が接続申し込みの審査プロセスから除外するなど、接続待ち期間の短期化の取り組みが進められている。また、英仏では電力供給が早期に可能な地域への立地誘導も検討されている。これらの取り組みは、短期的な電力制約の解消にはつながらないものの、中長期的にはDC投資を円滑に進める要因となるだろう。
一方、DC立地規制強化(⑥)は、建設時期の後ろ倒しや計画の見直しにつながり、投資調整圧力となる。例えば、ニューヨーク州では50MW以上のDC新設の許認可を1年間停止する行政命令が出されたほか、大規模DCの集積が進むテキサス州では電力安定供給への影響懸念から、新規DCの電力接続申し込みの承認を一時停止するよう規制当局への指示が出された。また、アイルランドではDCを新設する事業者に対して、地域の電力への影響を緩和するため、DCの受電容量と同等の発電設備または蓄電設備の確保を求めており、DC事業者にとっては追加コストが発生する。こうした規制強化は、DC投資の実行ペースを鈍化させる要因となる。
加えて、投資コストの上昇(⑦)も、投資の制約要因として懸念される。Epoch AIの推計※4によると米国でのAI向けのDC建設費用の約6割がAIサーバー等のIT機器、約3割が建物や冷却等の設備である(図表4)。DC投資コストの約6割を占めるサーバーでは、推論需要の拡大等からメモリ価格が26年に急騰している。また、Turner&Townsendによれば、DCの建設コストは25年は前年比+5.5%増加している。さらに、最新のAIサーバーで必要となる液冷での冷却に対応したDCの場合、建設コストは7~10%増加する※5。投資コスト増加は事業採算性の低下につながるため、投資時期の後ろ倒しや規模縮小など投資計画見直しの要因となりうる。
一方、DC立地規制強化(⑥)は、建設時期の後ろ倒しや計画の見直しにつながり、投資調整圧力となる。例えば、ニューヨーク州では50MW以上のDC新設の許認可を1年間停止する行政命令が出されたほか、大規模DCの集積が進むテキサス州では電力安定供給への影響懸念から、新規DCの電力接続申し込みの承認を一時停止するよう規制当局への指示が出された。また、アイルランドではDCを新設する事業者に対して、地域の電力への影響を緩和するため、DCの受電容量と同等の発電設備または蓄電設備の確保を求めており、DC事業者にとっては追加コストが発生する。こうした規制強化は、DC投資の実行ペースを鈍化させる要因となる。
加えて、投資コストの上昇(⑦)も、投資の制約要因として懸念される。Epoch AIの推計※4によると米国でのAI向けのDC建設費用の約6割がAIサーバー等のIT機器、約3割が建物や冷却等の設備である(図表4)。DC投資コストの約6割を占めるサーバーでは、推論需要の拡大等からメモリ価格が26年に急騰している。また、Turner&Townsendによれば、DCの建設コストは25年は前年比+5.5%増加している。さらに、最新のAIサーバーで必要となる液冷での冷却に対応したDCの場合、建設コストは7~10%増加する※5。投資コスト増加は事業採算性の低下につながるため、投資時期の後ろ倒しや規模縮小など投資計画見直しの要因となりうる。
図表4 AI向けDCの投資内訳
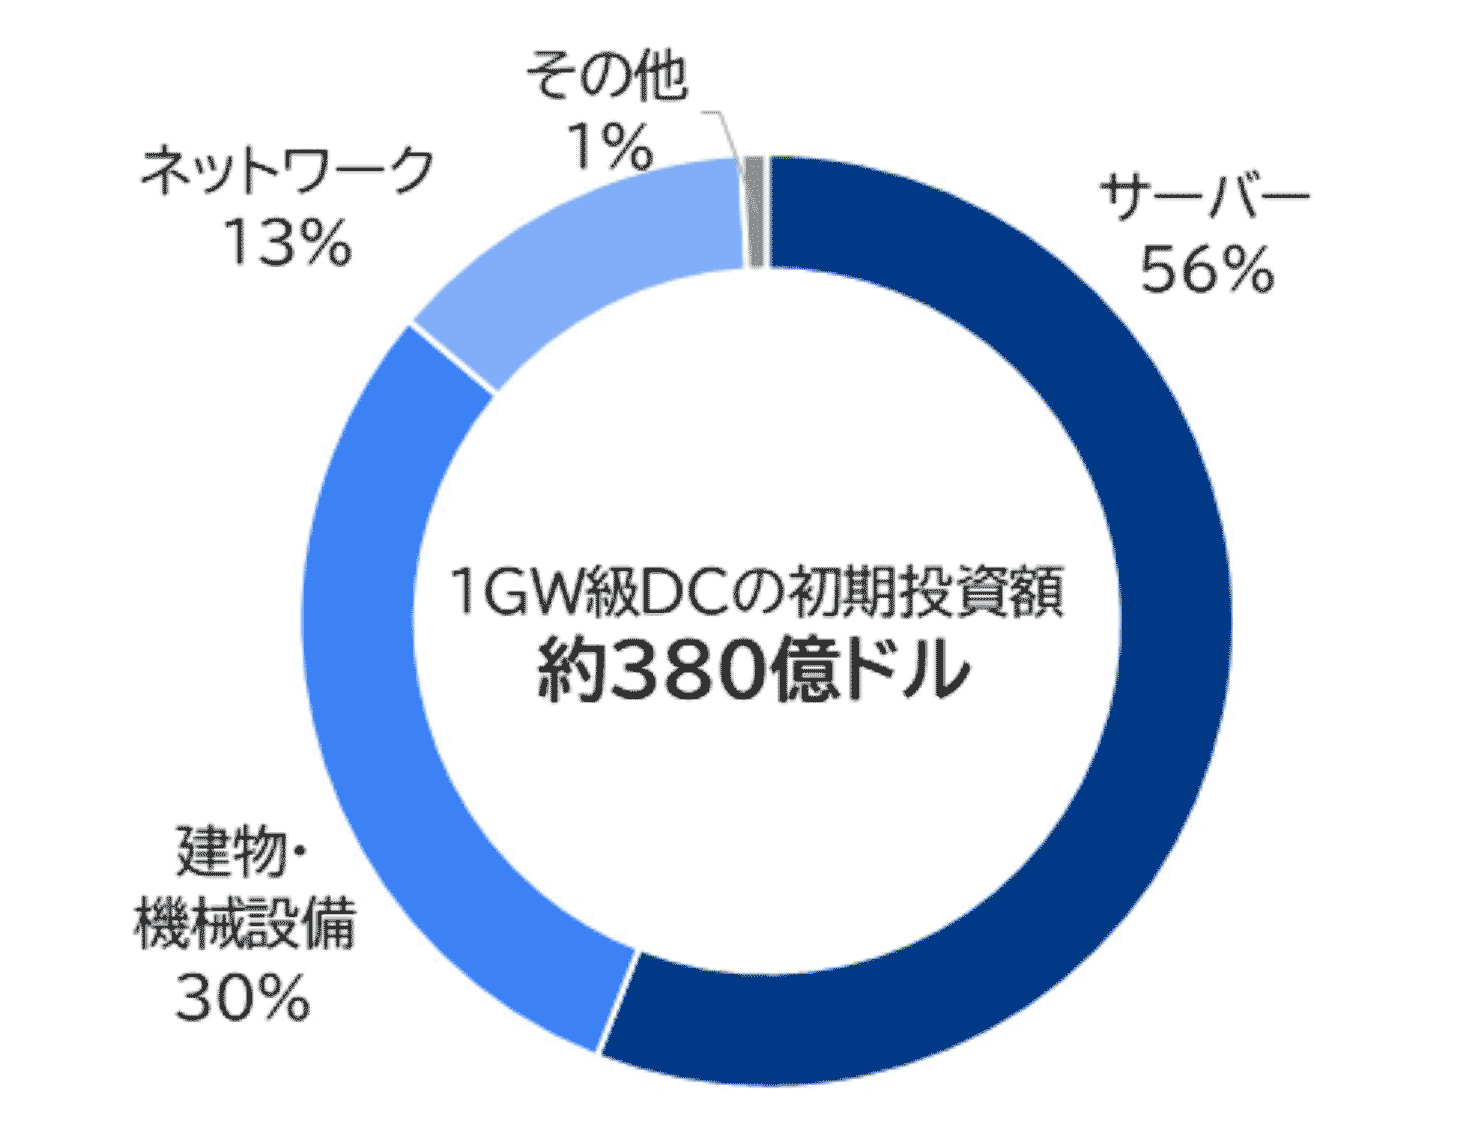
注:米国で1GW級のDCを建設すると想定した場合の費用。
出所:Epoch AIを基に三菱総合研究所作成
出所:Epoch AIを基に三菱総合研究所作成
AI関連投資は中長期的に拡大が続くとみられる一方、短期的には実行時期の後ずれや規模の見直しが広がる可能性がある。投資計画額だけでなく、実際の着工・稼働時期や稼働開始時の受電容量等も注視する必要がある。
※1:米国におけるAI投資や生産性への影響については以下を参照。
米国経済 注目点② AIの社会実装進展の影響(P25):世界・日本経済の展望|2026年8月(内外経済見通し 2026年8月18日)
※2:日本の戦略17分野投資やAI需要拡大による設備投資への影響については以下を参照。
日本経済 注目点③ 投資拡大の持続性(P16):世界・日本経済の展望|2026年8月(内外経済見通し 2026年8月18日)
※3:EUのAI投資動向、「技術ソブリンパッケージ(Tech Sovereignty package)」の詳細については以下を参照。
欧州経済 注目点② 競争力強化投資(P30):世界・日本経済の展望|2026年8月(内外経済見通し 2026年8月18日)
欧州:技術ソブリンパッケージ(Tech Sovereignty package) ─ AI基盤投資強化で、EUのデジタル分野の自律性を強化へ(MRIデイリー・エコノミック・ポイント 2026年6月19日)
※4:Epoch AI “Servers account for 60% of the total cost of ownership of a one-gigawatt AI data center”
https://epoch.ai/data-insights/ai-datacenter-cost-breakdown(閲覧日:2026年8月28日)
※5:Turner&Townsend “Data centre construction cost index”
https://reports.turnerandtownsend.com/data-centre-construction-cost-index-2025/ (閲覧日:2026年8月28日)