高まる地政学リスクや深い国際的な相互依存関係など、世界が不確実性の高い時代に突入する中、改めてエネルギーの安定供給を考える必要がある。日本がほぼ全量を海外に依存している化石燃料の輸入額は、国民1人当たりで見ると年間約20万円に相当する。この負担を低減し、コスト変動を抑えるためには、エネルギーの「自律化」が重要だ。GXのさらなる加速と化石燃料の代替柔軟性を確保することで、中期的に1兆円規模の有事の化石燃料費用の回避が可能となる。多面的な対策の総動員で生まれる大きな効果を念頭に、GX移行への過渡期を耐え抜くエネルギーシステムを目指すべきだ。
危機の時代に、エネルギーの「自律化」を加速する
技術総動員で実現する1兆円の有事負担回避
タグから探す
2026年08月05日
改めて問う「安定供給」:年間約20万円/人の化石燃料輸入
世界は過去に例を見ない不確実性の高い時代に突入している。中東情勢の緊迫化により、地政学リスク指数※1は戦後有数の水準に高まっている。加えて、今日の経済活動やエネルギー取引はグローバル化を前提として大規模に展開されており、国際的な相互依存関係も深い(図表1)。そのため、地政学的な緊張に伴う不確実性や影響の波及範囲がきわめて大きい状況となっている。
このような時代に中東情勢を機会と捉えて、エネルギーの「安定供給※2」を改めて問い直したい。日本のエネルギー輸入依存度は80%超であることに加え、化石燃料の純輸入額は年間20兆円を超えており、いずれも国際的にも高い水準となっている。これは1人当たりで年間19万円の負担額という計算になる※3(図表2)。例えば、この約20万円という金額を一人ひとりが自分事として捉えていくことが、安定供給を考える1つの出発点になろう。
基本的な方針としては、この約20万円の負担について、「①低減していく」こと、「②有事※4に急増しない」ことの2点が重要となる。「①低減していく」ためには、省エネで使用量を減らすことやエネルギー自給率を向上していくことが必要だ。また、「②有事に急増しない」ためには、エネルギー源や調達先を多様化※5することが有効な対策となる。今回のコラムでは、これらの状態を目指すことをエネルギーの「自律化」と捉える。
このような時代に中東情勢を機会と捉えて、エネルギーの「安定供給※2」を改めて問い直したい。日本のエネルギー輸入依存度は80%超であることに加え、化石燃料の純輸入額は年間20兆円を超えており、いずれも国際的にも高い水準となっている。これは1人当たりで年間19万円の負担額という計算になる※3(図表2)。例えば、この約20万円という金額を一人ひとりが自分事として捉えていくことが、安定供給を考える1つの出発点になろう。
基本的な方針としては、この約20万円の負担について、「①低減していく」こと、「②有事※4に急増しない」ことの2点が重要となる。「①低減していく」ためには、省エネで使用量を減らすことやエネルギー自給率を向上していくことが必要だ。また、「②有事に急増しない」ためには、エネルギー源や調達先を多様化※5することが有効な対策となる。今回のコラムでは、これらの状態を目指すことをエネルギーの「自律化」と捉える。
図表1 主要イベントにおける地政学リスク指数と世界の実質GDP・化石燃料取引額
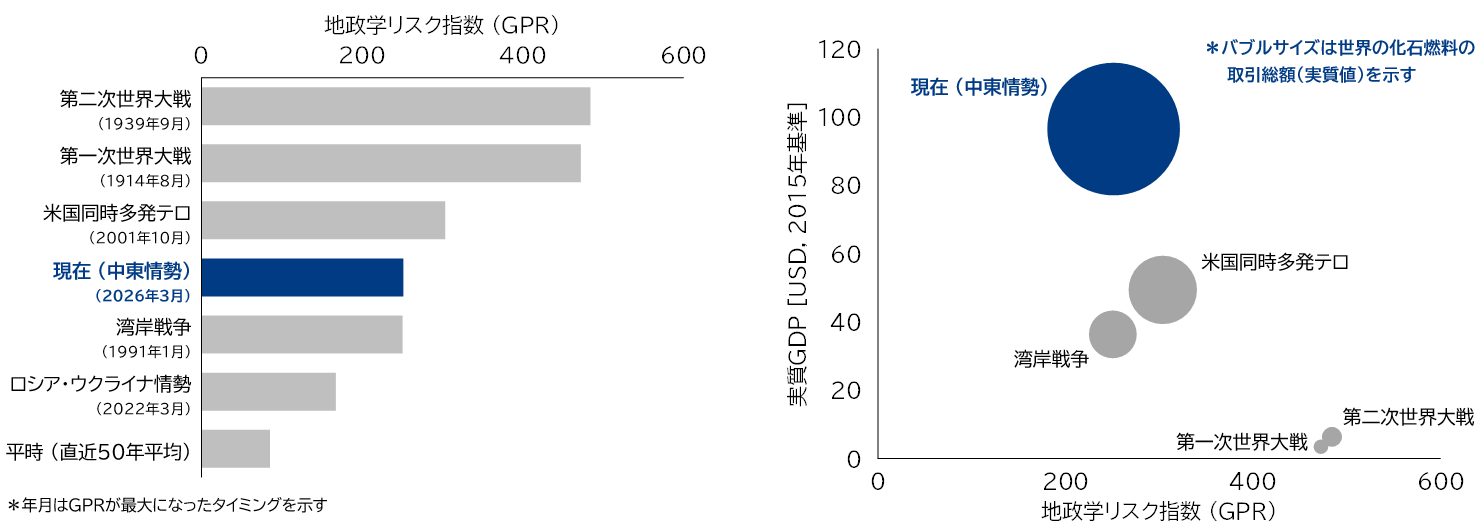
出所:Caldara, Dario and Matteo Iacoviello (2022), “Measuring Geopolitical Risk”, 世界銀行統計などを基に三菱総合研究所作成
図表2 日・欧・米のエネルギー輸入依存度および化石燃料純輸入額(2024年)
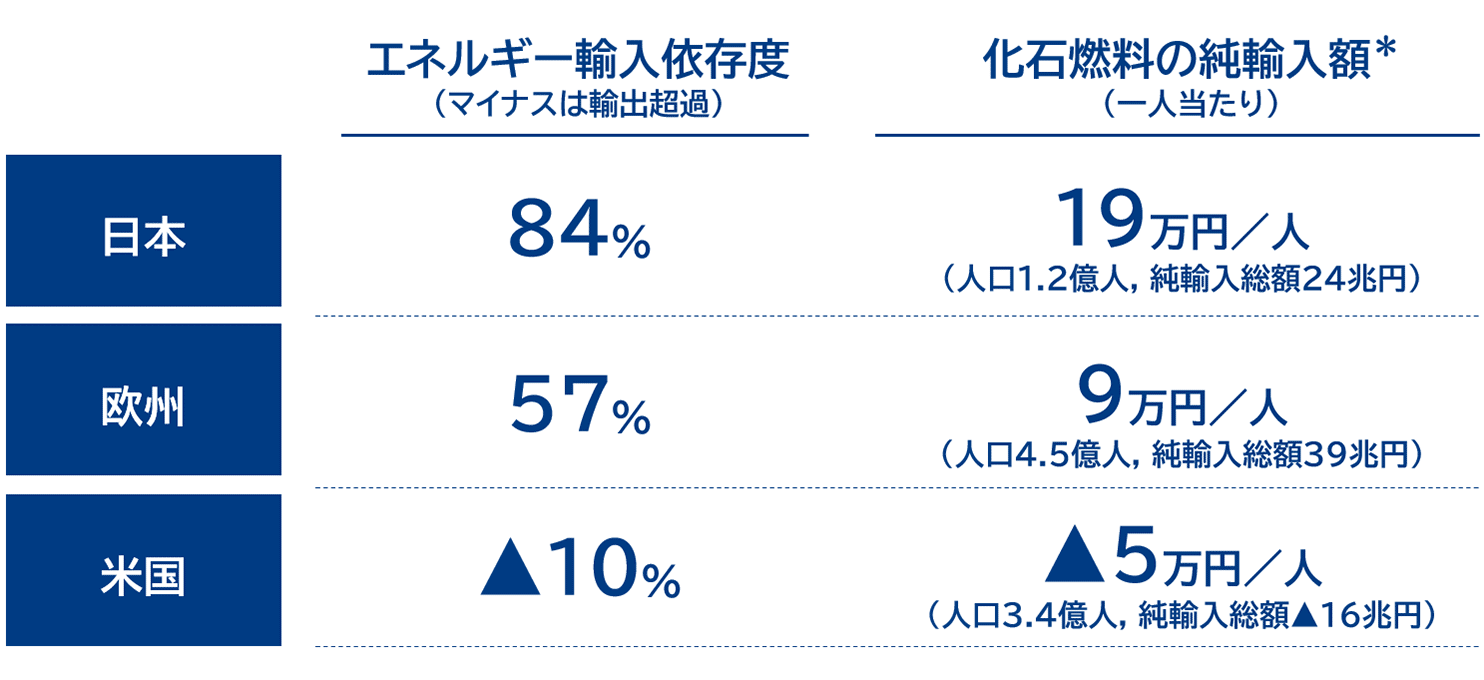
*1人当たり純輸入額は必ずしも個人のエネルギーコストとの関連を示すものではなく、例えば製造業で消費されるエネルギーなども含まれる数値である点に留意
出所:財務省「貿易統計」、資源エネルギー庁「総合エネルギー統計」、Eurostat統計、EIA統計などを基に三菱総合研究所作成
出所:財務省「貿易統計」、資源エネルギー庁「総合エネルギー統計」、Eurostat統計、EIA統計などを基に三菱総合研究所作成
「自律化」に向けてGX加速と燃料代替の柔軟性がカギ
「自律化」を目指した取り組みとして、長期と短中期の時間軸に分けて考えたい。資源に乏しい日本はGXに向かう方向性が「自律化」と重なる部分も多く※6、長期的にはGX実現のための革新技術開発などを含めた取り組みを進めていくことが重要となる。
一方、GX移行への過渡期となる短中期の時間軸では、より早く「自律化」を進めることが肝要である。有事はいつ発生するか分からない。他方で、できる限り有事耐性の高いエネルギー需給構造を構築するための技術開発・実用化には時間を要する。そこで、まずは足元で進んでいるGXの取り組みをさらに加速させることが重要である。加えて、当面は化石燃料への依存が避けられない中で、化石燃料間の代替柔軟性を確保することも有効な対策となり得る。
こうした短中期的な対策の加速・強化の効果を定量的に評価するために、図表3に示す「自律シナリオ」を設定してBAU※7シナリオとの比較を行う。具体的には、2035年度を対象として、再エネ、原子力、石炭火力、自動車、資源循環の5分野について、今後約10年間での対策強化による導入量などの上乗せを想定した。これらのシナリオに基づいて、エネルギー需給分析モデル(MRI-TIMES)により「自律シナリオ」の効果を評価する。
一方、GX移行への過渡期となる短中期の時間軸では、より早く「自律化」を進めることが肝要である。有事はいつ発生するか分からない。他方で、できる限り有事耐性の高いエネルギー需給構造を構築するための技術開発・実用化には時間を要する。そこで、まずは足元で進んでいるGXの取り組みをさらに加速させることが重要である。加えて、当面は化石燃料への依存が避けられない中で、化石燃料間の代替柔軟性を確保することも有効な対策となり得る。
こうした短中期的な対策の加速・強化の効果を定量的に評価するために、図表3に示す「自律シナリオ」を設定してBAU※7シナリオとの比較を行う。具体的には、2035年度を対象として、再エネ、原子力、石炭火力、自動車、資源循環の5分野について、今後約10年間での対策強化による導入量などの上乗せを想定した。これらのシナリオに基づいて、エネルギー需給分析モデル(MRI-TIMES)により「自律シナリオ」の効果を評価する。
図表3 「自律シナリオ」における各分野の考え方および定量値(BAU比、2035年度)
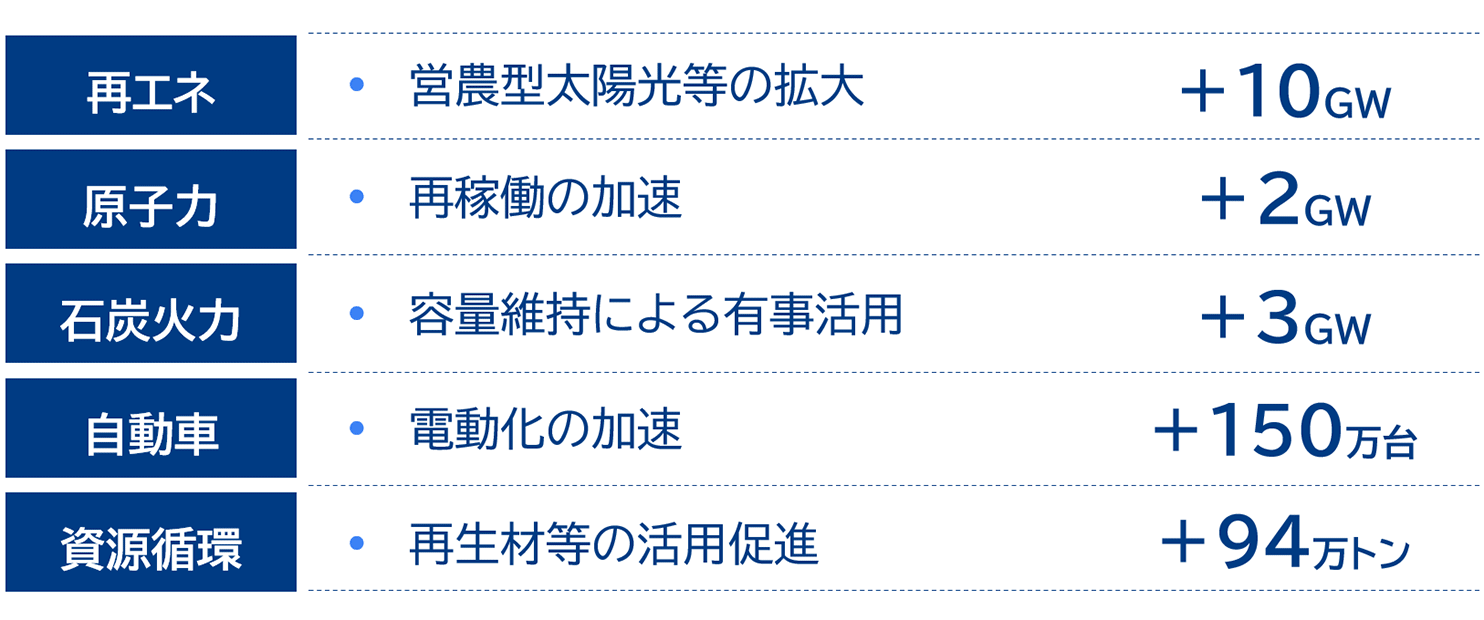
*今後約10年間での累積導入量のため、年間導入フローは再エネで+1GW/年、自動車で+15万台/年となる。再エネは太陽光発電の2024年度導入フロー(+3~4GW/年)※8の3割程度、自動車はEVとPHEVの2023年度導入フロー(+14万台/年)※9と同程度の量を追加的に導入する水準。資源循環は足元で約100万トンの再生原料などについて、2050年に向けて目指すべき未来像(約500万トン)※10を実現するペースとして想定。
三菱総合研究所作成
三菱総合研究所作成
多面的な対策の総動員で1兆円の有事負担回避に
分析結果として、図表4は2035年度のBAUシナリオと自律シナリオ(有事)の一次エネルギー供給構成を比較したものである。自律シナリオでは、平時も再エネや原子力といった脱炭素エネルギーの比率が高まり、有事には石炭火力を追加的に活用することで、LNGや石油への依存度を低減できる構造となる。
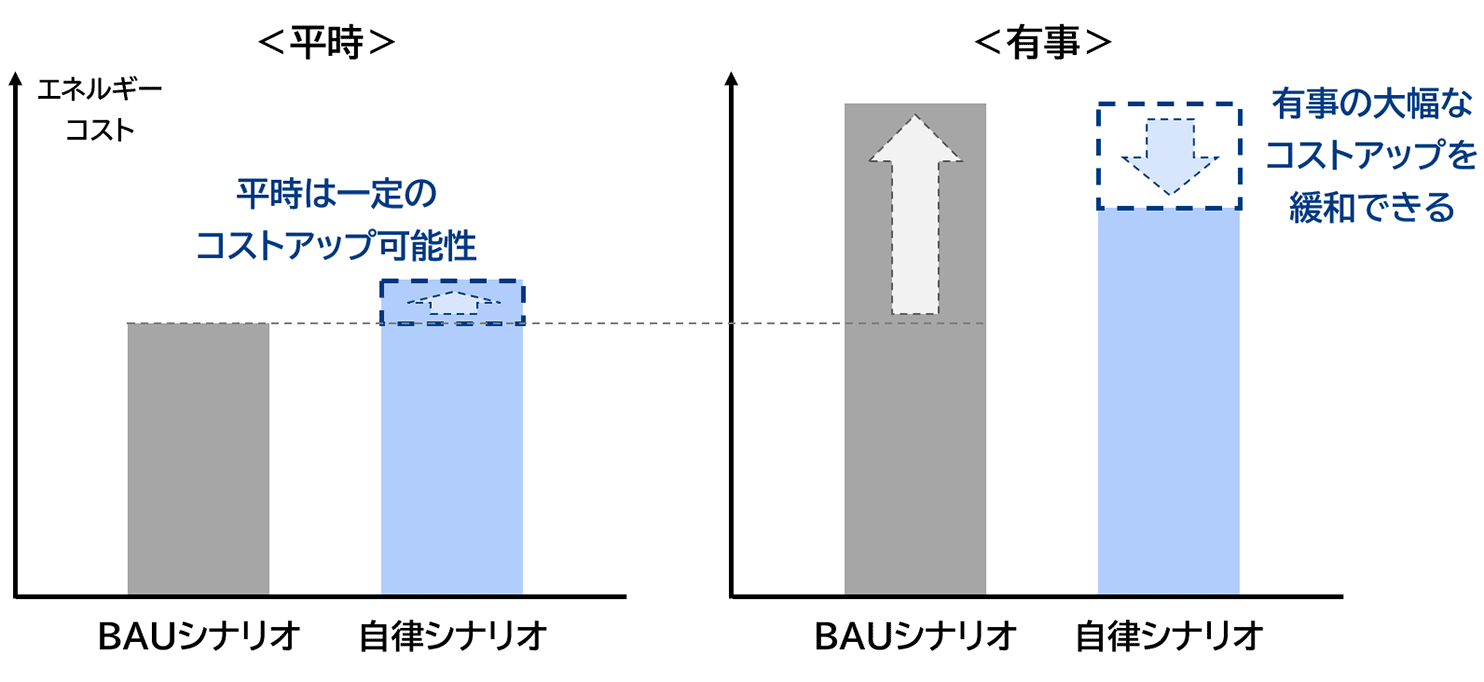
また、図表5はコスト面でのBAUシナリオと自律シナリオの関係を概念的に示している。自律シナリオでは化石燃料コストが削減できる一方、エネルギーシステム全体で見た場合には平時に一定のコストアップが生じる可能性がある※11。しかし有事には、価格の高い化石燃料の輸入を回避することにより、BAUシナリオに比べて大幅にコスト上昇を抑えられる効果がある。平時のみならず、有事の便益を踏まえた議論が必要だ。また、社会基盤・活動の持続性の観点からは、平時と有事のコスト差を小さくして外的ショックによる混乱を緩和する視点も重要である。
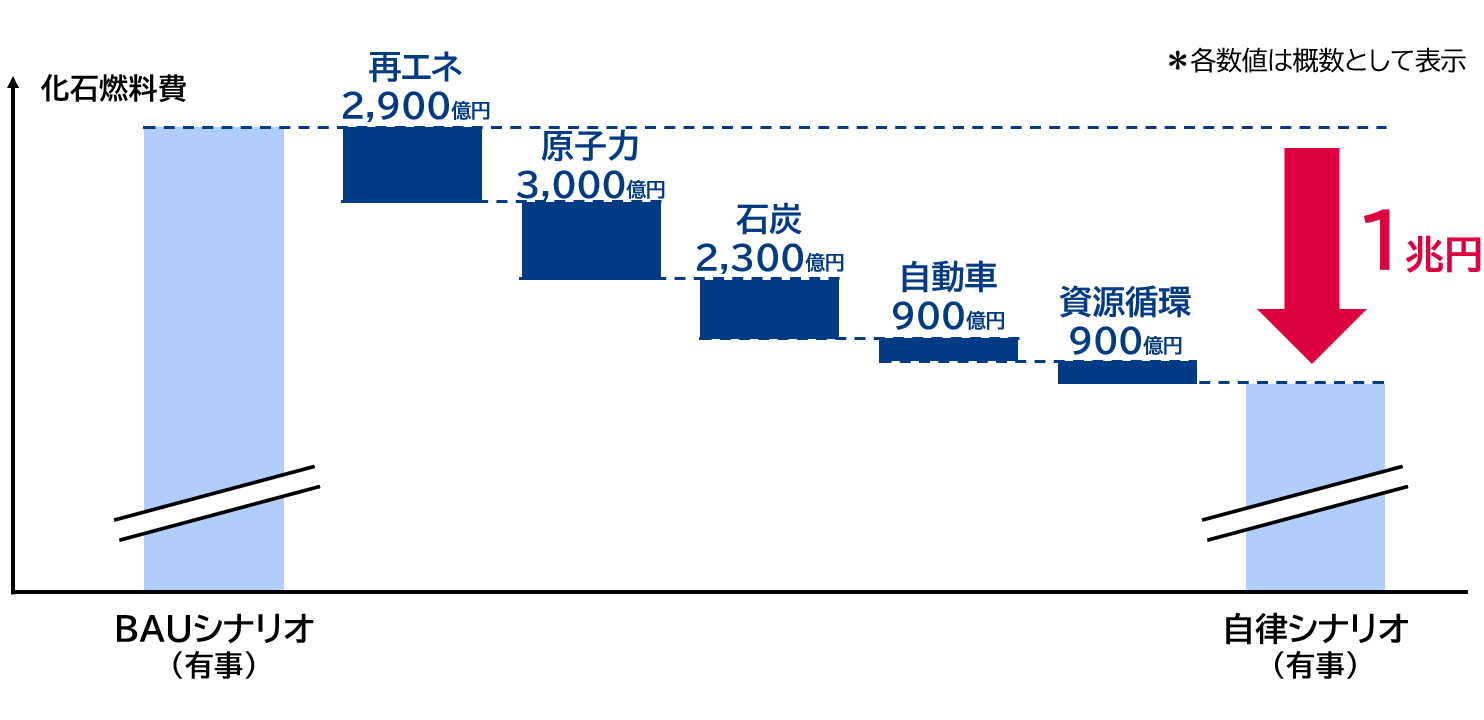
コストのうち化石燃料費に着目したのが図表6であり、有事でのBAUシナリオと自律シナリオの化石燃料費の差とその内訳を示す。対策別に見ると再エネ・原子力でそれぞれ約3,000億円、石炭火力で約2,000億円、自動車・資源循環で約1,000億円の削減効果を有する。全体としては、自律シナリオでは有事に合計で約1兆円の負担回避※12につながることになる。
この分析結果が示すように、いずれか1つの対策だけで1兆円規模の削減効果を生むわけではない。多面的な技術を総動員することで全体として大きな負担回避につながるのである。
また、図表5はコスト面でのBAUシナリオと自律シナリオの関係を概念的に示している。自律シナリオでは化石燃料コストが削減できる一方、エネルギーシステム全体で見た場合には平時に一定のコストアップが生じる可能性がある※11。しかし有事には、価格の高い化石燃料の輸入を回避することにより、BAUシナリオに比べて大幅にコスト上昇を抑えられる効果がある。平時のみならず、有事の便益を踏まえた議論が必要だ。また、社会基盤・活動の持続性の観点からは、平時と有事のコスト差を小さくして外的ショックによる混乱を緩和する視点も重要である。
コストのうち化石燃料費に着目したのが図表6であり、有事でのBAUシナリオと自律シナリオの化石燃料費の差とその内訳を示す。対策別に見ると再エネ・原子力でそれぞれ約3,000億円、石炭火力で約2,000億円、自動車・資源循環で約1,000億円の削減効果を有する。全体としては、自律シナリオでは有事に合計で約1兆円の負担回避※12につながることになる。
この分析結果が示すように、いずれか1つの対策だけで1兆円規模の削減効果を生むわけではない。多面的な技術を総動員することで全体として大きな負担回避につながるのである。
図表4 BAUシナリオおよび自律シナリオ(有事)における一次エネルギー供給構成(2035年度)
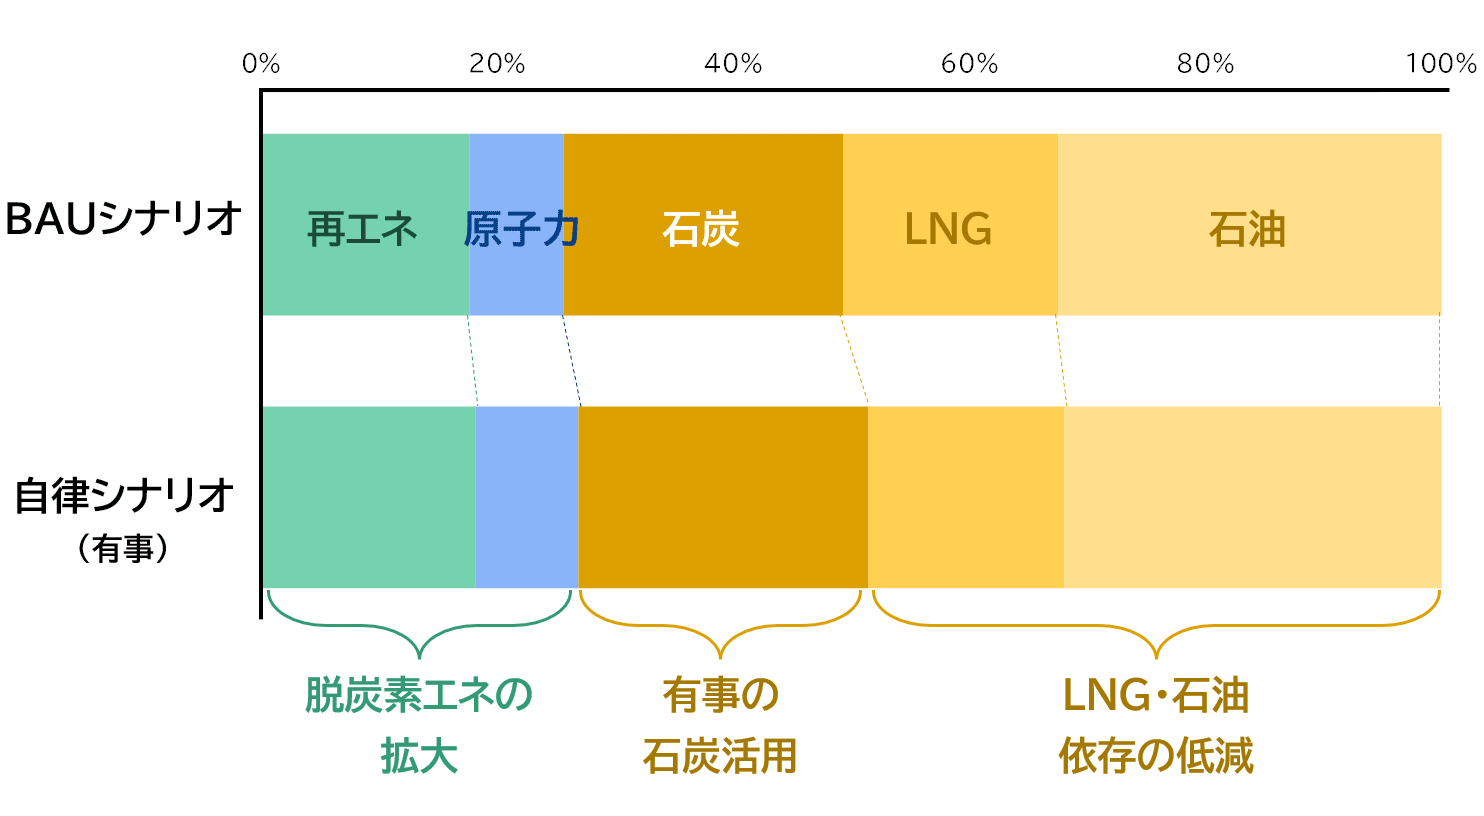
*BAUシナリオから自律シナリオへの移行に伴い、「平時」においても再エネ・原子力の比率が高まり、「有事」において追加的に石炭火力が活用される
三菱総合研究所作成
三菱総合研究所作成
図表5 平時と有事におけるBAU・自律シナリオのエネルギーコスト(イメージ)
三菱総合研究所作成
図表6 有事における自律シナリオの化石燃料負担回避の効果および内訳(BAU比)
主な試算条件等
・有事における化石燃料費は2022年および足元の状況を踏まえ、原油は平時の1.5倍、LNGは2.4倍、石炭は2.1倍の水準が1年間継続する場合を想定
・再エネはBAUに比べて+10GWが全て太陽光発電と想定した場合の数値
・原子力の再稼働は具体的な設備を想定したものではなく、2GWの再稼働がBAUに比べて進んだ場合の機械的な試算値
・石炭火力はBAUに比べて+3GWの設備が有事対応として追加的に活用できるとした場合の効果
・自動車はEVおよびPHEVの電化分に伴う化石燃料の削減効果として試算
・資源循環は再生材(ケミカルリサイクル・マテリアルリサイクル)およびバイオマスプラスチックの活用によるナフサ代替効果として試算
*各対策に必要となる追加費用は勘案していない化石燃料費としての削減効果を示す
三菱総合研究所作成
・有事における化石燃料費は2022年および足元の状況を踏まえ、原油は平時の1.5倍、LNGは2.4倍、石炭は2.1倍の水準が1年間継続する場合を想定
・再エネはBAUに比べて+10GWが全て太陽光発電と想定した場合の数値
・原子力の再稼働は具体的な設備を想定したものではなく、2GWの再稼働がBAUに比べて進んだ場合の機械的な試算値
・石炭火力はBAUに比べて+3GWの設備が有事対応として追加的に活用できるとした場合の効果
・自動車はEVおよびPHEVの電化分に伴う化石燃料の削減効果として試算
・資源循環は再生材(ケミカルリサイクル・マテリアルリサイクル)およびバイオマスプラスチックの活用によるナフサ代替効果として試算
*各対策に必要となる追加費用は勘案していない化石燃料費としての削減効果を示す
三菱総合研究所作成
費用対効果を見極めて「自律化」へ実効的な対策強化を
「自律化」は有事の化石燃料負担の回避のみならず、エネルギー自給率やGHG排出量の観点でもプラスの効果をもたらす(図表7)。エネルギー自給率は平時・有事ともに1.3%ポイント向上し※13、平時のGHG排出量は1.6%ポイントの削減効果となる。有事には石炭火力の活用により平時に比べて排出量が増加するが、BAUシナリオと比較すると0.8%ポイントの減少であり、有事にも一定の排出量効果は維持される。
図表7 自律シナリオにおけるエネルギー自給率・GHG排出量の変化(BAU比)
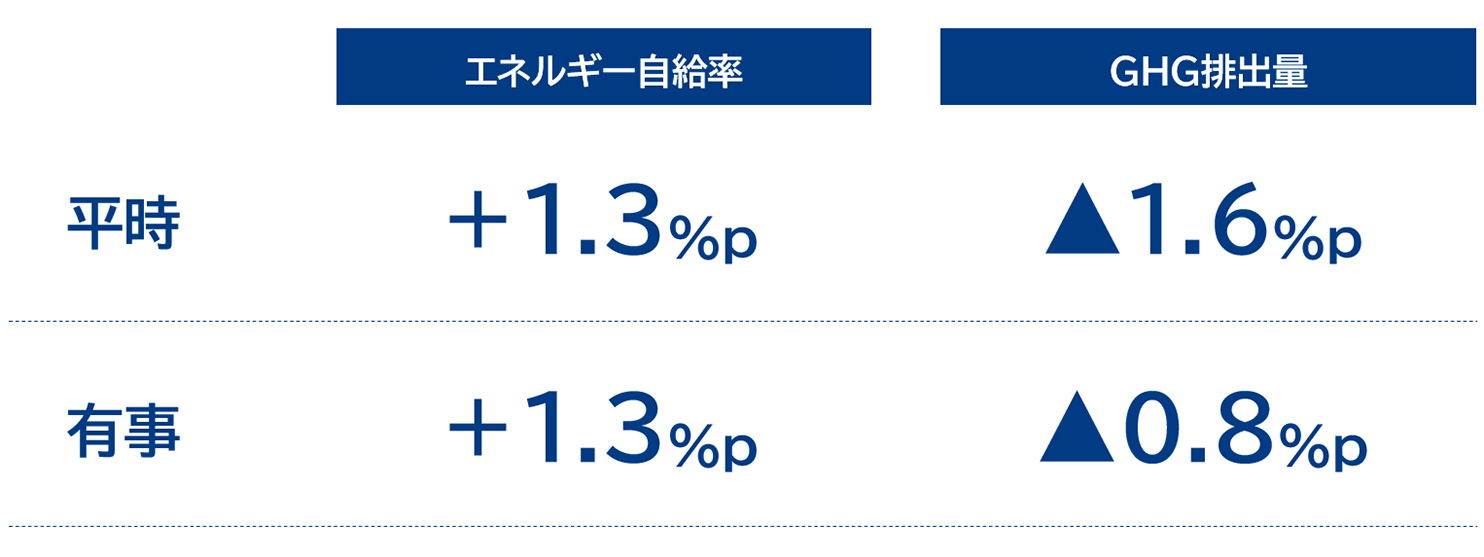
*有事には平時に比べて石炭火力の活用が増えるが、化石燃料間の代替となるためエネルギー自給率としては平時と有事でほとんど変わらない結果となる
三菱総合研究所作成
三菱総合研究所作成
他方、自律シナリオの実現には各分野で課題が存在する。いずれの想定値も足元から何らかの対策強化が必要となる水準であり、具体的な対応策の検討・実行が急務である。また、今回は化石燃料費の削減効果を分析したが、対策によって追加費用がかかるものもあり※14、具体検討に当たってはそれぞれの費用対効果を見極めることも重要となる。ここでは石炭火力の維持について、そのコストとメリットを簡易的に分析・比較して、見極めに当たって必要となる視点の一例を提示したい。
石炭火力の設備容量は足元で50GW程度であるが、今後10年程度で、10~20GW規模の設備が運転開始から40年経過することになる。このうち、有事での活用を念頭に3GWの設備を維持するケースを想定する。維持にかかるコストは、予備電源制度での目安価格を想定すると年間450億円程度※15となる(図表8)。これに対して、有事の負担回避効果が約2,300億円であるため、仮に5~6年に一度の頻度で有事が発生すると想定すると、負担回避のメリットが維持コストを上回る※16。あくまで一定の前提に基づいた初期的な試算であり、平時での扱いなどで結果は変わり得る点に留意は必要だが、有事の負担回避効果を含めて費用対効果を冷静に見極めることが重要だ。
「自律化」に向けてGX加速と燃料代替の柔軟性を確保することで、中期的に有事における1兆円規模の負担回避が可能となり※12、エネルギー自給率・GHG排出量の観点でもメリットが生まれる。多面的な対策の総動員で生まれる大きな効果を念頭に、GX移行への過渡期を耐え抜くエネルギーシステムを目指し、各分野で実効的な取り組みを進めていくべきである。
石炭火力の設備容量は足元で50GW程度であるが、今後10年程度で、10~20GW規模の設備が運転開始から40年経過することになる。このうち、有事での活用を念頭に3GWの設備を維持するケースを想定する。維持にかかるコストは、予備電源制度での目安価格を想定すると年間450億円程度※15となる(図表8)。これに対して、有事の負担回避効果が約2,300億円であるため、仮に5~6年に一度の頻度で有事が発生すると想定すると、負担回避のメリットが維持コストを上回る※16。あくまで一定の前提に基づいた初期的な試算であり、平時での扱いなどで結果は変わり得る点に留意は必要だが、有事の負担回避効果を含めて費用対効果を冷静に見極めることが重要だ。
「自律化」に向けてGX加速と燃料代替の柔軟性を確保することで、中期的に有事における1兆円規模の負担回避が可能となり※12、エネルギー自給率・GHG排出量の観点でもメリットが生まれる。多面的な対策の総動員で生まれる大きな効果を念頭に、GX移行への過渡期を耐え抜くエネルギーシステムを目指し、各分野で実効的な取り組みを進めていくべきである。
図表8 石炭火力の維持コスト・有事のコスト回避効果(2035年度、3GWの場合)
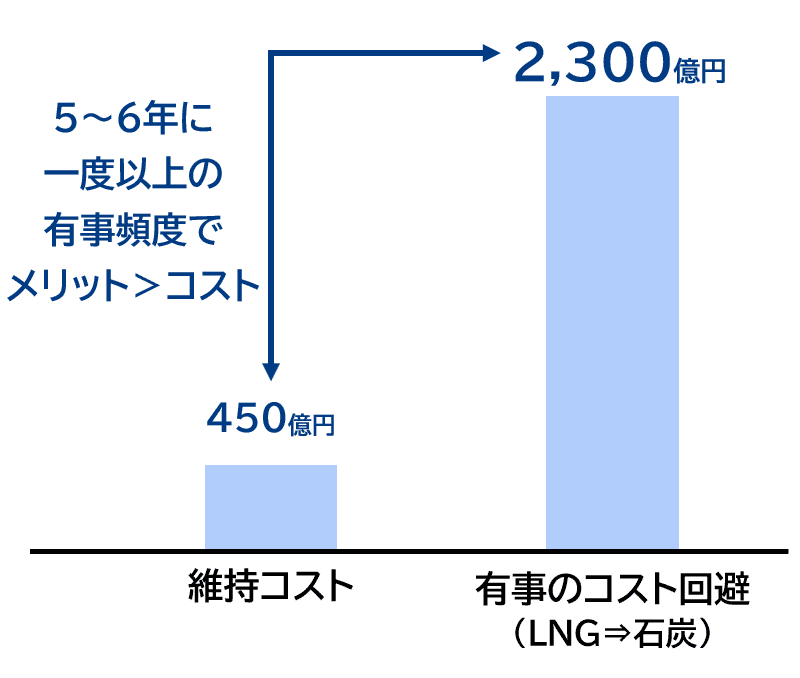
*簡易的な想定に基づいた初期的な試算である点に注意
三菱総合研究所作成
三菱総合研究所作成
※1:リスク指数:GPR(Geopolitical Risk Index)とは、英語圏の主要新聞の記事における戦争・軍事衝突・テロ・国際緊張などに関する報道量を集計した指数。
※2:このコラムではエネルギーコストを含めた広義の概念として安定供給を捉える。
※3:日本全体の純輸入額を人口で機械的に除したもの。家庭において個人が負担するエネルギーコストだけではなく、例えば製造業で消費されるエネルギーなども含まれる数値である点に留意。
※4:このコラムでは特に化石燃料供給や価格の観点から、足元の中東情勢や2022年を中心としてロシア・ウクライナ情勢などの状況を想定する。
※5:特に石油については、石油化学製品のサプライチェーンを含め、危機対応を契機として調達多角化、産業構造変化や競争力強化に繋げていく視点が重要。
※6:国産再生可能エネルギーや準国産エネルギー源である原子力の導入拡大など。輸入水素などを活用する場合には海外依存となるエネルギーが存在する点、および設備や製品としての海外依存の視点には注意が必要。
※7:Business As Usual(BAU)とは、現状延長で想定される2035年度の絵姿。
※8:経済産業省「電力・ガス事業分科会 再生可能エネルギー主力電源化小委員会(第2回)資料1」(2026年6月24日)
https://www.meti.go.jp/
※9:一般社団法人次世代自動車振興センター「EV等販売台数統計」
https://www.cev-pc.or.jp/
※10:テクノロジーと協調で拓くわが国の循環経済(政策提言 2023年7月5日)
※11:例えば再エネのさらなる導入拡大に伴う固定費増、有事対応を念頭に置いた石炭火力維持に伴う政策経費など。
※12:前提条件次第で結果は変動するため各項目での導入拡大がさらに進んだ場合は1兆円以上の効果が生まれる可能性もある。また、化石燃料費が高くなると円安が進みやすく、回避効果が増幅する構造がある点にも留意が必要。
※13:有事には平時に比べて石炭火力の活用が増えるが、化石燃料間の代替となるためエネルギー自給率としては平時と有事でほとんど変わらない結果となる。
※14:例えば再エネの固定費が上昇する中で導入を進めた場合に、追加的なコストが必要になるケースなどが想定される。
※15:予備電源制度での第3回募集の目安価格として14,860円/kWを前提とした試算。
※16:例えば2022年ロシア・ウクライナ情勢から2026年中東情勢のスパンは4年程度となる。負担回避効果が大きくなればメリットがコストを上回る有事頻度の年数の延びることになる。