2024年9月、成長志向型カーボンプライシングの制度検討が始まった。日本の排出量取引制度(GX-ETS)の具体的な枠組みを検討するものだ。年内のとりまとめを目指して短期集中で議論されるが、いまだ制度案の中身は十分に見えておらず、影響を懸念する企業の声も少なくない。ここでは、議論の喚起を目的として、制度の望ましいあり方について私案を考えてみた。
日本の排出量取引(GX-ETS)の制度設計を考える
脱炭素と成長を両立させるカーボンプライシングへ
タグから探す
2024年11月14日

「成長志向型」としての制度設計上の課題とは
日本のカーボンプライシングは「成長志向型」をうたっている。今後10年で官民合わせて150兆円(うち政府予算は20兆円)規模のGX投資を進めることにより、国内のサプライチェーンの脱炭素化を進め、付加価値の高い製品の生産拠点を国内にとどめる、もしくは国内に回帰させることを目指している。カーボンプライシングは、こうした国家戦略に基づく政策パッケージの一角と位置づけられている。
一方、企業からは、達成の難しい排出枠を押しつけられ、排出量を十分に減らせない結果として課徴金を課されてしまう、というように、排出量取引制度(GX-ETS)が硬直的なものとなることへの懸念が聞かれる。課徴金の支払いで企業が削減投資の原資を失うとすれば、本末転倒と言わざるを得ない。
そもそも脱炭素化に向けた道筋やスピードは、温室効果ガス排出量の規模や削減技術の開発状況、個社の財務状況、中長期的な経営戦略などに応じて、業種・企業によってさまざまである。「成長志向型」をGX-ETSの具体的な制度設計に落とし込む上では、企業ごとの多様な状況や戦略に対応できる柔軟性をいかに盛り込むかが重要となる。
そこで、「排出枠の設定方法」と「課徴金の運用方法」に注目し、以下に柔軟な制度設計のあり方について考察を試みた。
一方、企業からは、達成の難しい排出枠を押しつけられ、排出量を十分に減らせない結果として課徴金を課されてしまう、というように、排出量取引制度(GX-ETS)が硬直的なものとなることへの懸念が聞かれる。課徴金の支払いで企業が削減投資の原資を失うとすれば、本末転倒と言わざるを得ない。
そもそも脱炭素化に向けた道筋やスピードは、温室効果ガス排出量の規模や削減技術の開発状況、個社の財務状況、中長期的な経営戦略などに応じて、業種・企業によってさまざまである。「成長志向型」をGX-ETSの具体的な制度設計に落とし込む上では、企業ごとの多様な状況や戦略に対応できる柔軟性をいかに盛り込むかが重要となる。
そこで、「排出枠の設定方法」と「課徴金の運用方法」に注目し、以下に柔軟な制度設計のあり方について考察を試みた。
私案 (1):柔軟性を確保した排出枠の割当て
現在、国では第7次エネルギー基本計画やGX2040ビジョンの検討が進んでおり、年内に素案を提示した上で2024年度内のとりまとめが想定されている。2050年カーボンニュートラルの実現を見据えつつ、今後10~15年程度のエネルギー需給のあり方を示すものとなるだろう。
GX-ETSの制度設計も、これらと整合する形で検討を進めるのが自然な流れである。つまり、今回策定されるエネルギー基本計画によって2035年なり2040年の目標が提示されるのであれば、GX-ETSの目標も2035年ないし2040年の「ゴール」をピン留めすることとなろう。
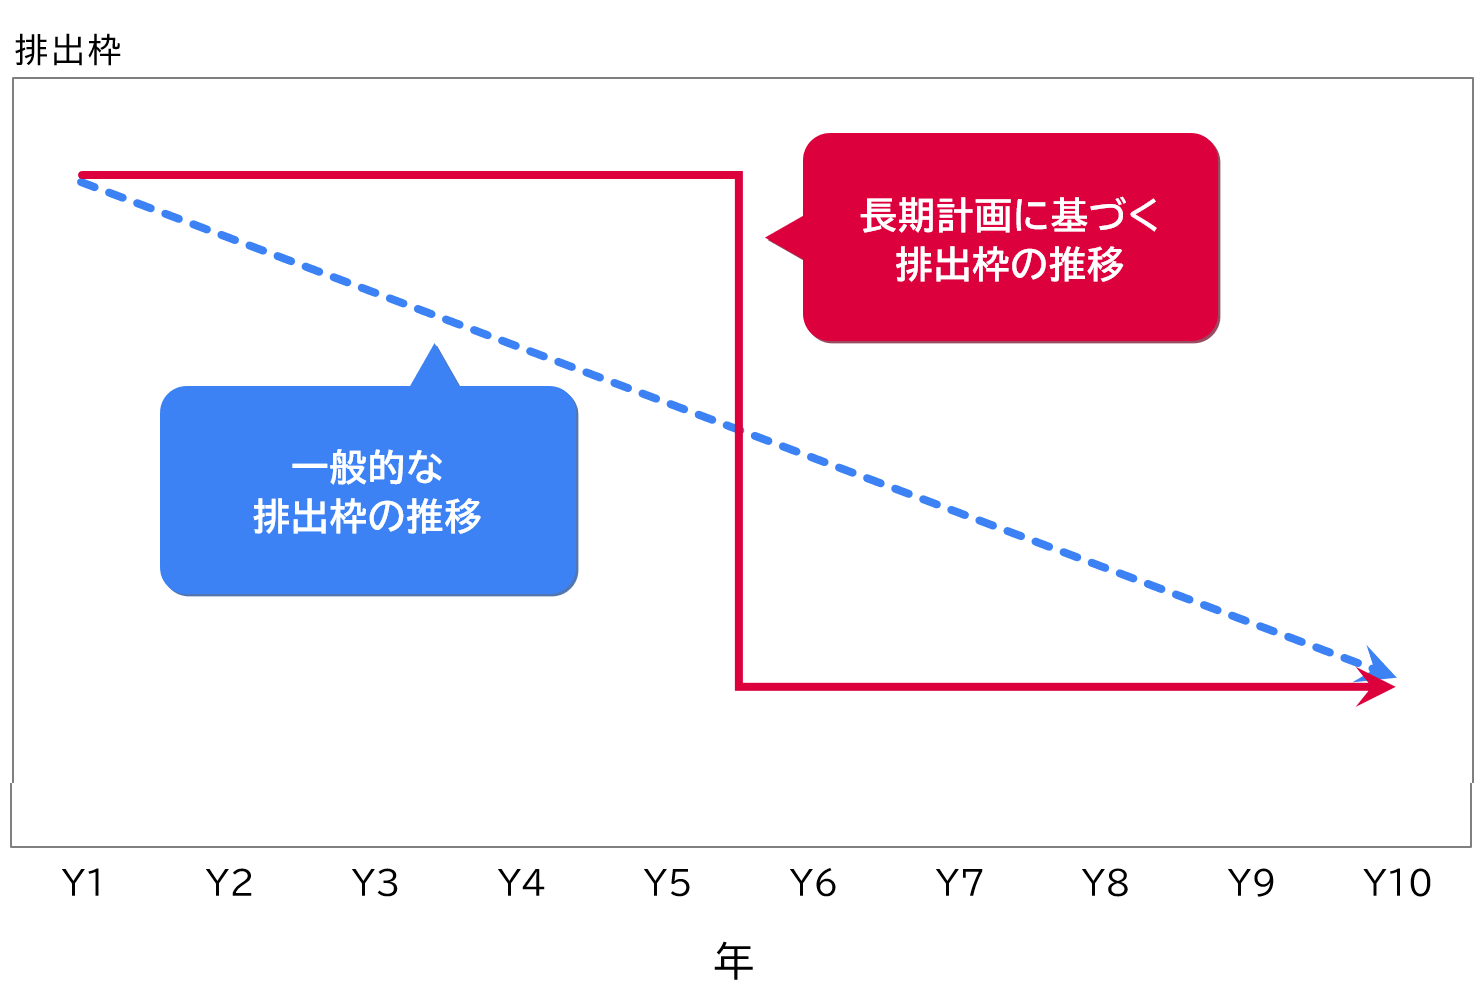
他方、「ゴール」に向かうまでのアプローチは、政府が一律に定めるのではなく、一定のガイダンスを示した上で各企業に委ねるのが現実的だと考えられる。そこで、GX-ETSの制度対象企業にはガイダンスに沿った長期計画を策定してもらいつつ、この長期計画に沿って排出枠を設定してはどうか。
特に、Hard-to-Abate(排出削減が困難)と呼ばれるエネルギー多消費産業は、対策技術の開発・実装のために長期のリードタイムと大規模な投資を要する代わり、実装による大幅な排出削減が期待される。長期計画に沿った排出枠の設定は、企業による投資のタイミングについて柔軟性を認めることになる※1。
GX-ETSの制度設計も、これらと整合する形で検討を進めるのが自然な流れである。つまり、今回策定されるエネルギー基本計画によって2035年なり2040年の目標が提示されるのであれば、GX-ETSの目標も2035年ないし2040年の「ゴール」をピン留めすることとなろう。
他方、「ゴール」に向かうまでのアプローチは、政府が一律に定めるのではなく、一定のガイダンスを示した上で各企業に委ねるのが現実的だと考えられる。そこで、GX-ETSの制度対象企業にはガイダンスに沿った長期計画を策定してもらいつつ、この長期計画に沿って排出枠を設定してはどうか。
特に、Hard-to-Abate(排出削減が困難)と呼ばれるエネルギー多消費産業は、対策技術の開発・実装のために長期のリードタイムと大規模な投資を要する代わり、実装による大幅な排出削減が期待される。長期計画に沿った排出枠の設定は、企業による投資のタイミングについて柔軟性を認めることになる※1。
図1 長期計画に基づく排出枠設定のイメージ(Y5年に実装可能となる削減技術の導入を想定した場合の例)
三菱総合研究所作成
私案 (2):課徴金制度の柔軟な運用
前節では、長期計画をベースとした排出枠の柔軟な設定を提案した。しかし、海外の既存制度では、ベンチマーキング※2もしくはグランドファザリング※3に基づき、排出枠を経年で一律かつ直線的に低減する形が一般的である。この場合、短期的な達成手段を持たない企業は、必然的に重い課徴金負担にさらされることになる。
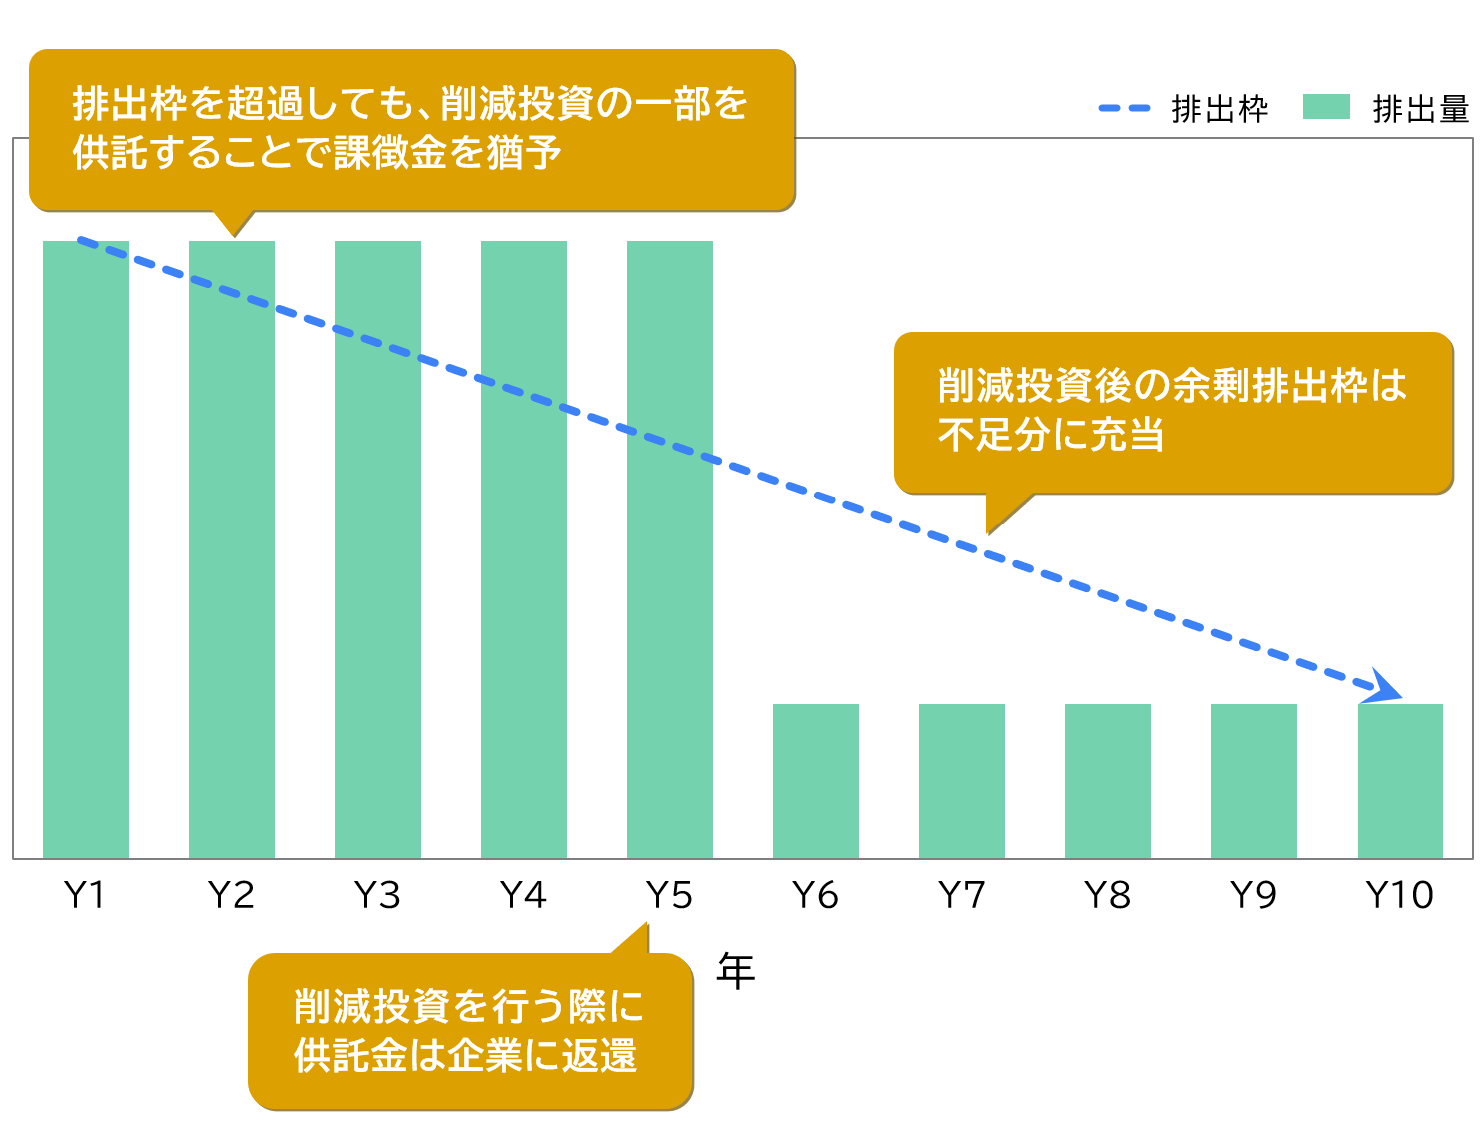
そこで、GX-ETSで同様に直線的に低減する形の排出枠が設定される場合には、課徴金制度の柔軟な運用を提案したい。例えば、あらかじめ企業が脱炭素に向けた長期計画を策定し、政府に提出する。その上で、企業が対策投資資金の一部を供託することによって、排出量が排出枠を超過しても課徴金の徴収が(一部)猶予されるといった枠組みはどうか。対策に投資する段階で供託金を企業に返還することとすれば、企業にとっての対策原資が削られることにはならないと考える。
なお、排出枠の不足分は、対策の実装後に排出枠に余剰が生ずるのであれば、多少なりとも穴埋めできるだろう。一般に排出量取引制度は、企業に排出枠を厳格に守らせることで排出削減を担保できるとされているが、「ゴール」となる年について目標達成できれば、そこに至る過程は多少おおらかに運用しても良いのではないだろうか。
そこで、GX-ETSで同様に直線的に低減する形の排出枠が設定される場合には、課徴金制度の柔軟な運用を提案したい。例えば、あらかじめ企業が脱炭素に向けた長期計画を策定し、政府に提出する。その上で、企業が対策投資資金の一部を供託することによって、排出量が排出枠を超過しても課徴金の徴収が(一部)猶予されるといった枠組みはどうか。対策に投資する段階で供託金を企業に返還することとすれば、企業にとっての対策原資が削られることにはならないと考える。
なお、排出枠の不足分は、対策の実装後に排出枠に余剰が生ずるのであれば、多少なりとも穴埋めできるだろう。一般に排出量取引制度は、企業に排出枠を厳格に守らせることで排出削減を担保できるとされているが、「ゴール」となる年について目標達成できれば、そこに至る過程は多少おおらかに運用しても良いのではないだろうか。
図2 課徴金制度の運用イメージ
三菱総合研究所作成
従来の発想にとらわれない柔軟な制度設計を
2024年9月3日にGX実現に向けたカーボンプライシング専門ワーキンググループが立ち上げられて以降、年末にかけて急ピッチで制度検討が進む可能性がある。検討に際しては、欧州や韓国など先行して導入、運用されている制度も一定程度参考になるだろう。
しかし、欧州は制度導入されてから20年近く、韓国でも10年近く運用されていることを忘れてはならない。その間、削減対策の進捗状況や国際的な政治経済の潮流などを踏まえ、両制度とも数次の改良が加えられ、現在の制度に至っている。
これに対し、日本は当初段階から、2050年カーボンニュートラルを成長戦略に取り込む政策思想が排出量取引制度の設計にも求められている。既存制度の知見を活かしつつも、従来の発想にとらわれない検討を政府に求めたい。
しかし、欧州は制度導入されてから20年近く、韓国でも10年近く運用されていることを忘れてはならない。その間、削減対策の進捗状況や国際的な政治経済の潮流などを踏まえ、両制度とも数次の改良が加えられ、現在の制度に至っている。
これに対し、日本は当初段階から、2050年カーボンニュートラルを成長戦略に取り込む政策思想が排出量取引制度の設計にも求められている。既存制度の知見を活かしつつも、従来の発想にとらわれない検討を政府に求めたい。
※1:なお、企業に早期の削減対策を促す観点から、所定の年度より前に投資を実施する企業に対しては、投資を行ってから当該年度までの期間について排出枠を割り増しで付与するなど、一定のインセンティブ付けを行うことも考えられる。
※2:業種や設備の種類に応じて生産量当たりの排出原単位について水準値(ベンチマーク)を定めた上で、この水準値に基づき排出枠を設定する方法。
※3:個社における過去の排出実績に基づき排出枠を設定する方法。