企業のサステナビリティの取り組みの中でもサーキュラーエコノミー(CE)は重要なテーマであるが、気候変動や自然などの他の環境分野に比べ、体系的な方針策定や開示のフレームが確立されていなかった。このコラムでは、最近のCE分野における企業向けの共通フレームの議論動向を参考に、企業方針を検討する際のCEとその他の環境分野との違いを概説。その上で、CEに関する企業評価の広がりを見据え、今後企業が準備しておくべきことについて述べる。
企業はサーキュラーエコノミーの取り組み方針をどう説明すべきか?
TCFD、TNFDとの比較を通じて
タグから探す
2026年02月19日

サーキュラーエコノミー分野では企業方針を説明する「型」が未確立
企業が策定する「環境ビジョン」などの環境方針はこれまで、「気候変動」「自然共生(生物多様性)」「資源循環」の3分野を主要な軸として整理されることが多かった。このうち「資源循環」分野に関しては、近年ではサーキュラーエコノミー(CE)という概念のもと、従来の廃棄物管理や3R※1にとどまらず、原材料調達や製品設計などの資源利用の上流段階や、ビジネスモデルのあり方までを含めた考え方として認知が広がっている。
一方、事業活動と環境分野との関係性の整理・開示については、「気候変動」分野ではTCFD※2提言、「自然分野」ではTNFD※3提言といった開示フレームワークを参照しながら、企業が自社のリスクや機会を整理し、それらが事業戦略や将来の財務状況に与える影響を説明する取り組みが、大企業を中心に一般化しつつある。これに対して「資源循環」分野では、企業活動が環境・社会へ与える影響や、それに伴う企業への財務的影響などについて、投資家向けに説明する取り組みは定着しておらず、そのための共通の整理の枠組みも限定的である。結果として、企業のCEに関する取り組みも、企業の経営戦略と結びついたものというより、個別の環境対応との位置づけにとどまる傾向にある。
一方、事業活動と環境分野との関係性の整理・開示については、「気候変動」分野ではTCFD※2提言、「自然分野」ではTNFD※3提言といった開示フレームワークを参照しながら、企業が自社のリスクや機会を整理し、それらが事業戦略や将来の財務状況に与える影響を説明する取り組みが、大企業を中心に一般化しつつある。これに対して「資源循環」分野では、企業活動が環境・社会へ与える影響や、それに伴う企業への財務的影響などについて、投資家向けに説明する取り組みは定着しておらず、そのための共通の整理の枠組みも限定的である。結果として、企業のCEに関する取り組みも、企業の経営戦略と結びついたものというより、個別の環境対応との位置づけにとどまる傾向にある。
サーキュラーエコノミー分野でも検討され始めた、取り組み方針と開示内容の枠組み
しかしながら、CE分野でも近年、企業として検討すべき観点や開示内容を整理する枠組みが徐々に提示され始めている。代表的な例として、EUにおけるCSRD(企業サステナビリティ報告指令、2023年発効)や、GCP(グローバル循環プロトコル、2025年11月に初版公表)が挙げられる。
EU CSRDは、欧州における企業のサステナビリティ情報の開示法令であり、すでにEU域内で事業活動を行う大企業から段階的適用が始まっている。CSRDでは、企業にダブルマテリアリティ※4の考え方に基づき、各社が特定した重要なサステナビリティ課題について、インパクト・リスク・機会などの検討・開示を求めている。CEや資源利用についても報告基準が設けられ、整理が進められている。具体的には、資源の流入・流出や廃棄物に関する定量情報の集計や、その改善に向けた企業の方針やアクション、目標の開示などが求められている。
一方、GCPは法令ではなく、WBCSD※5などが中心となって開発されている、企業の循環性を評価するための任意の評価分析フレームワークである。組織が自らの資源利用の状況やその影響を測定・管理する手順や、評価結果をさまざまなステークホルダー(投資家を含む)へ伝達する方法について整理の枠組みが示されている。
GCPの初版では、企業の循環性評価の基本的な枠組みを5つのステージで説明している。各ステージの順番は評価目的に応じて変更可能であり、段階的な評価範囲の拡大や、前のステージに戻り反復検討する使い方も想定されている。企業の活動・バリューチェーンで着目すべき部分を見つけ、優先順位をつけて対処するコンセプトが含まれている点は、TNFDのLEAPアプローチ※6と類似の考え方と言えよう。
EU CSRDは、欧州における企業のサステナビリティ情報の開示法令であり、すでにEU域内で事業活動を行う大企業から段階的適用が始まっている。CSRDでは、企業にダブルマテリアリティ※4の考え方に基づき、各社が特定した重要なサステナビリティ課題について、インパクト・リスク・機会などの検討・開示を求めている。CEや資源利用についても報告基準が設けられ、整理が進められている。具体的には、資源の流入・流出や廃棄物に関する定量情報の集計や、その改善に向けた企業の方針やアクション、目標の開示などが求められている。
一方、GCPは法令ではなく、WBCSD※5などが中心となって開発されている、企業の循環性を評価するための任意の評価分析フレームワークである。組織が自らの資源利用の状況やその影響を測定・管理する手順や、評価結果をさまざまなステークホルダー(投資家を含む)へ伝達する方法について整理の枠組みが示されている。
GCPの初版では、企業の循環性評価の基本的な枠組みを5つのステージで説明している。各ステージの順番は評価目的に応じて変更可能であり、段階的な評価範囲の拡大や、前のステージに戻り反復検討する使い方も想定されている。企業の活動・バリューチェーンで着目すべき部分を見つけ、優先順位をつけて対処するコンセプトが含まれている点は、TNFDのLEAPアプローチ※6と類似の考え方と言えよう。
図表1 GCPで説明される5つの検討ステージ
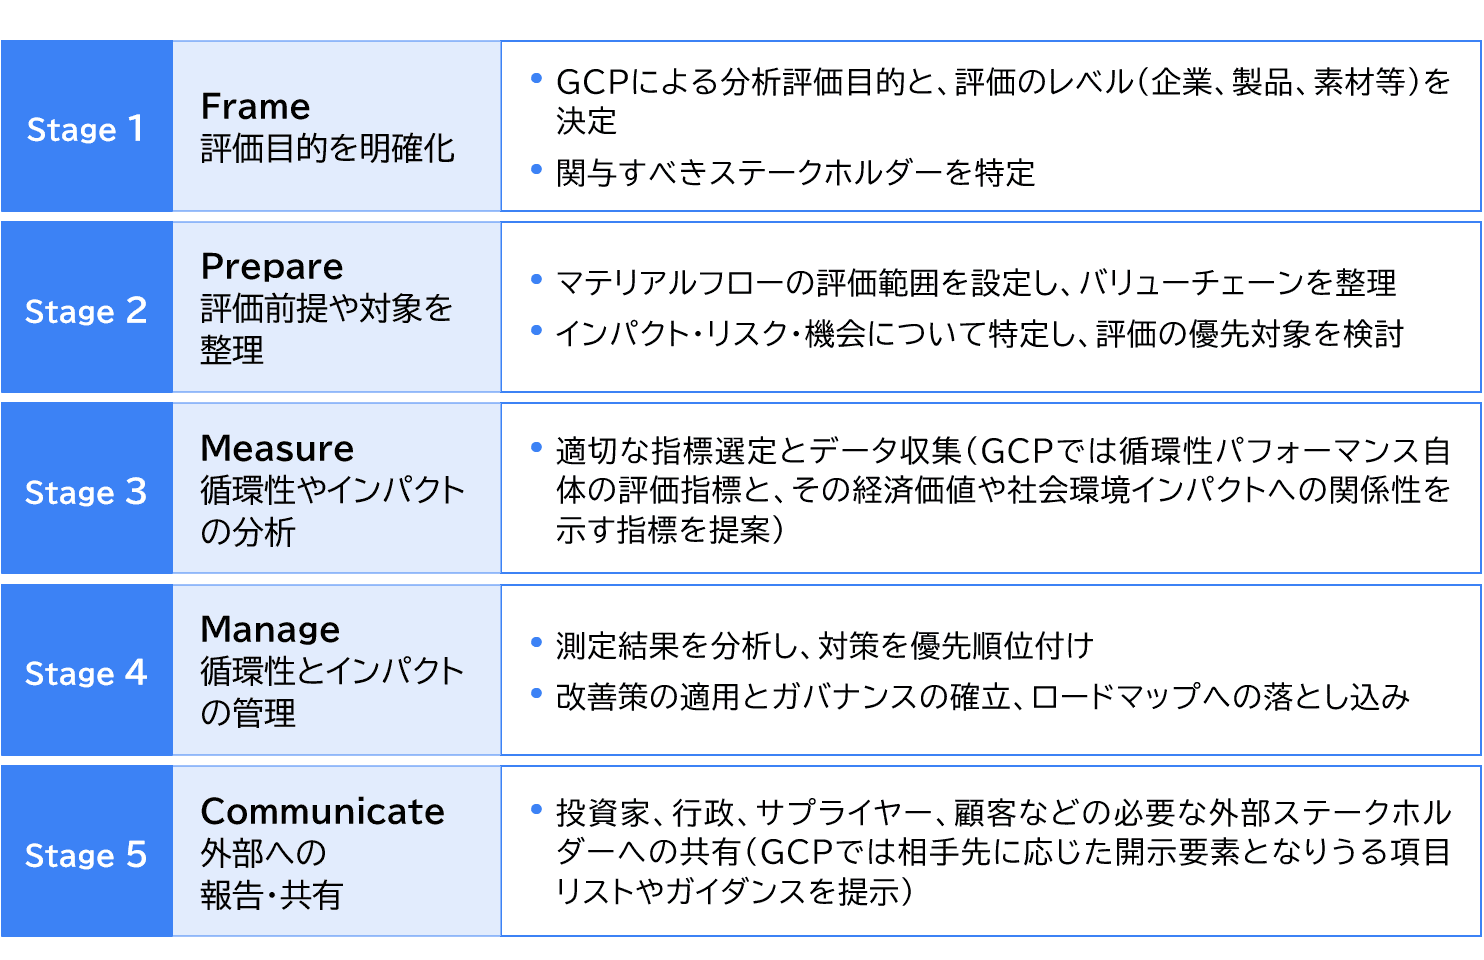
出所:World Business Council for Sustainable Development and One Planet Network, Global Circularity Protocol for Business (Version 1.0), 2025を基に三菱総合研究所作成
サーキュラーエコノミーの方針策定に欠かせない、自社の関わるマテリアルフローへの着目
CE分野における企業の取り組み方針の検討は、他の環境分野と比較してどのような違いがあるのか。結論から言えば、CEでは戦略検討の材料として、マテリアルフロー(資源や素材の流れ)の把握・分析があることが、他分野と比べた特徴であると考える。
この点を具体的に示すため、CEと他の環境分野に対する企業方針に必要な要素のイメージを下表の通り整理した。前述のように、CE分野での対外的な情報開示の標準の考え方はまだグローバルに確立していない。そこで、今後のCEに対する企業の方針検討の際に参照されるであろう、GCP初版での企業の金融セクター向けの推奨説明内容を参考に、当社独自の整理を試みている。
なお、前提として、企業が整理すべき開示内容の中核部分の構造として、IFRSサステナビリティ開示基準の4つのコア・コンテンツ(ガバナンス、戦略、リスクなどの管理、指標と目標)があり、これはどの分野でも共通すると考えられる※7。
この点を具体的に示すため、CEと他の環境分野に対する企業方針に必要な要素のイメージを下表の通り整理した。前述のように、CE分野での対外的な情報開示の標準の考え方はまだグローバルに確立していない。そこで、今後のCEに対する企業の方針検討の際に参照されるであろう、GCP初版での企業の金融セクター向けの推奨説明内容を参考に、当社独自の整理を試みている。
なお、前提として、企業が整理すべき開示内容の中核部分の構造として、IFRSサステナビリティ開示基準の4つのコア・コンテンツ(ガバナンス、戦略、リスクなどの管理、指標と目標)があり、これはどの分野でも共通すると考えられる※7。
図表2 CE・気候変動・自然の各分野への対応における企業の整理(開示)内容の比較
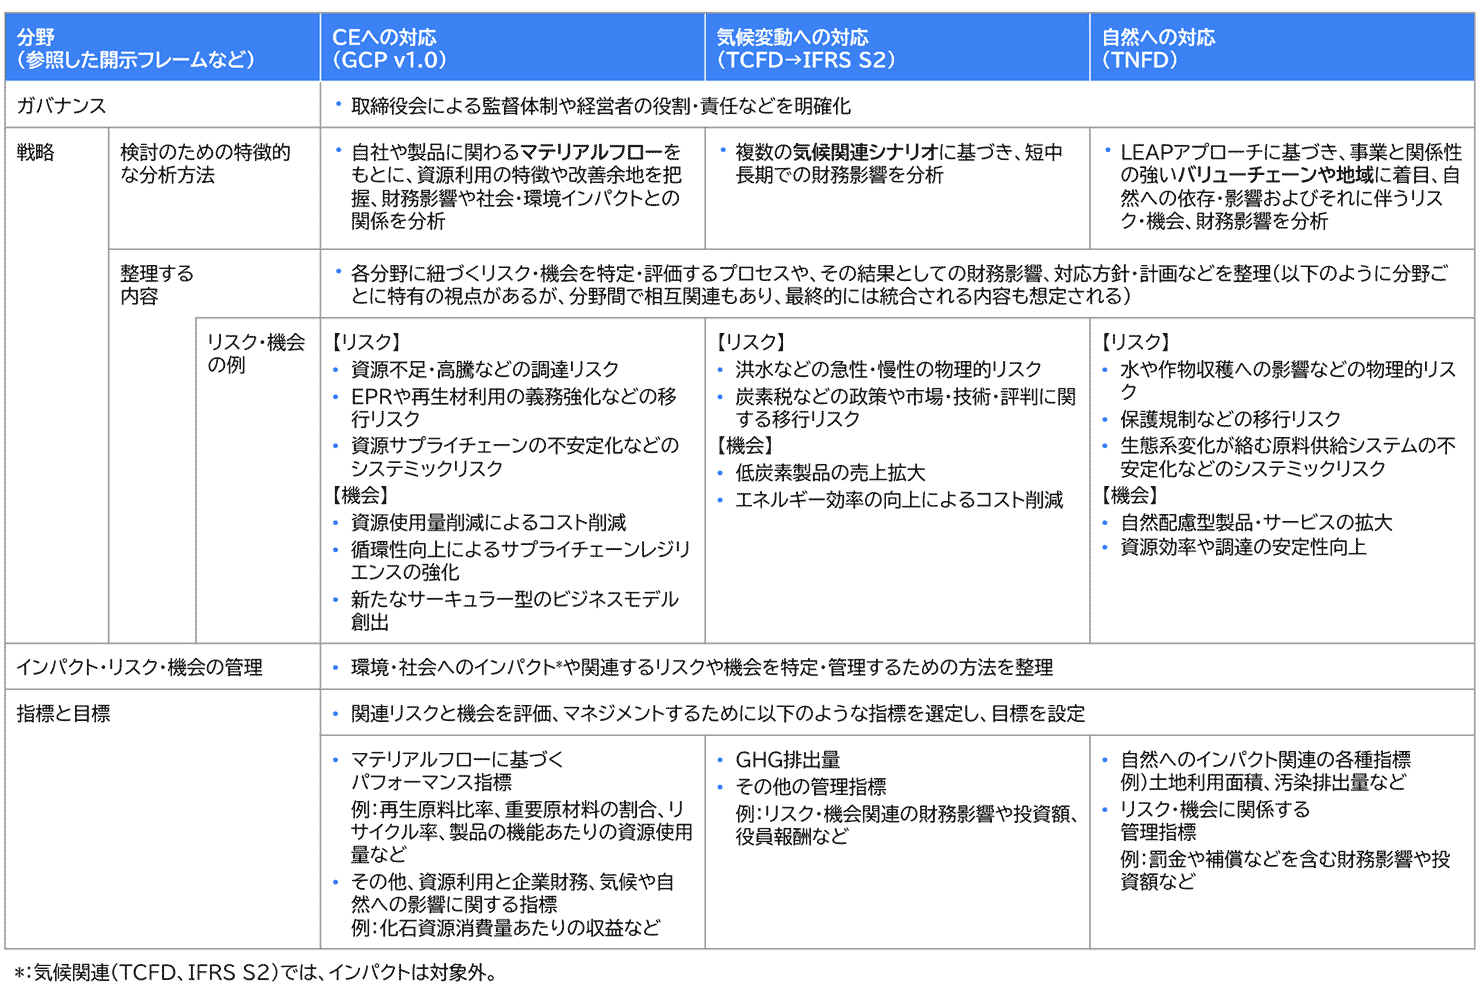
出所:World Business Council for Sustainable Development and One Planet Network, Global Circularity Protocol for Business (Version 1.0), 2025、Task Force on Climate-related Financial Disclosures (TCFD), Recommendations of the Task Force on Climate-related Financial Disclosures: Final Report, 2017、IFRS Foundation / International Sustainability Standards Board (ISSB), IFRS S2 Climate-related Disclosures, 2023、Taskforce on Nature-related Financial Disclosures (TNFD), Recommendations of the Taskforce on Nature-related Financial Disclosures (Version 1.0), 2023などを基に三菱総合研究所作成
このように比較すると、企業が戦略を検討する際の分析方法に相違点があることがわかる。気候変動分野では複数の気候シナリオ、自然分野では特定の地域・バリューチェーンなどの観点を軸に分析を行うのに対し、CE分野では自社の事業に関わるマテリアルフローをもとに検討を行う点が特徴的である。
マテリアルフローとは、当該企業およびそのバリューチェーンにおいて、外部から投入、利用され、最終的に排出される原材料・製品・廃棄物などの物質(マテリアル)の流れを指す。CEの基本的な考え方では、再生可能でない天然資源への依存や廃棄物の埋め立てといったリニアな資源利用は、中長期的にさまざまなリスクをもたらし得る一方で、こうしたリスクを抑制するサーキュラー型の資源利用やビジネスモデルの中に新たな機会が生まれる、と捉えている。この考え方を踏まえると、自社のマテリアルフローの把握・分析を行い、重要性の高い資源を中心にその利用形態を確認することが、企業の経済活動や製品のライフサイクルにおける事業上のリスクや機会を特定する出発点となる。
リスクや機会を整理するという考え方自体は、政策リスクや新たな市場機会など分野ごとの整理軸としておおむね共通しており、内容でも実際には相互に重なり合う点が少なくない。そこにCE視点からの評価を加えることで、こうした資源利用のあり方に紐づく特徴的なリスクや機会の視点について、見落としなく確認することができる。
リスクについては、資源循環に特化した政策規制リスクのほか、資源不足や地政学的なシステミックリスクがCEでは特徴的である。例えば、鉱石などの天然資源は自然資本の一部だが、TNFDでは、資源調達に関連した自然や生態系への依存や影響に着目することが多い。これに対し、CEの文脈では、人為的な経済活動の中で資源を使い続ける観点から、資源の枯渇や供給制約も課題として捉えている。
また、機会については、資源利用に伴うリスクの緩和(サプライチェーンのレジリエンス強化)などの観点のほか、サーキュラー型のビジネスモデルへの変革が他分野と比較した場合の特有の要素として挙げられる。CEはそもそも経済システムやビジネスモデルの変革の方向性を含む概念であることから、マテリアルフローの改善の検討自体が新たな事業機会の検討につながる。また、CE特有の政策シナリオとして、資源循環に関する規制強化なども考えられ、そのもとで新たなビジネスが生まれる可能性もある。
マテリアルフローとは、当該企業およびそのバリューチェーンにおいて、外部から投入、利用され、最終的に排出される原材料・製品・廃棄物などの物質(マテリアル)の流れを指す。CEの基本的な考え方では、再生可能でない天然資源への依存や廃棄物の埋め立てといったリニアな資源利用は、中長期的にさまざまなリスクをもたらし得る一方で、こうしたリスクを抑制するサーキュラー型の資源利用やビジネスモデルの中に新たな機会が生まれる、と捉えている。この考え方を踏まえると、自社のマテリアルフローの把握・分析を行い、重要性の高い資源を中心にその利用形態を確認することが、企業の経済活動や製品のライフサイクルにおける事業上のリスクや機会を特定する出発点となる。
リスクや機会を整理するという考え方自体は、政策リスクや新たな市場機会など分野ごとの整理軸としておおむね共通しており、内容でも実際には相互に重なり合う点が少なくない。そこにCE視点からの評価を加えることで、こうした資源利用のあり方に紐づく特徴的なリスクや機会の視点について、見落としなく確認することができる。
リスクについては、資源循環に特化した政策規制リスクのほか、資源不足や地政学的なシステミックリスクがCEでは特徴的である。例えば、鉱石などの天然資源は自然資本の一部だが、TNFDでは、資源調達に関連した自然や生態系への依存や影響に着目することが多い。これに対し、CEの文脈では、人為的な経済活動の中で資源を使い続ける観点から、資源の枯渇や供給制約も課題として捉えている。
また、機会については、資源利用に伴うリスクの緩和(サプライチェーンのレジリエンス強化)などの観点のほか、サーキュラー型のビジネスモデルへの変革が他分野と比較した場合の特有の要素として挙げられる。CEはそもそも経済システムやビジネスモデルの変革の方向性を含む概念であることから、マテリアルフローの改善の検討自体が新たな事業機会の検討につながる。また、CE特有の政策シナリオとして、資源循環に関する規制強化なども考えられ、そのもとで新たなビジネスが生まれる可能性もある。
サーキュラーエコノミーに関する企業評価の広がりを見据え、準備しておくべきこと
CEに関して、企業として単に環境規制に対応するにとどまらず、事業としてのリスクと機会を分析し、取り組み方針を検討する流れは、今後さらに広がっていくと考えられる。実際、これまでは製造業が資源循環の取り組みの中心であったが、最近では直接資源を調達しない産業分野でも、CEの視点から自社の事業について検討する機運は広がりつつある。
一方で、冒頭でも述べたように、CEについて分析と整理を行うためのフレームが確立していない。そのため、いつどのように検討に取り組むのが良いか、判断に迷う企業は少なくない。このため、現時点では網羅的な対応を目指すよりも、自社の事業やバリューチェーンに係るマテリアルフローの中で、CE視点で何が重要なのか、それを事業戦略の視点でどのように説明し得るかを整理しておくことが望ましいであろう。
また、気候や自然への対応の一環として、すでにCEに関連する施策を位置づけている場合でも、改めてCE側の視点から取り組み全体を再整理することは有効である。CE視点でマテリアルフローの変革の道筋を検討することで、既存の取り組みについても、CE特有のリスク・機会や中長期的な価値創出と新たに結びつけて説明しやすくなる。結果として、CEの取り組みの意義に対する社内外の理解も進み、より一貫性と説得力をもってCE施策を推進できる。
今後のCEに関する評価や要請の広がりを見据え、企業はこうした整理を早い段階から進めておくことが重要になっていくだろう。
一方で、冒頭でも述べたように、CEについて分析と整理を行うためのフレームが確立していない。そのため、いつどのように検討に取り組むのが良いか、判断に迷う企業は少なくない。このため、現時点では網羅的な対応を目指すよりも、自社の事業やバリューチェーンに係るマテリアルフローの中で、CE視点で何が重要なのか、それを事業戦略の視点でどのように説明し得るかを整理しておくことが望ましいであろう。
また、気候や自然への対応の一環として、すでにCEに関連する施策を位置づけている場合でも、改めてCE側の視点から取り組み全体を再整理することは有効である。CE視点でマテリアルフローの変革の道筋を検討することで、既存の取り組みについても、CE特有のリスク・機会や中長期的な価値創出と新たに結びつけて説明しやすくなる。結果として、CEの取り組みの意義に対する社内外の理解も進み、より一貫性と説得力をもってCE施策を推進できる。
今後のCEに関する評価や要請の広がりを見据え、企業はこうした整理を早い段階から進めておくことが重要になっていくだろう。
※1:3Rとは、リデュース、リユース、リサイクルのこと。
※2:TCFDとは、気候関連財務情報開示タスクフォースのこと。
※3:TNFDとは、自然関連財務情報開示タスクフォースのこと。
※4:ダブルマテリアリティとは、企業にとっての重要課題について、財務への影響だけでなく、企業が環境・社会に与える影響も含めて判断する考え方。
※5:WBCSDとは、World Business Council for Sustainable Development:持続可能な開発のための世界経済人会議の略称。
※6:LEAPアプローチとは、TNFDが提唱する自然関連リスク・機会の評価アプローチ。企業活動およびバリューチェーンを対象に、Locate–Evaluate–Assess–Prepareの各段階を通じて検討を行う。
※7:GCPではこれら4つのコア・コンテンツに加え、ステージ1・2の検討内容に基づき、前提としてデータ収集方法や保証、評価範囲などの前提条件の説明を行うことを推奨している。