今後のさらなる再エネ拡大のために、企業や政府にはどのようなアクションが求められるか。「予見性」と「実効性」の2つがキーワードだ。企業にとって事業の「予見性」なしに再エネ拡大は進まない。複雑化する再エネ価値の需給構造を紐解き、早期の備えにつなげることが、今後の再エネ事業・調達の成否を左右するカギになる。一方で、柔軟な再エネ取引のため、政府として「実効性」のある環境整備を進めていくことも重要だ。高付加価値産業が再エネ調達を新たな価値創出につなげるなど、脱炭素と成長を両立させるGX時代の具体設計が求められる。
再エネ価値を巡る構造変化とGX時代の再エネ拡大(後編)
脱炭素・成長の両立へ「予見性」と「実効性」がカギ
タグから探す
2024年11月12日

「予見性」「実効性」が官民アクションのポイント
コラム前編では再エネ価値を巡る構造変化と足下の動向について概説した。後編となる本コラムではそれらの変化を踏まえた上で、官民の目線から具体的に求められるアクションについて分析・考察を深めたい。
キーワードは「予見性」と「実効性」だ。再エネ導入は企業活動の結果として進むため、一定の事業予見性がなければビジネスとして成立しない。予見性向上の第一歩として、再エネ需給構造を把握して今後の見通しをもつことが重要となる。そこで、特に近年ニーズの高まる「追加性」※1のある再エネ(追加性再エネ)の需給バランスを概観した上で、今後重要となるアクションの具体的なポイントについて述べたい。
また、政府としては再エネ取引が柔軟に行われるための、実効性のある再エネ事業環境の整備が求められる。その際、脱炭素を経済成長につなげるための要点を押さえた上で環境整備を行うことが重要だ。そこで、産業分野別のエネルギー投入当たりの付加価値額に着目した分析を通じて、政策的に重要となるポイントを提示したい。
キーワードは「予見性」と「実効性」だ。再エネ導入は企業活動の結果として進むため、一定の事業予見性がなければビジネスとして成立しない。予見性向上の第一歩として、再エネ需給構造を把握して今後の見通しをもつことが重要となる。そこで、特に近年ニーズの高まる「追加性」※1のある再エネ(追加性再エネ)の需給バランスを概観した上で、今後重要となるアクションの具体的なポイントについて述べたい。
また、政府としては再エネ取引が柔軟に行われるための、実効性のある再エネ事業環境の整備が求められる。その際、脱炭素を経済成長につなげるための要点を押さえた上で環境整備を行うことが重要だ。そこで、産業分野別のエネルギー投入当たりの付加価値額に着目した分析を通じて、政策的に重要となるポイントを提示したい。
新規再エネの供給量は必ずしも豊富ではない
まずは追加性再エネの需給バランスを見通すための要素として、今後の新規再エネ供給量(FIT分を除く)を見てみよう。第6次エネルギー基本計画(以下、第6次エネ基)で示される再エネ導入量は、3,360~3,530億kWh(電源構成36~38%)である。ただし、これは第6次エネ基の中で「野心的水準」として掲げられた数値であり、検討過程の中で「努力継続ケース」「政策強化ケース」と呼ばれる導入量も示されている。
第6次エネ基策定時からの新規再エネ供給量※2は、FIT認定済未運開を除くと各ケースで約300~900億kWh程度となる※3(図1)。3ケースの中でも再エネの新規供給量には約3倍の開きがあり、不確実性も大きい。2012年度(FIT開始年)から足下までの平均導入量を機械的に延伸すると、2030年度には政策強化ケースに近い導入量となる(図2)。しかし前編で述べたように、今後は供給主導から需要主導型の再エネ拡大が求められるため、従来とは異なる環境への対応が必要となることに留意すべきだ。
第6次エネ基策定時からの新規再エネ供給量※2は、FIT認定済未運開を除くと各ケースで約300~900億kWh程度となる※3(図1)。3ケースの中でも再エネの新規供給量には約3倍の開きがあり、不確実性も大きい。2012年度(FIT開始年)から足下までの平均導入量を機械的に延伸すると、2030年度には政策強化ケースに近い導入量となる(図2)。しかし前編で述べたように、今後は供給主導から需要主導型の再エネ拡大が求められるため、従来とは異なる環境への対応が必要となることに留意すべきだ。
図1 2030年度までの新規再エネ導入量(非FIT、変動再エネのみ)
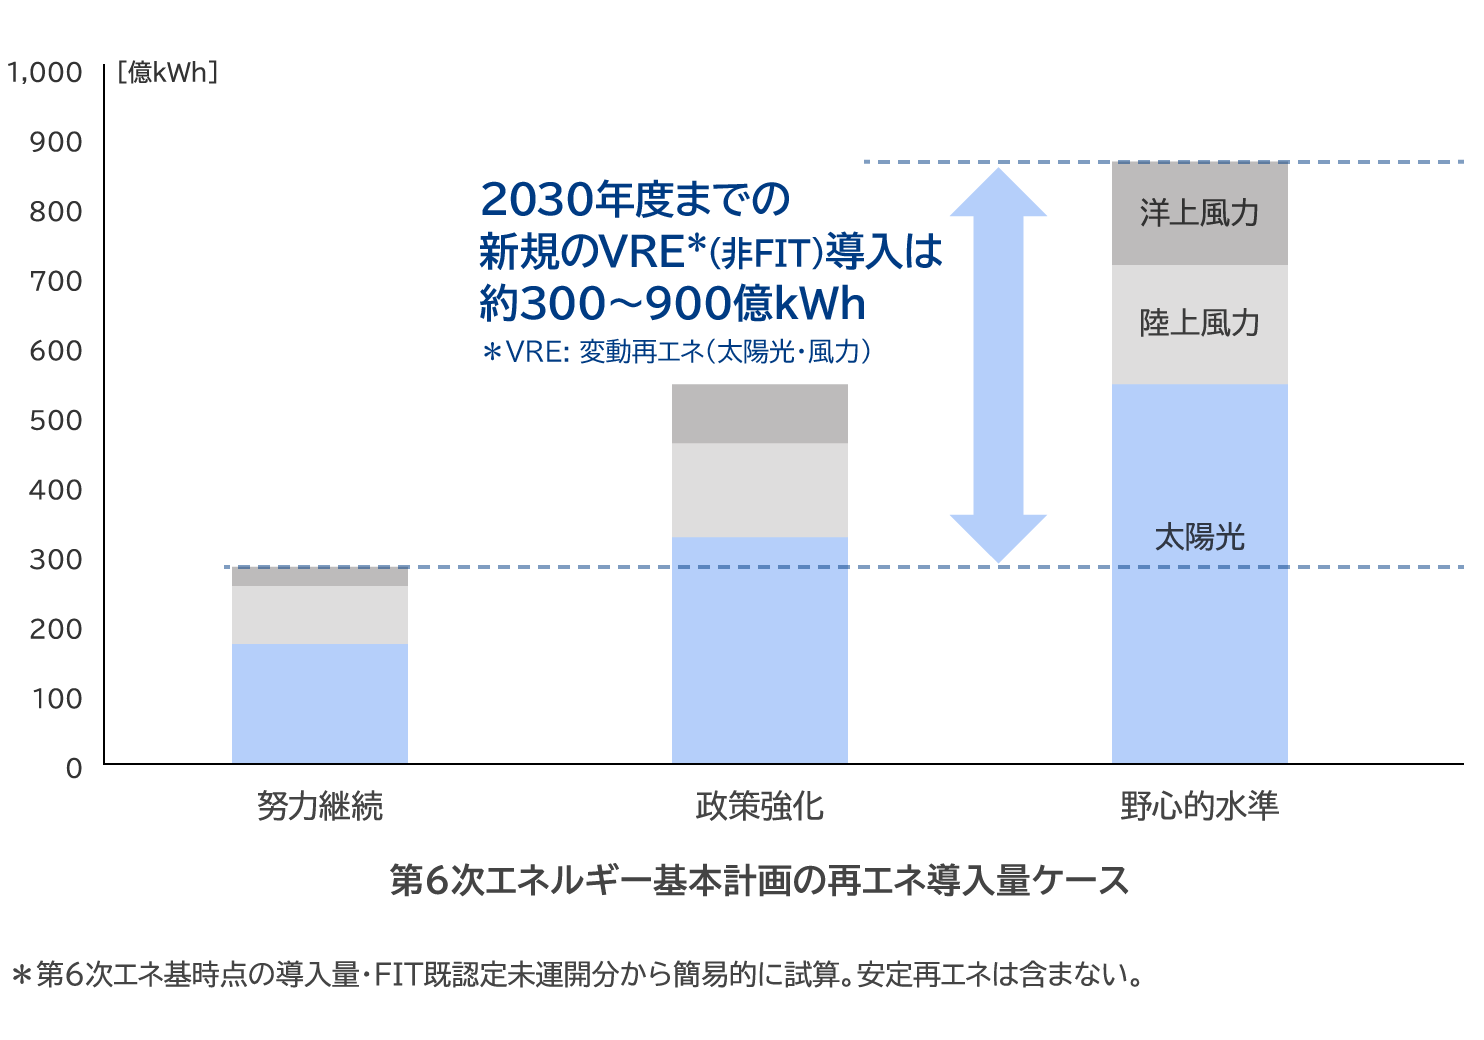
※新規再エネ導入量は、第6次エネ基の「2030年度におけるエネルギー需給の見通し(関連資料)」で示される2030年度見通しおよび現時点導入量・FIT既認定未稼働分から簡易的に試算。安定再エネを含まない数字。野心的水準は幅をもつ導入量の最大値を示す。
出所:資源エネルギー庁「総合エネルギー統計」「なっとく!再生可能エネルギー」「2030年度におけるエネルギー需給の見通し(関連資料)」を基に三菱総合研究所作成
https://www.enecho.meti.go.jp/statistics/total_energy/(閲覧日:2024年9月3日)
https://www.enecho.meti.go.jp/category/saving_and_new/saiene/index.html(閲覧日:2024年9月3日)
https://www.enecho.meti.go.jp/committee/council/basic_policy_subcommittee/opinion/data/03.pdf(閲覧日:2024年9月3日)
出所:資源エネルギー庁「総合エネルギー統計」「なっとく!再生可能エネルギー」「2030年度におけるエネルギー需給の見通し(関連資料)」を基に三菱総合研究所作成
https://www.enecho.meti.go.jp/
https://www.enecho.meti.go.jp/
https://www.enecho.meti.go.jp/
図2 再エネ発電量の実績と第6次エネ基ケースの対応関係

出所:資源エネルギー庁「総合エネルギー統計」「なっとく!再生可能エネルギー」「2030年度におけるエネルギー需給の見通し(関連資料)」を基に三菱総合研究所作成
https://www.enecho.meti.go.jp/statistics/total_energy/(閲覧日:2024年9月3日)
https://www.enecho.meti.go.jp/category/saving_and_new/saiene/index.html(閲覧日:2024年9月3日)
https://www.enecho.meti.go.jp/committee/council/basic_policy_subcommittee/opinion/data/03.pdf(閲覧日:2024年9月3日)
https://www.enecho.meti.go.jp/
https://www.enecho.meti.go.jp/
https://www.enecho.meti.go.jp/
次に需要側を見てみよう。新規再エネ供給量に対する全体感を把握するため、日本の総需要から出発する。国内の総電力需要は約9,000億kWh程度、うち企業活動に係る需要が約6,000億kWh程度である(図3)。製造業を中心とした産業部門は約3,000億kWhを占めており、中でも機械製造、鉄鋼、化学といった業種での電力需要が大きい。機械製造業の電力需要は700~800億kWh程度であり、野心的水準での新規再エネ供給量とおおむね同水準と捉えることができる(図4)。
当然ながらこうした電力需要のうち、全ての企業が新規再エネを調達するわけではないが、マクロな電力需要の視点からは、新規再エネ供給量は必ずしも大きくないことが分かる。さらに、昨今議論が活発なデータセンターや半導体工場の新増設も重要な論点だ。電力広域的運営推進機関(OCCTO)が公表した電力需要想定では、2033年度には新増設で407億kWhの電力需要が見込まれている※4。この新増設需要のみで政策強化ケースの2030年度までの新規再エネ供給量に相当する量であり、この分野の今後の電力需要動向には注視が必要だ。
当然ながらこうした電力需要のうち、全ての企業が新規再エネを調達するわけではないが、マクロな電力需要の視点からは、新規再エネ供給量は必ずしも大きくないことが分かる。さらに、昨今議論が活発なデータセンターや半導体工場の新増設も重要な論点だ。電力広域的運営推進機関(OCCTO)が公表した電力需要想定では、2033年度には新増設で407億kWhの電力需要が見込まれている※4。この新増設需要のみで政策強化ケースの2030年度までの新規再エネ供給量に相当する量であり、この分野の今後の電力需要動向には注視が必要だ。
図3 企業活動に係る電力需要は全体の2/3を占める

出所:資源エネルギー庁「総合エネルギー統計」を基に三菱総合研究所作成
https://www.enecho.meti.go.jp/statistics/total_energy/(閲覧日:2024年9月3日)
https://www.enecho.meti.go.jp/
図4 野心的水準の新規再エネ供給は機械製造業の電力需要と同程度

出所:資源エネルギー庁「総合エネルギー統計」「なっとく!再生可能エネルギー」「2030年度におけるエネルギー需給の見通し(関連資料)」を基に三菱総合研究所作成
https://www.enecho.meti.go.jp/statistics/total_energy/(閲覧日:2024年9月3日)
https://www.enecho.meti.go.jp/category/saving_and_new/saiene/index.html(閲覧日:2024年9月3日)
https://www.enecho.meti.go.jp/committee/council/basic_policy_subcommittee/opinion/data/03.pdf(閲覧日:2024年9月3日)
https://www.enecho.meti.go.jp/
https://www.enecho.meti.go.jp/
https://www.enecho.meti.go.jp/
FIT証書動向も踏まえ早期の備えと戦略が重要
追加性再エネの需給を検討する上ではFIT非化石証書(以下、FIT証書)の動向も重要だ※5。主な国際イニシアチブの1つであるRE100が2023年に改定した技術要件の中で「追加性」を加えており、運転開始から15年以内のFIT証書が選択肢となっているためだ。
FITによる発電量は2012年の制度開始以降、足下で約1,200億kWhまで拡大しており、これは前述の2030年度までの新規再エネ供給(野心的水準)を上回る量である。FIT証書を含めると追加性再エネの供給量は大きくなるが、2027年度以降は運転開始から15年を迎える電源の増加が予想される。機械的な計算※6では、2030年度には現在のFIT電源の4割程度が15年以内の条件を満たさなくなる(図5)。また、FITからFIPへの転換(FIP転)が進むと、FIT証書としては供給量が減少する可能性もある。
前編で述べたように、FIT証書需要は2022年度から2023年度の1年間で約2倍に増加しており、2024年度1回目の約定量も過去最高となっている。各企業が掲げる目標年度に近づくほど需要が増加する可能性もあり、今後の需要変化には留意する必要がある。
こうしたFIT証書の需給動向は、追加性再エネのPower Purchase Agreement(PPA:電力購入契約)による調達の需給バランスにも影響を与える可能性がある。足下ではFIT証書が最低価格0.4円/kWhで調達可能な状況だが、将来的な15年以内FIT証書の減少や新規再エネ供給に対する調達ニーズの高まりなどを踏まえ、FIT証書からPPA調達に切り替えを検討する企業が増える可能性もある。新規再エネ供給量や需要量の不確実性も考慮した上で、それぞれの需給バランスを総合的に捉えて今後の戦略を検討する必要がある(図6)。
今後の再エネ価値の動向を見極めるためには、複雑化する需給構造を紐解き、不確実性の幅を定量的に把握することが重要だ。調達電力ポートフォリオの検討や調達戦略の策定など、構造変化を見据えた早期の備えやアクションが今後の再エネ事業・調達の成否を左右するカギになる。
FITによる発電量は2012年の制度開始以降、足下で約1,200億kWhまで拡大しており、これは前述の2030年度までの新規再エネ供給(野心的水準)を上回る量である。FIT証書を含めると追加性再エネの供給量は大きくなるが、2027年度以降は運転開始から15年を迎える電源の増加が予想される。機械的な計算※6では、2030年度には現在のFIT電源の4割程度が15年以内の条件を満たさなくなる(図5)。また、FITからFIPへの転換(FIP転)が進むと、FIT証書としては供給量が減少する可能性もある。
前編で述べたように、FIT証書需要は2022年度から2023年度の1年間で約2倍に増加しており、2024年度1回目の約定量も過去最高となっている。各企業が掲げる目標年度に近づくほど需要が増加する可能性もあり、今後の需要変化には留意する必要がある。
こうしたFIT証書の需給動向は、追加性再エネのPower Purchase Agreement(PPA:電力購入契約)による調達の需給バランスにも影響を与える可能性がある。足下ではFIT証書が最低価格0.4円/kWhで調達可能な状況だが、将来的な15年以内FIT証書の減少や新規再エネ供給に対する調達ニーズの高まりなどを踏まえ、FIT証書からPPA調達に切り替えを検討する企業が増える可能性もある。新規再エネ供給量や需要量の不確実性も考慮した上で、それぞれの需給バランスを総合的に捉えて今後の戦略を検討する必要がある(図6)。
今後の再エネ価値の動向を見極めるためには、複雑化する需給構造を紐解き、不確実性の幅を定量的に把握することが重要だ。調達電力ポートフォリオの検討や調達戦略の策定など、構造変化を見据えた早期の備えやアクションが今後の再エネ事業・調達の成否を左右するカギになる。
図5 既存の15年以内FIT証書は2027年度から減少

※運転開始後15年以内のFIT制度発電量を対象として、2012年度からのFIT買取電力量をもとに機械的に発電量を試算。試算においては、今後の新規設備について含まず、またRPS制度からの移行や住宅用太陽光の卒FIT、設備利用率などによる変動を考慮していない。
出所:資源エネルギー庁「なっとく!再生可能エネルギー」を基に三菱総合研究所作成
https://www.enecho.meti.go.jp/category/saving_and_new/saiene/index.html(閲覧日:2024年9月3日)
出所:資源エネルギー庁「なっとく!再生可能エネルギー」を基に三菱総合研究所作成
https://www.enecho.meti.go.jp/
図6 追加性再エネの需給動向を見極めて戦略構築が重要

三菱総合研究所作成
「エネルギー投入当たり付加価値」視点で脱炭素・成長の両立を
ここからは国の目線で見ていきたい。柔軟に再エネ価値の取引が可能な、実効的な環境の創出が政府の役割の1つである。その際、脱炭素を経済成長、つまり付加価値の創出につなげていくため、「エネルギー投入当たりの付加価値」が高い産業が重要な視点になろう。
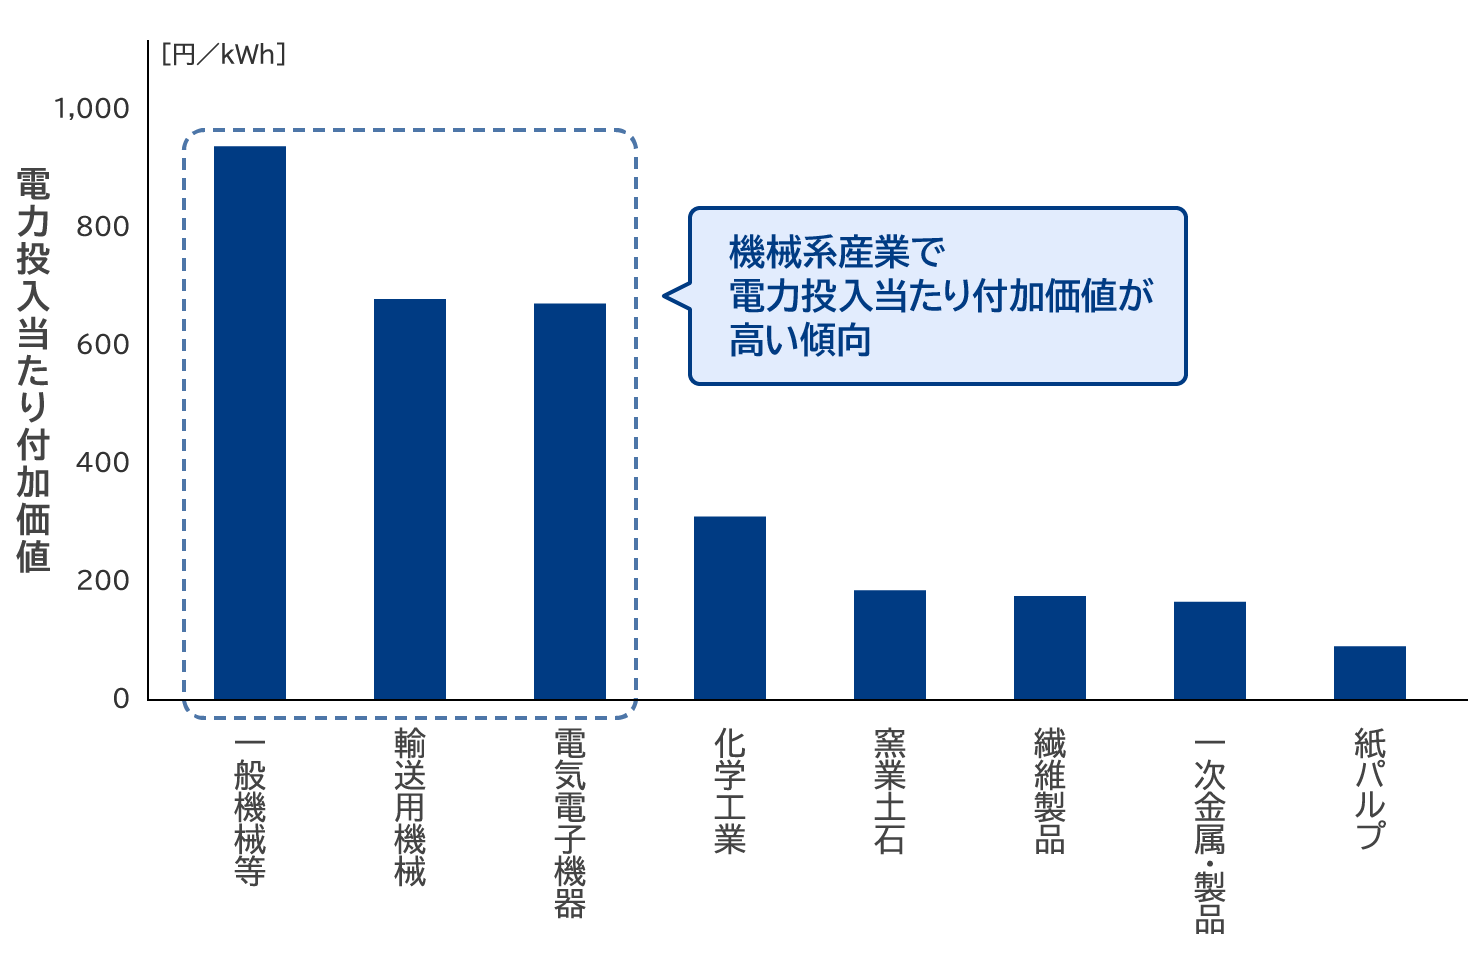
主な製造業について業種別の電力投入当たりの付加価値※7を見ると、セクター間の差が大きく、自動車や電子電機などの機械産業が相対的に電力投入当たりの付加価値が高いことが分かる(図7)。また、機械産業は絶対額としても付加価値が高く、日本経済へのインパクトも大きい(図8)。一方、1次金属・製品や化学工業といった素材産業は、電力投入当たり付加価値額は相対的に低いが、絶対額としては機械産業に比肩する水準である。国としては、こうした構造的な特徴を踏まえた上で、各分野への脱炭素対応を進めることが重要だ。
「電力投入当たり付加価値」と「付加価値絶対額」がいずれも大きい産業(以下、高付加価値産業)と再エネの関係について、2つのポイントを挙げたい。
1つは、エネルギーが高付加価値産業の発展に対して足かせにならないことの重要性である。エネルギー投入に対して付加価値が高いとは、エネルギーの視点から見て効率的に付加価値を創出することが可能であることを意味する。仮に脱炭素対応に伴うコスト上昇によって競争力が低下してしまえば、日本経済へ与える悪影響も大きい。当然ながらほかの産業もそれぞれの役割や重要性をもつが、特にカーボンニュートラルへの移行期で競争力のある脱炭素エネルギーの供給が量的に限定される場合、講じるべき対策や順番の検討にはメリハリが重要だ。
もう1つは、高付加価値産業が日本の再エネ拡大をけん引していく役割である。こうした産業はエネルギー投入に対する付加価値が相対的に大きい分、他業種に比べてエネルギーコストを転嫁しやすい。今後、需要主導型での再エネ拡大が求められる中で、高付加価値産業には再エネ価値の顕在化をリードしていく役割が期待される。
場合によっては相反する側面をもつ上記2点のバランスには難しいかじ取りが求められるため、国の役割も重要だ。以降では政策的な論点について掘り下げて考えてみたい。
主な製造業について業種別の電力投入当たりの付加価値※7を見ると、セクター間の差が大きく、自動車や電子電機などの機械産業が相対的に電力投入当たりの付加価値が高いことが分かる(図7)。また、機械産業は絶対額としても付加価値が高く、日本経済へのインパクトも大きい(図8)。一方、1次金属・製品や化学工業といった素材産業は、電力投入当たり付加価値額は相対的に低いが、絶対額としては機械産業に比肩する水準である。国としては、こうした構造的な特徴を踏まえた上で、各分野への脱炭素対応を進めることが重要だ。
「電力投入当たり付加価値」と「付加価値絶対額」がいずれも大きい産業(以下、高付加価値産業)と再エネの関係について、2つのポイントを挙げたい。
1つは、エネルギーが高付加価値産業の発展に対して足かせにならないことの重要性である。エネルギー投入に対して付加価値が高いとは、エネルギーの視点から見て効率的に付加価値を創出することが可能であることを意味する。仮に脱炭素対応に伴うコスト上昇によって競争力が低下してしまえば、日本経済へ与える悪影響も大きい。当然ながらほかの産業もそれぞれの役割や重要性をもつが、特にカーボンニュートラルへの移行期で競争力のある脱炭素エネルギーの供給が量的に限定される場合、講じるべき対策や順番の検討にはメリハリが重要だ。
もう1つは、高付加価値産業が日本の再エネ拡大をけん引していく役割である。こうした産業はエネルギー投入に対する付加価値が相対的に大きい分、他業種に比べてエネルギーコストを転嫁しやすい。今後、需要主導型での再エネ拡大が求められる中で、高付加価値産業には再エネ価値の顕在化をリードしていく役割が期待される。
場合によっては相反する側面をもつ上記2点のバランスには難しいかじ取りが求められるため、国の役割も重要だ。以降では政策的な論点について掘り下げて考えてみたい。
図7 業種別の電力投入当たり付加価値
出所:内閣府ホームページ「統計情報・調査結果」、資源エネルギー庁「総合エネルギー統計」を基に三菱総合研究所作成
https://www.cao.go.jp/statistics/(閲覧日:2024年9月3日)
https://www.enecho.meti.go.jp/statistics/total_energy/(閲覧日:2024年9月3日)
https://www.cao.go.jp/statistics/(閲覧日:2024年9月3日)
https://www.enecho.meti.go.jp/
図8 電力投入当たり付加価値と付加価値絶対額の関係

出所:内閣府ホームページ「統計情報・調査結果」、資源エネルギー庁「総合エネルギー統計」を基に三菱総合研究所作成
https://www.cao.go.jp/statistics/(閲覧日:2024年9月3日)
https://www.enecho.meti.go.jp/statistics/total_energy/(閲覧日:2024年9月3日)
https://www.cao.go.jp/statistics/(閲覧日:2024年9月3日)
https://www.enecho.meti.go.jp/
実効的な事業環境創出のための2つの視点
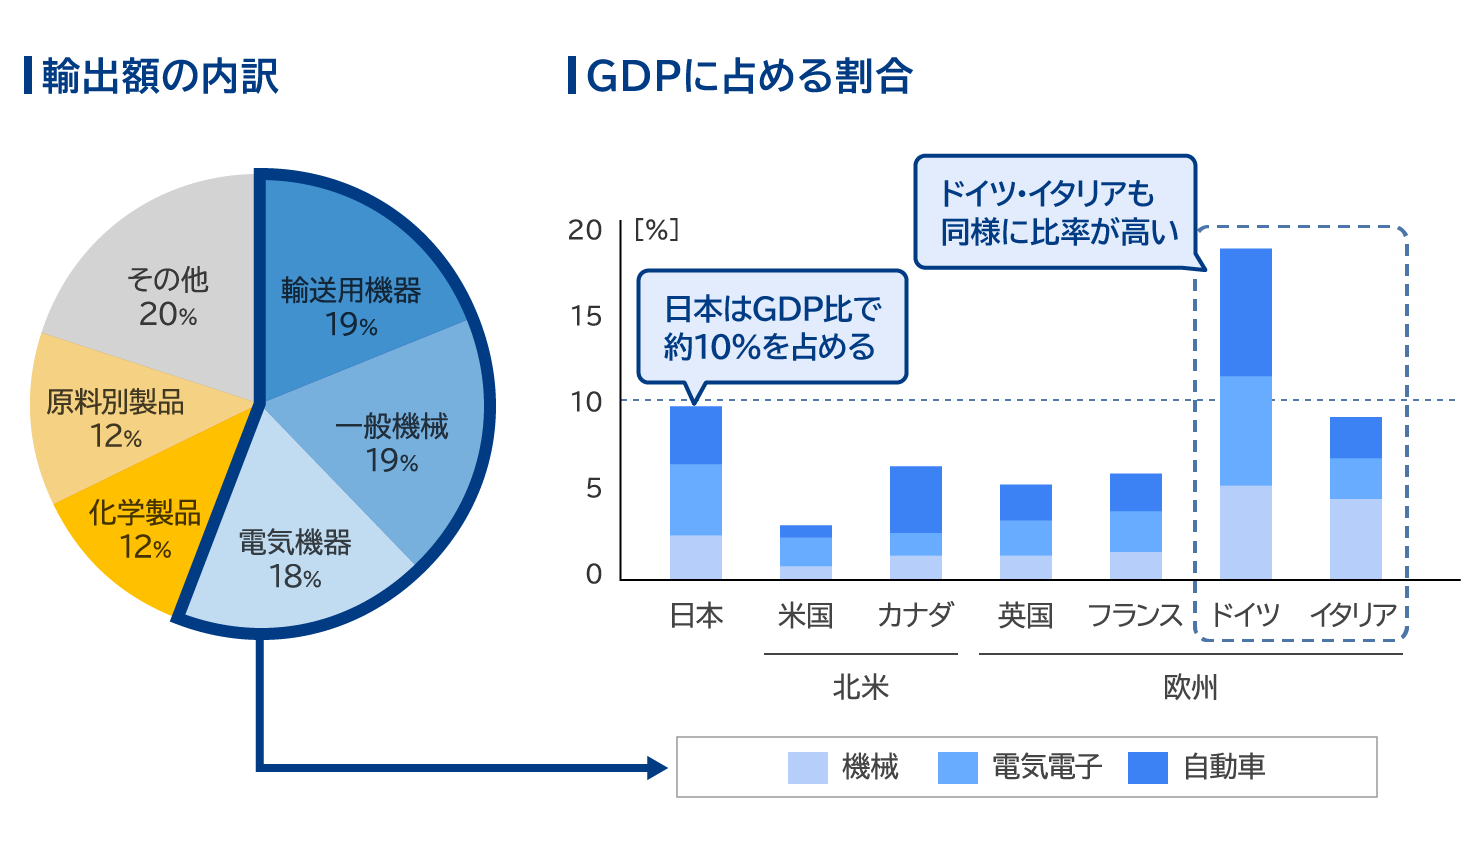
政策検討に際しては、日本の国際的な立ち位置を踏まえることも重要だ。例えば日本の機械産業は、輸出総額の半分以上を占めており、外貨獲得に大きく貢献している(図9左)。世界で戦うためにコスト競争力は重要であるが、脱炭素対応の遅れが事業リスクにつながりやすく、特に両者のバランスが求められる。他方、こうした構図は国によって異なる点にも留意が必要である。機械産業が輸出に占める比率を主要国で比較すると、ドイツやイタリアでは日本と同様に高い比率である一方、それ以外の国では相対的に低い(図9右)。諸外国の動向を参考にしつつも、日本として重要なポイントを見極めた上で政策を検討していく必要がある。
図9 国によって異なる機械産業の存在感、日本は立ち位置を細やかに把握して戦略を
出所:財務省「貿易統計」およびGTAP 11データベースを基に三菱総合研究所作成
※GTAP 11データベースは2017年
https://www.customs.go.jp/toukei/info/(閲覧日:2024年9月3日)
※GTAP 11データベースは2017年
https://www.customs.go.jp/
国が実効的な事業環境を創出するために重要な視点を2つ挙げたい。
(1) 過去の政策支援ストックの有効活用
1点目は、これまでの政策支援や投資ストックの有効活用だ。例えば、国による2023年度の再エネ買取費用総額は4.1兆円※8となっており、大きな政策支援の下でFIT再エネが拡大してきたことが分かる。現行制度ではFITからのFIP転が認められており、うまくFIP転を活用することによって、国民負担は大きく変わらずに再エネの市場統合や再エネ価値の取引が可能となる※9。またFIP転では、FIT調達価格がFIP基準価格に引き継がれる。特に既存FITからのFIP転では一定のFIPプレミアムが付与されるケースが多く、再エネ価値の取引が成立しやすい側面がある※10。
このように過去の政策支援ストックをうまく活用することが、特に移行期のタイミングでは需要側の負担軽減と再エネ価値の取引活性化を両立させる上で重要なポイントだろう。高付加価値産業が競争力を維持しながら脱炭素対応を進めるためにも必要な視点だ。現状では市場最低価格0.4円/kWhで調達可能なFIT証書がそうした役割を一定程度担っているとも考えられるが、今後の需給変化に伴う価格変動の可能性もある。多様化する価値に対応するためには、先を見据えた対策が必要だろう。具体的には、FIP転時の再エネ価値を柔軟に取引できる事業環境の整備や、FIP転の意義や収益拡大チャンスの認知度を高めるような施策が重要となる。
このように過去の政策支援ストックをうまく活用することが、特に移行期のタイミングでは需要側の負担軽減と再エネ価値の取引活性化を両立させる上で重要なポイントだろう。高付加価値産業が競争力を維持しながら脱炭素対応を進めるためにも必要な視点だ。現状では市場最低価格0.4円/kWhで調達可能なFIT証書がそうした役割を一定程度担っているとも考えられるが、今後の需給変化に伴う価格変動の可能性もある。多様化する価値に対応するためには、先を見据えた対策が必要だろう。具体的には、FIP転時の再エネ価値を柔軟に取引できる事業環境の整備や、FIP転の意義や収益拡大チャンスの認知度を高めるような施策が重要となる。
(2) 多様な再エネ価値の顕在化
2点目は多様な再エネ価値を顕在化させることだ。今後、投資をけん引し、需要主導型で再エネ拡大を進めるためにも、再エネの高付加価値化は不可欠な視点である。特に昨今は、再エネ開発の資材コストや工事費が上昇傾向にある。こうした中で、実効的に再エネを維持拡大していくには、高付加価値化がカギを握る。ポイントをさらに2点挙げたい。
1つは多様な再エネ価値を評価する仕組みである。足下では「追加性」などの価値の差別化は、主に企業の自主的な取り組みによって推進されているが、政策的なインセンティブを与える方向性も考えられる。例えば2023年の省エネ法改正※11では再エネを非系統電気などから調達した場合に、実際量の1.2倍として評価される仕組みとなっている。「追加性」など社会的に必要とされる機能について、このような形で価値を区別していくことが1つの選択肢として考えられる。闇雲に需要側のコストアップにつながらないように留意する必要があるが、追加的な導入のみならず、今後「卒FIT」を迎える中で電源維持の方策としても重要な視点だろう。
2つ目は、再エネに高い付加価値を認める需要家が、必要とする再エネ価値を柔軟に調達できる環境整備だ。高付加価値産業が再エネ価値の顕在化をリードしていくためにも重要になる。再エネ価値の調達方法としては、大きく「市場取引」と「相対取引」が考えられる。前者について、現行の非化石価値取引市場の非FIT再エネ指定は、前編で見たように大部分が水力発電で占められている。そのため、その多くが一定の運転年数が経過した電源であると推察される。現状の非FIT非化石証書はシングルプライスで価格決定されることを踏まえると、短期的には取引数の厚みが薄い追加性再エネが、有効に取引されるための環境を創出することが重要となる。今後、再エネ価値の取引をさらに活性化させるためには、市場機能が一定の役割を担うことが期待される。FIT証書の需給構造変化やカーボンプライシング制度との関係も見据えた上で、GX時代に適応した市場の具体設計が必要だ。
需要主導型への転換が求められる大きな構造変化の局面で、再エネ拡大を進めるためには「予見性」と「実効性」が重要だ。いずれも大局的な潮流を捉えた上で具体のアクションにつなげられるかがポイントになる。この移行期のタイミングを機会と捉えて、成長に資する再エネ拡大の実現、さらには国力の強化を目指したい。
1つは多様な再エネ価値を評価する仕組みである。足下では「追加性」などの価値の差別化は、主に企業の自主的な取り組みによって推進されているが、政策的なインセンティブを与える方向性も考えられる。例えば2023年の省エネ法改正※11では再エネを非系統電気などから調達した場合に、実際量の1.2倍として評価される仕組みとなっている。「追加性」など社会的に必要とされる機能について、このような形で価値を区別していくことが1つの選択肢として考えられる。闇雲に需要側のコストアップにつながらないように留意する必要があるが、追加的な導入のみならず、今後「卒FIT」を迎える中で電源維持の方策としても重要な視点だろう。
2つ目は、再エネに高い付加価値を認める需要家が、必要とする再エネ価値を柔軟に調達できる環境整備だ。高付加価値産業が再エネ価値の顕在化をリードしていくためにも重要になる。再エネ価値の調達方法としては、大きく「市場取引」と「相対取引」が考えられる。前者について、現行の非化石価値取引市場の非FIT再エネ指定は、前編で見たように大部分が水力発電で占められている。そのため、その多くが一定の運転年数が経過した電源であると推察される。現状の非FIT非化石証書はシングルプライスで価格決定されることを踏まえると、短期的には取引数の厚みが薄い追加性再エネが、有効に取引されるための環境を創出することが重要となる。今後、再エネ価値の取引をさらに活性化させるためには、市場機能が一定の役割を担うことが期待される。FIT証書の需給構造変化やカーボンプライシング制度との関係も見据えた上で、GX時代に適応した市場の具体設計が必要だ。
需要主導型への転換が求められる大きな構造変化の局面で、再エネ拡大を進めるためには「予見性」と「実効性」が重要だ。いずれも大局的な潮流を捉えた上で具体のアクションにつなげられるかがポイントになる。この移行期のタイミングを機会と捉えて、成長に資する再エネ拡大の実現、さらには国力の強化を目指したい。
※1:詳細についてはコラム前編を参照。
※2:第6次エネ基の「2030年度におけるエネルギー需給の見通し(関連資料)」で示される2030年度見通しおよび現時点導入量・FIT既認定未稼働分から簡易的に試算。また、太陽光および風力発電の供給量。水力・地熱・バイオマス発電の新規再エネ供給量は太陽光および風力に比べると限定的であると考えられるためここでは対象外。
資源エネルギー庁「2030年度におけるエネルギー需給の見通し(関連資料)」
https://www.enecho.meti.go.jp/
※3:FITの場合には環境価値が買取価格に含まれるため、非FITの導入量を念頭に試算。ただし認定済以外の新規FITは想定していない機械的な値である点に注意。
※4:電力広域的運営推進機関(OCCTO)「全国及び供給区域ごとの需要想定(2024年度)」
https://www.occto.or.jp/
※5:非化石証書については前編参照。
※6:実際にはRPS制度からの移行や住宅用太陽光の買取期間が10年である点などの論点が存在することに留意が必要。
※7:業種別の付加価値総額を電力需要量で除した値。特に再エネ活用の視点から本コラムでは「電力投入当たり」に着目する。エネルギーとしては電力以外の投入も存在するが、ここでは「電力単価の変動」に焦点を当てて分析を行う。
※8:国民負担としての賦課金は買取総額から回避可能費用を差し引いた金額になる点に注意。
※9:蓄電池併設などによってFIP転する発電設備からの発電量が増加しない場合を想定。
※10:例えば、供給側として5円/kWhの再エネ価値が必要な時に、3円/kWh分のFIPプレミアムがある場合には需要側と2円/kWh分の取引が成立すればよいことになる。
※11:エネルギーの使⽤の合理化および⾮化⽯エネルギーへの転換等に関する法律。