






日本の再エネを取り巻く環境は大きな構造変化の時を迎えている。その根底には供給主導から需要主導型への移行がある。国内で今後も再エネを拡大していくためには、それぞれのステークホルダーが従来環境からの変化を見極めて、具体的なアクションにつなげることが重要だ。前編となる本コラムでは、その構造変化を具体的な事例・データとともに概説する。再エネ調達ニーズの拡大や、再エネ価値の多様化など直近のトレンドを適切に捉えておきたい。
再エネ価値を巡る構造変化とGX時代の再エネ拡大(前編)
供給主導から需要主導型へ 変化の兆しを見逃すな
タグから探す
2024年11月12日

現状の再エネ供給はFIT太陽光と非FIT水力が中心
長期的な温室効果ガスのネットゼロ実現に向けて、再生可能エネルギー(再エネ)の普及拡大は1つの前提条件とも位置づけられる。一方で、現実的に今後の再エネ導入は順調に進むのだろうか。日本の再エネをめぐる外部環境は、今まさに過渡期のタイミングを迎えている。今後、日本が再エネを拡大していくためには、まずは各ステークホルダーが現在の構造変化を適切に捉える必要がある。
構造変化を理解する前提として、足下の非化石電源の供給構造を見てみよう。
2022年度の非化石電源(再エネおよび原子力)の発電量は約2,800億kWh(電源構成比27%)であり、そのうち再エネは約2,200億kWh(同22%)である(図1)。再エネの中でも固定価格買取制度(FIT)による発電量は約1,200億kWh、それ以外(非FIT)が1,000億kWhとなっており、再エネ全体供給量のうちFITと非FITはおおむね6:4のバランスである。さらに電源種別の内訳を見ると、FITは太陽光、非FITは水力がそれぞれ約7割を占めていることが分かる。今後、日本での再エネ拡大に向けてはポテンシャルの大きい太陽光と風力に量的な期待がかかるが、現状では非FITの太陽光と風力の発電量は必ずしも多くない点に留意が必要だ。
足下で電源構成の2割を占める再エネだが、それを取り巻く外部環境は以前から大きく変わろうとしている。構造変化の潮流を捉えるために最も重要な視点は「需要主導型への移行」である。
構造変化を理解する前提として、足下の非化石電源の供給構造を見てみよう。
2022年度の非化石電源(再エネおよび原子力)の発電量は約2,800億kWh(電源構成比27%)であり、そのうち再エネは約2,200億kWh(同22%)である(図1)。再エネの中でも固定価格買取制度(FIT)による発電量は約1,200億kWh、それ以外(非FIT)が1,000億kWhとなっており、再エネ全体供給量のうちFITと非FITはおおむね6:4のバランスである。さらに電源種別の内訳を見ると、FITは太陽光、非FITは水力がそれぞれ約7割を占めていることが分かる。今後、日本での再エネ拡大に向けてはポテンシャルの大きい太陽光と風力に量的な期待がかかるが、現状では非FITの太陽光と風力の発電量は必ずしも多くない点に留意が必要だ。
足下で電源構成の2割を占める再エネだが、それを取り巻く外部環境は以前から大きく変わろうとしている。構造変化の潮流を捉えるために最も重要な視点は「需要主導型への移行」である。
図1 足下の再エネの量的中心はFIT太陽光と非FIT水力

出所:資源エネルギー庁「総合エネルギー統計」「なっとく!再生可能エネルギー」を基に三菱総合研究所作成
https://www.enecho.meti.go.jp/statistics/total_energy/(閲覧日:2024年9月3日)
https://www.enecho.meti.go.jp/category/saving_and_new/saiene/index.html(閲覧日:2024年9月3日)
https://www.enecho.meti.go.jp/
https://www.enecho.meti.go.jp/
供給主導から需要主導のPost FIT環境の時代へ
2012年のFIT開始以降、再エネは電源構成比で約10%に匹敵する量の導入が進んできた。FITは、再エネ電力の買い取りを国が保証することで、主に「供給主導」で再エネを拡大する構図を形成してきたといえよう。例えば、FIT開始当初の太陽光(10kW以上)の買取価格は40円/kWhであり、この環境価値相当分を機械的に炭素価格換算すると4~8万円/tCO2に相当する水準となる(図2)。これは、国際エネルギー機関(IEA)のネットゼロシナリオで示される2050年の炭素価格である250ドル/tCO2(150円/ドル換算で約4万円/tCO2)と比較しても高水準である。高い環境価値を政策的に付与することで初期の再エネ導入を促進してきたことが分かる。
他方で、今後は「再エネの自立化・市場統合」と「導入拡大」の両立が求められるPost FITのフェーズに入る。2022年からはFIP(Feed in Premium)制度がスタートしており、電力取引や同時同量など、これまでFITでは政策的に特例措置が認められていた点への対応が必要になる(図3)。総じて、FITに比べて発電事業の難易度が上がることになる。しかし他方でFIPでは、再エネ価値の相対取引や蓄電池併設による売電時間帯の調整※1など、FIT時代にはなかった新たなビジネスチャンスの芽も存在する。特に、需要側の再エネ調達ニーズをうまく捉えて高付加価値を図っていく「需要主導型」での再エネ導入が、Post FIT環境では不可欠な視点となる。
国としては、こうした変化を企業が前向きな機会と捉えることができる環境を創出しながら、再エネの市場統合を進めていくことが重要だ。Post FIT環境への移行に向けて、FIP以外にも足下では再エネを取り巻く制度やルールの変更が多い。供給側・需要側ともに、この移行期において潮流変化を見極めた早期の備えを講じることが、今後の明暗を左右する分岐点となり得る。
すでに足下では需要主導のトレンドを示す動向も現れてきている。そこで、以降では(1)需要側アクションの活発化と(2)多様化する再エネ価値の2点から、需要主導の具体的な動きを見ていきたい。
他方で、今後は「再エネの自立化・市場統合」と「導入拡大」の両立が求められるPost FITのフェーズに入る。2022年からはFIP(Feed in Premium)制度がスタートしており、電力取引や同時同量など、これまでFITでは政策的に特例措置が認められていた点への対応が必要になる(図3)。総じて、FITに比べて発電事業の難易度が上がることになる。しかし他方でFIPでは、再エネ価値の相対取引や蓄電池併設による売電時間帯の調整※1など、FIT時代にはなかった新たなビジネスチャンスの芽も存在する。特に、需要側の再エネ調達ニーズをうまく捉えて高付加価値を図っていく「需要主導型」での再エネ導入が、Post FIT環境では不可欠な視点となる。
国としては、こうした変化を企業が前向きな機会と捉えることができる環境を創出しながら、再エネの市場統合を進めていくことが重要だ。Post FIT環境への移行に向けて、FIP以外にも足下では再エネを取り巻く制度やルールの変更が多い。供給側・需要側ともに、この移行期において潮流変化を見極めた早期の備えを講じることが、今後の明暗を左右する分岐点となり得る。
すでに足下では需要主導のトレンドを示す動向も現れてきている。そこで、以降では(1)需要側アクションの活発化と(2)多様化する再エネ価値の2点から、需要主導の具体的な動きを見ていきたい。
図2 FITでは高い環境価値を政策的に付与して再エネ導入を推進してきた

※火力電源の排出係数は総合エネルギー統計から日本全体の値として計算。回避可能費用10円/kWhと概算想定した機械的な試算。
※FIT買取価格のうち回避可能費用以外が全て環境価値と想定して炭素価格想定額を試算したもの。FITには厳密には環境価値以外の価値も概念的に含まれ得る点に注意。
※GX推進法での平均炭素価格の2,000円/tCO2水準は、20兆円をカーボンニュートラルに向かう20年間排出量(約100億トン)で回収することを想定した簡易概算値。
出所:資源エネルギー庁「総合エネルギー統計」「なっとく!再生可能エネルギー」を基に三菱総合研究所作成
https://www.enecho.meti.go.jp/statistics/total_energy/(閲覧日:2024年9月3日)
https://www.enecho.meti.go.jp/category/saving_and_new/saiene/index.html(閲覧日:2024年9月3日)
※FIT買取価格のうち回避可能費用以外が全て環境価値と想定して炭素価格想定額を試算したもの。FITには厳密には環境価値以外の価値も概念的に含まれ得る点に注意。
※GX推進法での平均炭素価格の2,000円/tCO2水準は、20兆円をカーボンニュートラルに向かう20年間排出量(約100億トン)で回収することを想定した簡易概算値。
出所:資源エネルギー庁「総合エネルギー統計」「なっとく!再生可能エネルギー」を基に三菱総合研究所作成
https://www.enecho.meti.go.jp/
https://www.enecho.meti.go.jp/
図3 再エネの市場統合と導入拡大の両立を目指してFIP制度がスタート

三菱総合研究所作成
(1) 需要側アクションの活発化〜再エネ調達ニーズ拡大の兆候〜
まず挙げたいのが、需要サイドの再エネ調達取り組みの活発化である。環境価値の発生要因は大きく「コンプライアンス」と「ボランタリー」に大別される。前者は、政府の規制的措置により発生する価値であり、国内では高度化法※2の非化石電源調達目標などが存在する。一方、後者は需要側の自主的な取り組みにより発生する価値である。特に近年は需要家のボランタリーの取り組みが活発化しており、SBT※3やRE100などの国際イニシアチブに加盟する企業数の増加が確認されている。また、GX推進法に基づくカーボンプライシング制度として、2028年度から化石燃料賦課金、2033年度から排出量取引制度(GX-ETS)で電力部門での有償オークションを開始することが決定している※4。従来よりも炭素価格導入に対する予見性が上がっており、コストアップに備えるため、再エネ調達検討を後押ししている点も1つの背景として挙げられよう。
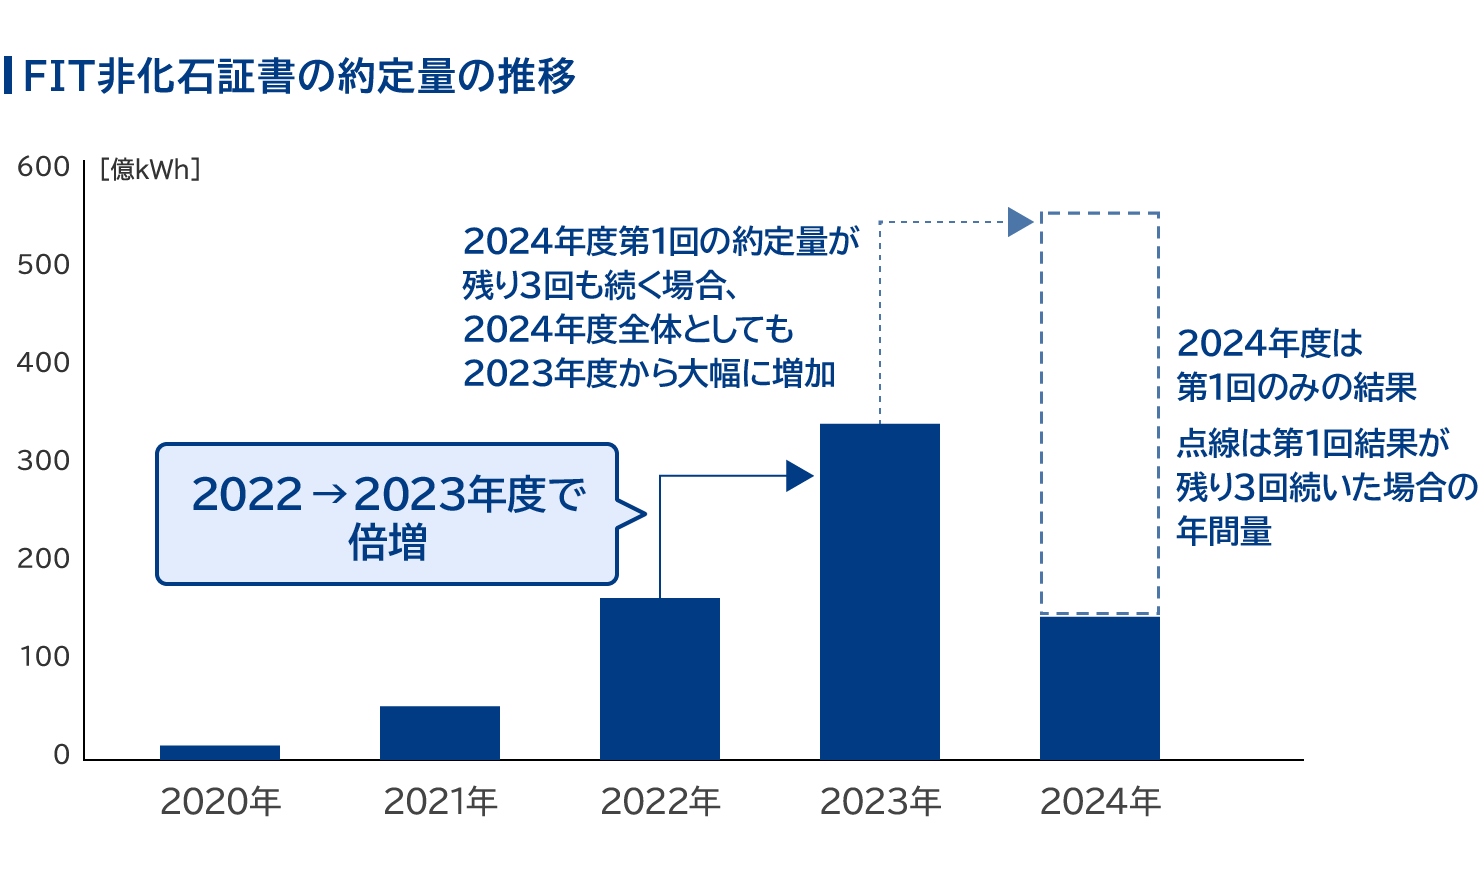
具体的な動向について、2つの視点で見てみたい。1つはFIT非化石証書※5の需要量である。現状、1,000億kWhを超えるFITの総供給量を需要が超過する状況ではないが、需要量の推移に着目すると2022年度から2023年度の1年間で年間約定量が倍増している(図4)。2024年度はまだ第1回結果のみではあるが、2023年度の第1回結果に比べてさらに需要の増加が確認されており、このペースで残りの開催回も約定が続けば2023年度を大きく上回る年間需要量となる。需要増加の背景としては、RE100加盟企業や排出削減の中間目標を設定している企業の調達意欲の高まりなどが考えられる。2030年度に向けてさらなる増加の可能性もあるため、今後の動向には注視が必要だ。
また、もう1つがコーポレートPPA(Power Purchase Agreement)による再エネ調達の動きだ。企業が再エネを調達する際の手段の一種で、コーポレートPPAでは特定の再エネ発電設備を対象にして、一定期間の契約で電力や非化石価値を取引することが可能であるため、近年再エネの調達方法として注目されている。最近では、企業のニュースリリースなどでもコーポレートPPA締結が発表されるケースが増加しているが、ここではFIPの低価格落札に注目したい。一般海域の洋上風力入札ではゼロプレミアム(3円/kWh)でFIP落札されているほか、近年では太陽光でも平均市場価格を下回る価格でのFIP落札実績が確認される(図5)。FIPでは、落札価格(基準価格)と市場価格などをもとに計算される参照価格などからプレミアムが算定される。そのため、落札価格が低い場合にはプレミアムが小さくなる可能性が高いが、裏を返せば、プレミアム水準が低くても一定の事業性が見込まれる案件の存在が示唆される。その背景として、コーポレートPPAによって調達意欲の高い需要家との相対契約が活発化している可能性が読み取れる。
具体的な動向について、2つの視点で見てみたい。1つはFIT非化石証書※5の需要量である。現状、1,000億kWhを超えるFITの総供給量を需要が超過する状況ではないが、需要量の推移に着目すると2022年度から2023年度の1年間で年間約定量が倍増している(図4)。2024年度はまだ第1回結果のみではあるが、2023年度の第1回結果に比べてさらに需要の増加が確認されており、このペースで残りの開催回も約定が続けば2023年度を大きく上回る年間需要量となる。需要増加の背景としては、RE100加盟企業や排出削減の中間目標を設定している企業の調達意欲の高まりなどが考えられる。2030年度に向けてさらなる増加の可能性もあるため、今後の動向には注視が必要だ。
また、もう1つがコーポレートPPA(Power Purchase Agreement)による再エネ調達の動きだ。企業が再エネを調達する際の手段の一種で、コーポレートPPAでは特定の再エネ発電設備を対象にして、一定期間の契約で電力や非化石価値を取引することが可能であるため、近年再エネの調達方法として注目されている。最近では、企業のニュースリリースなどでもコーポレートPPA締結が発表されるケースが増加しているが、ここではFIPの低価格落札に注目したい。一般海域の洋上風力入札ではゼロプレミアム(3円/kWh)でFIP落札されているほか、近年では太陽光でも平均市場価格を下回る価格でのFIP落札実績が確認される(図5)。FIPでは、落札価格(基準価格)と市場価格などをもとに計算される参照価格などからプレミアムが算定される。そのため、落札価格が低い場合にはプレミアムが小さくなる可能性が高いが、裏を返せば、プレミアム水準が低くても一定の事業性が見込まれる案件の存在が示唆される。その背景として、コーポレートPPAによって調達意欲の高い需要家との相対契約が活発化している可能性が読み取れる。
図4 FIT非化石証書の約定量は年々増加している
出所:日本卸電力取引所(JEPX)「市場情報 | 非化石価値取引」を基に三菱総合研究所作成
図5 FIP低価格落札の裏に再エネ相対取引による調達ニーズが示唆される

出所:電力広域的運営推進機関(OCCTO)「再生可能エネルギー電気特措法による入札制度(入札結果)」を基に三菱総合研究所作成
(2) 多様化する再エネ価値〜投資促進にも重要な視点〜
もう1つ指摘したい点が、再エネ価値の多様化である。現行の非化石価値取引市場でも、非FIT非化石証書は再エネ指定「あり」と「なし」が存在しており、非化石価値の中でも再エネの価値を分けて取引する市場が整備されている。また、同じ再エネの中でもトレーサビリティの有無、具体的な電源種や地域貢献の視点など、それぞれに個別の価値が認められるケースもあり、再エネ価値は必ずしも一様ではない。
特に最近では、再エネの「追加性」や「同時性」といった価値に対する調達ニーズが高まっている。「追加性」とは、新たな再エネ設備の導入や火力発電の代替を促す再エネの価値のことを指す※6。今後の再エネの導入拡大を促進していく上で重要な視点として注目が集まっている。また「同時性」は、1時間単位で電力需要量と再エネ供給量を一致させる価値である。2021年に国連主導で24/7 Carbon Free Energy Compact(24/7 CFE Compact)と呼ばれる100%リアルタイムカーボンフリーエネルギー供給を目指す国際イニシアチブが創設されている。太陽光や風力といった変動性再エネは天候によって発電量が左右されるため、供給力をならす調整力の要素を加味した価値とも捉えられる。
追加性や同時性は、いずれも再エネが今後拡大していく上で重要な社会的機能である。こうした価値の多様化が進むことで、再エネの高付加価値化につながっていくことが重要なポイントだ。昨今、再エネ開発に当たっての資材調達コストや工事費の上昇傾向が指摘されている。そうした中でも導入拡大を進めていくためには、このように需要側が再エネにさらなる価値を認めて、供給側の電源投資を促進する構造が不可欠だ。需要家にとって、再エネ調達は電力コストのボラティリティ(価格の変動性)対応につながる側面もある。また、日本では、2032年度以降に運転開始20年を迎えるFIT電源が大きく増加する中で、「卒FIT維持」の観点も重要なアジェンダになるだろう。
需要主導型への移行が求められる今後の再エネ拡大には、こうした動きの加速化が必要である。足下の再エネ導入は、複雑化する事業環境の中で必ずしも順調ではない側面も垣間見える。以上の構造変化を踏まえた上で、企業や政府には具体的にどのようなアクションが求められるだろうか。コラム後編ではこの点について考えていきたい。
特に最近では、再エネの「追加性」や「同時性」といった価値に対する調達ニーズが高まっている。「追加性」とは、新たな再エネ設備の導入や火力発電の代替を促す再エネの価値のことを指す※6。今後の再エネの導入拡大を促進していく上で重要な視点として注目が集まっている。また「同時性」は、1時間単位で電力需要量と再エネ供給量を一致させる価値である。2021年に国連主導で24/7 Carbon Free Energy Compact(24/7 CFE Compact)と呼ばれる100%リアルタイムカーボンフリーエネルギー供給を目指す国際イニシアチブが創設されている。太陽光や風力といった変動性再エネは天候によって発電量が左右されるため、供給力をならす調整力の要素を加味した価値とも捉えられる。
追加性や同時性は、いずれも再エネが今後拡大していく上で重要な社会的機能である。こうした価値の多様化が進むことで、再エネの高付加価値化につながっていくことが重要なポイントだ。昨今、再エネ開発に当たっての資材調達コストや工事費の上昇傾向が指摘されている。そうした中でも導入拡大を進めていくためには、このように需要側が再エネにさらなる価値を認めて、供給側の電源投資を促進する構造が不可欠だ。需要家にとって、再エネ調達は電力コストのボラティリティ(価格の変動性)対応につながる側面もある。また、日本では、2032年度以降に運転開始20年を迎えるFIT電源が大きく増加する中で、「卒FIT維持」の観点も重要なアジェンダになるだろう。
需要主導型への移行が求められる今後の再エネ拡大には、こうした動きの加速化が必要である。足下の再エネ導入は、複雑化する事業環境の中で必ずしも順調ではない側面も垣間見える。以上の構造変化を踏まえた上で、企業や政府には具体的にどのようなアクションが求められるだろうか。コラム後編ではこの点について考えていきたい。
※1:詳細は以下コラム参照。
動き出した国内蓄電池ビジネス 第3回:再エネ併設蓄電池ビジネスの展望(環境・エネルギートピックス 2024.10.15)
※2:エネルギー供給事業者による非化石エネルギー源の利用及び化石エネルギー原料の有効な利用の促進に関する法律。
※3:「Science Based Targets」の略称。
※4:化石燃料賦課金は、化石燃料の輸入事業者等に対して、化石燃料の二酸化炭素量に応じて徴収される。排出量取引制度は、発電事業者に対して、一部有償で二酸化炭素の排出枠を割り当てて特定事業者負担金が徴収される。
※5:非化石価値取引市場においては、「FIT非化石証書」「非FIT再エネ指定非化石証書」「非FIT再エネ指定なし非化石証書」の3種類の商品が取り扱われている。
※6:例えば新規開発される再エネは「追加性」の価値を有すると考えられるが、すでに一定期間の運転を行っている再エネは「追加性」の価値がないと判断される場合がある。