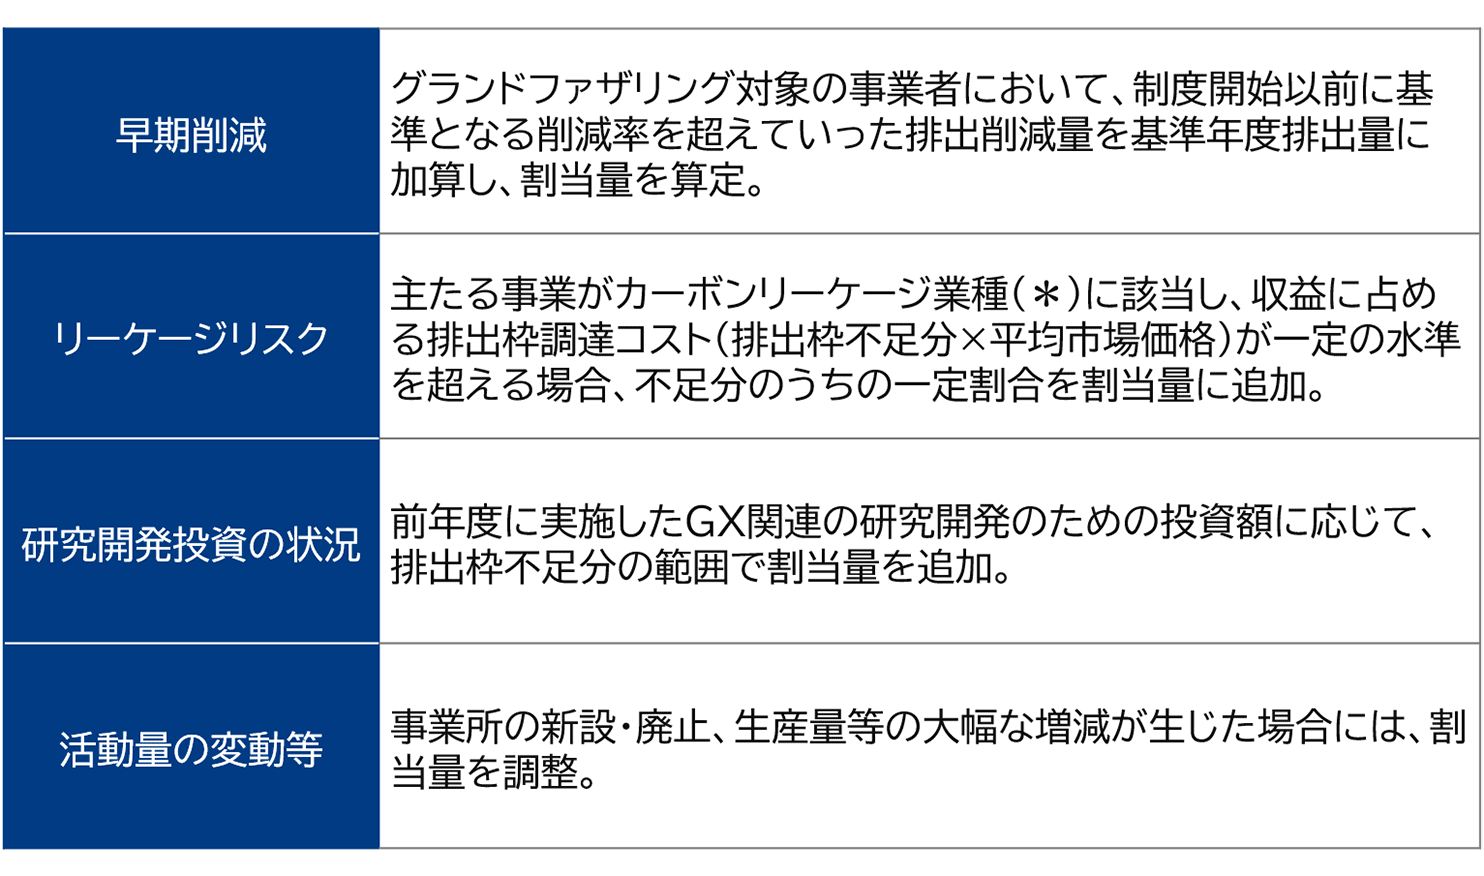
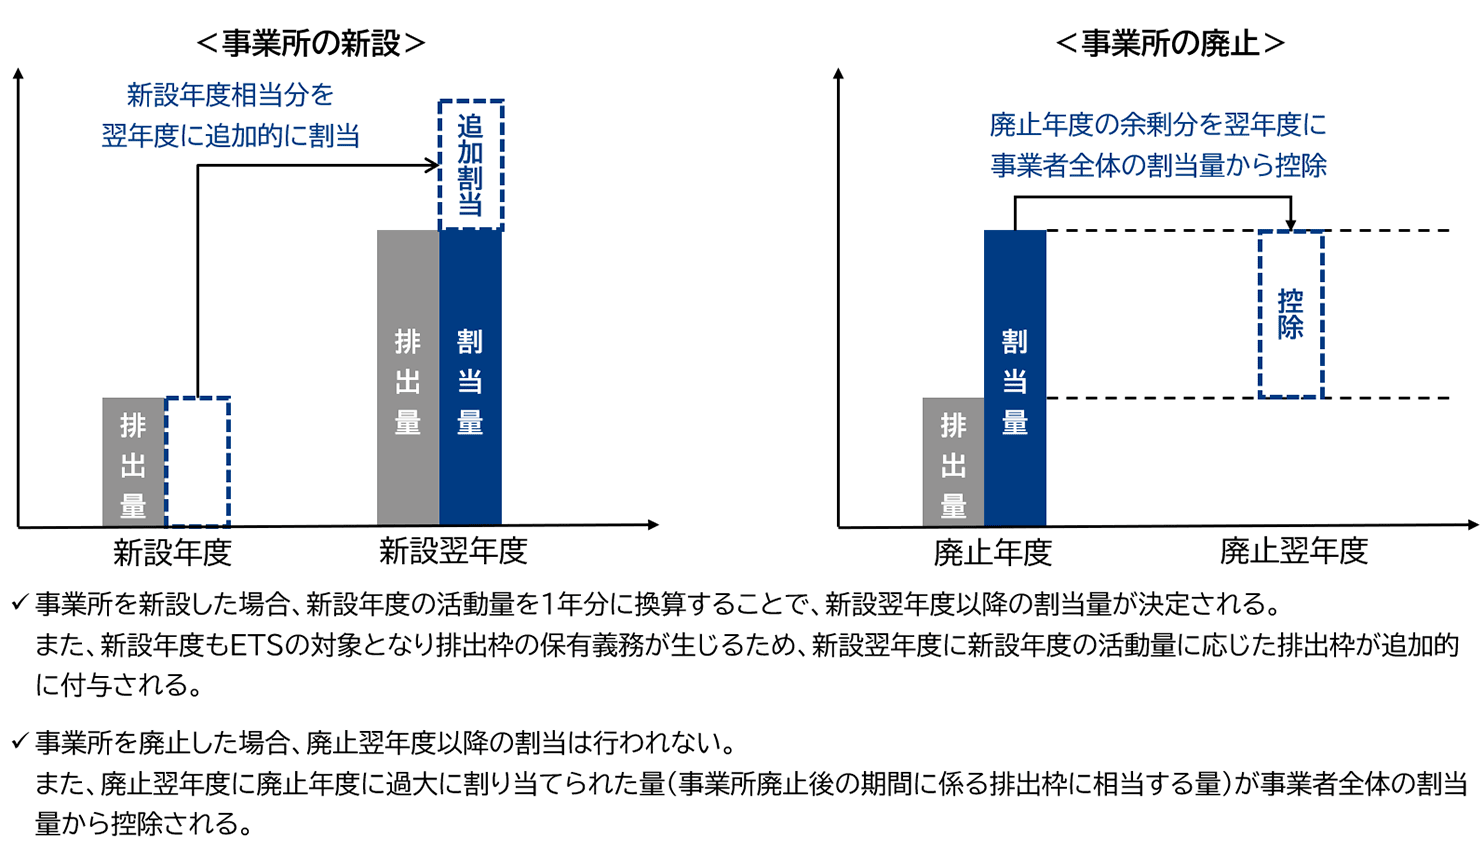
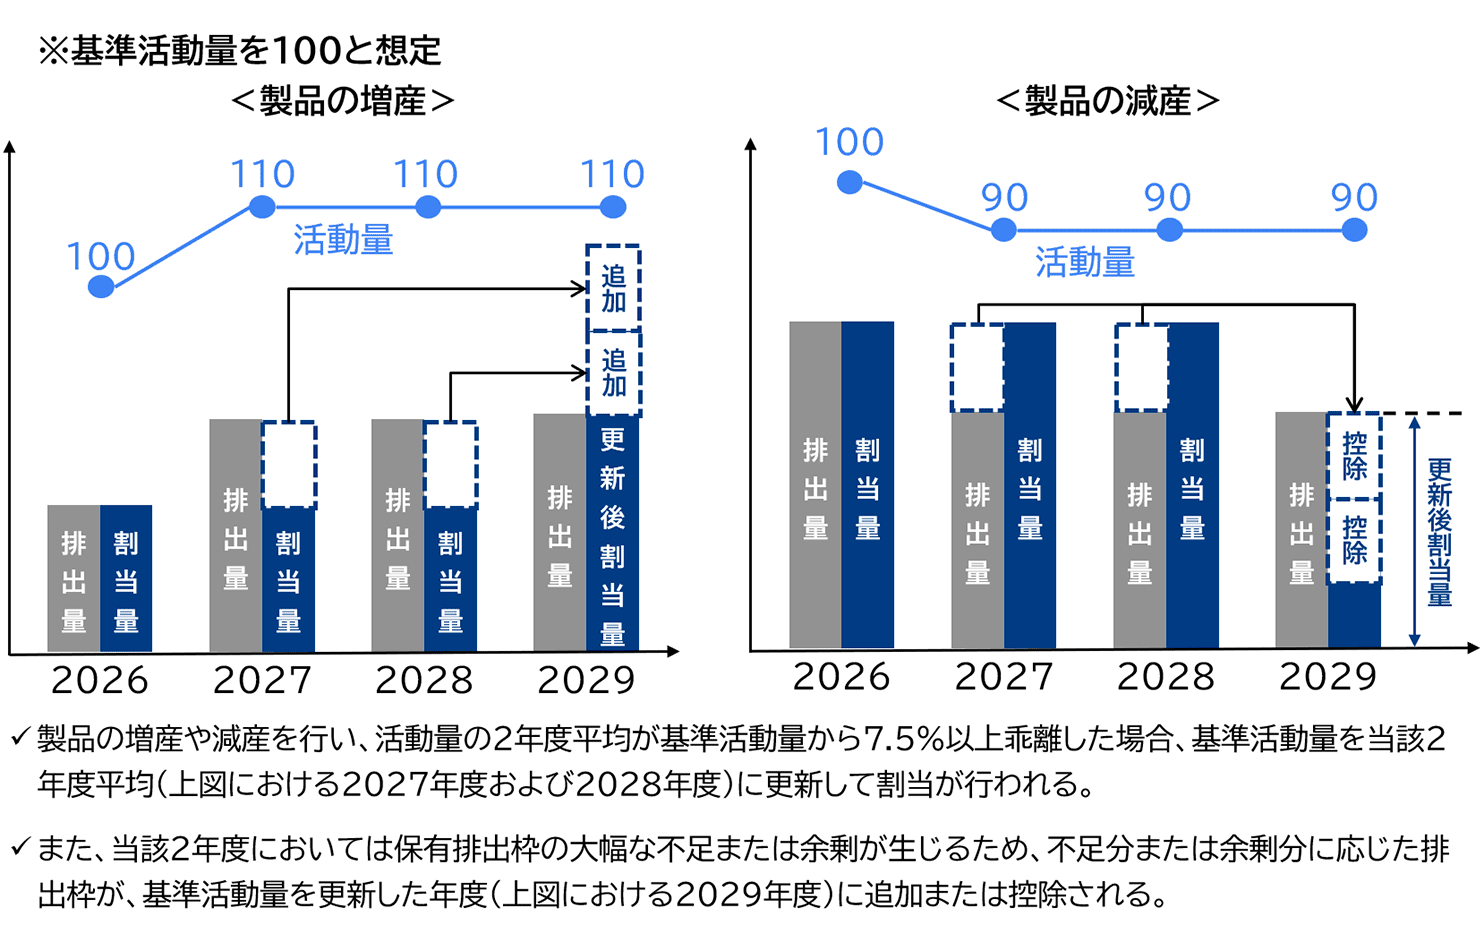
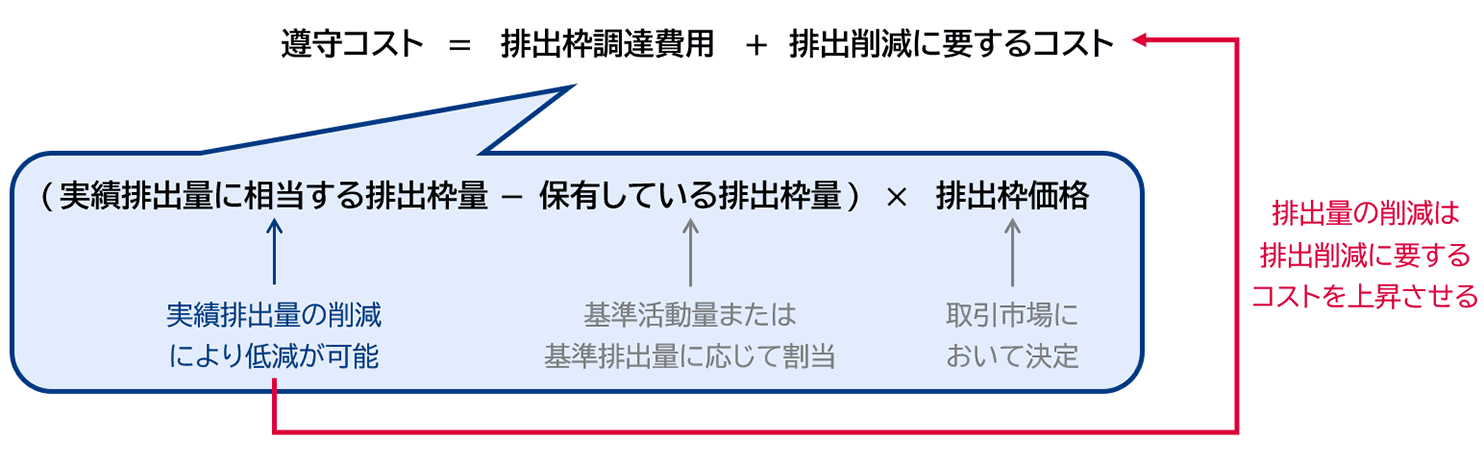
対象事業者に割り当てられる排出枠の総数は、ベンチマーク(BM)方式またはグランドファザリング(GF)方式により算出される。
- ベンチマーク方式:基準活動量×「目指すべき排出原単位」により算出
- グランドファザリング方式:基準排出量×「1-排出削減率」により算出
割当にあたりどちらの方式が適用されるかは、おおむね業種ごとに定められる。主にBM方式の適用が見込まれるのは図表1の業種群で、これら以外の業種には主にGF方式が適用される予定である※3。
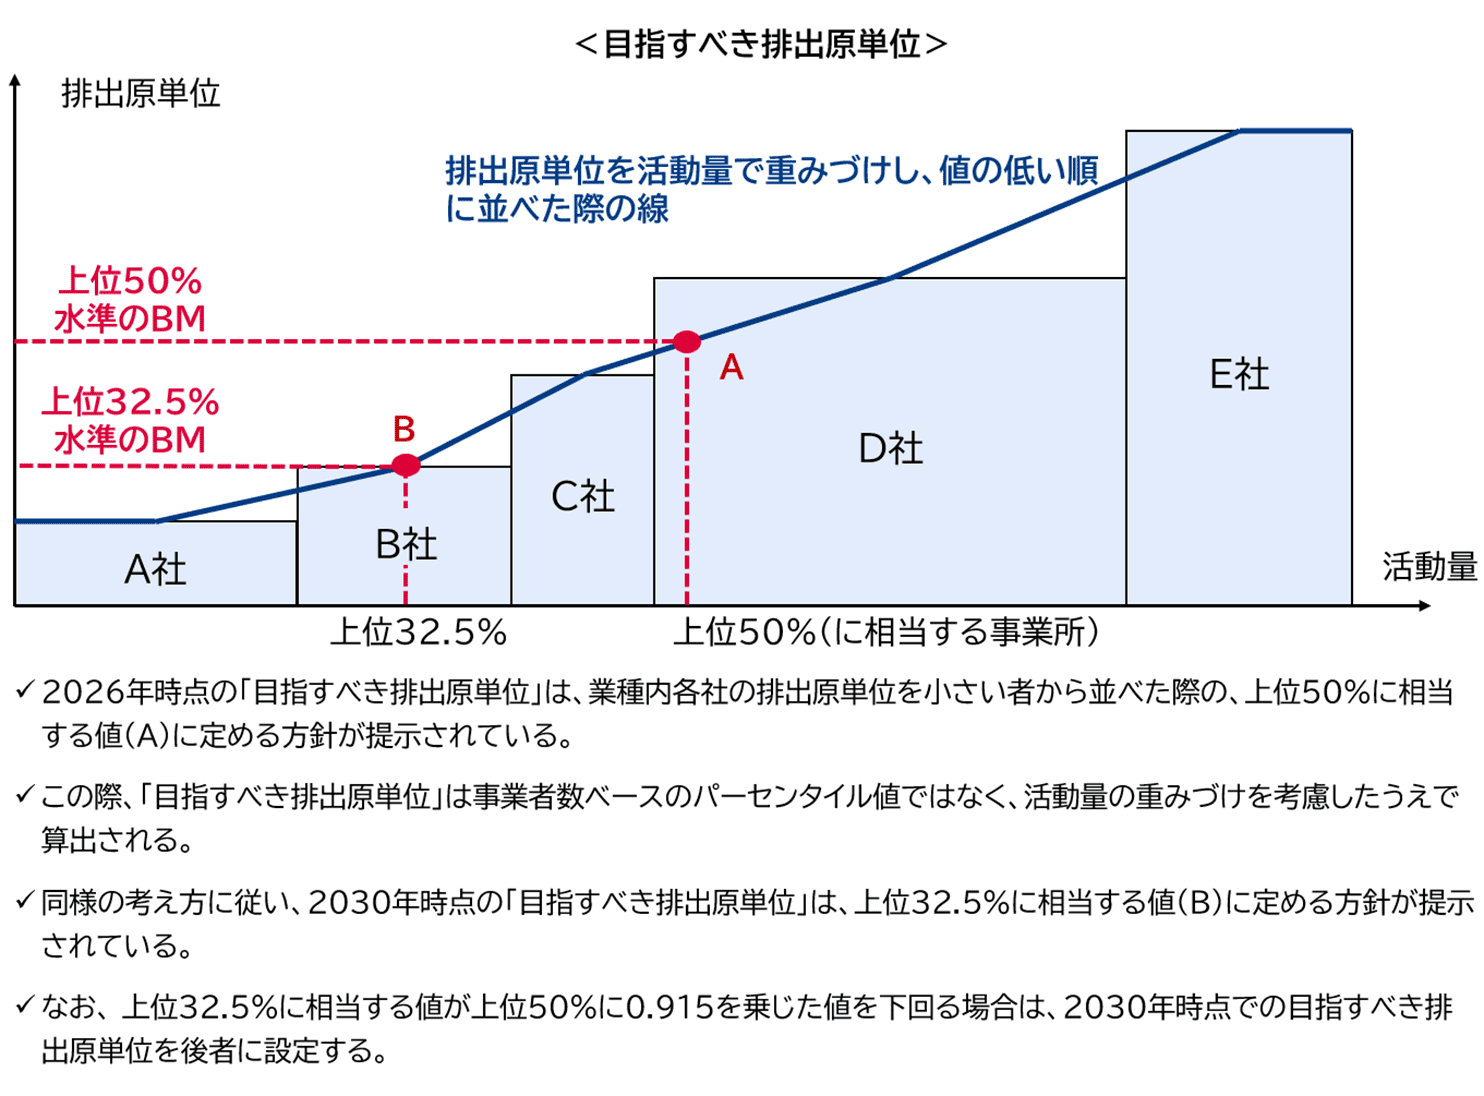
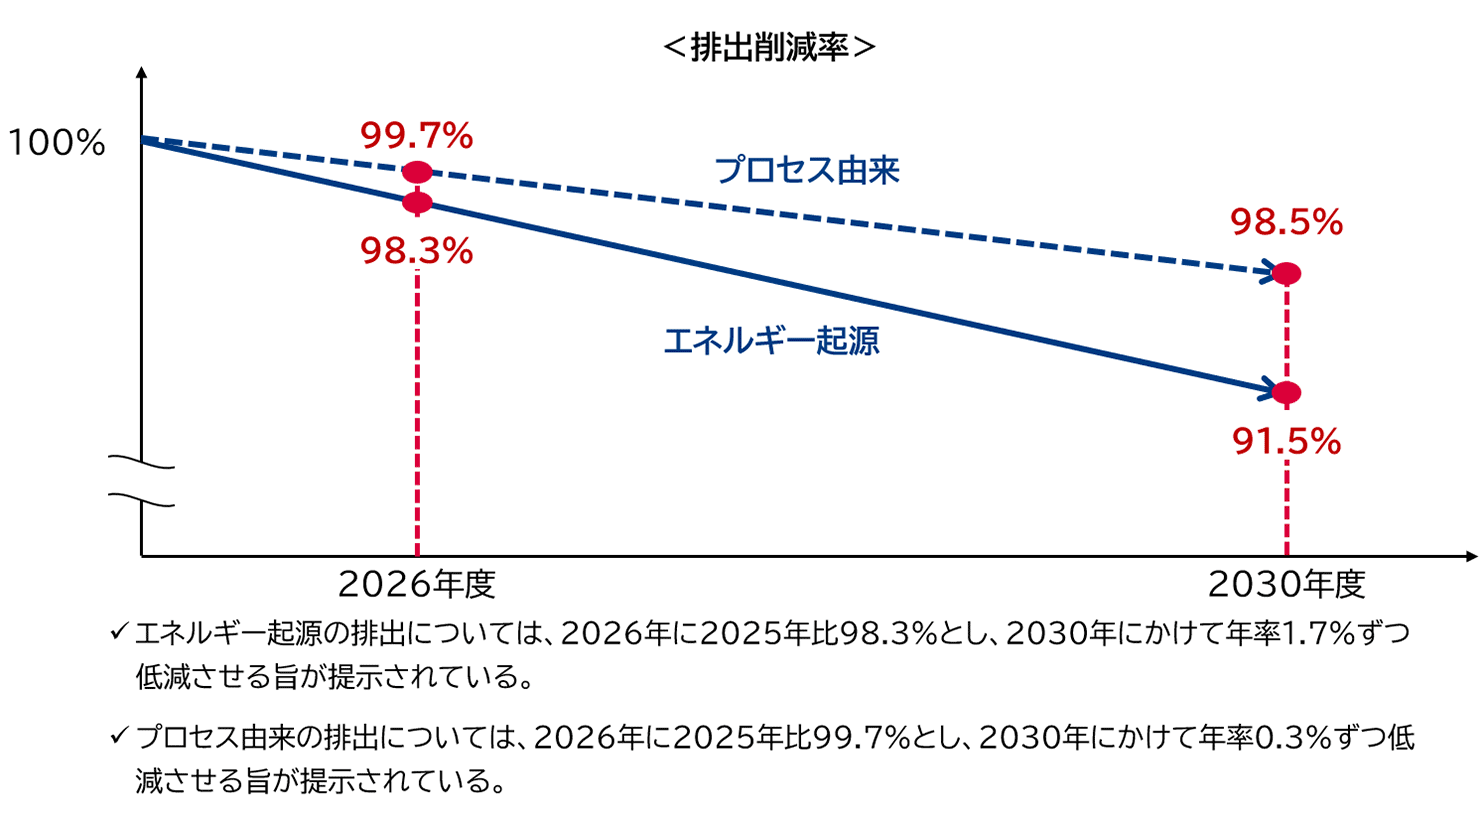
また上記の式においては当然、「目指すべき排出原単位」と「排出削減率」が重要な係数となってくるが、この係数の設定における考え方を図表2に示す。BM方式における「目指すべき排出原単位」は、各割当単位に該当する事業者の排出原単位を低い順に並べた(図表2においてはA社が最も上位で、E社が下位となる)上で、原則として2026年度に上位50%の、2030年度に上位32.5%水準の原単位が適用される。またGF方式における「排出削減率」は、エネルギー起源CO2排出量に対しては年率1.7%、プロセス由来等の非エネルギー起源排出量に対しては同0.3%となる。
なおここで、上記の式における「基準活動量」および「基準排出量」は、特定年度(基準年度)における生産量等および排出量を指す(2026~2030年度においては、2023~2025年度の生産量等および排出量の平均値)。一定のフェーズ内(例えば2026年度~2030年度)においてこれらの値は不変であるから、割当方式を問わず、制度対象者に割り当てられる排出枠の総量は年々低減することとなる。
図表1 主にベンチマーク方式の適用が見込まれている業種
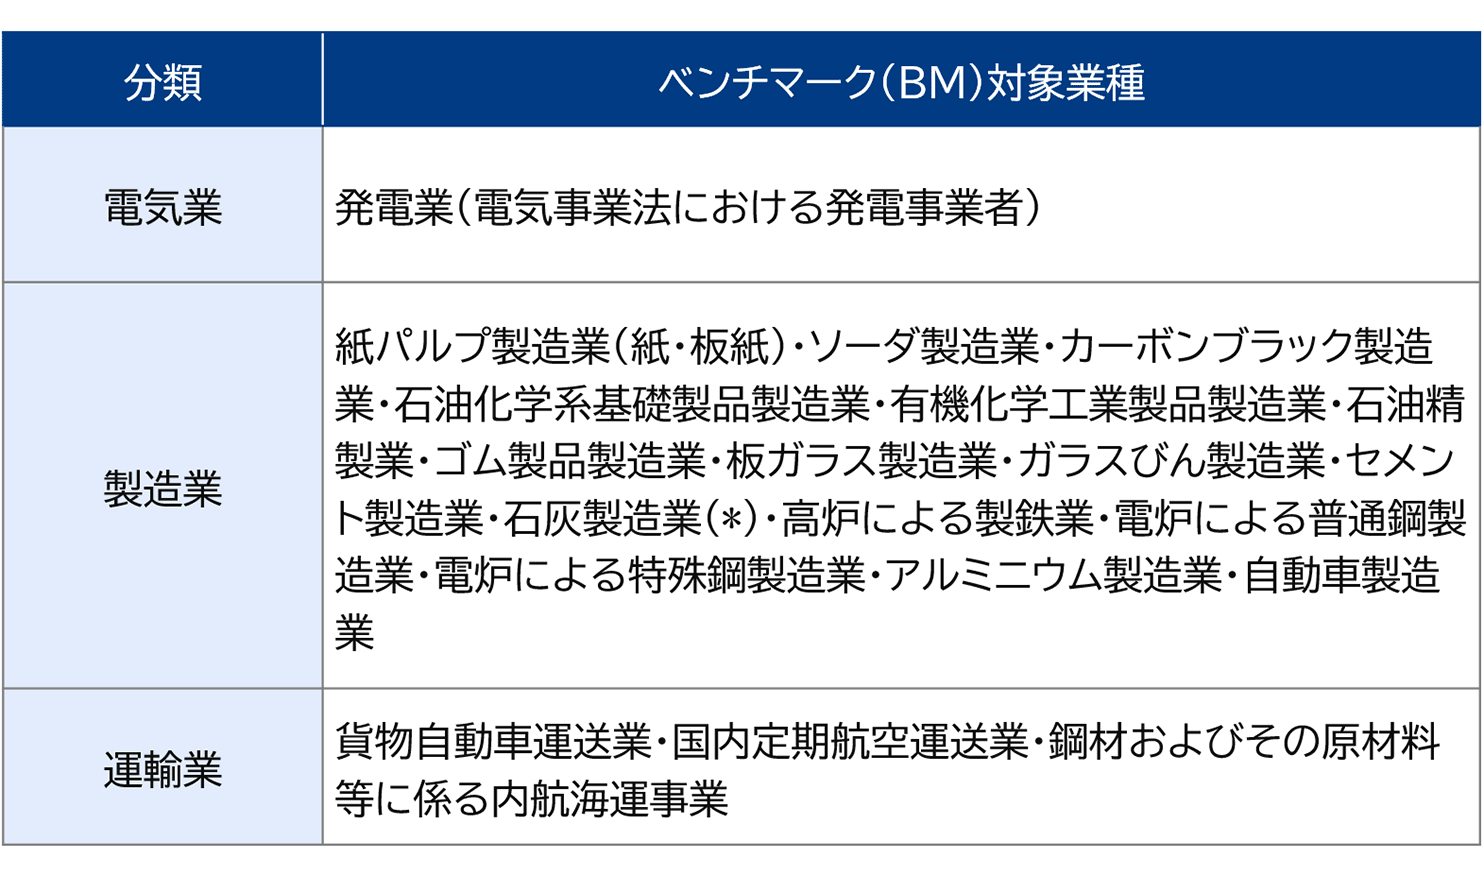
*:エネルギー起源CO2、生石灰製造と軽焼ドロマイト製造に係るプロセス起源CO2がベンチマーク割当対象。
出所:経済産業省GXグループ 環境経済室「製造業におけるベンチマーク指標(案)」を基に三菱総合研究所作成
https://www.meti.go.jp/shingikai/sankoshin/sangyo_gijutsu/emissions_trading/benchmark_wg/pdf/005_09_00.pdf(閲覧日:2025年12月3日)
図表2 ベンチマーク方式の割当における「目指すべき排出原単位」の考え方
出所:経済産業省GXグループ「ベンチマーク・グランドファザリングの割当水準の考え方等について」を基に三菱総合研究所作成
https://www.meti.go.jp/shingikai/sankoshin/sangyo_gijutsu/emissions_trading/pdf/004_03_00.pdf(閲覧日:2025年12月3日)
図表3 グランドファザリング方式の割当における「排出削減率」の考え方
出所:経済産業省GXグループ「ベンチマーク・グランドファザリングの割当水準の考え方等について」を基に三菱総合研究所作成
https://www.meti.go.jp/shingikai/sankoshin/sangyo_gijutsu/emissions_trading/pdf/004_03_00.pdf(閲覧日:2025年12月3日)