インパクト評価の実践は、目的とステークホルダーの明確化から始まり、ロジックモデルの作成、データの収集・分析、開示など、いくつかの重要なステップがある。後編では、実践における課題をステップごとに整理し、それらを解消するためのポイントを提示する。効果的に導入すれば、インパクト評価は上場企業にとって、長期的な企業価値向上に向けた極めて有効なツールとなるはずだ。
効率的・効果的なインパクト評価実践のポイント
実践事例から読み解く「社会的インパクト評価」 後編
タグから探す
2025年12月16日
インパクト評価の5つの主要ステップと実践のポイント
上場企業のインパクト評価の具体的な実践は、図表1に示したように5つの主要ステップに整理できるが、各ステップでさまざまな課題が指摘されている。例えば、インパクトコンソーシアムの議論では、特に事業規模の大きい上場企業の課題として、製品・サービスの利用者が多く、データの収集に多大なリソースが必要となることが挙げられている。
そこで以下では、各ステップにおける課題をまとめ、それらに効果的に対応するための実践のポイントを提示する。
そこで以下では、各ステップにおける課題をまとめ、それらに効果的に対応するための実践のポイントを提示する。
図表1 インパクト評価の主要ステップにおける課題と実践のポイント
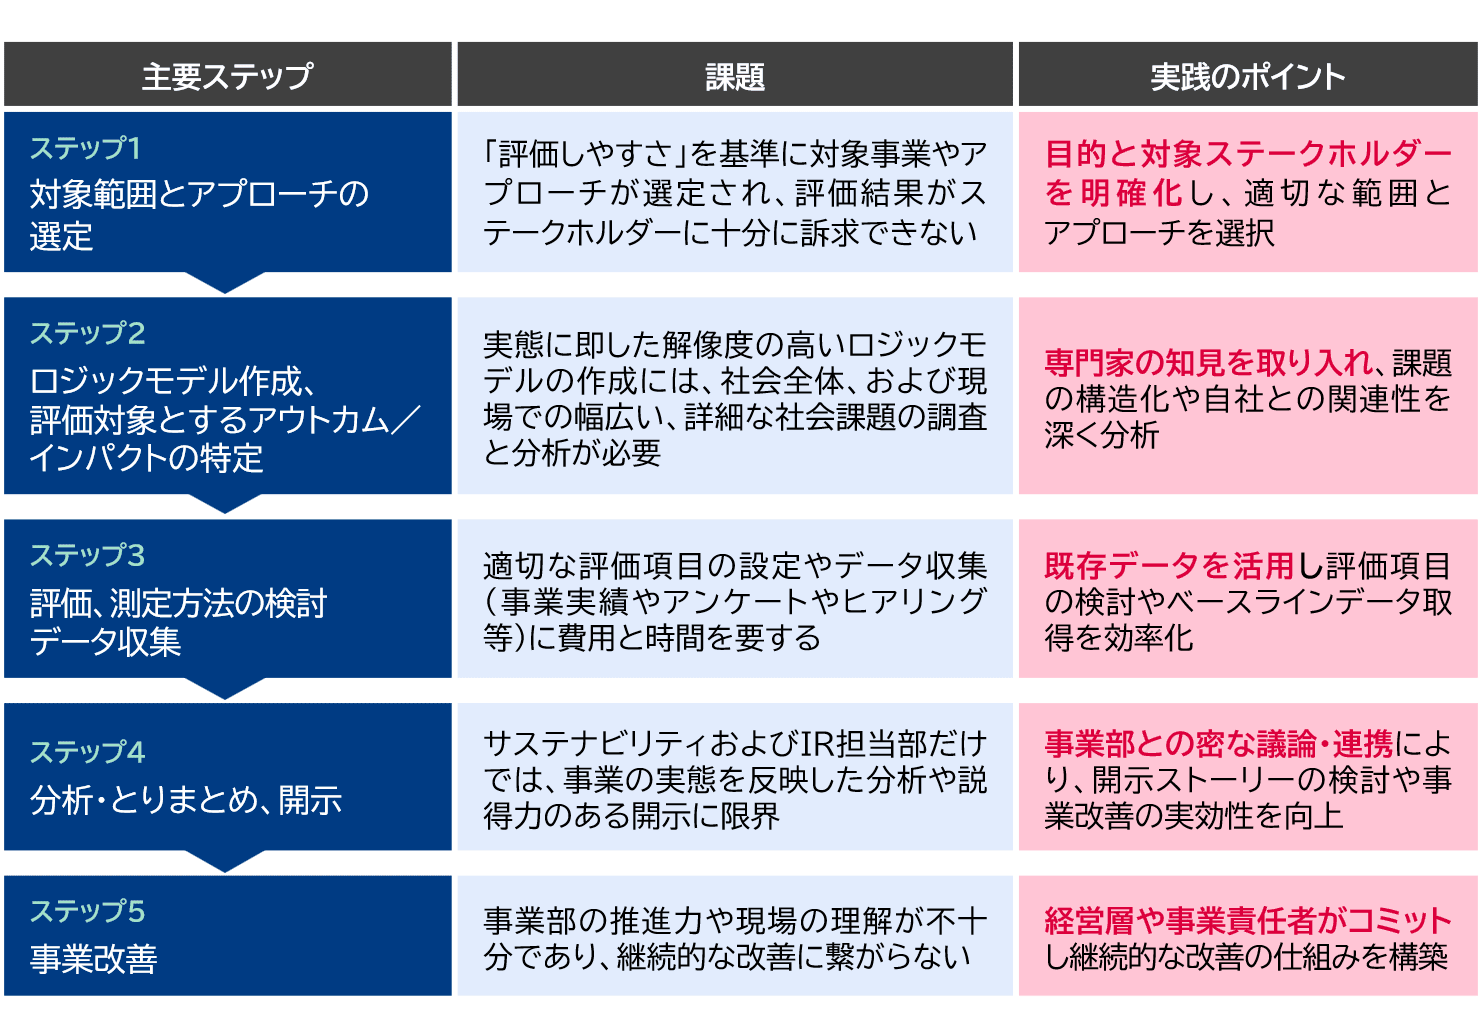
出所:GSG国内諮問委員会「社会的インパクト評価ツールセット 実践マニュアル」等を基に三菱総合研究所作成
https://simi.or.jp/wp-content/uploads/2020/06/NAB_manual_ver2.pdf(閲覧日:2025年11月3日)
https://simi.or.jp/
ステップ1 対象範囲とアプローチの選定
ポイント|目的と対象範囲の明確化
インパクト評価は企業にとって、時間的・金銭的な負担が大きい。それゆえに、「評価のしやすさ」を基準に対象事業とアプローチを選定してしまった結果、自社が訴求すべきステークホルダーに評価結果を十分に訴求できない場合がある。
こうした事態を避けるため、前編の図表4で整理した(A)、(B)各アプローチの期待効果を念頭に、目的や対象ステークホルダーを社内で明確化することで、評価の対象範囲やアプローチを適切に選定すべきである。その際の工夫として、経営層や事業部を巻き込んだ議論の場を持ち、合意形成を図ることが考えられる。複数の視点を取り入れることで、目的と対象範囲がより明確化できると期待できる。外部のコンサルティング企業や専門家など第三者に依頼し、経営・事業の視点からの論点設定や、議論のファシリテーションを得ることも有効である。
こうした事態を避けるため、前編の図表4で整理した(A)、(B)各アプローチの期待効果を念頭に、目的や対象ステークホルダーを社内で明確化することで、評価の対象範囲やアプローチを適切に選定すべきである。その際の工夫として、経営層や事業部を巻き込んだ議論の場を持ち、合意形成を図ることが考えられる。複数の視点を取り入れることで、目的と対象範囲がより明確化できると期待できる。外部のコンサルティング企業や専門家など第三者に依頼し、経営・事業の視点からの論点設定や、議論のファシリテーションを得ることも有効である。
ステップ2 ロジックモデル作成、評価対象とするアウトカム/インパクトの特定
ポイント|専門家の知見の取り入れ
インパクト評価に当たっては、自社の事業活動がどのような社会課題に対し、どのような経路で影響を及ぼすのかを分析した「ロジックモデル」を作成することが一般的である。説得力や実効性の高いロジックモデルの作成には、対象とする社会課題を深く理解し、複合的な視点で分析を行うことが必要である。例えば、対象とする社会課題について、その背景、政策・技術動向に加えて、事業展開地域特有の事情といった幅広い視点で捉えることが求められる。
このプロセスでは、アカデミア、NGOなど対象とする社会課題の専門家との連携を通じて、社会課題の構造的な要因やボトルネック、自社の経営資源や事業との関係性をより深く、効率的に分析することが有効である。一例として、当社が支援する際は、複数領域の社会課題の専門家と経営コンサルタントが連携し、社会課題と経営・事業戦略の双方の観点から分析を実施している。加えて、事業部や外部ステークホルダーも交えた議論の場を繰り返し持つことで、ロジックモデルの解像度と実効性を向上させていく。
このプロセスでは、アカデミア、NGOなど対象とする社会課題の専門家との連携を通じて、社会課題の構造的な要因やボトルネック、自社の経営資源や事業との関係性をより深く、効率的に分析することが有効である。一例として、当社が支援する際は、複数領域の社会課題の専門家と経営コンサルタントが連携し、社会課題と経営・事業戦略の双方の観点から分析を実施している。加えて、事業部や外部ステークホルダーも交えた議論の場を繰り返し持つことで、ロジックモデルの解像度と実効性を向上させていく。
ステップ3 評価、測定方法の検討 データ収集
ポイント|既存データの活用
冒頭でも触れた通り、データ収集にも課題がある。適切な評価指標の選定やデータ収集にも相応の時間的・金銭的負担がかかる。また、企業が製品・サービスなどを提供した結果に関するデータに加えて、その比較対象となるベースラインのデータも必要となる。データ収集の負担から、評価の対象範囲や規模を制限せざるを得ない場合もある。
この負担を軽減するために、国際機関や官公庁、アカデミアの統計や報告書など、公開されているさまざまな既存データの活用を検討すべきである。インパクトコンソーシアムでは、「インパクトデータベース案内板(試行版)」を取りまとめている※1ほか、「望ましいデータベースの基本的な考え方」※2が示されており、指標の選定やベースラインデータの収集に既存データを活用する際の参考となる。
一例として、当社「生活者市場予測システム」(mif)※3などの既存アンケートパネルを活用し調査を設計することにより、指標の選定や、自社の製品・サービスユーザーと一般の生活者(=ベースライン)との比較などが容易となり、評価の大幅な効率化が可能となる。
この負担を軽減するために、国際機関や官公庁、アカデミアの統計や報告書など、公開されているさまざまな既存データの活用を検討すべきである。インパクトコンソーシアムでは、「インパクトデータベース案内板(試行版)」を取りまとめている※1ほか、「望ましいデータベースの基本的な考え方」※2が示されており、指標の選定やベースラインデータの収集に既存データを活用する際の参考となる。
一例として、当社「生活者市場予測システム」(mif)※3などの既存アンケートパネルを活用し調査を設計することにより、指標の選定や、自社の製品・サービスユーザーと一般の生活者(=ベースライン)との比較などが容易となり、評価の大幅な効率化が可能となる。
ステップ4 分析・とりまとめ、開示
ポイント|事業部との密な議論・連携
上場企業によるインパクト評価は、サステナビリティやIRの担当部署が主導し、事業部はデータ提供など側面的に関わるケースが多いと想定される。一方、評価結果を開示する際、自社の強みや商品・サービスが顧客に与える影響にリアリティと説得力を持たせるためには、事業部との密な議論・連携が不可欠である。
そこでこのステップでは、現場の状況や顧客ニーズを踏まえ、調査の設計から開示ストーリーの検討までを事業部と共同で行うべきだ。それにより、分析や開示内容の解像度と説得力が高まる。さらには、その後の「事業改善」のステップでも実効性が高まることが期待される。またポイント1と同様に、第三者が開示ストーリー案の検討や、社内議論のファシリテーションを支援することで、議論や連携が円滑に進む効果が期待できる。
そこでこのステップでは、現場の状況や顧客ニーズを踏まえ、調査の設計から開示ストーリーの検討までを事業部と共同で行うべきだ。それにより、分析や開示内容の解像度と説得力が高まる。さらには、その後の「事業改善」のステップでも実効性が高まることが期待される。またポイント1と同様に、第三者が開示ストーリー案の検討や、社内議論のファシリテーションを支援することで、議論や連携が円滑に進む効果が期待できる。
ステップ5 事業改善
ポイント|経営層や事業責任者のコミット
インパクト評価は開示して終わりではなく、インパクト拡大に向けたボトルネックや企業・事業価値向上に向けた要因の特定を通じて、事業改善にも寄与する。一方、評価結果を踏まえて事業施策を検討し、それを実行に移すには、評価実施部署と事業部との「連携」(ステップ4)にとどまらず、事業部がより主体的に推進していく必要がある。加えて、施策実行には現場従業員の理解と協力が必要となることも多い。
社内連携や主体性を引き出し、事業改善のステップを進めていくには、インパクトの拡大や企業・事業価値向上に向けた経営層や事業責任者の意思とコミットが不可欠である。具体的には、インパクトを重視する方針の明確化と社内外への発信、年限を区切った目標設定、目標達成に向けた体制・仕組みの構築と継続的な推進と報告などが挙げられる。
このステップでは、長期ビジョンや中期経営計画との連動など、全社経営を巻き込んだ議論と、現場を含めた合意形成が必要である。例えば当社が支援する際は、客観的な視点であるべき姿や論点の提示を行い、経営層と現場双方への説明・議論の場を持つなど、社内の合意形成と理解・共感の醸成のための工夫を図っている。
社内連携や主体性を引き出し、事業改善のステップを進めていくには、インパクトの拡大や企業・事業価値向上に向けた経営層や事業責任者の意思とコミットが不可欠である。具体的には、インパクトを重視する方針の明確化と社内外への発信、年限を区切った目標設定、目標達成に向けた体制・仕組みの構築と継続的な推進と報告などが挙げられる。
このステップでは、長期ビジョンや中期経営計画との連動など、全社経営を巻き込んだ議論と、現場を含めた合意形成が必要である。例えば当社が支援する際は、客観的な視点であるべき姿や論点の提示を行い、経営層と現場双方への説明・議論の場を持つなど、社内の合意形成と理解・共感の醸成のための工夫を図っている。
インパクト評価を企業価値向上につなげるために
上場企業にとって、インパクト評価は長期的な企業価値向上に向けた有効なツールとなり得る。前編で述べた(A)「社会・環境影響の詳細分析」、(B)「企業・事業価値への影響の具体化」という2つのアプローチと期待効果を念頭に、後編で紹介した5つのポイントを踏まえることで、より実施しやすくかつ効果が高まるはずである。
豊富な経営資源を抱える上場企業は、大きな社会的インパクトを生み出す潜在力を持っている。当社もその可能性を最大化するため、インパクト評価の基盤整備や実践の一翼を担うことで、「社会課題を解決し、豊かで持続可能な未来を共創する」というミッション実現に向け尽力していきたい。
豊富な経営資源を抱える上場企業は、大きな社会的インパクトを生み出す潜在力を持っている。当社もその可能性を最大化するため、インパクト評価の基盤整備や実践の一翼を担うことで、「社会課題を解決し、豊かで持続可能な未来を共創する」というミッション実現に向け尽力していきたい。
※1:インパクトコンソーシアム「インパクトデータベース案内板(試行版)」
https://impact-consortium.fsa.go.jp/
※2:インパクトコンソーシアム「データ・指標分科会報告書」
https://impact-consortium.fsa.go.jp/
※3:三菱総合研究所独自の生活者30,000人、シニア15,000人を対象とした2,000問からなる国内最大級のアンケートパネル。生活者の生活意識・行動、価値観、社会課題意識について、年齢・性別・居住地域別の分析、および各項目のクロス分析が可能。
三菱総合研究所「生活者市場予測システム(mif)」