コラム

シンクタンクの着眼点経営コンサルティング

給付付き税額控除、未来を見据えた構想を

タグから探す

2026年06月25日

政策・経済センター田中 康就

シンクタンクの着眼点

中低所得者支援と就労促進を軸に議論が進む

給付付き税額控除の実現に向けて、中間とりまとめを見据えた制度設計の具体化が進みつつある。2026年5月27日、社会保障国民会議の実務者会議では、給付付き税額控除の政策目的や制度イメージに関する議論の整理が示された※1。続く2026年6月10日の実務者会議では、制度導入後の在り方も含めた将来的な方向性が整理された※2。さらに2026年6月17日の実務者会議では、所得に連動したきめ細かな給付を令和9年度(2027年)秋に先行導入し、その後、令和11年度(2029年)に本格導入するとの議長案が示され、制度導入に向けた具体的な工程も明らかになりつつある※3。

本会議の資料では、給付付き税額控除の政策目的として、①中低所得の現役勤労者の負担軽減、②いわゆる「年収の壁」※4などによる働き控え緩和を通じた就労促進の2点を重視する方向性が示されている。これらはいずれも日本の税・社会保障制度が抱える課題への対応につながるものである。加えて、給付付き税額控除は、税・社会保険料負担と現金給付を総合的に捉え、所得水準に応じたきめ細かな支援を可能とする点に特徴がある。負担と給付を横断的に調整する新たな仕組みとして、制度が導入された場合の意義は大きい。

制度設計については、上記①の観点から、支援額をどの程度に設定するか、どの所得層を対象とするかが主な論点となる。一方、上記②の観点からは、「個人単位」の支援を原則とし、就労インセンティブに配慮した仕組みが示された。具体的には、住民税非課税水準までは定額給付を行い、その後は所得の増加に応じて支援額を増額し、一定所得水準で維持した後に段階的に減額するイメージである。今後は、支援額や対象所得層を中心に、税・社会保険料負担の国際比較や恒久財源の確保可能性を踏まえて検討が進むとみられる。中間とりまとめに向けて、どこまで制度設計が具体化されるかが注目される。
制度実現を契機に税・社会保障制度の改革推進を

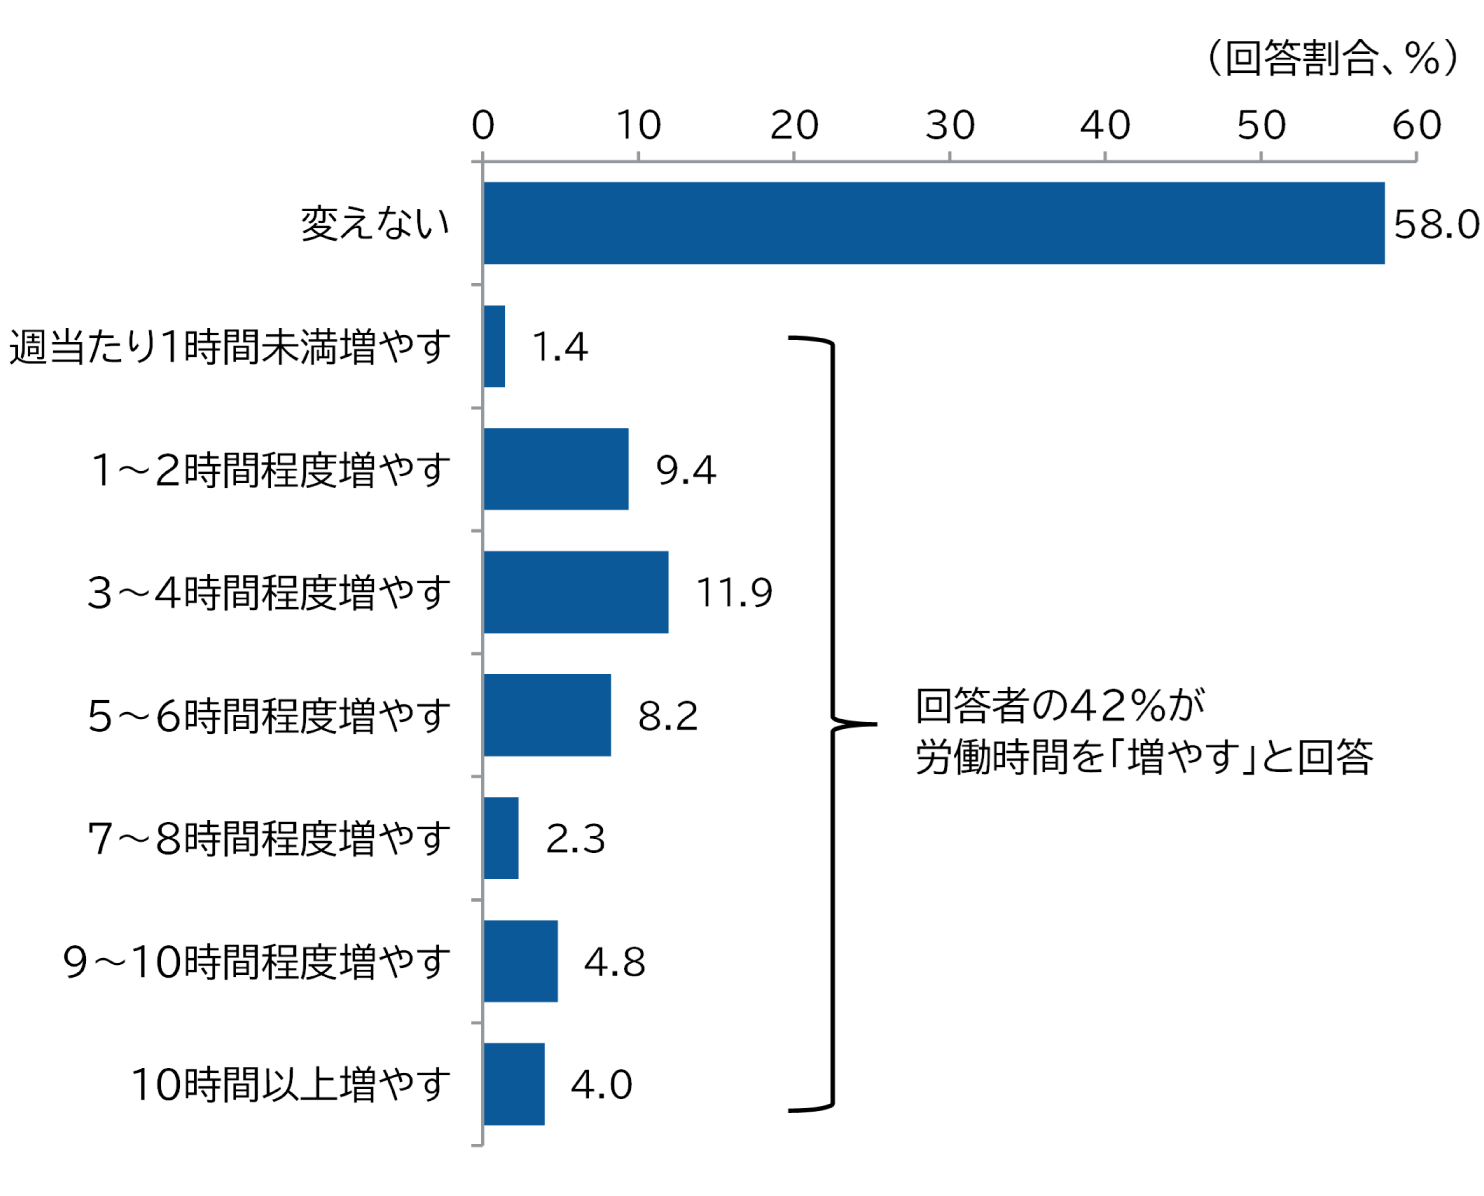
いわゆる「年収の壁」による就業調整が解消されれば、就労促進のポテンシャルは小さくない。就業調整を実施している労働者を対象とした当社のアンケートでは、自身の手取り額に対する「年収の壁」が無くなった場合、労働時間を増やす意向を示す回答者が全体の42%に上った。また、「変えない」と回答した人も含めた全体平均では、週当たり2.2時間程度の労働時間増加が見込まれる(図表)。この結果を基に機械的に「年収の壁」が意識されなくなった場合の労働供給押し上げ効果を試算すると、パート・アルバイト労働者数換算で28.7万人(パート・アルバイト労働者の約2%に相当)に上る。
図表 「年収の壁」撤廃による週当たり平均労働時間への影響
「年収の壁」撤廃による週当たり平均労働時間への影響
注:手取り額減少につながる「年収の壁」を意識し、就業調整を行っている回答者352人を対象に集計。

出所:三菱総合研究所「生活者市場予測システム(mif)」アンケート(2026年3月12~13日実施)
もっとも、給付付き税額控除が実現したとしても、支援額の設定次第では、いわゆる「年収の壁」における手取りの逆転は残る可能性がある。

また、働き方に中立的な税・社会保障制度の構築に向けては給付付き税額控除だけでは解決できない課題も残る。第一に、就業調整の要因は本人の税・社会保障負担に限らない。配偶者控除など、世帯所得に関連する制度も影響している。第二に、同じ年収であっても、配偶者の有無や配偶者の雇用形態によって税・社会保険料負担に差が生じる状況も残る。こうした就労に対するディスインセンティブや世帯間の不公平性を抜本的に解消するには、税・社会保障制度全体の見直しが必要である。以下では、優先すべき改革の方向性として、3点を指摘する。

第一に、年金制度改革の推進である。近年、社会保険の適用範囲は段階的に拡大され、短時間労働者の社会保障は拡充されてきた※5。2025年6月に成立した年金制度改正法でも、企業規模要件の撤廃や賃金要件の見直しが盛り込まれた。

もっとも、今回の改正は2035年に向けた段階的な拡大であり、適用拡大が完了するまでに時間を要する。加えて、今後10年かけて厚生年金の適用拡大が進んだとしても、週20時間以上の労働時間要件は維持されるため※6、社会保険加入を避ける目的で労働時間を週20時間未満に抑える、いわゆる「週20時間の壁」が引き続き就労調整の要因となる可能性がある。さらに、国民年金の第3号被保険者制度の廃止は見送られた。被扶養配偶者が社会保険料負担を避けるために、就業時間や収入を抑える構造は引き続き残る。

こうした「年収の壁」に対し、給付付き税額控除によって手取り額の減少を補うことも考えられる。ただし、「年収の壁」を超えた人に支援額を上乗せすれば、制度の複雑化につながりやすい。また、配偶者の有無や働き方によって手取り額が異なるという不公平さも解消されない。

働き方に中立的な社会保障制度を実現し、就業調整や世帯間の負担の不公平性が解消されるためには、公的年金制度の見直しが不可欠である。具体的には、社会保険料負担が非連続的に増える構造を修正すべく、厚生年金保険の適用拡大に加え、国民年金の第3号被保険者制度の見直しを急ぎ検討する必要がある。

第二に、社会変化に応じた税制改革である。例えば、配偶者控除の所得基準は「就業調整を行う年収水準」のひとつとして意識されており、就労インセンティブを歪める一因となっている。実際には、配偶者特別控除によって控除額は段階的に低減するため、配偶者控除の所得基準を超えても世帯の手取り額は減少しない。それでも、就業調整をしている既婚女性のパートタイム労働者の約36%は、就業調整の理由として「配偶者控除・配偶者特別控除」を挙げている※7。配偶者控除は就業を抑制する「心理的な壁」となっている。

また、女性の労働参加拡大に伴い、2025年時点で共働き世帯数(1,333万世帯)は専業主婦世帯数(476万世帯)を大きく上回っている※8。こうした社会変化を踏まえれば、配偶者控除の政策的意義は相対的に低下している。就労促進を重視した制度改革の一環として、見直しを検討する合理性がある。

第三に、行政・税務に関する情報インフラの整備である。支援が必要な対象に正しく給付を行うためには、正確な所得の把握と、行政組織間のデータ連携基盤の構築が求められる。現状では、給付付き税額控除の対象者や給付額の判定に必要な所得情報が国と自治体に分散しており、所得情報を保有する自治体との連携が不可欠である。

もっとも、給付付き税額控除のような全国規模の制度を円滑に運営するためには、国が主体的に制度運営を担える体制を整備することが望ましい。給付付き税額控除の議論を機に、国が所得情報をより効率的に把握・活用できる情報インフラの整備を進める必要がある。

情報インフラ整備にあたっては、将来の税・社会保障制度の方向性も視野に入れた検討が求められる。勤労所得だけでなく金融所得※9、さらには家計資産を把握できる情報基盤が整えば、より的確で公平な支援も実現可能となる。こうした情報インフラは、給付付き税額控除の議論にとどまらず、負担能力に応じた負担を強化し、社会保障制度全体の持続性を高める基盤にもなる。そのため、中長期的な課題として取り組む必要がある。

中低所得の現役勤労者の負担軽減と就労促進を実現するためには、まず給付付き税額控除を、簡素で分かりやすく、迅速に実施できる仕組みとしてスタートすることが重要である。その上で、受益と負担の公平性を確保し、働き方に中立的な制度を構築するためには、税・社会保障制度全体を俯瞰して見直す視点が欠かせない。日本の税・社会保障制度が目指すべき姿を描きつつ、改革を着実に進める第一歩として、給付付き税額控除の導入が大きな契機となることを期待したい。

※1:内閣官房 社会保障国民会議 給付付き税額控除等に関する実務者会議(第12回) 資料2 給付付き税額控除のイメージ(中間とりまとめに向けた議論の整理(給付付き税額控除))
https://www.cas.go.jp/jp/seisaku/kokuminkaigi/contents/20260527/02_siryou2.pdf(閲覧日:2026年6月18日)

※2:内閣官房 社会保障国民会議 給付付き税額控除等に関する実務者会議(第14回) 資料4 将来的な方向性について (中間とりまとめに向けた議論の整理(給付付き税額控除))
https://www.cas.go.jp/jp/seisaku/kokuminkaigi/contents/20260610/04_siryou4.pdf(閲覧日:2026年6月18日)

※3:内閣官房 社会保障国民会議 給付付き税額控除等に関する実務者会議(第15回) 資料 これまでの議論を踏まえたとりまとめの方向性(議長案)
https://www.cas.go.jp/jp/seisaku/kokuminkaigi/contents/20260617/21_siryou1.pdf(閲覧日:2026年6月18日)

※4:内閣官房 社会保障国民会議 給付付き税額控除等に関する実務者会議(第11回) 議事次第 資料2 給付付き税額控除の制度設計に向けて③によると、社会保険の「年収の壁」への対応が例示されている。一定の要件の下で、年収が106万円を超えると社会保険料負担が生じるため、その範囲内に収まるように働き控えをする就業者が相応にいることが背景にある。
https://www.cas.go.jp/jp/seisaku/kokuminkaigi/contents/20260520/02_siryou2.pdf(閲覧日:2026年6月18日)

※5:厚生労働省「[年金制度の仕組みと考え方] 第9 被用者保険の適用拡大」によると、短時間労働者の社会保険の適用は、2016年には従業員501人以上企業、2022年には101人以上企業、2024年には51人以上企業へと対象が拡大されてきた。
https://www.mhlw.go.jp/stf/nenkin_shikumi_009.html(閲覧日:2026年6月18日)

※6:厚生労働省「社会保険の加入対象の拡大について」によると、週労働時間が20時間未満の労働者に加え、5人未満の個人事業所に勤める労働者も加入拡大の対象外である。
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000147284_00021.html(閲覧日:2026年6月18日)

※7:厚生労働省「令和3年パートタイム・有期雇用労働者総合実態調査の概況」によると、就業調整をしている既婚女性のパートタイム労働者のうち約36%の人が、就業調整をしている理由として「一定額を超えると配偶者の税制上の配偶者控除が無くなり、配偶者特別控除が少なくなるから」を挙げている。
https://www.mhlw.go.jp/toukei/list/170-1/2021/dl/2_02.pdf(閲覧日:2026年6月18日)

※8:独立行政法人労働政策研究・研究機構(JILPT)(2026年3月3日) 「早わかり グラフでみる長期労働統計 図12 専業主婦世帯と共働き世帯」
https://www.jil.go.jp/kokunai/statistics/timeseries/html/g0212.html(閲覧日:2026年6月18日)

※9:医療分野では、金融所得を把握して窓口負担割合や保険料に反映するための情報インフラ構築が既に検討されている。2026年5月29日には、「健康保険法等の一部を改正する法律案」が成立し、後期高齢者医療制度において、確定申告の有無にかかわらず、窓口負担割合や保険料の判定に金融所得が反映されることとなった。
厚生労働省 「医療保険制度改正法が成立しました」(2026年5月29日)
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/newpage_00014.html(閲覧日:2026年6月18日)