SSBJ基準の公表により、サステナビリティ情報開示は制度対応へと移行しつつある。このコラムでは、財務マテリアリティの特定やデータ整備・保証対応の実務を整理。その上で、非財務の変化を財務影響として捉え直し、リスクと機会の早期把握を通じて経営判断や事業成長へとつなげていくための視点を提示する。
SSBJ対応の実務の進め方
サステナビリティ情報開示を事業成長につなげるヒント
タグから探す
2026年06月09日

SSBJ対応のための4つのステップ
2025年以降、SSBJ基準※1の公表を受け、日本でのサステナビリティ情報開示は任意開示から制度的な枠組みに基づく開示対応へと移行しつつある。これに伴い、準拠の対象となる企業※2は、従来統合報告書などで任意に開示してきたサステナビリティ情報を、財務報告の枠組みの中で整理・開示していくことが求められる。
各社の担当者の間でも、SSBJ対応の必要性は広く認識されている一方、「何から着手すべきか」「非財務と財務をどう接続させるか」といった実務面での悩みが顕在化している。例えば、各部門が個別に検討を進めた結果、前提条件や評価の観点がそろわず横断的な整理ができていないケースや、データ整備から着手したことで開示ストーリーが後付けになってしまうケースも少なくない。
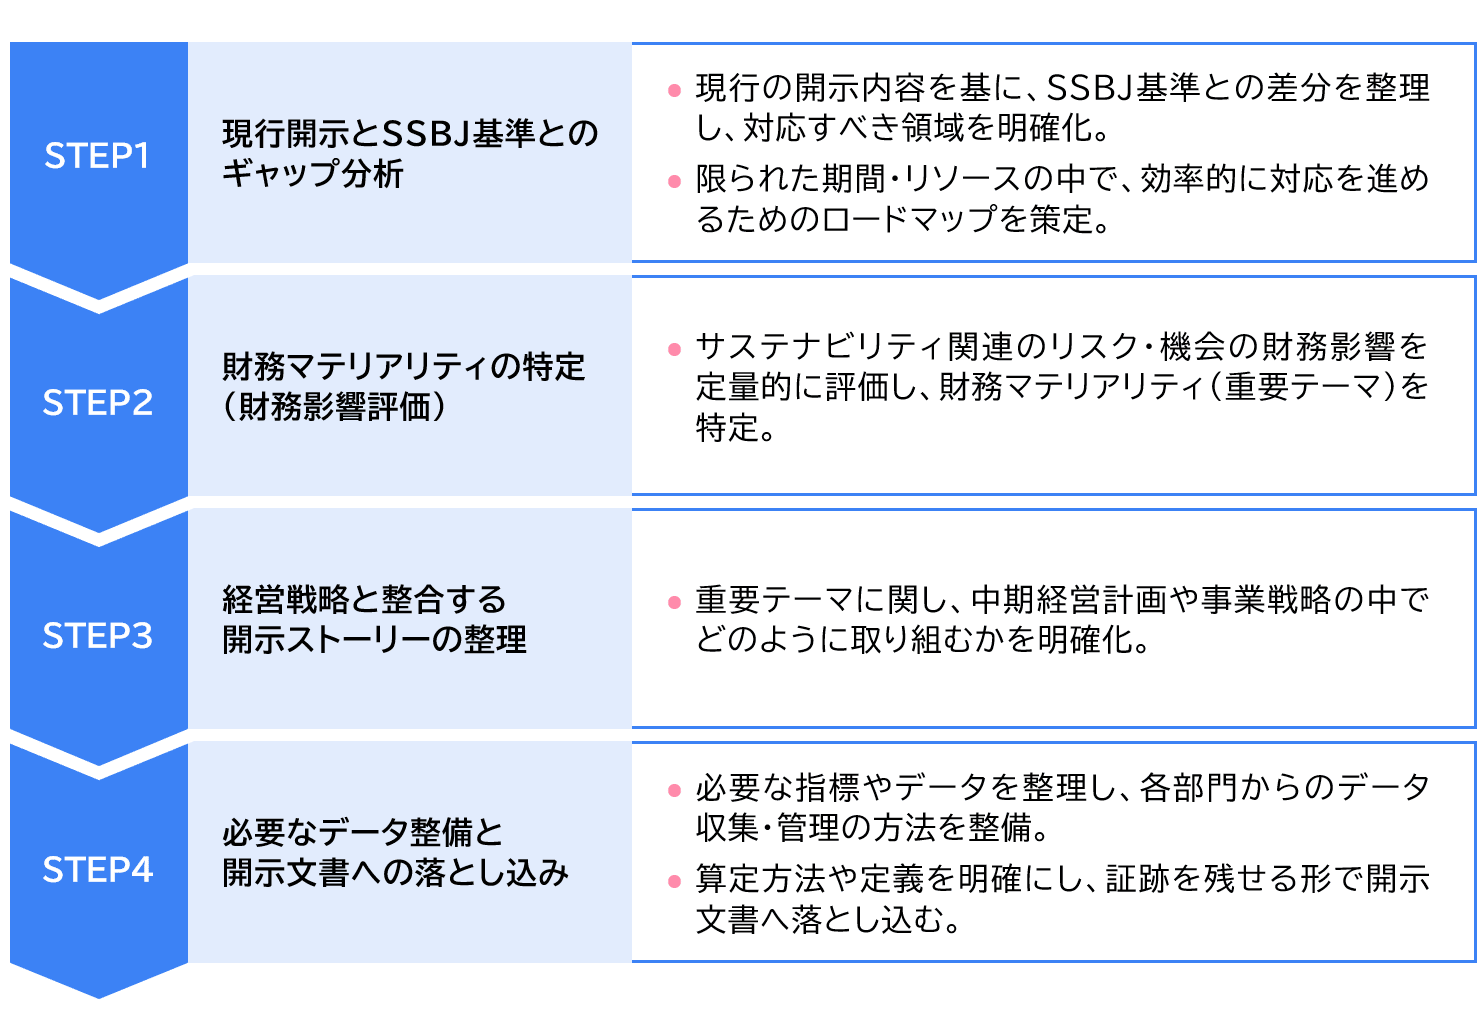
当社は、SSBJ対応を、①「現行開示とSSBJ基準とのギャップ分析」、②「財務マテリアリティの特定(財務影響評価)」、③「経営戦略と整合する開示ストーリーの整理」、④「必要なデータ整備と開示文書への落とし込み」という一連の標準的なプロセスとして整理している。このステップで進めるメリットは、開示対応が部門ごとに分断されることを防ぎ、財務影響の大きいテーマから、施策検討・データ整備・開示対応を一貫して進められる点にある。データ整備や開示対応が先行し、財務影響や経営戦略との関連性が十分に整理されないまま、開示項目の充足を目的とした対応にとどまり、「開示のための開示」に陥ることを避け、経営判断に活用できる形で整理できることが重要である。
実際の現場では、企業の開示成熟度や体制によっては、各ステップの精緻度を段階的に高めていく対応も現実的である。特に、複数部署を巻き込み時間のかかるデータ整備や開示文書の作成に先行して着手せざるを得ないケースもあるだろう。だがその場合にも、「取り扱っているデータや開示項目が、経営判断にどのように活用されるのか」という観点に都度立ち戻ることが重要である。これにより、開示自体が目的化することなく、経営と接続することが可能となる。例えば、財務影響評価の結果を経営会議で共有し、投資判断や事業計画の検討に活用しているかといった観点で整理することが有効である。
各社の担当者の間でも、SSBJ対応の必要性は広く認識されている一方、「何から着手すべきか」「非財務と財務をどう接続させるか」といった実務面での悩みが顕在化している。例えば、各部門が個別に検討を進めた結果、前提条件や評価の観点がそろわず横断的な整理ができていないケースや、データ整備から着手したことで開示ストーリーが後付けになってしまうケースも少なくない。
当社は、SSBJ対応を、①「現行開示とSSBJ基準とのギャップ分析」、②「財務マテリアリティの特定(財務影響評価)」、③「経営戦略と整合する開示ストーリーの整理」、④「必要なデータ整備と開示文書への落とし込み」という一連の標準的なプロセスとして整理している。このステップで進めるメリットは、開示対応が部門ごとに分断されることを防ぎ、財務影響の大きいテーマから、施策検討・データ整備・開示対応を一貫して進められる点にある。データ整備や開示対応が先行し、財務影響や経営戦略との関連性が十分に整理されないまま、開示項目の充足を目的とした対応にとどまり、「開示のための開示」に陥ることを避け、経営判断に活用できる形で整理できることが重要である。
実際の現場では、企業の開示成熟度や体制によっては、各ステップの精緻度を段階的に高めていく対応も現実的である。特に、複数部署を巻き込み時間のかかるデータ整備や開示文書の作成に先行して着手せざるを得ないケースもあるだろう。だがその場合にも、「取り扱っているデータや開示項目が、経営判断にどのように活用されるのか」という観点に都度立ち戻ることが重要である。これにより、開示自体が目的化することなく、経営と接続することが可能となる。例えば、財務影響評価の結果を経営会議で共有し、投資判断や事業計画の検討に活用しているかといった観点で整理することが有効である。
図表 SSBJ開示の標準的なステップ
三菱総合研究所作成
財務マテリアリティの特定の実務課題
SSBJ対応の中核となるのは「財務マテリアリティの特定」である。SSBJは投資家の意思決定に資する情報開示を目的とした開示基準であり、企業の将来キャッシュフローや企業価値への影響という観点から重要性を判断することが求められる。すなわち、「社会・環境面での重要性」そのものではなく、「財務への影響の大きさ」でマテリアリティを選定する必要がある※3。
したがって企業は、サステナビリティ関連のリスク・機会が財務に与える影響を定量化するため、一定の前提条件やシナリオを設定した上で、過大なコストや労力を伴わない範囲で、算定式を設計し、財務影響額を試算することが求められる。しかし、将来に関する試算は前提条件やシナリオに大きく依存するため、唯一の正解が存在するものではない。そのため、評価手法の設計や前提の妥当性などに頭を悩ませる担当者も多い。
このとき陥りがちなのは、「どのようにすれば指摘を受けにくい無難な開示ができるか」という観点に偏ってしまうことである。例えば前提条件や影響度の設定を保守的にしすぎると、経営判断に活用しにくい結果となり、形式的な開示対応にとどまるケースも見られる。
重要なのは、数値の厳密性そのものではない。「どのような将来像を想定し、それが将来キャッシュフローや企業価値等の変化を通じて、どのように財務へ影響するのか」を明確にし、その考え方を合理的に説明できるようにすることである。そのためには、特定の担当者だけで検討を完結させるのではなく、事業部門・リスク管理部門・経理部門などの社内の関係部門の知見や外部の知見を横断的に活用することが重要である。各部門のリスク認識などの考え方を踏まえ、検討に用いた前提条件やシナリオ設定の考え方を明示することで、シナリオの妥当性を高めることができる。こうしたプロセスは、自社にとって有益であるとともに、結果として開示の説得力を高めることにもつながる。
これらの検討を通じて、非財務の変化と財務影響との関係性を構造的に把握することは、自社の将来的なリスク・機会を早期に捉えることにつながる。有価証券報告書上は開示対象とならない検討過程のデータも含め、こうした知見を経営の意思決定に活用していくことが期待される。
したがって企業は、サステナビリティ関連のリスク・機会が財務に与える影響を定量化するため、一定の前提条件やシナリオを設定した上で、過大なコストや労力を伴わない範囲で、算定式を設計し、財務影響額を試算することが求められる。しかし、将来に関する試算は前提条件やシナリオに大きく依存するため、唯一の正解が存在するものではない。そのため、評価手法の設計や前提の妥当性などに頭を悩ませる担当者も多い。
このとき陥りがちなのは、「どのようにすれば指摘を受けにくい無難な開示ができるか」という観点に偏ってしまうことである。例えば前提条件や影響度の設定を保守的にしすぎると、経営判断に活用しにくい結果となり、形式的な開示対応にとどまるケースも見られる。
重要なのは、数値の厳密性そのものではない。「どのような将来像を想定し、それが将来キャッシュフローや企業価値等の変化を通じて、どのように財務へ影響するのか」を明確にし、その考え方を合理的に説明できるようにすることである。そのためには、特定の担当者だけで検討を完結させるのではなく、事業部門・リスク管理部門・経理部門などの社内の関係部門の知見や外部の知見を横断的に活用することが重要である。各部門のリスク認識などの考え方を踏まえ、検討に用いた前提条件やシナリオ設定の考え方を明示することで、シナリオの妥当性を高めることができる。こうしたプロセスは、自社にとって有益であるとともに、結果として開示の説得力を高めることにもつながる。
これらの検討を通じて、非財務の変化と財務影響との関係性を構造的に把握することは、自社の将来的なリスク・機会を早期に捉えることにつながる。有価証券報告書上は開示対象とならない検討過程のデータも含め、こうした知見を経営の意思決定に活用していくことが期待される。
データ整備・保証対応の実務課題
開示文書の作成に至るためには、「必要な指標や前提データを整理し、適切に収集・管理する」プロセスも欠かせない。特に、サステナビリティ関連情報は、部署によって定義や管理方法が異なるケースも多く、データの粒度や整合性をそろえる必要がある。SSBJ対応では、準拠開始の1年後を目途に保証が求められる方向で議論が進んでいる。そのため、「算定方法や定義の明確化」「証跡の保存」「再現性の確保」といった観点で、保証に耐えうるデータ管理体制を整備する必要がある。
これらのデータ整備・管理は継続的な対応が必要とされるため、単発の対応ではなく、社内で継続的に運用可能な体制を設計することが重要である。効率的かつ安定的な運用を実現する観点からは、データ収集・集計・管理を一元化する専用ツールの活用も有効であろう。多くのサステナビリティ領域のITソリューションベンダーなどが提供しているが、自社の事業特性・規模・事業範囲や対応体制、既存システムの状況などを踏まえて選定することが重要である。
保証については、SSBJ基準の適用開始の翌期から段階的に導入される方向で議論が進められている。当初は、Scope 1・2排出量やガバナンス、リスク管理を対象とした限定的保証から開始し、その後の対象範囲の拡大も検討されている。また、保証の担い手としては、監査法人に限らず、一定の登録制度のもとで多様な主体が関与する枠組みが検討されている。ISOなどの国際規格に基づく認証機関や、温室効果ガス排出量の第三者検証を行ってきた主体の活用も考えられる。企業は、どの範囲で保証を受けるかに加え、どの主体に依頼するかについても、自社が目指す開示水準や想定読者の期待、コストとのバランスなどを踏まえて検討することが求められる。
これらのデータ整備・管理は継続的な対応が必要とされるため、単発の対応ではなく、社内で継続的に運用可能な体制を設計することが重要である。効率的かつ安定的な運用を実現する観点からは、データ収集・集計・管理を一元化する専用ツールの活用も有効であろう。多くのサステナビリティ領域のITソリューションベンダーなどが提供しているが、自社の事業特性・規模・事業範囲や対応体制、既存システムの状況などを踏まえて選定することが重要である。
保証については、SSBJ基準の適用開始の翌期から段階的に導入される方向で議論が進められている。当初は、Scope 1・2排出量やガバナンス、リスク管理を対象とした限定的保証から開始し、その後の対象範囲の拡大も検討されている。また、保証の担い手としては、監査法人に限らず、一定の登録制度のもとで多様な主体が関与する枠組みが検討されている。ISOなどの国際規格に基づく認証機関や、温室効果ガス排出量の第三者検証を行ってきた主体の活用も考えられる。企業は、どの範囲で保証を受けるかに加え、どの主体に依頼するかについても、自社が目指す開示水準や想定読者の期待、コストとのバランスなどを踏まえて検討することが求められる。
SSBJ対応を事業成長につなげる視点
SSBJ対応は実務負荷が大きいため、担当者がデータ整備や開示対応といった目の前の作業に注力し、サステナビリティに関する検討が経営判断に十分に活用されないケースが懸念される。
一方で、SSBJが前提としているのは、サステナビリティ課題が企業の財務に重大な影響を与え得るという問題意識である。したがって、企業にとって重要なのは、投資家に対して形式的に整った開示を行うこと以上に、財務リスク・機会をどのように把握し、自社の経営改善や事業成長に結び付けていくかである。そのためには、開示対応のプロセスで把握された情報を、経営会議での議論や投資判断、事業計画の見直しに活用していくことが重要となる。
開示対応で得られた情報を事業に活用する例として、Scope 3排出量への対応が挙げられる。Scope 3排出量は、各カテゴリの算定方法の選択やデータの合理性の確保など検討事項が多く、開示対応の負荷が大きくなりがちである。しかし、「保証に耐えうるデータの整備・開示」のみを目的とするのではなく、Scope 3削減に向けた具体的な施策の検討を通じて、サプライチェーンの見直しや新たな事業機会の創出につなげていくことも目的として据えるべきである。このような目的意識で対応することで、サステナビリティ対応が単なるコストとならず、事業リスクの低減や競争力の向上につながるだろう。
将来の不確実性が高まる中で、サステナビリティに関する検討は、単なる開示対応にとどまらず、変わりゆく事業環境の中での自社の将来像を具体的に描き、事業の方向性を見直す契機となり得る。こうした取り組みを通じて、非財務の変化を財務価値へと結び付けていくことが、企業の持続的な成長のカギとなる。
一方で、SSBJが前提としているのは、サステナビリティ課題が企業の財務に重大な影響を与え得るという問題意識である。したがって、企業にとって重要なのは、投資家に対して形式的に整った開示を行うこと以上に、財務リスク・機会をどのように把握し、自社の経営改善や事業成長に結び付けていくかである。そのためには、開示対応のプロセスで把握された情報を、経営会議での議論や投資判断、事業計画の見直しに活用していくことが重要となる。
開示対応で得られた情報を事業に活用する例として、Scope 3排出量への対応が挙げられる。Scope 3排出量は、各カテゴリの算定方法の選択やデータの合理性の確保など検討事項が多く、開示対応の負荷が大きくなりがちである。しかし、「保証に耐えうるデータの整備・開示」のみを目的とするのではなく、Scope 3削減に向けた具体的な施策の検討を通じて、サプライチェーンの見直しや新たな事業機会の創出につなげていくことも目的として据えるべきである。このような目的意識で対応することで、サステナビリティ対応が単なるコストとならず、事業リスクの低減や競争力の向上につながるだろう。
将来の不確実性が高まる中で、サステナビリティに関する検討は、単なる開示対応にとどまらず、変わりゆく事業環境の中での自社の将来像を具体的に描き、事業の方向性を見直す契機となり得る。こうした取り組みを通じて、非財務の変化を財務価値へと結び付けていくことが、企業の持続的な成長のカギとなる。
※1:SSBJ基準とは、サステナビリティ基準委員会(SSBJ)が策定する日本のサステナビリティ開示基準。国際的なISSB基準との整合を踏まえて開発されている。
※2:2027年9月期より時価総額3兆円以上の企業を対象に適用開始、2028年9月期より同1兆円以上、2029年9月期より同5,000億円以上の企業へと段階的に拡大される見込みである。
※3:SSBJ基準は財務マテリアリティ(シングルマテリアリティ)を基本とするが、企業活動の社会・環境への影響の重要性も合わせて評価する、ダブルマテリアリティの考え方を否定するものではない。特に、欧州でビジネスを展開し、CSRD対応が求められる企業においては、ダブルマテリアリティの考え方で重要課題を整理することが有効である。詳しくは、以下のコラムを参照されたい。
マテリアリティの選択:ダブルかシングルか? サステナビリティ情報開示の潮流と日本企業の針路(環境エネルギー・トピックス 2025年9月29日)