ASEAN各国で、パリ協定目標の達成と自国産業の競争力強化を見据えた炭素市場のルール形成が加速し、制度設計から導入・運用フェーズへ移りつつある。炭素税・ETSなどの国内制度に加え、炭素クレジットの国際移転や利用ルールの整備も進み、日本企業には規制対応と市場機会の両面から戦略的な対応が求められる。
ASEAN炭素市場、制度整備の最新事情
規制対応から事業機会へ、日本企業は視点転換を
タグから探す
2026年06月29日

ASEANで進むカーボンプライシング制度の本格化
ASEAN各国では、カーボンプライシング制度の整備が急速に進んでいる。その背景にはパリ協定の下で掲げる国家決定貢献(NDC)の目標達成とともに、製造業を中心としたサプライチェーンの国際競争力の維持という強い政策的動機がある。特にEUの炭素国境調整措置(CBAM)などの規制強化を受け、輸出産業への影響を最小化するため、各国は自国の排出管理制度の整備を急ぐ。
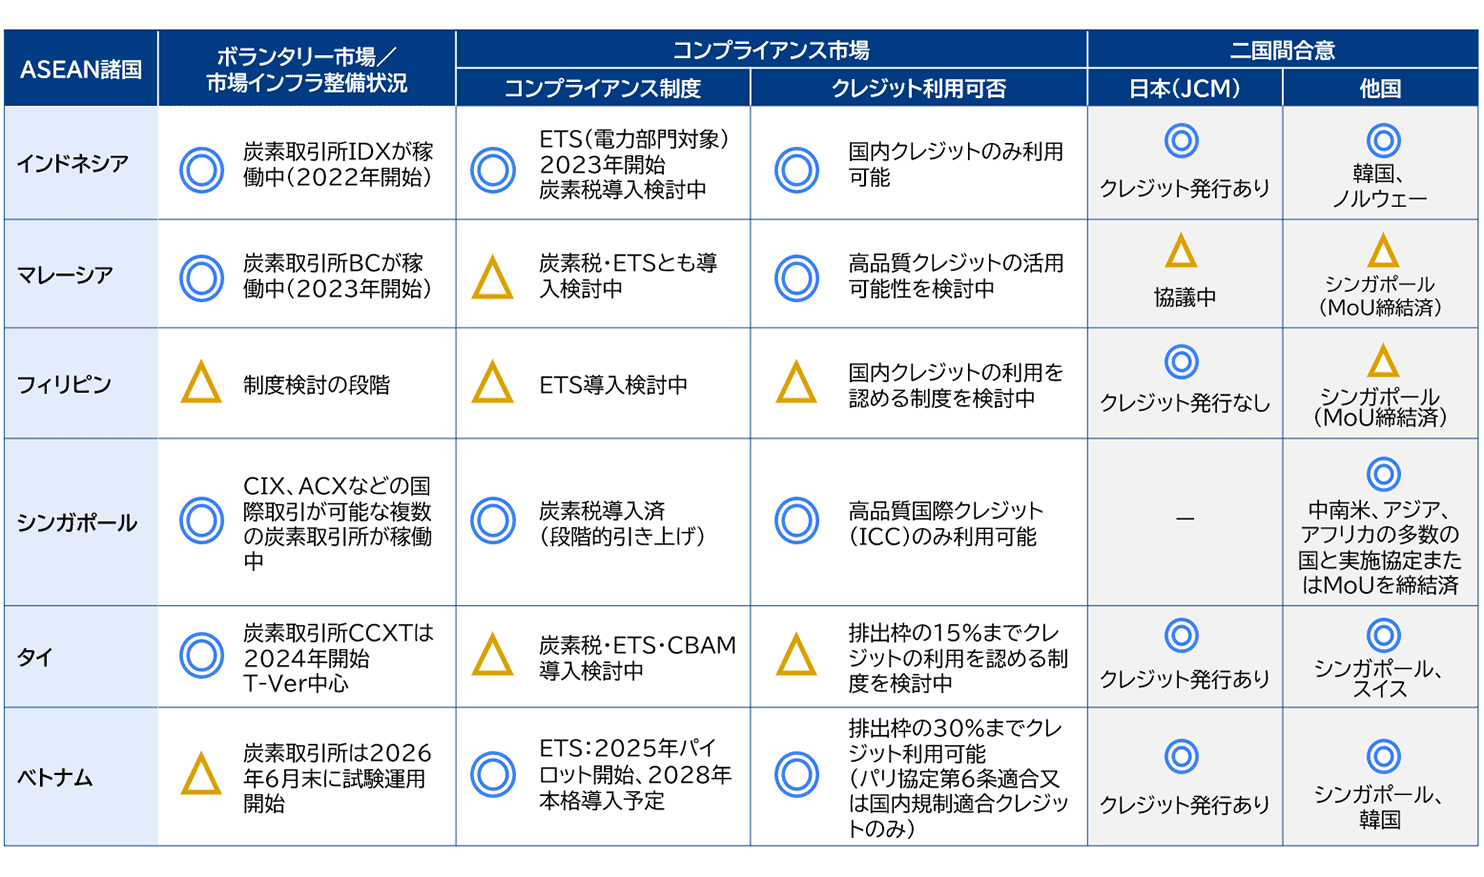
図表1 ASEAN主要国における炭素市場動向(2026年5月時点)
三菱総合研究所作成
シンガポールは2019年にS$5/tCO2にて炭素税を導入、2026年にはS$45/tCO2まで引き上げ、今後も段階的な炭素価格の引き上げを予定している。
最近、特に具体的な制度設計と実施を進めているのがベトナムである。2020年に改正された環境保護法を起点とし、カーボンプライシング制度の整備を急速に進めている。具体的には、2022年政令第06号および2025年政令第119号により、年間排出量3,000tCO2以上の事業所に排出報告が義務化された。さらに、2025年からは、電力・鉄鋼・セメントの一部事業所を対象とした排出量取引制度(ETS)の試行が開始、2028年には本格導入が計画されている。2026年6月29日には、炭素取引所にてパイロット取引が開始された。
タイは、気候変動法の制定を進めており、その中ではETS、炭素税、CBAMの導入を計画している。また、マレーシアも、2026年4月には国家炭素市場政策を発表、2026年中の制定が目指される気候変動法では、炭素税とETSの導入が計画されている。
最近、特に具体的な制度設計と実施を進めているのがベトナムである。2020年に改正された環境保護法を起点とし、カーボンプライシング制度の整備を急速に進めている。具体的には、2022年政令第06号および2025年政令第119号により、年間排出量3,000tCO2以上の事業所に排出報告が義務化された。さらに、2025年からは、電力・鉄鋼・セメントの一部事業所を対象とした排出量取引制度(ETS)の試行が開始、2028年には本格導入が計画されている。2026年6月29日には、炭素取引所にてパイロット取引が開始された。
タイは、気候変動法の制定を進めており、その中ではETS、炭素税、CBAMの導入を計画している。また、マレーシアも、2026年4月には国家炭素市場政策を発表、2026年中の制定が目指される気候変動法では、炭素税とETSの導入が計画されている。
炭素クレジット取引に関するルールメイキングの最新動向
こうした炭素税やETSといったコンプライアンス制度と同時に各国で整備が進められているのが、炭素クレジット制度である。義務遵守のために炭素クレジットの利用を認めるケースが多く、その適格クレジットとして国内炭素クレジット制度の設立や、海外クレジットの利用についてルールメイキングが進められる。
シンガポールでは炭素税制度の下で一定条件を満たす海外クレジットをICC(International Carbon Credit)として、利用を認めているほか、インドネシアやベトナムでも同様の方向性が示されている。特に、海外クレジットについては、パリ協定第6条と整合した議論が進められている。
シンガポールのICCでは、パリ協定第6条2項※1に基づいて取引されるITMOs(国際的に移転される緩和成果)を適格クレジットとして認めており、タイおよびベトナムと、パリ協定第6条に基づく二国間実施協定を締結しているほか、他のASEAN諸国とも炭素市場協力に関する覚書を締結している。
ベトナムは、ETSの義務達成のために上限30%までクレジットを使えることにしており、その適格クレジットとしてパリ協定第6条2項に基づいて発行される海外クレジットを認めている。自国のETS制度で活用するクレジットとして、また、日本の二国間クレジット(JCM)やシンガポールのICCの下で国外移転されるクレジットとして、国内外双方の市場を見据えた制度設計を進めている。ベトナムは2026年4月に政令第112号により、炭素クレジットの国際移転に関する手続きや、プロジェクトタイプごとの国際移転割合の上限などを定めている。
炭素クレジット制度で先行するタイでは、国内制度であるT-VERを基盤としつつ、2022年には国際移転を想定した「Premium T-VER」を導入している。追加性やベースライン設定の厳格化など、国際基準との整合性を強く意識した設計となっており、Premium T-VERは2025年末にCORSIA適格ユニット※2として認められている。このように、タイは自国クレジットを国際市場で通用させる仕組みを着実に構築しつつある。
シンガポールでは炭素税制度の下で一定条件を満たす海外クレジットをICC(International Carbon Credit)として、利用を認めているほか、インドネシアやベトナムでも同様の方向性が示されている。特に、海外クレジットについては、パリ協定第6条と整合した議論が進められている。
シンガポールのICCでは、パリ協定第6条2項※1に基づいて取引されるITMOs(国際的に移転される緩和成果)を適格クレジットとして認めており、タイおよびベトナムと、パリ協定第6条に基づく二国間実施協定を締結しているほか、他のASEAN諸国とも炭素市場協力に関する覚書を締結している。
ベトナムは、ETSの義務達成のために上限30%までクレジットを使えることにしており、その適格クレジットとしてパリ協定第6条2項に基づいて発行される海外クレジットを認めている。自国のETS制度で活用するクレジットとして、また、日本の二国間クレジット(JCM)やシンガポールのICCの下で国外移転されるクレジットとして、国内外双方の市場を見据えた制度設計を進めている。ベトナムは2026年4月に政令第112号により、炭素クレジットの国際移転に関する手続きや、プロジェクトタイプごとの国際移転割合の上限などを定めている。
炭素クレジット制度で先行するタイでは、国内制度であるT-VERを基盤としつつ、2022年には国際移転を想定した「Premium T-VER」を導入している。追加性やベースライン設定の厳格化など、国際基準との整合性を強く意識した設計となっており、Premium T-VERは2025年末にCORSIA適格ユニット※2として認められている。このように、タイは自国クレジットを国際市場で通用させる仕組みを着実に構築しつつある。
変化する炭素クレジット市場
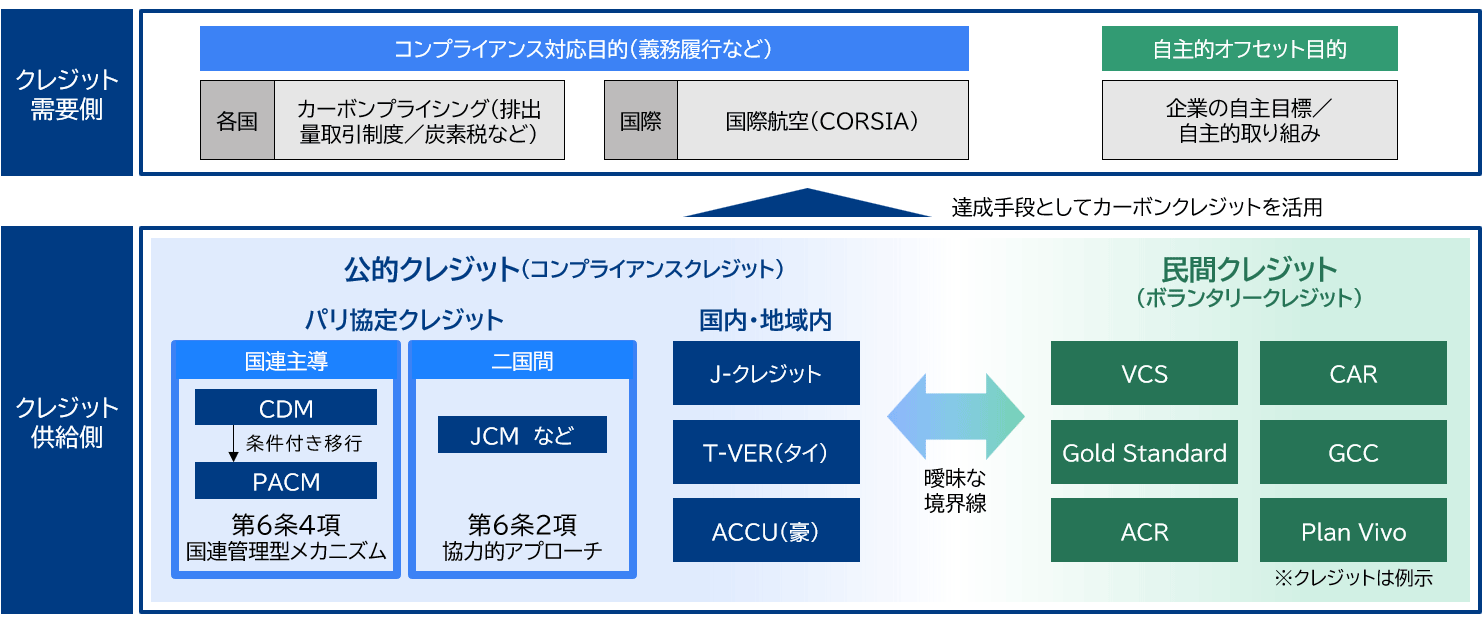
こうした流れの中で、注目すべき点は、コンプライアンス市場とボランタリー市場の境界が曖昧になってきている点である。例えばシンガポールのICCでは、パリ協定第6条2項に基づき取引されるITMOsを適格クレジットとして認めるが、そのクレジットは、ボランタリーの認証機関から発行されたクレジットのうち一定基準を満たすものである。このように、従来は自主的オフセット目的に使われると整理されていたボランタリークレジットを創出するスキームが、コンプライアンス市場を支える制度インフラとして位置づけられ始めている。特にASEANでは、分断された炭素市場よりも、相互運用可能な市場の形成が相互利益につながることや、早期の市場形成や流動性確保の観点からも、既存のクレジット制度やインフラを活用する動向が見られる。
図表2 カーボンクレジット市場概観
三菱総合研究所作成
このように、ASEANでは国際取引も踏まえた炭素クレジット市場のルール形成が急速に進む。コンプライアンス市場とボランタリー市場の従来の枠組みが変化しつつある中、日本企業も、議論の動向を注視する必要がある。
日本企業に求められる視点転換
ASEANでの制度整備と市場変化を踏まえると、現地の日本企業にとって脱炭素対応はもはや「本社からの要請に応じる取り組み」にとどまらない。現地でのカーボンプライシング制度の導入や規制強化により、進出先での法令遵守として直接的に対応が求められる。
また、足元では中東情勢の不安定化に伴うエネルギー供給リスクも顕在化している。特に、エネルギー供給の中東依存度が高いASEANの国々では、エネルギー安全保障の強靭化の観点からも、化石燃料削減、脱炭素への取り組みは後退するどころか、むしろ前倒しでの対応が求められるテーマとなっている。
一方で、これはリスクだけではない。ASEAN各国が国内・域内で相互に連携するカーボンプライシング制度設計を進めていることは、現地企業による脱炭素への取り組み促進と炭素市場の拡大につながる。優れた省エネ技術、高効率設備やサービスを有する企業や、炭素クレジット創出に係る企業にとっては、新たなビジネス機会でもある。規制対応だけでなく、自社の技術やサービスをどう組み合わせるかによって、競争優位を確立する余地は大きい。
現時点では、各国が導入、計画するカーボンプライシング制度の義務水準や実効性には差があり、その効果が短期的に顕在化するかは不透明な面もある。しかしながら、アジアの多くの国はNDCの目標達成や産業競争力強化に向け、段階的な制度強化を進める方向にある。こうした制度整備は、企業に新たな規制対応を求めるだけでなく、低炭素型の製品・サービスへの需要を可視化し、市場拡大を後押しするものでもある。
こうした変化に対し、日本企業には受け身ではなく、変化を先取りし、現地市場での事業機会として具体化していく視点が求められる。
また、足元では中東情勢の不安定化に伴うエネルギー供給リスクも顕在化している。特に、エネルギー供給の中東依存度が高いASEANの国々では、エネルギー安全保障の強靭化の観点からも、化石燃料削減、脱炭素への取り組みは後退するどころか、むしろ前倒しでの対応が求められるテーマとなっている。
一方で、これはリスクだけではない。ASEAN各国が国内・域内で相互に連携するカーボンプライシング制度設計を進めていることは、現地企業による脱炭素への取り組み促進と炭素市場の拡大につながる。優れた省エネ技術、高効率設備やサービスを有する企業や、炭素クレジット創出に係る企業にとっては、新たなビジネス機会でもある。規制対応だけでなく、自社の技術やサービスをどう組み合わせるかによって、競争優位を確立する余地は大きい。
現時点では、各国が導入、計画するカーボンプライシング制度の義務水準や実効性には差があり、その効果が短期的に顕在化するかは不透明な面もある。しかしながら、アジアの多くの国はNDCの目標達成や産業競争力強化に向け、段階的な制度強化を進める方向にある。こうした制度整備は、企業に新たな規制対応を求めるだけでなく、低炭素型の製品・サービスへの需要を可視化し、市場拡大を後押しするものでもある。
こうした変化に対し、日本企業には受け身ではなく、変化を先取りし、現地市場での事業機会として具体化していく視点が求められる。
※1:パリ協定第6条2項:炭素クレジットを国際的に移転し、自国の排出削減目標などに活用する際のルールを定めたもので、協力的アプローチと呼ばれる。
※2:CORSIA適格クレジット:CORSIAとは「国際民間航空のためのカーボン・オフセットおよび削減スキーム(Carbon Offsetting and Reduction Scheme for International Aviation)」の略。2021年に運用が開始され、各航空会社には、定められたルールに沿って必要量の排出枠を購入し、オフセットする義務が課されている。義務づけられたオフセット量と同量の排出ユニットを購入して、相殺を行うことが可能。