このコラムシリーズでは、需給調整市場と容量市場を取り巻く制度・市場環境の変化を読み解く。第1回では、需給調整市場の足元の市況を踏まえ、市場変化が事業者にもたらす機会とリスクを整理した。第2回となるこのコラムでは、需給ひっ迫リスクの季節差に対応した米国MISOの季節別容量市場を取り上げ、その示唆を踏まえて日本の容量市場の在り方について考察する。
米国の季節別容量市場に見る日本の進路と課題
需給調整市場と容量市場の現状と展望 第2回
タグから探す
2026年07月14日

季節別評価導入で先行する米国の容量市場
日本の容量市場では、2020年度に初回オークションが実施された。その後、対象実需給年度2029年度のメインオークションまでの結果を踏まえ、OCCTO(電力広域的運営推進機関)は2025年度包括的検証※1を実施し、その取りまとめを公表した。現在、容量市場の在り方については、OCCTOを中心に国全体で議論が進められている。
今回のコラムで着目するのは、季節差を考慮せず、年間を通じて同一の指標に基づいて行われる供給力評価が、将来にも季節ごとの需給リスクを適切に管理し得るのかという点である。現在の容量市場では、実需給年度ごとに年度全体を通じた必要供給力を確保する仕組みとなっており、目標調達量は全国H3需要※2などを基に算定される。
しかし、太陽光・風力の導入拡大、異常気象の頻発、データセンターなどによる大口需要の増加を背景に、需給ひっ迫リスクは夏季ピーク時に限らず、冬季や端境期にも顕在化する可能性が高まっている。そのため、季節ごとの需給傾向を平均化した供給力評価では、需給構造の季節差に伴うリスクに十分対応できない可能性がある。
こうした課題に先行的に対応した事例として、米国のMISO(Midcontinent Independent System Operator)が挙げられる。MISOは、供給力評価(Resource Assessments)を年間評価から季節別評価へ移行し、2023/24計画年を対象とする容量市場(Planning Resource Auction、以下「PRA」)から、夏・秋・冬・春の4季節別に供給力確保要件および約定価格を設定する制度運用を開始した。
このコラムでは、MISOの容量市場制度改革の内容を整理した上で、日本の容量市場に対する示唆を考察する。
今回のコラムで着目するのは、季節差を考慮せず、年間を通じて同一の指標に基づいて行われる供給力評価が、将来にも季節ごとの需給リスクを適切に管理し得るのかという点である。現在の容量市場では、実需給年度ごとに年度全体を通じた必要供給力を確保する仕組みとなっており、目標調達量は全国H3需要※2などを基に算定される。
しかし、太陽光・風力の導入拡大、異常気象の頻発、データセンターなどによる大口需要の増加を背景に、需給ひっ迫リスクは夏季ピーク時に限らず、冬季や端境期にも顕在化する可能性が高まっている。そのため、季節ごとの需給傾向を平均化した供給力評価では、需給構造の季節差に伴うリスクに十分対応できない可能性がある。
こうした課題に先行的に対応した事例として、米国のMISO(Midcontinent Independent System Operator)が挙げられる。MISOは、供給力評価(Resource Assessments)を年間評価から季節別評価へ移行し、2023/24計画年を対象とする容量市場(Planning Resource Auction、以下「PRA」)から、夏・秋・冬・春の4季節別に供給力確保要件および約定価格を設定する制度運用を開始した。
このコラムでは、MISOの容量市場制度改革の内容を整理した上で、日本の容量市場に対する示唆を考察する。
日本の容量市場を巡る課題
対象実需給年度2029年度のメインオークションでは、東北・東京・九州など一部エリアの約定価格が上限価格近傍に達し、価格形成の在り方が改めて論点となった。これを受け、OCCTOでは、指標価格であるNetCONEおよび上限価格の見直し、落札後のパフォーマンス評価の精緻化などが検討されている。こうした包括的検証の狙いは、安定供給の確保、適切な電源投資インセンティブの付与、社会的費用の合理的抑制をいかに両立させるかにある。
安定供給の観点で重要なのは、日本の需要構造が夏季と冬季、2つのピークを持つ二峰性を有している点である。夏季には冷房需要、冬季には暖房需要が増加する一方、春季・秋季の需要は相対的に低い。特に冬季には、需要増加と天候不順による太陽光発電の出力低下が同時に発生し得る。これに燃料制約、火力発電所の計画外停止、災害などが重なれば、年間評価では捉えにくい需給ひっ迫リスクが顕在化する可能性がある。
近年の供給計画※3でも、一部エリアで供給信頼度基準を満たさない可能性や、厳気象・稀頻度リスクを織り込んだ場合に必要供給力が増加し得ることが示されている。OCCTOの容量市場2025年度包括的検証でも、こうした供給信頼度上の課題を踏まえ、供給信頼度評価の精度向上や目標調達量の見直しを検討課題として取り上げている。
もっともこの検証で、米国のMISOのように季節ごとの供給力価値を容量市場の価格形成に直接反映する仕組みが、具体的に検討されているわけではない。今後、容量市場の高度化を検討するにあたっては、夏季ピークを中心とした評価にとどまらず、冬季や端境期を含めた供給力価値をどのように把握・評価するかも、検討すべき論点の1つになり得る。
安定供給の観点で重要なのは、日本の需要構造が夏季と冬季、2つのピークを持つ二峰性を有している点である。夏季には冷房需要、冬季には暖房需要が増加する一方、春季・秋季の需要は相対的に低い。特に冬季には、需要増加と天候不順による太陽光発電の出力低下が同時に発生し得る。これに燃料制約、火力発電所の計画外停止、災害などが重なれば、年間評価では捉えにくい需給ひっ迫リスクが顕在化する可能性がある。
近年の供給計画※3でも、一部エリアで供給信頼度基準を満たさない可能性や、厳気象・稀頻度リスクを織り込んだ場合に必要供給力が増加し得ることが示されている。OCCTOの容量市場2025年度包括的検証でも、こうした供給信頼度上の課題を踏まえ、供給信頼度評価の精度向上や目標調達量の見直しを検討課題として取り上げている。
もっともこの検証で、米国のMISOのように季節ごとの供給力価値を容量市場の価格形成に直接反映する仕組みが、具体的に検討されているわけではない。今後、容量市場の高度化を検討するにあたっては、夏季ピークを中心とした評価にとどまらず、冬季や端境期を含めた供給力価値をどのように把握・評価するかも、検討すべき論点の1つになり得る。
日本と米国MISOの制度の比較
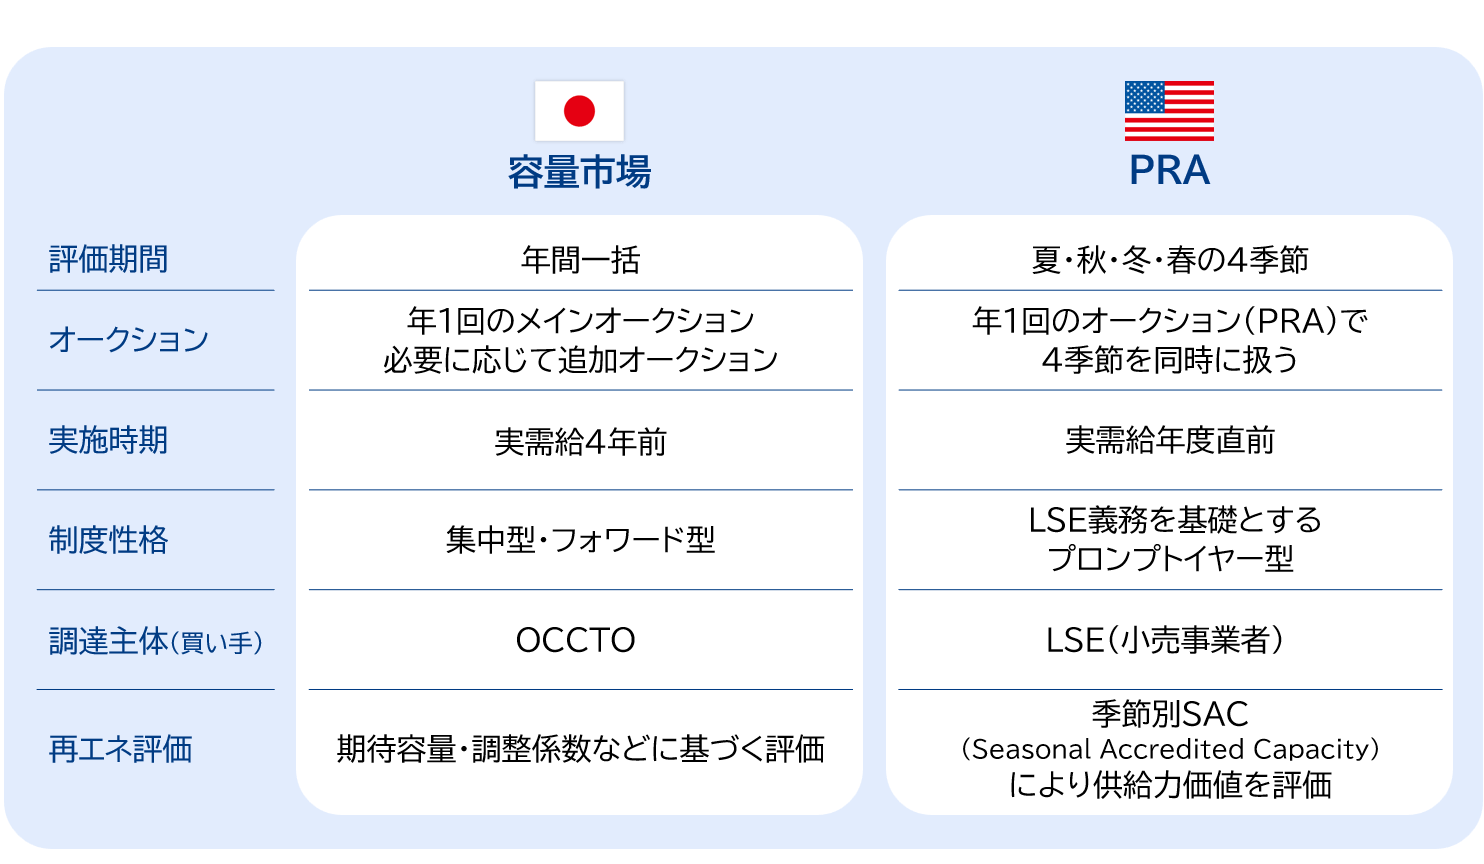
日本の容量市場は、OCCTOが市場運営者として、実需給年度の4年前に供給力を確保するフォワード型の制度である。小売電気事業者などは容量拠出金を通じて費用を負担し、OCCTOが容量確保契約を管理する。
これに対し、MISOでは、日本の小売電気事業者に相当するLSE(Load Serving Entity:負荷供給事業者)が供給力確保義務を負う。LSEは、自社供給、相対契約、前述のPRAなどを組み合わせて当該義務を満たす。PRAは、日本の容量市場のように必要供給力を集中的に調達する制度ではなく、LSEが自社供給や相対契約で確保できない不足分を補うための市場として位置付けられる。また、MISOの供給力評価の対象期間は6月1日から翌年5月31日までであり、PRAは実需給年度の直前に実施されるプロンプトイヤー型※4の市場である。
このように、日本とMISOでは制度が異なるため(図表1)、MISOの制度を日本にそのまま適用するか否かに関しては検討が必要である。ただし、再エネ拡大、火力電源の退出、異常気象、大口需要の増加により、供給力の価値が年間を通じて一律ではなくなりつつあるという問題意識は共通している。
これに対し、MISOでは、日本の小売電気事業者に相当するLSE(Load Serving Entity:負荷供給事業者)が供給力確保義務を負う。LSEは、自社供給、相対契約、前述のPRAなどを組み合わせて当該義務を満たす。PRAは、日本の容量市場のように必要供給力を集中的に調達する制度ではなく、LSEが自社供給や相対契約で確保できない不足分を補うための市場として位置付けられる。また、MISOの供給力評価の対象期間は6月1日から翌年5月31日までであり、PRAは実需給年度の直前に実施されるプロンプトイヤー型※4の市場である。
このように、日本とMISOでは制度が異なるため(図表1)、MISOの制度を日本にそのまま適用するか否かに関しては検討が必要である。ただし、再エネ拡大、火力電源の退出、異常気象、大口需要の増加により、供給力の価値が年間を通じて一律ではなくなりつつあるという問題意識は共通している。
図表1 日本とMISOの容量市場比較
出所:各種資料を参考に三菱総合研究所作成
MISOの季節別容量市場への移行背景
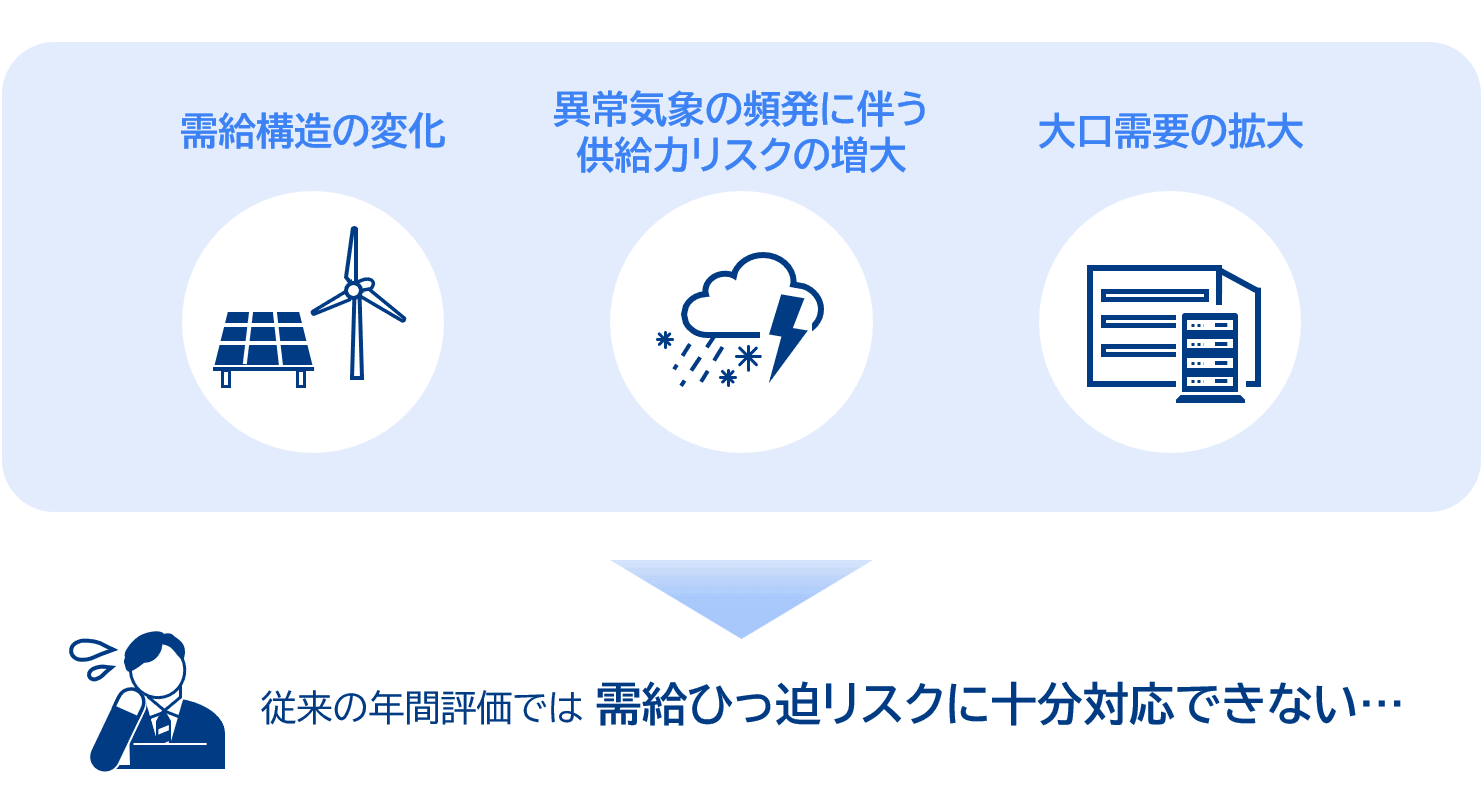
MISOが季節別容量市場(Seasonal PRA)へ移行した背景には、従来の年間一律の供給力評価では系統信頼性を十分に確保できないという問題があった(図表2)。MISOはFERC(米連邦エネルギー規制委員会)提出資料※5で、2016年6月以降に41回のMaximum Generationイベント※6を経験し、そのイベントのうち、60%超が従来重視されてきた夏季ピーク以外で発生したと説明している。また、2019年の白書※7では、直近27回のMaximum Generationイベントのうち74%が夏季以外に発生したと整理している。これらの事象は、需給ひっ迫リスクが夏季ピークに集中するとの従来の前提が、必ずしも実態に合わなくなっていることを示している。
夏季以外にも需給ひっ迫リスクが発生するようになった背景には、MISO管内での再エネの普及、異常気象の発生、大口需要の増加がある。風力や太陽光の出力特性は季節によって異なり、設備容量が同じであっても、需給ひっ迫時の供給力の価値は変化する。特に太陽光は冬季に出力が低下しやすく、設備容量と実効的な供給力価値との乖離が大きくなり得る。また、2021年2月の寒波「ウインター・ストーム・ウリ」では、米国南部で大規模停電が発生し、低温による発電所の不調や燃料供給制約が深刻な問題となった※8。こうした異常気象に加え、データセンター、半導体・蓄電池などの技術集約型製造業、産業電化に伴う大口需要の拡大も、従来の需要想定や供給力評価の前提が変わる要因である。
夏季以外にも需給ひっ迫リスクが発生するようになった背景には、MISO管内での再エネの普及、異常気象の発生、大口需要の増加がある。風力や太陽光の出力特性は季節によって異なり、設備容量が同じであっても、需給ひっ迫時の供給力の価値は変化する。特に太陽光は冬季に出力が低下しやすく、設備容量と実効的な供給力価値との乖離が大きくなり得る。また、2021年2月の寒波「ウインター・ストーム・ウリ」では、米国南部で大規模停電が発生し、低温による発電所の不調や燃料供給制約が深刻な問題となった※8。こうした異常気象に加え、データセンター、半導体・蓄電池などの技術集約型製造業、産業電化に伴う大口需要の拡大も、従来の需要想定や供給力評価の前提が変わる要因である。
図表2 MISOで季節別容量市場が導入された主な背景
出所:各種資料を参考に三菱総合研究所作成
MISOの季節別容量市場の仕組み
MISOの季節別容量市場では、1年を夏・秋・冬・春の4シーズンに分け、各リソースの供給力価値を季節ごとに評価している。その評価結果として算定されるのが、SAC(Seasonal Accredited Capacity:季節別認定容量)である。SACは、単なる設備容量ではなく、各季節の需給ひっ迫リスクが高い時間帯で、当該リソースが実際にどの程度供給力として期待できるかをMW(メガワット)単位で示す指標である。
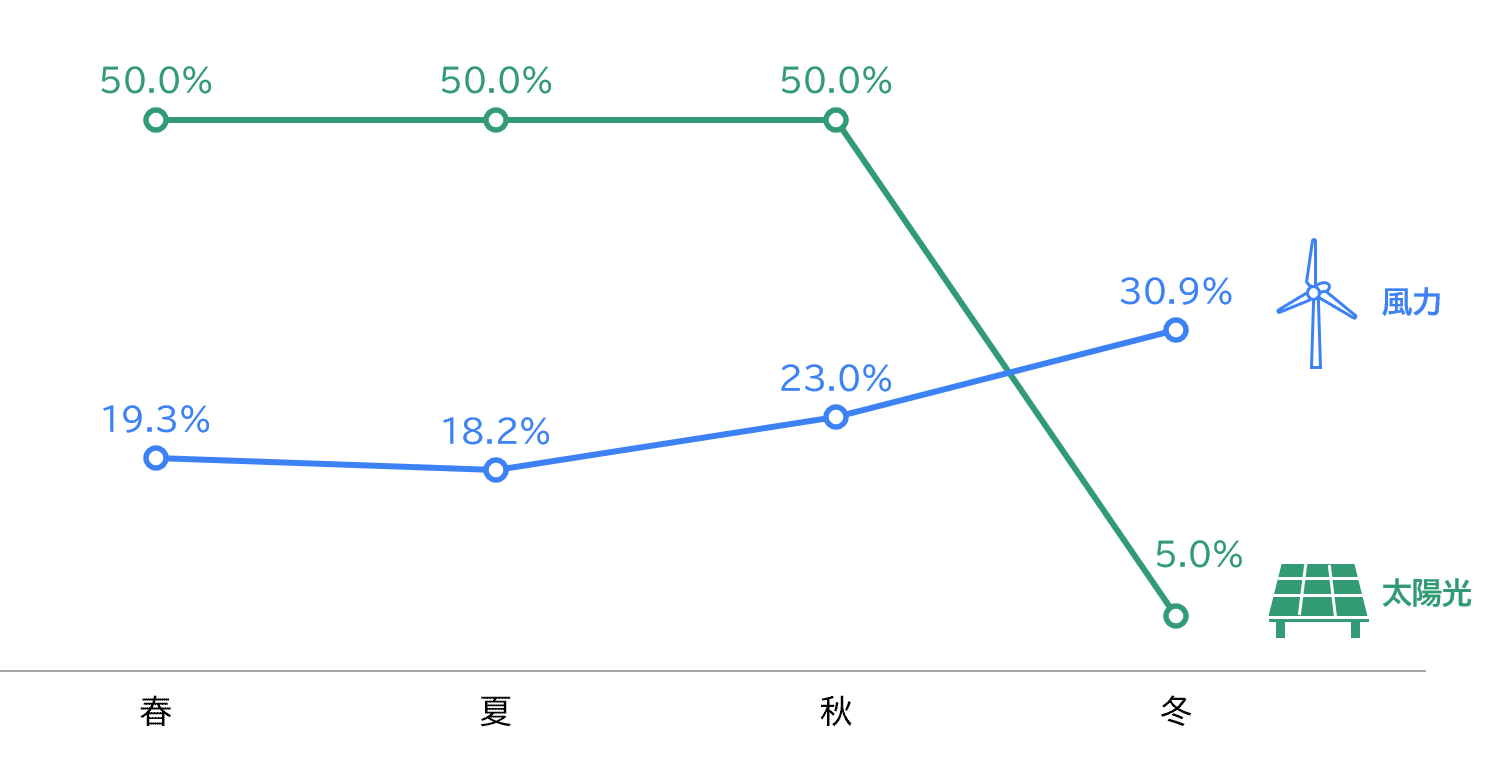
特に変動電源については、ELCC(Effective Load Carrying Capability)※9の考え方などを用いて、系統全体の供給信頼度への貢献度が評価される。例えばELCCが50%であれば、100MWの設備容量を持つ電源は、容量市場では、おおむね50MW相当の供給力として扱われる。MISOの2025/26計画年向け資料※10では、新設太陽光のELCCは夏・秋・春が50%である一方、冬は5%にとどまる(図表3)。これは、冬季には太陽光の設備容量が供給力価値として評価されにくいことを示している。
特に変動電源については、ELCC(Effective Load Carrying Capability)※9の考え方などを用いて、系統全体の供給信頼度への貢献度が評価される。例えばELCCが50%であれば、100MWの設備容量を持つ電源は、容量市場では、おおむね50MW相当の供給力として扱われる。MISOの2025/26計画年向け資料※10では、新設太陽光のELCCは夏・秋・春が50%である一方、冬は5%にとどまる(図表3)。これは、冬季には太陽光の設備容量が供給力価値として評価されにくいことを示している。
図表3 2025/26計画年の太陽光と風力の季節別ELCC
出所:MISO資料より三菱総合研究所作成
MISO, “Planning Resource Auction Results for Planning Year 2025-26”
https://cdn.misoenergy.org/2025%20PRA%20Results%20Posting%2020250529_Corrections694160.pdf(閲覧日:2026年6月2日)
MISO, “Planning Resource Auction Results for Planning Year 2025-26”
https://cdn.misoenergy.org/
なお、MISOが年4回のオークションを実施しているわけではない。PRAは年1回実施され、その中で4季節分の容量要件、認定容量、約定価格を同時に扱う仕組みとなっている。これにより、オークション回数を増やすことなく、季節別の価格シグナルを市場に示せる。
一方で、季節別化に伴う課題もある。PRAでは4季節分の入札を同時に行うため、売り手は、どの季節で約定するかを事前に把握できない。このため、年間固定費の回収を必要とするリソースは、約定機会を逃さないよう、各季節の入札価格に固定費相当分をあらかじめ織り込む場合がある。その結果、複数の季節で約定した場合には、同一の固定費を重複して回収し、必要額を上回る容量収入を得る可能性がある。FERCは、このような固定費の過剰回収が生じれば、容量市場収入の原資を負担する需要家の費用負担が増加するリスクがあると指摘している※11。
一方で、季節別化に伴う課題もある。PRAでは4季節分の入札を同時に行うため、売り手は、どの季節で約定するかを事前に把握できない。このため、年間固定費の回収を必要とするリソースは、約定機会を逃さないよう、各季節の入札価格に固定費相当分をあらかじめ織り込む場合がある。その結果、複数の季節で約定した場合には、同一の固定費を重複して回収し、必要額を上回る容量収入を得る可能性がある。FERCは、このような固定費の過剰回収が生じれば、容量市場収入の原資を負担する需要家の費用負担が増加するリスクがあると指摘している※11。
制度改革の効果と課題
季節別容量市場の導入により、MISOでは、季節ごとの需給ひっ迫リスクが、募集容量、SAC、約定価格などを通じてより明確に示されるようになった。年間一括評価では、供給力価値は夏季ピークの需要が強く反映されやすい。これに対し、季節別評価では、冬季や端境期に生じ得る供給力不足リスクも価格指標に反映し、適切にインセンティブを与えられる。
季節別容量市場は、需給ひっ迫時の実効的な供給能力を評価する上でも有効である。設備容量が大きい電源であっても、需給リスクが高い季節や時間帯に供給できなければ、安定供給への貢献度合いは限定的となる。SACは、こうした設備容量と実効的な供給力価値との乖離を、市場での適切な供給力の確保のために市場取引に反映する仕組みである。再エネ、蓄電池、デマンドレスポンスなどの供給力評価を考える上でも参考になる。
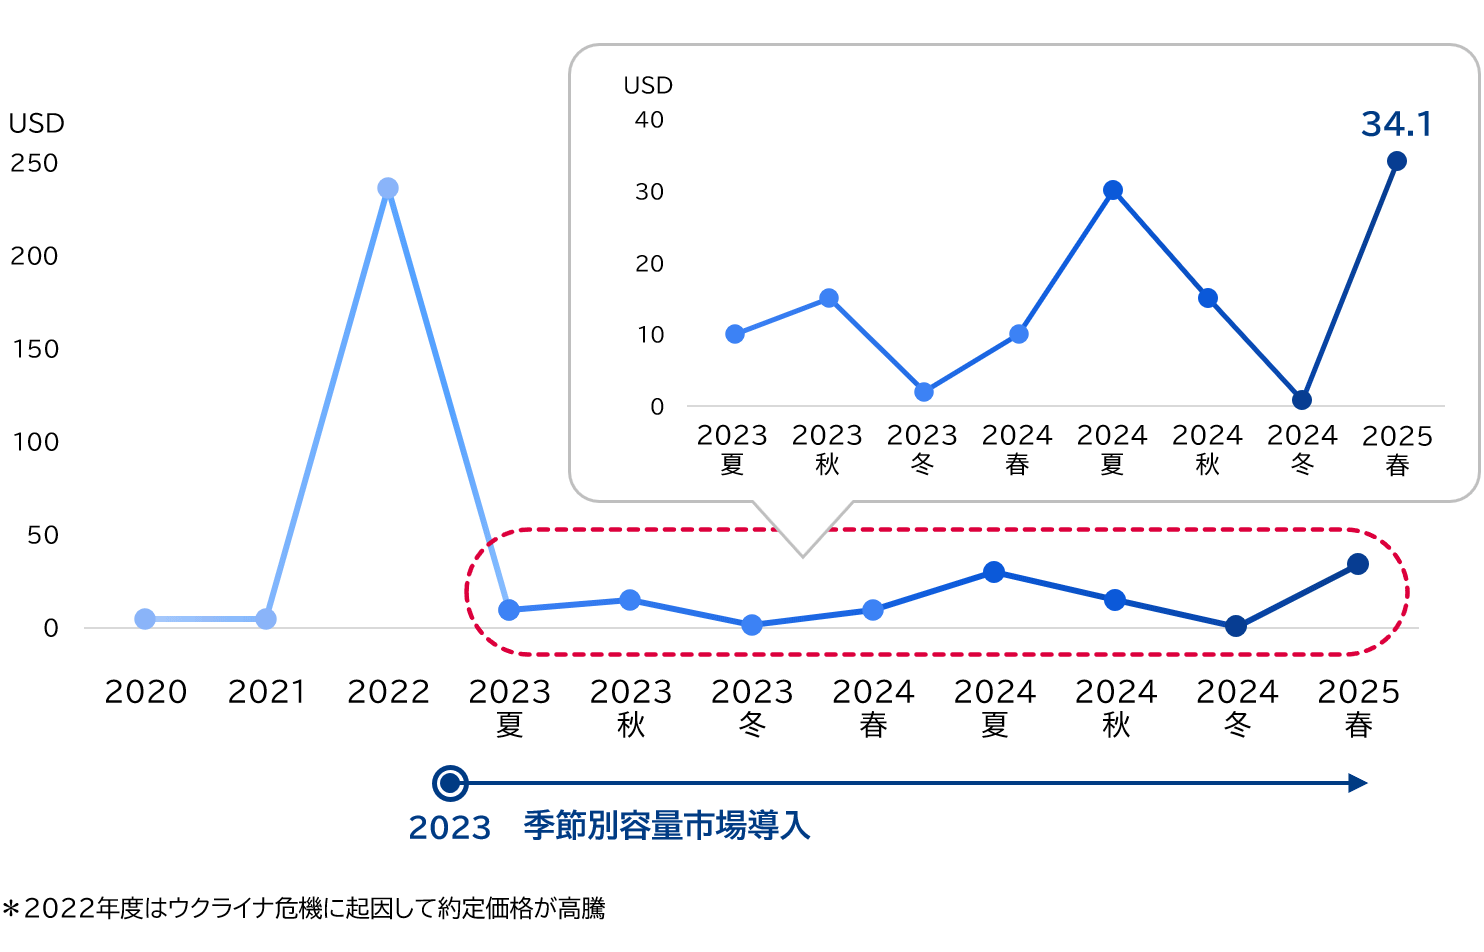
また、季節別評価は、価格シグナルの明確化という点でも意義を持つ。どの季節に容量価値が高いかが明らかになれば、発電事業者はメンテナンス時期や燃料確保の量およびタイミングをより戦略的に判断しやすくなる。実際にMISO ゾーン1では、季節別PRAの導入後、同一ゾーン内でも夏・秋・冬・春で異なる約定価格が示されるようになった(図表4)。これは、年間一括の価格では見えにくかった季節別の需給ひっ迫リスクやリソース価値が、市場価格として顕在化したものといえる。
なお、季節別の価格差は、各季節の需要水準だけで決まるものではない。容量市場価格は、募集量に対する供給力の余裕度や、電源の計画停止、送電制約などを反映して形成される。2024/25年PRAでは、冬季は相対的に容量余剰が大きかった一方、春季は端境期の計画停止などにより利用可能な供給力が相対的に限られたため、冬季よりも春季の価格が高くなったものと考えられる。
季節別容量市場は、需給ひっ迫時の実効的な供給能力を評価する上でも有効である。設備容量が大きい電源であっても、需給リスクが高い季節や時間帯に供給できなければ、安定供給への貢献度合いは限定的となる。SACは、こうした設備容量と実効的な供給力価値との乖離を、市場での適切な供給力の確保のために市場取引に反映する仕組みである。再エネ、蓄電池、デマンドレスポンスなどの供給力評価を考える上でも参考になる。
また、季節別評価は、価格シグナルの明確化という点でも意義を持つ。どの季節に容量価値が高いかが明らかになれば、発電事業者はメンテナンス時期や燃料確保の量およびタイミングをより戦略的に判断しやすくなる。実際にMISO ゾーン1では、季節別PRAの導入後、同一ゾーン内でも夏・秋・冬・春で異なる約定価格が示されるようになった(図表4)。これは、年間一括の価格では見えにくかった季節別の需給ひっ迫リスクやリソース価値が、市場価格として顕在化したものといえる。
なお、季節別の価格差は、各季節の需要水準だけで決まるものではない。容量市場価格は、募集量に対する供給力の余裕度や、電源の計画停止、送電制約などを反映して形成される。2024/25年PRAでは、冬季は相対的に容量余剰が大きかった一方、春季は端境期の計画停止などにより利用可能な供給力が相対的に限られたため、冬季よりも春季の価格が高くなったものと考えられる。
図表4 ゾーン1における2020年度以降の約定価格の推移
出所:MISO資料より三菱総合研究所作成
MISO, “Planning Resource Auction Results for Planning Year 2025-26”
https://cdn.misoenergy.org/2025%20PRA%20Results%20Posting%2020250529_Corrections694160.pdf(閲覧日:2026年6月2日)
MISO, “Planning Resource Auction Results for Planning Year 2025-26”
https://cdn.misoenergy.org/
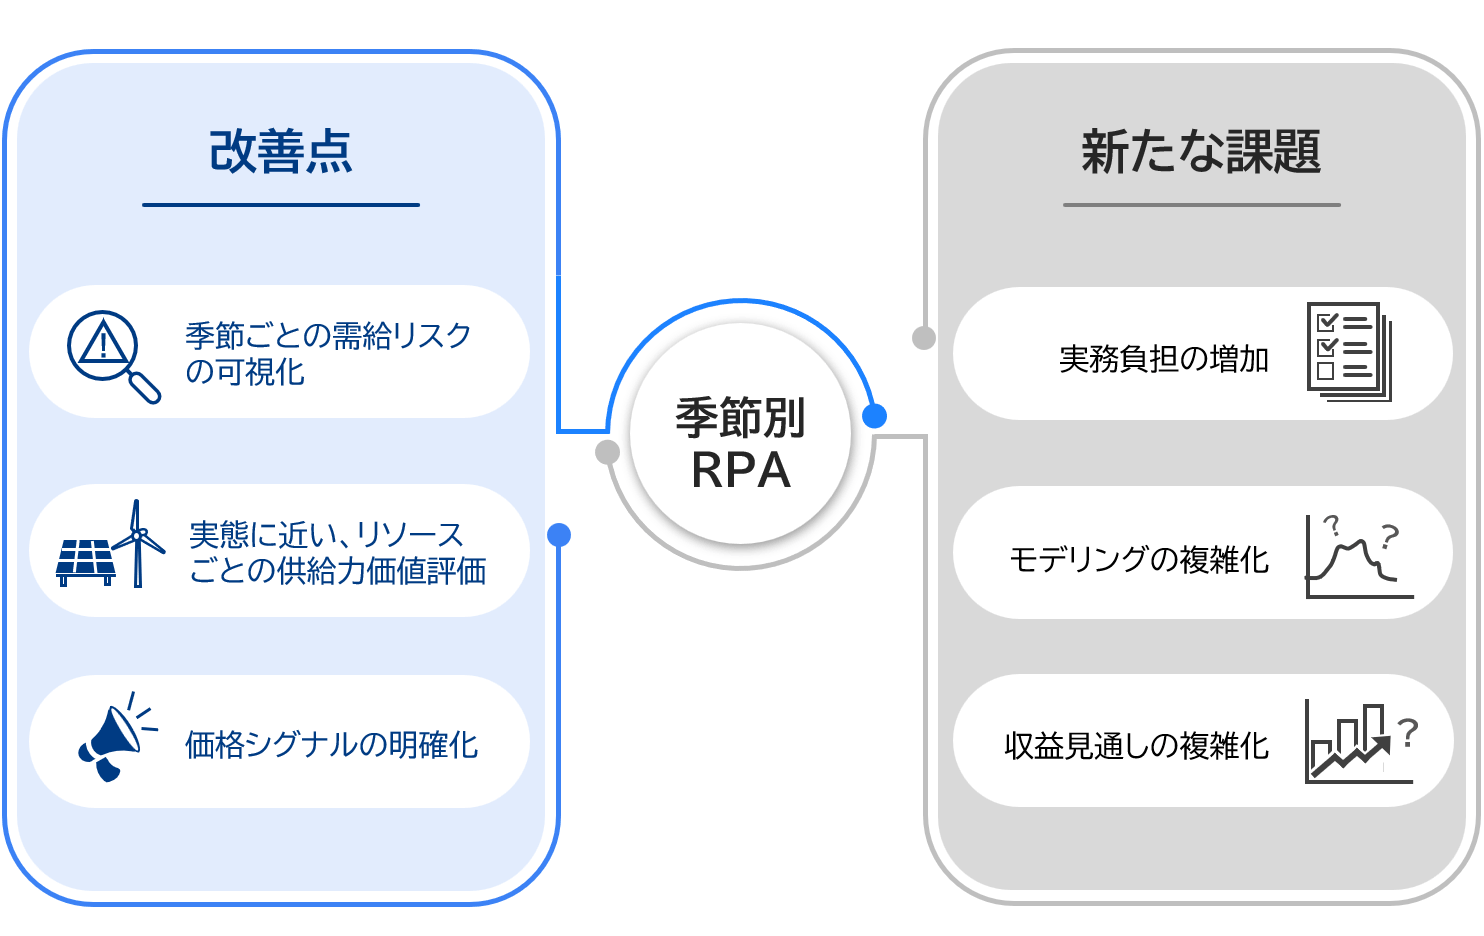
もっとも、季節別容量市場は従来の制度よりも運用コストが高いと考えられる。季節ごとにデータ提出、電源などの運転や停止計画の策定、SACの設定、入札の検討の準備などが必要となるため、市場運営者と市場参加者の双方に追加的な実務が発生する。また、季節別のLOLE、送電容量、送電制約、需要予測、再エネ出力評価などをより細かく扱う必要があるため、上記を取り扱うためのデータの整備や分析の工数もかかる。そして制度の信頼性を高める一方で、モデルの透明性や市場参加者にとっての理解しやすさをどのように確保するかが課題となる(図表5)。
加えて、季節ごとの約定価格や落札結果によって容量収入が変動するため、固定費回収を必要とする電源にとっては、投資回収の見通しが立てにくくなる可能性もある。
加えて、季節ごとの約定価格や落札結果によって容量収入が変動するため、固定費回収を必要とする電源にとっては、投資回収の見通しが立てにくくなる可能性もある。
図表5 季節別RPA導入による改善点と新たな課題
出所:各種資料を参考に三菱総合研究所作成
米国季節別容量市場の日本への示唆
冒頭でも触れたように、電源ミックスの多様化が進む中では、年間一括評価だけで季節間の需給リスクを十分に捉えることは難しくなりつつある。日本でも、再エネ導入拡大、火力電源の退出、燃料制約、大口需要の増加を踏まえれば、冬季や端境期を含む供給力価値の評価を高度化する価値があるかもしれない。
特に、再エネ、蓄電池、デマンドレスポンスの供給力の適切な評価は重要な論点となる。太陽光や風力は、設備容量と需給ひっ迫時の実効的な供給力が必ずしも一致しない。蓄電池やデマンドレスポンスについても、契約容量だけでなく、継続時間、応動確実性、需給ひっ迫時の可用性を評価する必要がある。MISOのSACは、こうした供給力価値を季節別に評価する1つの参考事例となる。
一方で、季節別評価が日本での導入に資するかについては丁寧な検証が必要である。需給ひっ迫リスクの可視化と供給力価値の精緻化に資する一方、制度運営の複雑化、価格変動、投資予見性の低下といった副作用も伴う。したがって、日本で季節別評価の導入を検討する場合には、まず冬季や端境期を含む需給リスクをどの程度定量化できるかを確認した上で、シミュレーションや感度分析を通じて、価格変動や投資予見性、運営コストへの影響を多面的に見極めることが重要である。その上で、容量市場の価格形成や供給力評価にどの範囲まで反映させることが妥当かを判断する必要がある。
特に、再エネ、蓄電池、デマンドレスポンスの供給力の適切な評価は重要な論点となる。太陽光や風力は、設備容量と需給ひっ迫時の実効的な供給力が必ずしも一致しない。蓄電池やデマンドレスポンスについても、契約容量だけでなく、継続時間、応動確実性、需給ひっ迫時の可用性を評価する必要がある。MISOのSACは、こうした供給力価値を季節別に評価する1つの参考事例となる。
一方で、季節別評価が日本での導入に資するかについては丁寧な検証が必要である。需給ひっ迫リスクの可視化と供給力価値の精緻化に資する一方、制度運営の複雑化、価格変動、投資予見性の低下といった副作用も伴う。したがって、日本で季節別評価の導入を検討する場合には、まず冬季や端境期を含む需給リスクをどの程度定量化できるかを確認した上で、シミュレーションや感度分析を通じて、価格変動や投資予見性、運営コストへの影響を多面的に見極めることが重要である。その上で、容量市場の価格形成や供給力評価にどの範囲まで反映させることが妥当かを判断する必要がある。
※1:電力広域的運営推進機関「容量市場 2025年度包括的検証 検証報告書」
https://www.occto.or.jp/assets/
※2:各エリアにおける年間最大3日平均電力を全国で合計した需要水準を指す。容量市場では、将来の供給力を確保するための目標調達量を算定する際の指標として用いられる。
※3:電力広域的運営推進機関「2026年度供給計画の取りまとめ」
https://www.occto.or.jp/assets/
※4:実際に供給力が必要となる年度の直前に容量オークションを実施する方式を指す。MISOのPRAはこの方式であり、実需給4年前にオークションを行う日本の容量市場とは調達時期が異なる。
※5:MISO, “MOTION FOR LEAVE TO ANSWER AND ANSWER OF THE MIDCONTINENT INDEPENDENT SYSTEM OPERATOR, INC.”
https://cdn.misoenergy.org/
※6:需給ひっ迫時に追加的な供給力確保を求める緊急運用イベント
※7:MISO, "Aligning Resource Availability and Need: Changing Reliability Requirements for an Evolving Fleet"
https://cdn.misoenergy.org/(閲覧日:2026年5月11日)
※8:FERC, “The February 2021 Cold Weather Outages in Texas and the South Central United States”
https://www.ferc.gov/
※9:ある電源などが、需給ひっ迫時にどの程度頼れる供給力として期待できるかを示す指標である。特に太陽光や風力のように出力が変動する電源について、設備容量ではなく、実際の安定供給への貢献度を評価する際に用いられる。
※10:MISO, “Planning Resource Auction Results for Planning Year 2025-26”
https://cdn.misoenergy.org/
※11:FERC, “Commissioner Clements’ concurrence in E-2 - Midcontinent Independent System Operator, Inc.”
https://www.ferc.gov/