シリーズ第1回コラムでは、原子力発電の新増設に向けて論点となる問いを5つ立てた。本コラムでは第1回コラムの問2「新たな原子炉の建設は、技術的・体制的に可能なのか?」に対する1つの方向性として、原子炉の新規建設に向けた原子力サプライチェーン(SC)の現状と課題、今後求められる対応について考察する。建設空白期間が長期化する中、原子炉建設を支える原子力SCをいかに維持・継承するかが重要である。
原子炉新設のカギを握る原子力サプライチェーン
原子炉の新増設実現への期待と課題(3)
タグから探す
2026年09月07日
建設空白期間がもたらすSCリスク
日本では、2009年の北海道電力泊発電所3号機の運転開始以降、新たな商用炉の運転開始がない。仮に2030年代に次世代革新炉の建設が本格化するとしても、国内では約20年以上にわたり原子力発電所の新設経験の空白が生じることになる。この「建設空白」は、建設に必要な技術・人材などに関わる原子力SCリスクの上昇に直結する。
日本の原子力産業は、1970年代以降高い国産化率を実現し、設計・製造・建設・保守にまたがる技術基盤を国内に蓄積してきた。しかし、福島第一原子力発電所事故以降、再稼働の遅れと新設案件の不在が長期化したことで、将来の事業見通しを描きにくくなった企業の原子力事業からの撤退・廃業が発生、熟練人材の減少も進んでいる。
原子力発電所の建設には、主要設備、これらに使用される特殊材料、現地施工(溶接など)、検査、品質保証など、多層的なサプライチェーン(SC)が必要であり、各工程には原子力固有の規格・品質要求・トレーサビリティが求められる。SCリスクとは、単に部品が調達できないリスクではない。原子力品質を保証する企業群の製造設備、検査能力、現場経験、規制対応ノウハウが同時に劣化する複合的リスクである。こうしたリスクが新設時に顕在化すれば、建設費と工期の双方を押し上げるドライバーとなる。
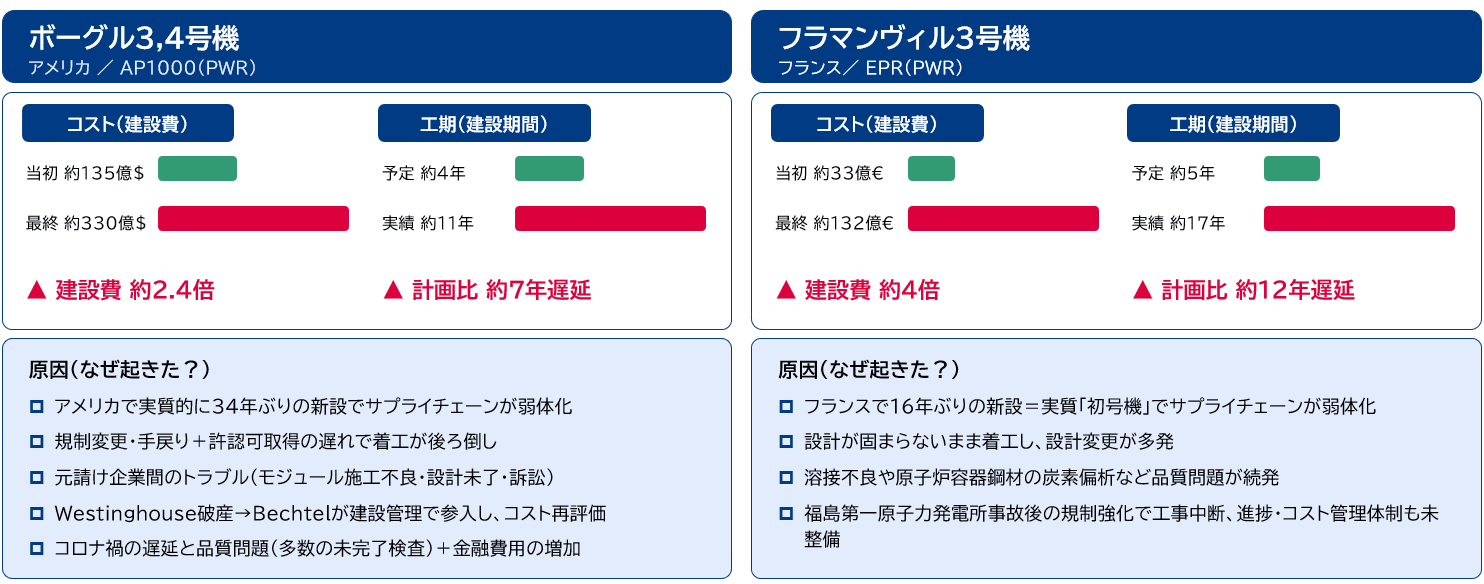
欧米における原子力発電所建設プロジェクトでは、仏フラマンヴィル3号機や米ボーグル3、4号機において、工期・コストの大幅なオーバーランが発生した。これらは複数の要因が重なったことによるものであるが、その一因として、長期にわたり建設空白後のSCや建設経験の再構築に対する苦慮があったとされている。日本が今後、新増設に取り組むに当たっては、建設前からSCを維持・再構築する政策的・産業的対応が不可欠である(図表1)。
日本の原子力産業は、1970年代以降高い国産化率を実現し、設計・製造・建設・保守にまたがる技術基盤を国内に蓄積してきた。しかし、福島第一原子力発電所事故以降、再稼働の遅れと新設案件の不在が長期化したことで、将来の事業見通しを描きにくくなった企業の原子力事業からの撤退・廃業が発生、熟練人材の減少も進んでいる。
原子力発電所の建設には、主要設備、これらに使用される特殊材料、現地施工(溶接など)、検査、品質保証など、多層的なサプライチェーン(SC)が必要であり、各工程には原子力固有の規格・品質要求・トレーサビリティが求められる。SCリスクとは、単に部品が調達できないリスクではない。原子力品質を保証する企業群の製造設備、検査能力、現場経験、規制対応ノウハウが同時に劣化する複合的リスクである。こうしたリスクが新設時に顕在化すれば、建設費と工期の双方を押し上げるドライバーとなる。
欧米における原子力発電所建設プロジェクトでは、仏フラマンヴィル3号機や米ボーグル3、4号機において、工期・コストの大幅なオーバーランが発生した。これらは複数の要因が重なったことによるものであるが、その一因として、長期にわたり建設空白後のSCや建設経験の再構築に対する苦慮があったとされている。日本が今後、新増設に取り組むに当たっては、建設前からSCを維持・再構築する政策的・産業的対応が不可欠である(図表1)。
図表1 海外建設プロジェクトにおける工期・コストオーバーランの概要
三菱総合研究所作成
実需が支える人材・技能継承
原子力発電所の建設では、一般建設市場から人員を集めれば足りるという単純な構図にはならない。大型機器の製造、厚板溶接、現地据付、配管施工、各種検査、施工管理、品質保証、文書管理などは、いずれも原子力特有の安全文化と品質管理体系の下で実施される。例えば、溶接一つをとっても、作業者の資格、溶接条件、材料証明、検査記録、是正措置まで一貫した管理が求められる。
このような能力は、座学やマニュアルだけでは十分に継承されない。実際の建設プロジェクトなどの「実需」を通じて、設計変更、現場干渉、検査不適合、工程調整、規制対応といった具体的な課題に直面し、それを解決する過程で組織知として蓄積される。したがって、建設空白期間が長くなるほど、個々の熟練技能者の退職だけでなく、若手が現場で経験を積む機会そのものが失われる。特に、建設・製造などの「ものづくり」領域では、震災以降の需要剥落により、職人技の継承や人材育成機会の喪失が懸念されている。
一方で、日本には依然として強みも残る。これまでBWR(Boiling Water Reactor:沸騰水型原子炉)・PWR(Pressurized Water Reactor:加圧水型原子炉)の建設・保守を担ってきたプラントメーカー、ゼネコン、エンジニアリング会社などは、既設炉の再稼働対応、安全対策工事、廃炉作業等を通じて、一定の技術・品質管理能力を維持している。加えて、海外にも「実需」が存在する。例えば、IHIは米ボーグル3、4号機建設プロジェクトにおいて、格納容器を製造・出荷した実績を有しており、日立GEベルノバ・ニュークリアエナジーはカナダ・ダーリントンの小型モジュール炉(BWRX-300)建設プロジェクト向けに主要機器を製造・供給する計画を有している。
このような能力は、座学やマニュアルだけでは十分に継承されない。実際の建設プロジェクトなどの「実需」を通じて、設計変更、現場干渉、検査不適合、工程調整、規制対応といった具体的な課題に直面し、それを解決する過程で組織知として蓄積される。したがって、建設空白期間が長くなるほど、個々の熟練技能者の退職だけでなく、若手が現場で経験を積む機会そのものが失われる。特に、建設・製造などの「ものづくり」領域では、震災以降の需要剥落により、職人技の継承や人材育成機会の喪失が懸念されている。
一方で、日本には依然として強みも残る。これまでBWR(Boiling Water Reactor:沸騰水型原子炉)・PWR(Pressurized Water Reactor:加圧水型原子炉)の建設・保守を担ってきたプラントメーカー、ゼネコン、エンジニアリング会社などは、既設炉の再稼働対応、安全対策工事、廃炉作業等を通じて、一定の技術・品質管理能力を維持している。加えて、海外にも「実需」が存在する。例えば、IHIは米ボーグル3、4号機建設プロジェクトにおいて、格納容器を製造・出荷した実績を有しており、日立GEベルノバ・ニュークリアエナジーはカナダ・ダーリントンの小型モジュール炉(BWRX-300)建設プロジェクト向けに主要機器を製造・供給する計画を有している。
新規建設を見据えたSCリスクの低減に向けて
SCリスクを低減する第一歩は、政府が中長期の建設見通しを明確に示し、民間企業が投資・採用・設備維持を判断できる予見性を高めることである。政府は2026年7月、「今後の原子力政策の方向性と行動指針」において「2040年代までに約220万kW~550万kW(約2基~5基)」の原子力発電所の建て替えが必要であるという分析結果を示した。また、原子力サプライチェーンプラットフォーム(NSCP)や関連支援事業を通じ、人材育成、供給途絶対策、事業承継、海外プロジェクト参画支援も進めている。こうした政策方針・施策は民間の予見性向上をもたらし、個社では負担しきれない先行投資のリスクを緩和する点で重要である。
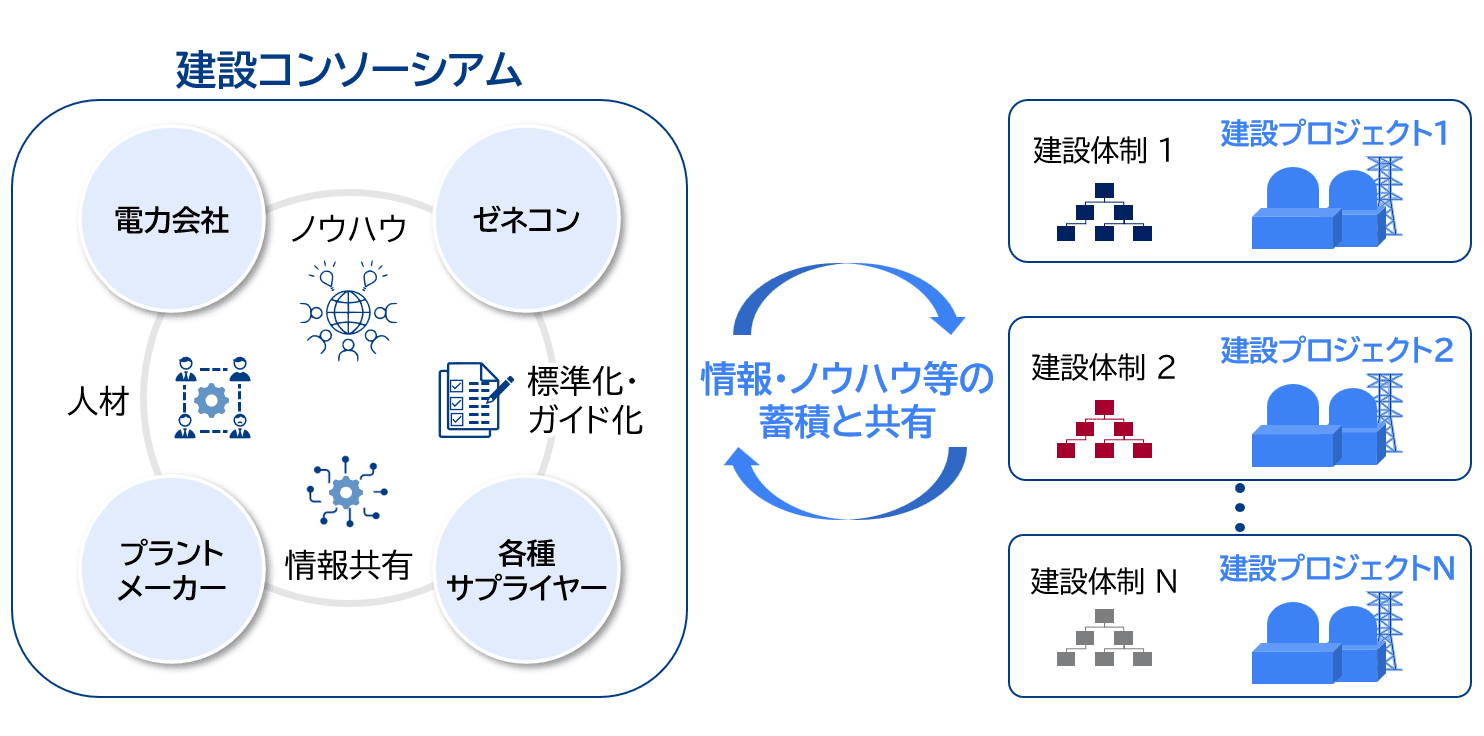
もっとも、予見性の向上だけでSCリスクを解消できるわけではない。政策支援を実際の建設プロジェクトの遂行能力へとつなげるには、産業側の実装体制もあわせて整える必要があるだろう。例えば、電力会社、プラントメーカー、ゼネコン、主要サプライヤー等が参加し、複数基建設を見据え人材育成・確保、設計・施工・工程管理ノウハウの蓄積・継承、品質保証体制の維持・確保、調達情報の共有等に取り組む建設コンソーシアム※1を組成することが一案である。こうした連携体制に基づき、各種建設に関わる情報やノウハウ等を蓄積・共有していくことで、後続案件への学習効果が期待でき、工期・コストの遅延・増加抑制につながり得る(図表2)。
もっとも、予見性の向上だけでSCリスクを解消できるわけではない。政策支援を実際の建設プロジェクトの遂行能力へとつなげるには、産業側の実装体制もあわせて整える必要があるだろう。例えば、電力会社、プラントメーカー、ゼネコン、主要サプライヤー等が参加し、複数基建設を見据え人材育成・確保、設計・施工・工程管理ノウハウの蓄積・継承、品質保証体制の維持・確保、調達情報の共有等に取り組む建設コンソーシアム※1を組成することが一案である。こうした連携体制に基づき、各種建設に関わる情報やノウハウ等を蓄積・共有していくことで、後続案件への学習効果が期待でき、工期・コストの遅延・増加抑制につながり得る(図表2)。
図表2 建設コンソーシアムのイメージ
三菱総合研究所作成
さらに、SCを維持していくためには、実際の案件を通じて経験を蓄積する「実需」も欠かせない。国内新設までの空白期間には、既設炉再稼働、安全対策工事、廃炉作業に加え、海外の建設プロジェクト等の「実需」を最大限活用することも重要だろう。日本のSC企業が主要機器・部材・サービスのサプライヤーとして海外案件に参画※2しつつ、海外のSC企業や建設プロジェクトに日本の技術者等を派遣し、実務経験を積む。こうした案件参画と技術・人材交流は、国内新設までの空白期間における技能維持・人材育成の機会となり、SCの維持・伝承をもたらす。
原子力SCの維持・伝承は、原子炉の国内新設の工期・コストのオーバーランリスクを低減し、スムーズな新設を実現する上で重要な意味を持つ。その効果は、品質不適合の低減、設計変更や規制対応への迅速な対応、施工・工程管理ノウハウの継承、人材不足による工程遅延の回避などに表れる。弱体化が忍び寄るSCの維持・伝承は待ったなしである。
原子力SCの維持・伝承は、原子炉の国内新設の工期・コストのオーバーランリスクを低減し、スムーズな新設を実現する上で重要な意味を持つ。その効果は、品質不適合の低減、設計変更や規制対応への迅速な対応、施工・工程管理ノウハウの継承、人材不足による工程遅延の回避などに表れる。弱体化が忍び寄るSCの維持・伝承は待ったなしである。
※1:建設コンソーシアムとは、原子力建設に必要な技術・技能・品質保証能力の維持・継承を目的とした協力枠組みを想定している。受注調整や価格協定等を行うものではなく、各企業の競争関係を前提とした上での技術的連携である。
※2:現地での土木建築作業が発生するゼネコン業務など、海外案件による経験蓄積が困難なサプライチェーンも存在することに留意が必要である。