カーボンクレジットの活用は、京都議定書後に一時低迷したものの、国際航空での調達側ルール制定や「グリーンウォッシュ」への対応などを経て、国際的な共通認識が形成されつつある。日本発の取り組みのJCMはこれとは異なる独自の路線で発展したが、最近は調和を図る動きも見られる。パリ協定第6条は、運用次第では非常に厳格なものとなる可能性がある。カーボンニュートラルに必要な手段として、その発展には柔軟な姿勢が求められる。今後のルールづくりに求められる視点に加え、カーボンクレジット市場の活用に向けて企業が留意すべき点を提示する。
カーボンクレジットはどこに向かうのか
市場の信頼を支える十全性(Integrity)の追求
タグから探す
2026年09月25日

カーボンクレジットの世界的潮流と近年の動向
国や企業の温室効果ガス排出をオフセット(相殺)する「カーボンクレジット」は、京都議定書に基づく「クリーン開発メカニズム(CDM)」により一般化したが、京都議定書の実態的な終了とともに、義務的な制度から企業などが自主的に行うボランタリープログラムに主体が移行した。しかし自主的であるが故に自由度が高くなった結果、カーボンクレジットの過剰発行などを指摘する「グリーンウォッシュ」批判に見られるような、いわゆる十全性(Integrity)に対する疑義も呈された。
この状況下、国際航空部門の排出削減対策を規定したCORSIAは対策選択肢の1つにカーボンクレジットも含め、2019年に公表された「排出ユニット基準(EUC)」※1は、これまでの知見を集約し、カーボンクレジットプログラムおよびクレジットが具備すべき要件を定めた。続いてボランタリークレジットの健全な市場拡大を推進するイニシアチブであるICVCMが2023年に定めた「コアカーボン原則(CCP)」※2も、EUCでの検討を受け継いだものとなった。これらがカーボンクレジットに関する1つの共通認識を形成しつつある(以下、国際的スタンダードと呼称する)。
これに対して日本が主導する「二国間クレジット制度(Joint Crediting Mechanism:JCM)」は、上記とは異なった形で発達した。JCMには、他の多くのクレジットプログラムに共通する「ベースラインシナリオの推計」「追加性の立証」「クレジット期間の更新」「非永続性(再排出リスク)への対応」などに関するルールがプログラム全体で統一した形では明文化されておらず、個別国あるいは対象プロジェクトごとに設定されている。また、クレジットの移転や使用(償却)を追尾し、二重計上が行われないような機能を具備した登録簿システムについても、対象国間で進捗の度合いが異なる。
このような制度的な相違の要因としては、JCMがパリ協定に先立つ京都議定書の時代に端を発し、パリ協定第6条2項に定める協力的アプローチ(後述)を先取りした形で制度設計が開始されたこと、2026年8月時点で32カ国に達したパートナー国と個別の検討をしており、かつ日本の温暖化対策とも連動しているためルールの統一的な変更が困難なことが挙げられよう。過去に日本とモンゴルの2カ国間のJCMについて、CORSIA適格プログラムとなるための申請が行われたが、現時点では適格とはされていない※3。
この状況下、国際航空部門の排出削減対策を規定したCORSIAは対策選択肢の1つにカーボンクレジットも含め、2019年に公表された「排出ユニット基準(EUC)」※1は、これまでの知見を集約し、カーボンクレジットプログラムおよびクレジットが具備すべき要件を定めた。続いてボランタリークレジットの健全な市場拡大を推進するイニシアチブであるICVCMが2023年に定めた「コアカーボン原則(CCP)」※2も、EUCでの検討を受け継いだものとなった。これらがカーボンクレジットに関する1つの共通認識を形成しつつある(以下、国際的スタンダードと呼称する)。
これに対して日本が主導する「二国間クレジット制度(Joint Crediting Mechanism:JCM)」は、上記とは異なった形で発達した。JCMには、他の多くのクレジットプログラムに共通する「ベースラインシナリオの推計」「追加性の立証」「クレジット期間の更新」「非永続性(再排出リスク)への対応」などに関するルールがプログラム全体で統一した形では明文化されておらず、個別国あるいは対象プロジェクトごとに設定されている。また、クレジットの移転や使用(償却)を追尾し、二重計上が行われないような機能を具備した登録簿システムについても、対象国間で進捗の度合いが異なる。
このような制度的な相違の要因としては、JCMがパリ協定に先立つ京都議定書の時代に端を発し、パリ協定第6条2項に定める協力的アプローチ(後述)を先取りした形で制度設計が開始されたこと、2026年8月時点で32カ国に達したパートナー国と個別の検討をしており、かつ日本の温暖化対策とも連動しているためルールの統一的な変更が困難なことが挙げられよう。過去に日本とモンゴルの2カ国間のJCMについて、CORSIA適格プログラムとなるための申請が行われたが、現時点では適格とはされていない※3。
パリ協定第6条がもたらすカーボンクレジットへの影響
こうしたカーボンクレジットの現状に一石を投じつつあるのが、運用段階に入ったパリ協定第6条に関連する動向である。第6条は、主としてカーボンクレジットの国際移転に関するルールについて規定した第6条2項(協力的アプローチ)と、カーボンクレジットプログラムの1つである第6条4項(通称PACM)に大別される。
第6条2項はJCMやCDMのような特定のカーボンクレジットプログラムではなく、カーボンクレジットの国際移転に関して各国が行うべき手続き規定というべきものである。第6条2項に関連して注目されている事項として、パリ協定に基づく国家間の移転の状況について各国から提出されたレポートに対し、気候変動枠組条約(UNFCCC)事務局が評価を行うことが挙げられる(技術専門家レビュー:TER)。TERはクレジットの国際移転※4について、情報の正確性や透明性といった観点から評価するものである。評価結果に対する罰則や改善義務はないが、「重大な不整合」が指摘され、それが継続する場合には評価担当者の要請によりパリ協定第15条(遵守制度)に基づく検討対象となる可能性がある。2024~2025年にかけていくつかの国が提出したレポートには、移転するカーボンクレジットの説明に関して不整合や情報の不足が指摘されたものも多く、中にはJCMに関連するものも存在する。例えばJCMの下でITMOsを発行したパラオが提出したレポートに対しては、同国が排出量の最新の算定および報告を行っていないことや、排出削減量の算定方法に関する情報の不足が指摘されている。日本のレポート提出は2024年および2025年に行われたが、それに対するTERの評価結果は2026年8月時点で公表されておらず、待たれるところである。
一方、第6条4項(PACM)は京都議定書に基づくCDMの後継版である。2022年の監督委員会および2024年の「方法論専門家パネル」※5の設立をきっかけに、制度整備が進められている。PACMは、CDM以降の検討を踏まえた国際的スタンダードの特徴をおおむね受け継いでいるが、ベースライン排出量の下方修正や、カーボンロックインリスク※6の防止といった新しい要素を盛り込んでいる。PACMはまた、これまでのカーボンクレジット算定手法と比べてクレジットの過大推計を行わないことをより重視した厳格な手法を導入しつつあることが特徴である。
第6条2項はJCMやCDMのような特定のカーボンクレジットプログラムではなく、カーボンクレジットの国際移転に関して各国が行うべき手続き規定というべきものである。第6条2項に関連して注目されている事項として、パリ協定に基づく国家間の移転の状況について各国から提出されたレポートに対し、気候変動枠組条約(UNFCCC)事務局が評価を行うことが挙げられる(技術専門家レビュー:TER)。TERはクレジットの国際移転※4について、情報の正確性や透明性といった観点から評価するものである。評価結果に対する罰則や改善義務はないが、「重大な不整合」が指摘され、それが継続する場合には評価担当者の要請によりパリ協定第15条(遵守制度)に基づく検討対象となる可能性がある。2024~2025年にかけていくつかの国が提出したレポートには、移転するカーボンクレジットの説明に関して不整合や情報の不足が指摘されたものも多く、中にはJCMに関連するものも存在する。例えばJCMの下でITMOsを発行したパラオが提出したレポートに対しては、同国が排出量の最新の算定および報告を行っていないことや、排出削減量の算定方法に関する情報の不足が指摘されている。日本のレポート提出は2024年および2025年に行われたが、それに対するTERの評価結果は2026年8月時点で公表されておらず、待たれるところである。
一方、第6条4項(PACM)は京都議定書に基づくCDMの後継版である。2022年の監督委員会および2024年の「方法論専門家パネル」※5の設立をきっかけに、制度整備が進められている。PACMは、CDM以降の検討を踏まえた国際的スタンダードの特徴をおおむね受け継いでいるが、ベースライン排出量の下方修正や、カーボンロックインリスク※6の防止といった新しい要素を盛り込んでいる。PACMはまた、これまでのカーボンクレジット算定手法と比べてクレジットの過大推計を行わないことをより重視した厳格な手法を導入しつつあることが特徴である。
PACMへの収斂の可能性と課題
ここまで見てきたPACMのルール整備は、他のカーボンクレジットプログラムにも影響を及ぼしている。例えば、主要なボランタリークレジットプログラムであるGold Standardはプログラムのルールや算定手法のPACMとの整合を進めており、タイ独自のプログラムであるPremium T-VERも2026年内の整合を発表した。また、EUCの策定によりカーボンクレジットのあり方に大きな影響を与えたCORSIAでも、PACMとの整合を検討している模様である。さらに、長年カーボンクレジットに対して懐疑的であったEUは、2040年目標達成に一定程度のクレジットの利用を認める決定を行った。その対象としては、パリ協定第6条に基づく高品質なクレジットが想定されている。
このように、いくつかの国際的なカーボンクレジットの利用枠組みが、その品質の指標としてPACMを位置づける動きも見られる。以上のようなJCM、国際的スタンダード、PACMの関係性は下記の図表1のように示されよう。
このように、いくつかの国際的なカーボンクレジットの利用枠組みが、その品質の指標としてPACMを位置づける動きも見られる。以上のようなJCM、国際的スタンダード、PACMの関係性は下記の図表1のように示されよう。
図表1 JCM、国際的スタンダード、PACMの関係性
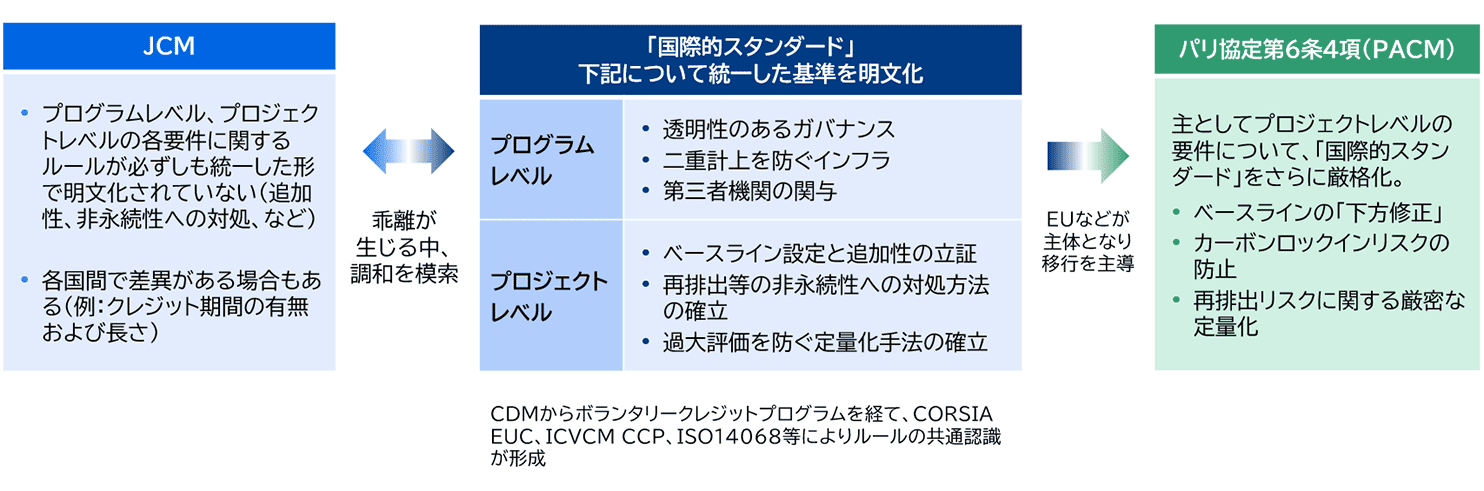
三菱総合研究所作成
今後想定される可能性として、上述のパリ協定第6条2項に基づく国際的なクレジット移転に関するTERの評価が、PACMのルールとの整合性を重視するようになることが挙げられる。このようなPACMへの収斂が見られた場合、JCMのように独自に発展した制度に対する評価が厳しくなる可能性がある。前述の通り、PACMは国際的スタンダードの延長線上に乗る設計となっているものの、プロジェクトの登録やPACM独自の算定方法によるクレジットの発行はまだ行われておらず、実装はこれからという段階である。そのため、例えば「カーボンロックインリスクの削減」のような新しい概念の適用に関しては未知数である。したがって、カーボンクレジットに関するルールを現段階でPACMに整合させることは、算定方法論の運用やクレジットの発行の不確実性という運用上のリスクを抱える可能性がある。
このようなカーボンクレジットのあり方に関する認識の乖離は、日本国内の制度設計にも影響を及ぼす。2026年から本格始動した日本の排出量取引制度「GX-ETS」では、排出枠を超過した排出量をオフセットするためのカーボンクレジットが、JCMとJ-クレジット制度に限定されている。これにより、JCMはGX-ETSという市場をJ-クレジット制度とともに独占することになる一方、CORSIAのような国際的な市場ではこれらのプログラムはいずれも適格と認定されていないため、現状では参入できない。ここで同じプロジェクトを複数の制度に同時に登録することは一般的に認められていないため、事業者は自らのプロジェクトをどの制度に基づき登録すべきかについて選択を迫られることになる。このような状況は事業者にとっても、また温室効果ガス排出を削減するプロジェクトの推進という観点からも、望ましいことではない。
このようなカーボンクレジットのあり方に関する認識の乖離は、日本国内の制度設計にも影響を及ぼす。2026年から本格始動した日本の排出量取引制度「GX-ETS」では、排出枠を超過した排出量をオフセットするためのカーボンクレジットが、JCMとJ-クレジット制度に限定されている。これにより、JCMはGX-ETSという市場をJ-クレジット制度とともに独占することになる一方、CORSIAのような国際的な市場ではこれらのプログラムはいずれも適格と認定されていないため、現状では参入できない。ここで同じプロジェクトを複数の制度に同時に登録することは一般的に認められていないため、事業者は自らのプロジェクトをどの制度に基づき登録すべきかについて選択を迫られることになる。このような状況は事業者にとっても、また温室効果ガス排出を削減するプロジェクトの推進という観点からも、望ましいことではない。
十全性を確保した認識共有へ向けて
このような状況下で、国際的スタンダードとJCMの収斂を図る動きも見られる。2026年9月現在、JCMは多くのパートナー国との協定に、パリ協定に整合したクレジット期間の設定・更新に関する規定を盛り込むとともに、登録簿システムの構築を進めている。また、日本とタイとの間のJCMは2024年9月以降、上述のPremium T-VERのルールのもとで実施されることとなった。これにより、追加性の立証など従来JCMにはなかった概念が導入されており、結果としてJCMを国際的スタンダードに近づける効果をもたらしているともいえる。なお、異なる複数のプログラムを巡る連携の例としては、インドネシアの国内クレジット制度とVerraやGold Standardなどの大手ボランタリークレジットプログラムとの相互認証や、シンガポール政府が炭素税のオフセットとして活用を認めるクレジットで適用される方法論に関するVerraやGold Standardとの協力関係などの確立が挙げられる。このような取り組みは、カーボンクレジットに関するスタンダードの緩やかな収斂を促す。カーボンクレジット創出に関わる事業者や調達者にとっても、一定の共通した品質基準のもと、事業、調達の判断に安心感をもたらすものとなろう。
前述のように、EUは2040年目標達成の手段として、「高品質な」パリ協定第6条クレジットの利用を認めた※7。また民間イニシアチブのSBTiは、「高い十全性の」カーボンクレジットの利用を盛り込んだ改訂企業ネットゼロ基準を発表した※8。カーボンクレジットの十全性に関する定義は現状では未確定であるが、「国際的スタンダード」を軸としつつ、PACMやJCMのような多様な考え方をどのように許容するかが課題となろう。
JCMはこれまで二国間の合意のもと、一定の柔軟性を許容しつつ取引を行うことを目的に、世界に先駆けて取り組まれてきたカーボンクレジット制度であり、JCMをもとに、カーボンクレジット取引についての知見や経験を築いてきたパートナー国も多い。JCMに対しては、国際的な議論の動向を注視し、状況に適した形でパートナー国との調整・連携を図ることを求めたい。また、段階的に収斂する柔軟な基準設定はカーボンクレジットを創出する事業者や、それを用いる企業、政府からの信頼の醸成につながる。以上の観点から、パリ協定を運用するUNFCCCに対しては、カーボンクレジットのあり方の多様性を一定程度許容することを求めたい。そのうえで、PACMに過度に偏重しない形で十全性に関する共通認識の醸成を促すような、柔軟な移転ルールの設計が望まれる。
前述のように、EUは2040年目標達成の手段として、「高品質な」パリ協定第6条クレジットの利用を認めた※7。また民間イニシアチブのSBTiは、「高い十全性の」カーボンクレジットの利用を盛り込んだ改訂企業ネットゼロ基準を発表した※8。カーボンクレジットの十全性に関する定義は現状では未確定であるが、「国際的スタンダード」を軸としつつ、PACMやJCMのような多様な考え方をどのように許容するかが課題となろう。
JCMはこれまで二国間の合意のもと、一定の柔軟性を許容しつつ取引を行うことを目的に、世界に先駆けて取り組まれてきたカーボンクレジット制度であり、JCMをもとに、カーボンクレジット取引についての知見や経験を築いてきたパートナー国も多い。JCMに対しては、国際的な議論の動向を注視し、状況に適した形でパートナー国との調整・連携を図ることを求めたい。また、段階的に収斂する柔軟な基準設定はカーボンクレジットを創出する事業者や、それを用いる企業、政府からの信頼の醸成につながる。以上の観点から、パリ協定を運用するUNFCCCに対しては、カーボンクレジットのあり方の多様性を一定程度許容することを求めたい。そのうえで、PACMに過度に偏重しない形で十全性に関する共通認識の醸成を促すような、柔軟な移転ルールの設計が望まれる。
カーボンクレジット市場の活用に向けた企業への指針
これまで説明したような背景により、カーボンクレジットは現在、民間企業にとって扱いづらいものとなっている。企業がカーボンクレジットを自主的な目標達成のために用いる場合、グリーンウォッシュのようなレピュテーションリスクに注意を払うことが必要となるほか、調達先、クレジットを発行するプログラムおよびプロジェクトの種類について、過去の経緯や今後想定される状況なども含め慎重な分析が求められる。これに対して、排出量取引制度のような法令順守の目的でカーボンクレジットを用いる場合は、レピュテーションリスクへの懸念は比較的軽微といえる。しかし上述のように、対象とする制度により、適格となるカーボンクレジットが異なるという問題に直面する。
以上のような不確実性は存在するものの、将来的な排出削減に向けカーボンプライシングが上昇し、排出量取引制度に基づく目標が厳しくなる道筋がある以上、民間企業、特に移行リスクと機会が大きい企業にとって、カーボンクレジットの積極的な活用は今後ますます求められると考えるのが自然であろう。企業に求められるカーボンクレジットは時間軸とともに変化する。またカーボンクレジットの創出については今後ビジネスチャンスとなりうるが、望ましいプロジェクトの種類や対象国、およびプログラムは制度のあり方に大きく依存する。今後カーボンクレジットの創出や調達に係る企業は、以上のような国内外の動向を注視の上で自らの事業戦略を絶えず検討・確認し、活用策を定めていくことが求められる。
以上のような不確実性は存在するものの、将来的な排出削減に向けカーボンプライシングが上昇し、排出量取引制度に基づく目標が厳しくなる道筋がある以上、民間企業、特に移行リスクと機会が大きい企業にとって、カーボンクレジットの積極的な活用は今後ますます求められると考えるのが自然であろう。企業に求められるカーボンクレジットは時間軸とともに変化する。またカーボンクレジットの創出については今後ビジネスチャンスとなりうるが、望ましいプロジェクトの種類や対象国、およびプログラムは制度のあり方に大きく依存する。今後カーボンクレジットの創出や調達に係る企業は、以上のような国内外の動向を注視の上で自らの事業戦略を絶えず検討・確認し、活用策を定めていくことが求められる。
※1:ICAO, “CORSIA Emissions Unit Eligibility Criteria”
https://www.icao.int/
※2:ICVCM,“Core Carbon Principles”(2024年改訂)
https://icvcm.org/core-carbon-principles/(閲覧日:2026年9月24日)
※3:国内制度であるJ-クレジット制度もほぼ同時期に申請を行ったが、適格とはなっていない。
※4:国際的に移転されるクレジットはITMOsと呼ばれる。
※5:筆者(山口)は2024年からメンバーとなっている。
※6:「カーボンロックイン」とは、従来と比べると排出削減に貢献する技術であっても、その導入によりさらに低排出の技術の導入を阻害するような場合を指す。例として、高効率火力発電技術の導入により再エネ電源の導入が遅れることが挙げられる。
※7:改正欧州気候法(規則2026/667)
※8:SBTi, 2026, “Corporate Net-Zero Standard Version 2.0”