






ワット・ビット連携の実現には、電力インフラ、情報通信インフラ双方の視点からの検討が必要となる。情報通信インフラ、すなわちビット側の視点では、爆発的な増加が予想される「生成AIの計算需要」を支えるデータセンター(DC)の立地の最適化を図ることが、連携のポイントとなる。第2回となる本コラムでは、「ビット=情報通信インフラ」の側面にフォーカスし、現実的に取り得る4通りのDC立地シナリオを示す。今後、その中から最適なシナリオの選択が必要となるであろう。その際、電力・情報通信のインフラ最適化だけではなく、経済安全保障や産業競争力向上、地域経済振興などの観点も加えて評価することが重要である。
「ビット=情報通信」視点で考える最適なワット・ビット連携
第2回:生成AI時代に求められるデータセンターの分散立地
タグから探す
2025年03月24日

生成AIの普及で増加する電力消費
2022年にChatGPTが登場して以来、生成AIの開発と利用が急速に進展している。この影響で、国内外でデータセンター(DC)関連への投資が増加し、それに伴い電力需要も増加すると予想されている。国際エネルギー機関(IEA)は、世界のDCやAI、暗号資産のマイニングを含む電力消費が、2022年と比べて2026年には倍増する可能性があると予測している※1。当社では、日本のICTセクター(DCおよびネットワーク)の電力需要は、生成AIの利用形態や半導体技術の進展に応じて、2040年には2020年比で2~27倍の幅をもって増加する可能性があると予測している※2。
生成AIは、個人・産業・社会を劇的に変革する技術として期待されている。その変革を実現するためには、電力供給が制約となって生成AIを含むデジタル技術の活用を妨げないようにすることが重要である。本コラムではビット側(情報通信)の視点からワット・ビット連携の方向性を検討する。
生成AIは、個人・産業・社会を劇的に変革する技術として期待されている。その変革を実現するためには、電力供給が制約となって生成AIを含むデジタル技術の活用を妨げないようにすることが重要である。本コラムではビット側(情報通信)の視点からワット・ビット連携の方向性を検討する。
生成AIによる電力消費の中心は「学習」から「推論」へ
生成AIの電力消費は、大きく2つの側面に分けられる。1つは、生成AIの基盤モデルを構築する「学習」であり、もう1つは生成AIを実際に利用する際に生じる「推論」である。学習と推論では、データ処理の方法や電力需要の特性にそれぞれ違いがある(図表1)。
図表1 生成AIの学習と推論の違い

三菱総合研究所作成
生成AIの「学習」プロセスには膨大な計算処理が必要であり、大量の電力を消費する。例えば、OpenAIのGPT-3は学習時に1,287MWhの電力を消費したとされており、これは日本の約4,000世帯が1カ月間に消費する電力に相当※3する。最新モデルについての電力消費データは公表されていないが、モデルの高度化につれて消費電力は増加していると予想される。ただし、「学習」には大量の電力が必要だが、実施タイミングや場所を調整できるという利点がある。具体的には、DCの稼働率が低い時や電力供給に余裕がある時を選んで学習させることで、電力需給の調整役として活用することが可能である。また、必ずしも国内で学習を実施する必要性もないため、電力料金が安い国で行うことも考えられる。これらの特徴は、ファインチューニング(既存基盤モデルをベースに自社データなどを学習させカスタマイズすること)でも同様である。
一方で、「推論」に必要な計算量や電力消費量は、1回当たりで見れば少ないが、その総量は利用者数・デバイス数に依存する。そのため、学習と比較して、電力需要をコントロールするのが難しい。生成AIの活用時には1度学習したモデルをベースに膨大な回数の推論が実施されるため、総電力消費量は多くなる可能性が高い※4。最新のモデルでは、動画生成など電力消費量が多いマルチモーダル対応(テキストだけではなく、音声や画像、動画などさまざまなデータに対応)が進んでいるほか、推論を複数回実施して回答精度を高める技術(Chain of Thoughtなど)も登場している。これにより、さらに電力消費量は多くなる。
今後も基盤モデルの開発(学習やファインチューニングなど)は続くものの、電力消費の多くは生成AIの「推論」にシフトする可能性が高い※5。また、生成AIはロボットやドローンなどさまざまなデバイスに搭載され、活用機会もいっそう拡大していくと想定される。このような状況では、利用者数・デバイス数の増加に伴う推論時の計算量増加への対処や、低遅延性が求められる(=瞬時の計算処理が不可欠な)自動運転などのユースケースに対応するために、DCをどのように立地させていくかが重要な課題となる。
一方で、「推論」に必要な計算量や電力消費量は、1回当たりで見れば少ないが、その総量は利用者数・デバイス数に依存する。そのため、学習と比較して、電力需要をコントロールするのが難しい。生成AIの活用時には1度学習したモデルをベースに膨大な回数の推論が実施されるため、総電力消費量は多くなる可能性が高い※4。最新のモデルでは、動画生成など電力消費量が多いマルチモーダル対応(テキストだけではなく、音声や画像、動画などさまざまなデータに対応)が進んでいるほか、推論を複数回実施して回答精度を高める技術(Chain of Thoughtなど)も登場している。これにより、さらに電力消費量は多くなる。
今後も基盤モデルの開発(学習やファインチューニングなど)は続くものの、電力消費の多くは生成AIの「推論」にシフトする可能性が高い※5。また、生成AIはロボットやドローンなどさまざまなデバイスに搭載され、活用機会もいっそう拡大していくと想定される。このような状況では、利用者数・デバイス数の増加に伴う推論時の計算量増加への対処や、低遅延性が求められる(=瞬時の計算処理が不可欠な)自動運転などのユースケースに対応するために、DCをどのように立地させていくかが重要な課題となる。
生成AI時代のデータセンター立地シナリオとは
将来の推論需要の増加に対する、DC立地の選択肢としては、これまでの集中を維持するか分散を進めるかの2つが考えられる。
現在のDC立地は、東京・大阪近郊に集中させる「集中型」である(図表2)。大規模需要地に近いこと、ネットワーク接続で重要となるIX※6の拠点があること、非常時に人員が駆け付けやすいことなど、大規模なDCを集中的に管理・運用することが、経済合理性にかなうためである。
一方で、DCの分散化を検討する動きもある。地方創生の観点から政策として地方分散を促すだけではなく、大都市近郊のDC適地が少なくなりつつあること、脱炭素電源の活用や災害時などのレジリエンス確保などが、分散化を検討する契機となっている。
現在のDC立地は、東京・大阪近郊に集中させる「集中型」である(図表2)。大規模需要地に近いこと、ネットワーク接続で重要となるIX※6の拠点があること、非常時に人員が駆け付けやすいことなど、大規模なDCを集中的に管理・運用することが、経済合理性にかなうためである。
一方で、DCの分散化を検討する動きもある。地方創生の観点から政策として地方分散を促すだけではなく、大都市近郊のDC適地が少なくなりつつあること、脱炭素電源の活用や災害時などのレジリエンス確保などが、分散化を検討する契機となっている。
図表2 国内データセンターの立地状況
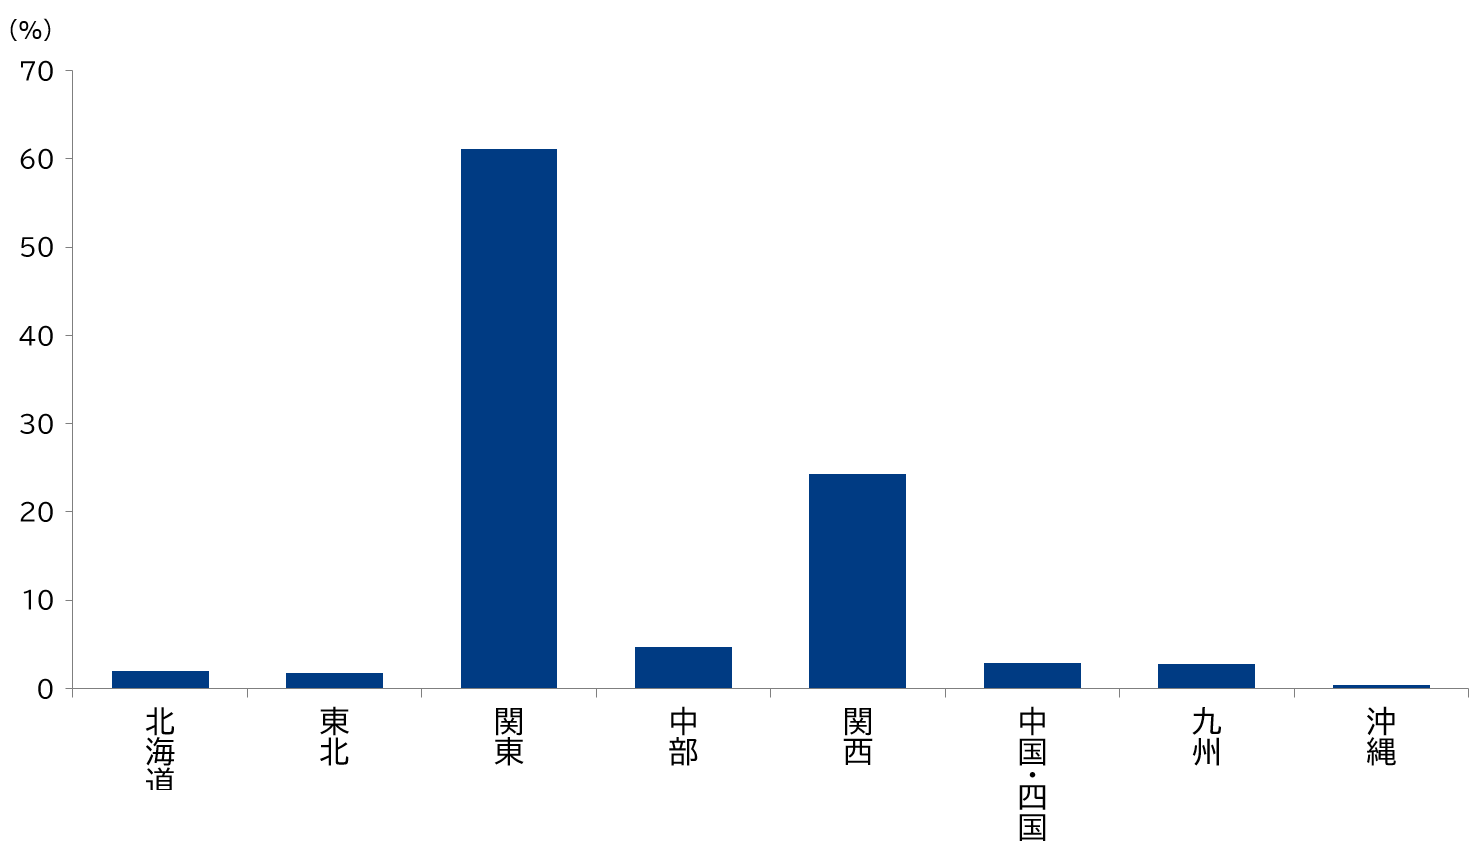
出所:内閣官房「GX実現に向けた専門家ワーキンググループ(第8回)資料3 データセンター等のデジタルインフラ整備の現状と課題について」を基に三菱総合研究所作成
https://www.cas.go.jp/jp/seisaku/gx_jikkou_kaigi/senmonka_wg/dai8/siryou3.pdf(閲覧日:2025年3月21日)
https://www.cas.go.jp/
第1回コラムでは、集中緩和、地域資源活用の2軸でデータセンター地域分散の方向性を示した。各地域拠点での一定規模の集積化を想定(本稿では地域内の複数のデータセンターを合計した受電容量が数十MW~数GWを想定)する場合、多極型地域分散を基軸に、サテライト型やエッジ型を部分的に組み合わせる形が現実解となるだろう。本コラムでは定量分析に向けて多極型を基軸に4つのシナリオを想定した(図表3)。
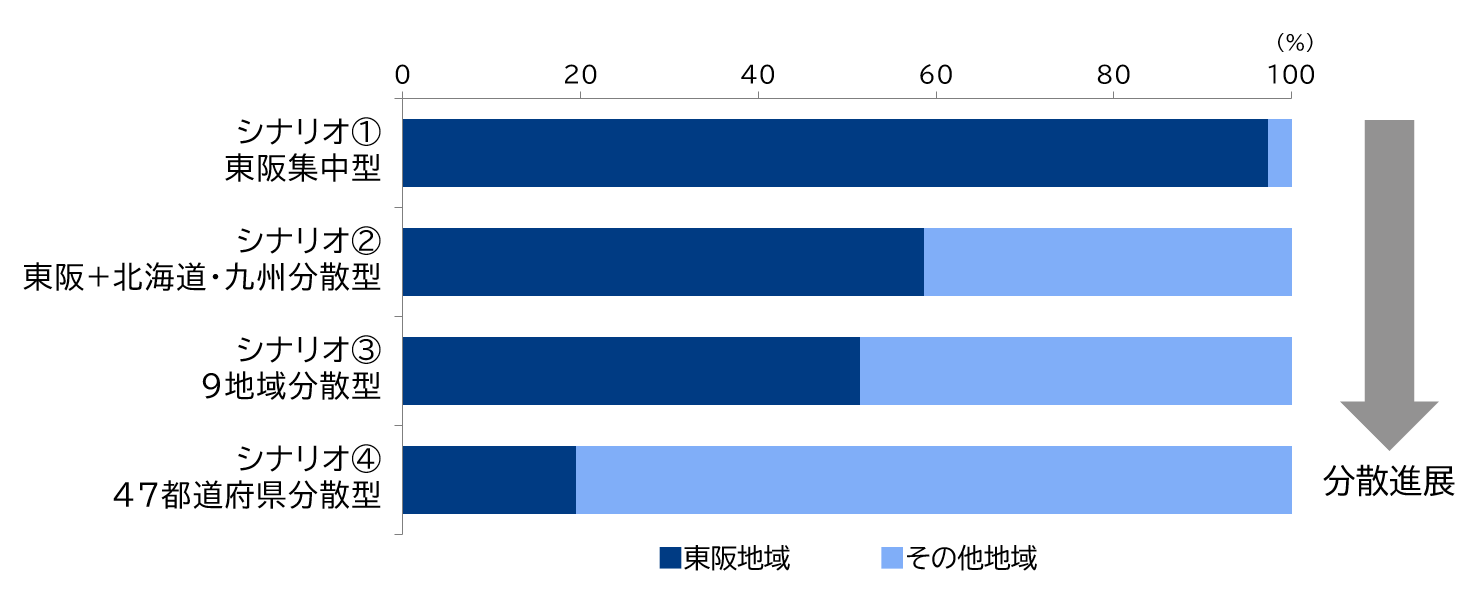
1つ目は、「シナリオ①:東阪集中型」である。このシナリオは現状の延長だが、東京・大阪近郊の適地が少なくなってきている状況を踏まえ、関東であれば、北関東の工業団地などに立地することを想定している。現在の東京・千葉・神奈川と比較すると、首都圏から距離が離れるため通信の遅延は生じるが、DCの適地不足の問題をある程度は解消できる。
残りの3つ、シナリオ②〜④は、地方への分散度合いが異なるシナリオである。「シナリオ②:東阪+北海道・九州分散型」は、政府の有識者会合※7などで検討されているもので、脱炭素電源のポテンシャルや通信ネットワークなどを考慮してDCの立地分散が進むシナリオである。「シナリオ③:9地域分散型」はさらに分散化を進め、9電力管内の主要都市にDCを立地させるもの、「シナリオ④:47都道府県型」はその名のとおり、47都道府県に立地させるものである。シナリオ②~④では、地域のデータ処理需要を地産地消で賄うとともに、東阪で集中処理していたデータの一部を地方に移管させることを想定している。
1つ目は、「シナリオ①:東阪集中型」である。このシナリオは現状の延長だが、東京・大阪近郊の適地が少なくなってきている状況を踏まえ、関東であれば、北関東の工業団地などに立地することを想定している。現在の東京・千葉・神奈川と比較すると、首都圏から距離が離れるため通信の遅延は生じるが、DCの適地不足の問題をある程度は解消できる。
残りの3つ、シナリオ②〜④は、地方への分散度合いが異なるシナリオである。「シナリオ②:東阪+北海道・九州分散型」は、政府の有識者会合※7などで検討されているもので、脱炭素電源のポテンシャルや通信ネットワークなどを考慮してDCの立地分散が進むシナリオである。「シナリオ③:9地域分散型」はさらに分散化を進め、9電力管内の主要都市にDCを立地させるもの、「シナリオ④:47都道府県型」はその名のとおり、47都道府県に立地させるものである。シナリオ②~④では、地域のデータ処理需要を地産地消で賄うとともに、東阪で集中処理していたデータの一部を地方に移管させることを想定している。
図表3 DC立地シナリオ

三菱総合研究所作成
シナリオ検討には産業競争力強化や地域振興の視点も不可欠
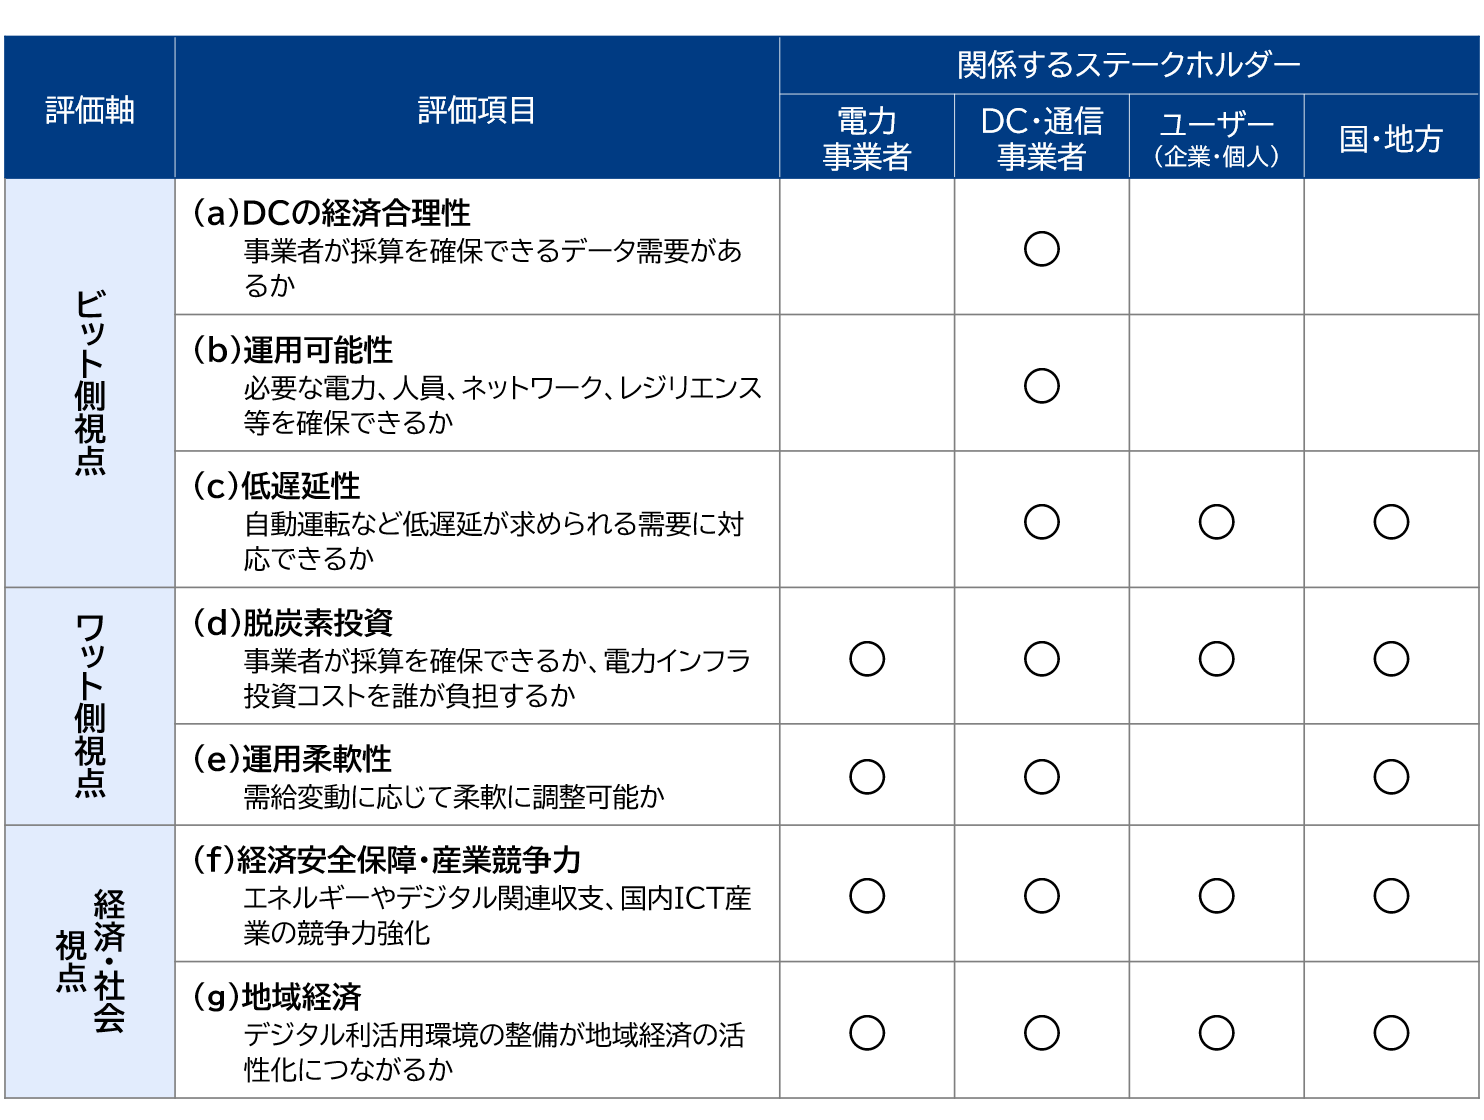
最適なシナリオを検討する上では、ワット・ビット連携の名称のとおり、電力・通信双方の観点からの評価が必要となる。さらに電力・通信事業者だけではなく、ユーザーや国・地方など、さまざまなステークホルダーへの影響の考慮など多面的な評価も求められる。本コラムでは、各シナリオを評価する上での観点について、以下のように(a)〜(g)の計7つを提示したい(図表4)。
図表4 評価項目の例
三菱総合研究所作成
例えば、ビット側の視点では、(a)DCの経済合理性を考慮することが集中・分散の選択で重要となる。図表3で示したシナリオについて、当社のモデルを基に2040年時点の計算需要を試算すると、分散化が進むほど、東阪地域で処理する計算需要のシェアは低下していく(図表5)。また、現状と同様に(b)運用可能性を重視する場合は、「シナリオ①:東阪集中型」や「シナリオ②:東阪+北海道・九州分散型」が優位となる。
一方で、前述のIXなどDCの運用に必要なインフラの整備が東阪以外でも進めば、計算需要の増加により地方のDCでも採算を確保できる可能性はある。特に、(c)低遅延性が求められるユースケースへの対応では、ユーザーの近くにデータセンターが立地する「シナリオ③:9地域分散型」や「シナリオ④:47都道府県分散型」に優位性がある。東阪と他の地域のDCで、どのように役割を分担させるかが論点となるだろう。
一方で、前述のIXなどDCの運用に必要なインフラの整備が東阪以外でも進めば、計算需要の増加により地方のDCでも採算を確保できる可能性はある。特に、(c)低遅延性が求められるユースケースへの対応では、ユーザーの近くにデータセンターが立地する「シナリオ③:9地域分散型」や「シナリオ④:47都道府県分散型」に優位性がある。東阪と他の地域のDCで、どのように役割を分担させるかが論点となるだろう。
図表5 DC立地シナリオ別のデータ処理シェア(2040年時点)
注:2040年時点の当社予測。シナリオの前提は図表3に基づく。試算に活用したモデルは、※2の当社研究の結果を活用している。当社では、今後モデルの更新やシナリオの精緻化を予定しており、この試算結果は暫定的なものとなる。
三菱総合研究所作成
三菱総合研究所作成
ワット側の視点では、「2050年にカーボンニュートラル達成」の観点からも(d)脱炭素投資が、全てのステークホルダーにとって重要となる。脱炭素電源のポテンシャルが高い地域(北海道や九州など)でのDCの分散立地が進展すれば、電力需要の増大を見込んで脱炭素電源投資がいっそう進む可能性がある。分散化により、地域間連系線への投資※8を一定程度抑制できる可能性もある。これは、電力事業者だけではなく、日本全体のインフラ投資にも影響するため、費用対効果の観点や誰が投資コストを負担するのか検討が必要となる。
また、(e)運用柔軟性の観点からは、電力供給に余裕がある時に生成AIの学習やリアルタイム性が求められない推論などを実施すれば、脱炭素電源を有効に活用できる。なお、ワット側の視点は、第3回コラムでさらに詳細に論じる。
ここまでは、情報通信(ビット)と電力(ワット)のインフラを最適に運用するための評価軸だが、さらに、インフラ最適化以外の観点から評価することも必要だ。日本経済全体を考えると、(f)経済安全保障や産業競争力などの確保は重要な観点となる。例えば、脱炭素電源を効率的に活用できれば、化石燃料などの輸入が減少し、エネルギー自給率の改善につながる。また、地域でのDC立地は、地域でデジタル技術を活用する環境整備に貢献し、(g)地域経済への波及効果もある※9。デジタル基盤整備に伴う企業の集積や、地域の公共や準公共(医療や防災、教育など)分野での生成AIなどの活用が進めば、地域の生産性を高める効果も期待できる。
以上が最適なシナリオを検討するための7つの評価軸である。DCの経済合理性(a)だけを考えれば、短期的には集中型のDC立地(シナリオ①:東阪集中型)に優位性がある。また、脱炭素電源の活用(d)を考えれば、脱炭素電源のポテンシャルが高い北海道・九州へのDC分散(シナリオ②:東阪+北海道・九州分散型)が進む可能性はある。ただし、これらはインフラの最適化にとどまる。
中長期的には、人手不足の問題や地域の公共・準公共分野での生成AI活用のためにも、地方でのデジタル利活用環境の整備が必要となる。ワット・ビット連携を単なるインフラ最適化にとどめるのではなく、地方創生(g)など複合的な視点を考慮すると、「シナリオ③:9地域分散型」や「シナリオ④:47都道府県分散型」の社会便益が中長期的にはシナリオ①・②を上回る可能性がある。
当社では今後、ほかに検討すべき評価項目や仮説の妥当性について定量・定性的に評価し、目指すべきワット・ビット連携の方向性をより精緻に提言していく考えである。ワット・ビット連携が生み出す社会的価値は、電力・通信にとどまらず、さまざまなステークホルダーに波及するため、複合的な観点からの検討が求められる。
また、(e)運用柔軟性の観点からは、電力供給に余裕がある時に生成AIの学習やリアルタイム性が求められない推論などを実施すれば、脱炭素電源を有効に活用できる。なお、ワット側の視点は、第3回コラムでさらに詳細に論じる。
ここまでは、情報通信(ビット)と電力(ワット)のインフラを最適に運用するための評価軸だが、さらに、インフラ最適化以外の観点から評価することも必要だ。日本経済全体を考えると、(f)経済安全保障や産業競争力などの確保は重要な観点となる。例えば、脱炭素電源を効率的に活用できれば、化石燃料などの輸入が減少し、エネルギー自給率の改善につながる。また、地域でのDC立地は、地域でデジタル技術を活用する環境整備に貢献し、(g)地域経済への波及効果もある※9。デジタル基盤整備に伴う企業の集積や、地域の公共や準公共(医療や防災、教育など)分野での生成AIなどの活用が進めば、地域の生産性を高める効果も期待できる。
以上が最適なシナリオを検討するための7つの評価軸である。DCの経済合理性(a)だけを考えれば、短期的には集中型のDC立地(シナリオ①:東阪集中型)に優位性がある。また、脱炭素電源の活用(d)を考えれば、脱炭素電源のポテンシャルが高い北海道・九州へのDC分散(シナリオ②:東阪+北海道・九州分散型)が進む可能性はある。ただし、これらはインフラの最適化にとどまる。
中長期的には、人手不足の問題や地域の公共・準公共分野での生成AI活用のためにも、地方でのデジタル利活用環境の整備が必要となる。ワット・ビット連携を単なるインフラ最適化にとどめるのではなく、地方創生(g)など複合的な視点を考慮すると、「シナリオ③:9地域分散型」や「シナリオ④:47都道府県分散型」の社会便益が中長期的にはシナリオ①・②を上回る可能性がある。
当社では今後、ほかに検討すべき評価項目や仮説の妥当性について定量・定性的に評価し、目指すべきワット・ビット連携の方向性をより精緻に提言していく考えである。ワット・ビット連携が生み出す社会的価値は、電力・通信にとどまらず、さまざまなステークホルダーに波及するため、複合的な観点からの検討が求められる。
※1:IEA(2024)“Electricity 2024 Analysis and forecast to 2026”における高位ケースシナリオ。また、IEA(2024)“World Energy Outlook 2024”では、世界の電力需要は2030年に6,760TWh増加、その増加分のうちデータセンターの電力需要の増加は10%未満としている。冷房需要などと比較すれば増加は小さいが、データセンターは地理的に偏在していることから、特定地域の電力需給に影響を与える点を指摘している。
※2:【提言】生成AIの普及が与える日本の電力需要への影響(政策提言 2024.8.28)
※3:環境省「令和5年度 家庭部門のCO2排出実態統計調査結果について(速報値)」によると、世帯当たりの年間電力消費量は3,911kWh。ここでは、電力消費の季節性を無視し単純に12カ月で割ることで、1カ月当たりの電力消費量を計算している。
https://www.env.go.jp/
※4:例えば、Mauricio Fadel Argerich他(2024)“Measuring and Improving the Energy Efficiency of Large Language Models Inference”によると、GPT-3の学習時の電力消費は1,287MWh、GPT-3と同程度の規模の基盤モデルであるBLOOMの推論1回あたりの電力消費は3.96Whとされる。古いモデルのデータではあるが、1回あたりでみると推論の電力消費は数千万分の1である。ChatGPTの週間アクティブユーザーは2025年2月に世界で4億人を超えたと発表されており、推論時の電力消費のほうが学習時より大きいことが予想される。
※5:なお、現時点のデータセンターの電力消費量のうち、学習と推論がそれぞれどの程度を占めているかという正確なデータはないが、NVIDIAのファンCEOは2024年の記事で、同社のGPUの40%が推論向け、60%が学習向けと発言している。
WIRED “Nvidia Hardware Is Eating the World”
https://www.wired.com/
※6:Internet Exchangeのこと。インタネットサービスプロバイダー(ISP)とデータセンター事業者などがネットワーク接続するための設備を意味する。総務省によると、日本のIXにおけるISP接続数のうち72%が東京、25%が大阪となっている。
内閣官房「GX実現に向けた専門家ワーキンググループ(第8回)資料3 データセンター等のデジタルインフラ整備の現状と課題について」
https://www.cas.go.jp/
※7:総務省・経済産業省 デジタルインフラ(DC等)整備に関する有識者会合「中間とりまとめ3.0」や「GX2040ビジョン」(2025年2月18日閣議決定)などがある。
※8:例えば、北海道で発電した電力を東京等別の地域に運ぶための送電線増強投資がある。地域間連系線の投資詳細は、電力広域的運営推進機関「広域系統長期方針(広域連携系統のマスタープラン)」を参照。
※9:地方のDC運営事業者が海外事業者の場合、デジタル赤字の拡大につながる。一方、国内の事業者が運営した場合は、国内ICT産業の強化やデジタル自給率の向上につながる可能性がある。運営主体が国内か海外かにより国際収支への影響は異なるが、地域のデジタルインフラが整備される点には変わりはない。