






GXの推進にはさらなる脱炭素投資が必要となるが、それを円滑に進めるには投資が成功する可能性やリスク、収益が得られる予想時期などについての見通し(投資予見性)を明確にすることが喫緊の課題だ。また脱炭素投資を促進する観点からワット・ビット連携を考えると、生成AIの普及拡大による電力需要増を機会と捉え、投資環境整備につなげることが重要である。そのためにはワット(電力)とビット(情報通信)の両面から、開発リードタイムや将来環境を踏まえた連携効果の分析が必要だ。本コラムでは、北海道エリアを事例にその効果を試算した。ワット・ビット連携には、国際収支やデータセキュリティ、地方創生など多面的な潜在的価値がある。その実現に向け、価値を定量化しやすいワット起点での評価に基づいて、連携を推進していくことが不可欠だ。
GX実現に向けたワット・ビット連携の意義を読み解く
第3回:脱炭素投資の呼び水へ、連携効果の見える化を 北海道エリアの試算例
タグから探す
2025年03月25日

厳しさを増す脱炭素投資環境とワット・ビット連携への期待
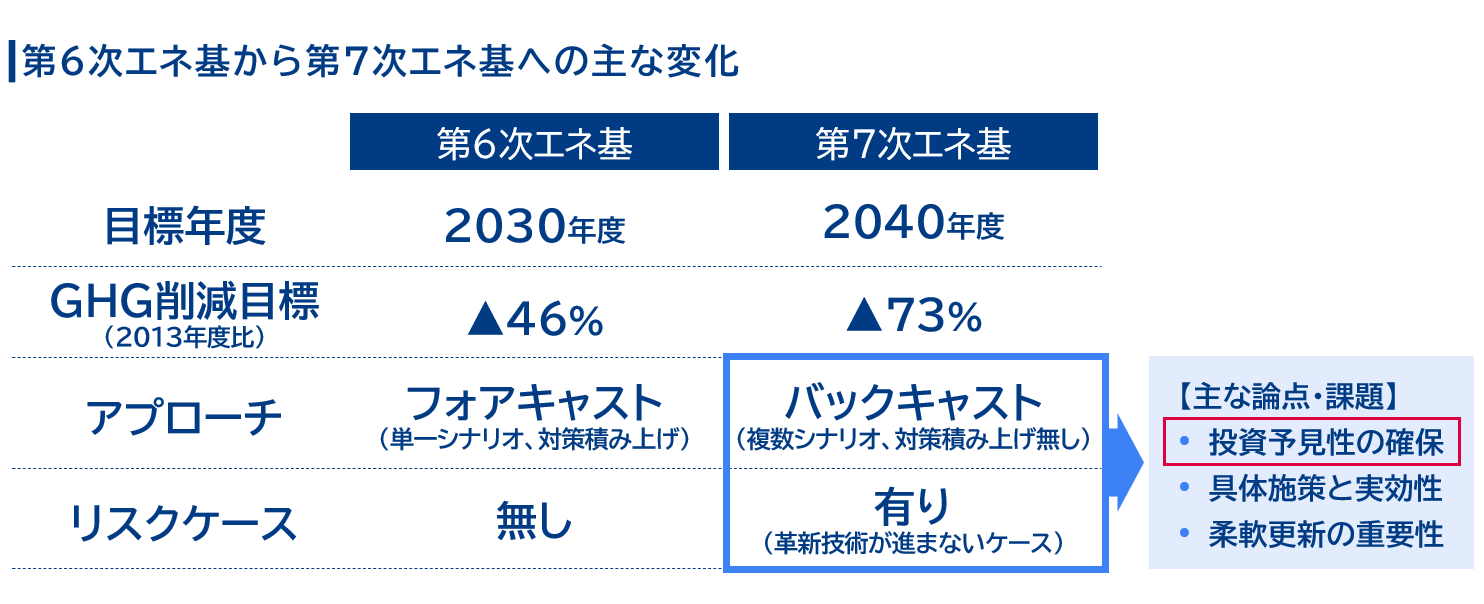
第7次エネルギー基本計画(以下、第7次エネ基)およびGX2040ビジョンが2025年2月18日に閣議決定された。第7次エネ基では、2040年度に温室効果ガス(GHG)73%削減(2013年度比)を目指すエネルギー需給構造が描かれた。従来の第6次エネ基に比べて目標年度が10年延びて削減比率が深掘りされたことに加えて、①バックキャストを中心とした複数シナリオ、②リスクケースの2点が新たに示された点に特徴がある(図1)。
これらの特徴は不確実な外部環境への対応を念頭に置いたものである。しかし投資回収年数が長くなりがちなエネルギー・電力分野では、投資予見性の確保がいっそう難しくなるとも言える。非化石電源による発電量※1は、2023年度の約3,100億kWhから2040年度には約7,000億kWhへと拡大する絵姿が提示されており※2、15年程度でさらなる導入を目指す必要がある。これを実現するために、投資予見性の向上はきわめて重要な課題の1つだ。
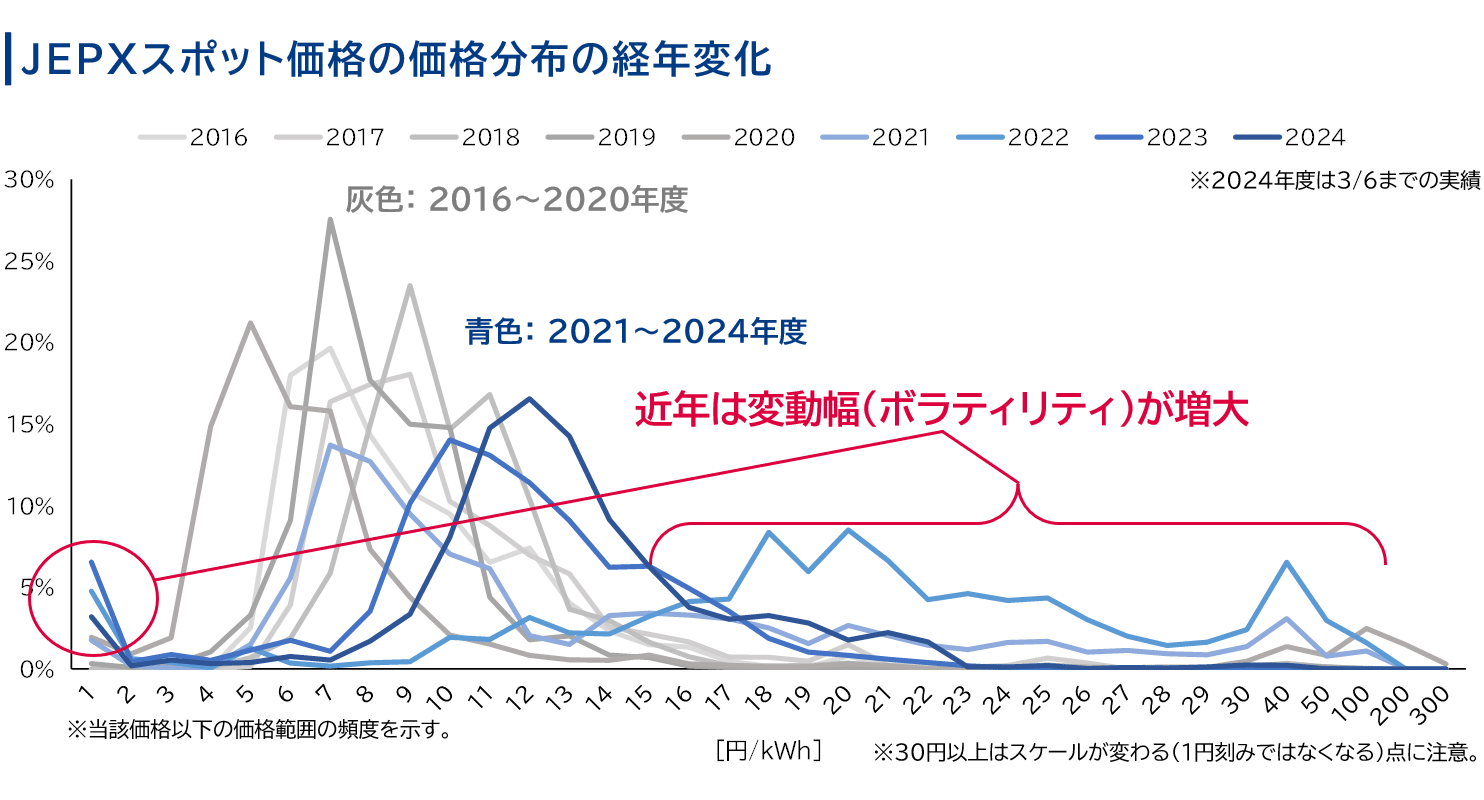
一方で足元の状況を見ると、世界的なインフレや円安によって資材価格が高騰しており、投資環境は悪化する傾向にある。また資源価格の乱高下や再エネの導入拡大により卸電力市場価格の変動幅(ボラティリティ)が大きくなっており、マーケットの不確実性が高まる状況も垣間見える(図2)。中長期的にも、脱炭素電源は固定費比率が高い傾向にあり※3、一般的に投資回収の難易度は高まる※4ことが予想される。加えて脱炭素電源の価値を左右する炭素価格(温室効果ガスの排出に課される価格)の水準が不透明であることも投資判断を難しくする※5。
こうした状況の中、生成AI活用の進展に伴う電力需要の増加で、ワット・ビット連携の重要性が増している(連載コラム第1回)。特にワット(電力)側の視点から見ると、ワット・ビット連携を通じて脱炭素投資環境の整備につなげることができれば、その意義は大きい。連携の評価軸は多岐にわたるが(連載コラム第2回)、本コラムでは出力変動の大きい自然変動再エネ(太陽光および風力発電)に関する「ワット側の投資」に着目して分析・考察を進めたい。
これらの特徴は不確実な外部環境への対応を念頭に置いたものである。しかし投資回収年数が長くなりがちなエネルギー・電力分野では、投資予見性の確保がいっそう難しくなるとも言える。非化石電源による発電量※1は、2023年度の約3,100億kWhから2040年度には約7,000億kWhへと拡大する絵姿が提示されており※2、15年程度でさらなる導入を目指す必要がある。これを実現するために、投資予見性の向上はきわめて重要な課題の1つだ。
一方で足元の状況を見ると、世界的なインフレや円安によって資材価格が高騰しており、投資環境は悪化する傾向にある。また資源価格の乱高下や再エネの導入拡大により卸電力市場価格の変動幅(ボラティリティ)が大きくなっており、マーケットの不確実性が高まる状況も垣間見える(図2)。中長期的にも、脱炭素電源は固定費比率が高い傾向にあり※3、一般的に投資回収の難易度は高まる※4ことが予想される。加えて脱炭素電源の価値を左右する炭素価格(温室効果ガスの排出に課される価格)の水準が不透明であることも投資判断を難しくする※5。
こうした状況の中、生成AI活用の進展に伴う電力需要の増加で、ワット・ビット連携の重要性が増している(連載コラム第1回)。特にワット(電力)側の視点から見ると、ワット・ビット連携を通じて脱炭素投資環境の整備につなげることができれば、その意義は大きい。連携の評価軸は多岐にわたるが(連載コラム第2回)、本コラムでは出力変動の大きい自然変動再エネ(太陽光および風力発電)に関する「ワット側の投資」に着目して分析・考察を進めたい。
図1 第7次エネ基を受け投資予見性の確保はますますの重要論点に
三菱総合研究所作成
図2 近年の卸電力市場価格では変動幅(ボラティリティ)が増大傾向
出所:JEPX(Japan Electric Power Exchange)「市場情報」を基に三菱総合研究所作成
実効的な連携の推進に向け「効果の定量化」が肝要
ワット側の課題として脱炭素投資に着目すると、今後、再エネなどの脱炭素電源の拡大に向けて、電力需要家がその価値を認めていくことが重要である※6。データセンター(DC)は電力需要が大きく、生み出されるサービスは高い付加価値の創出が可能な分野であり、今後の脱炭素投資を需要側から牽引していく役割が期待される※7。また、再エネはそのポテンシャル(潜在的に発電可能な量)が地域ごとに偏在するという特性を持つ。東阪(東京・大阪)へのDCの集中が継続すると、再エネ活用のためには東阪に再エネ電力を供給するための連系線の増強が必要だが、再エネ立地地域にDCが移転すれば、必要な連系線容量を低減できる可能性がある。さらにDCの移転で再エネ電力の余剰を減らすことによって出力抑制※8の緩和に期待でき、事業者の投資予見性向上にもつながる。
このように、ワット側からはDCを地域に分散立地するニーズはあるものの、ビット側の思惑と一致しなければワット・ビット連携の構想は絵に描いた餅に終わる。現在は、経済合理性から東阪にDCが集中しているが、今後はビット側の事業者が経済合理的な判断からDCの分散立地を決定できるようにすべきだ。その際、何らかの政策的な措置が必要な場合には、ワット・ビットの最適な連携のあり方について、①どの程度の社会的な便益を生み出すか、②政策的な誘導策の是非および度合い※9、を検討する必要がある。ここで定量分析による連携効果の「見える化」が1つのカギになる。
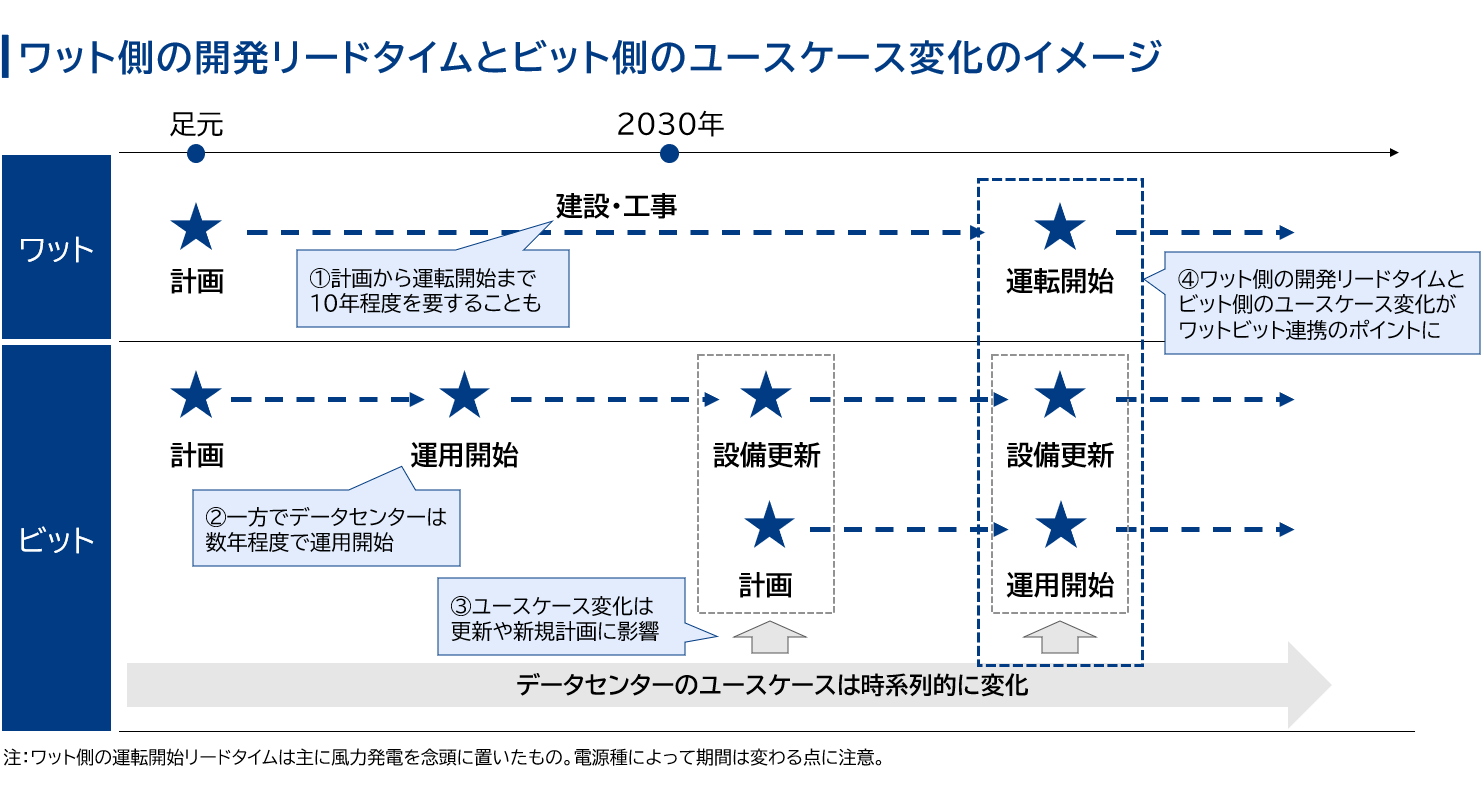
ワット・ビット連携の効果を定量化する上では、両者の開発リードタイムの相違やビット側のユースケース変化を考慮する必要がある(図3)。一般的に、電力分野は設備計画から運転開始までのリードタイムが長く、例えば洋上風力では10年弱の時間を要する。他方でDCの場合は数年程度のため、同じ時期に開発計画を立てた場合には両者の運転開始時期が一致しない。従って、ワット側のリードタイムを踏まえた上でビット側の環境変化を見通し、その状況下での最適解を検討することが欠かせない。連載コラム第2回で述べたように、今後は生成AIの推論用途の需要増加が予想されるとともに、ユースケースに応じて遅延許容性などに差異が生じる。こうした前提の下で、地域分散が可能なDCの電力需要量を特定することが重要だ。
また定量化に当たっては評価指標の設定もポイントとなる。DCを大都市から地方に移転する(データを運んで、データ処理を地域に分散させる)ことは、電力を地域間連系線により送電する(DCは大都市に集中したままで、地域の再エネによる電力を大都市に運ぶ)ことと、再エネの有効活用の面で類似の効果がある。OCCTOマスタープラン※10では、連系線増強に係る費用対効果を評価している。具体的には、燃料費、CO2対策コスト、アデカシー※11便益、送電ロスの定量値に基づき便益分析を行っている※12。ワット・ビット連携についても、こうした指標をもとに定量評価を実施していくことが求められる。
このように、ワット側からはDCを地域に分散立地するニーズはあるものの、ビット側の思惑と一致しなければワット・ビット連携の構想は絵に描いた餅に終わる。現在は、経済合理性から東阪にDCが集中しているが、今後はビット側の事業者が経済合理的な判断からDCの分散立地を決定できるようにすべきだ。その際、何らかの政策的な措置が必要な場合には、ワット・ビットの最適な連携のあり方について、①どの程度の社会的な便益を生み出すか、②政策的な誘導策の是非および度合い※9、を検討する必要がある。ここで定量分析による連携効果の「見える化」が1つのカギになる。
ワット・ビット連携の効果を定量化する上では、両者の開発リードタイムの相違やビット側のユースケース変化を考慮する必要がある(図3)。一般的に、電力分野は設備計画から運転開始までのリードタイムが長く、例えば洋上風力では10年弱の時間を要する。他方でDCの場合は数年程度のため、同じ時期に開発計画を立てた場合には両者の運転開始時期が一致しない。従って、ワット側のリードタイムを踏まえた上でビット側の環境変化を見通し、その状況下での最適解を検討することが欠かせない。連載コラム第2回で述べたように、今後は生成AIの推論用途の需要増加が予想されるとともに、ユースケースに応じて遅延許容性などに差異が生じる。こうした前提の下で、地域分散が可能なDCの電力需要量を特定することが重要だ。
また定量化に当たっては評価指標の設定もポイントとなる。DCを大都市から地方に移転する(データを運んで、データ処理を地域に分散させる)ことは、電力を地域間連系線により送電する(DCは大都市に集中したままで、地域の再エネによる電力を大都市に運ぶ)ことと、再エネの有効活用の面で類似の効果がある。OCCTOマスタープラン※10では、連系線増強に係る費用対効果を評価している。具体的には、燃料費、CO2対策コスト、アデカシー※11便益、送電ロスの定量値に基づき便益分析を行っている※12。ワット・ビット連携についても、こうした指標をもとに定量評価を実施していくことが求められる。
図3 ワット側の開発リードタイムとビット側のユースケース変化が連携のポイント
三菱総合研究所作成
北海道をフィールドとした分析の例:効果の可視化で投資推進を
以下では、ワット・ビット連携の定量評価軸のうち、「ワット側の投資」に着目して北海道をフィールドとした事例分析を行う。北海道は、ビット側視点では政府有識者会合※13などの中で検討されている東阪以外の「+2拠点(北海道・九州)」のうちの1地域である※14。またワット側の視点では、再エネのポテンシャルが大きい一方で電力需要が相対的に小さいため、脱炭素電源の有効活用に工夫が求められるエリアである。
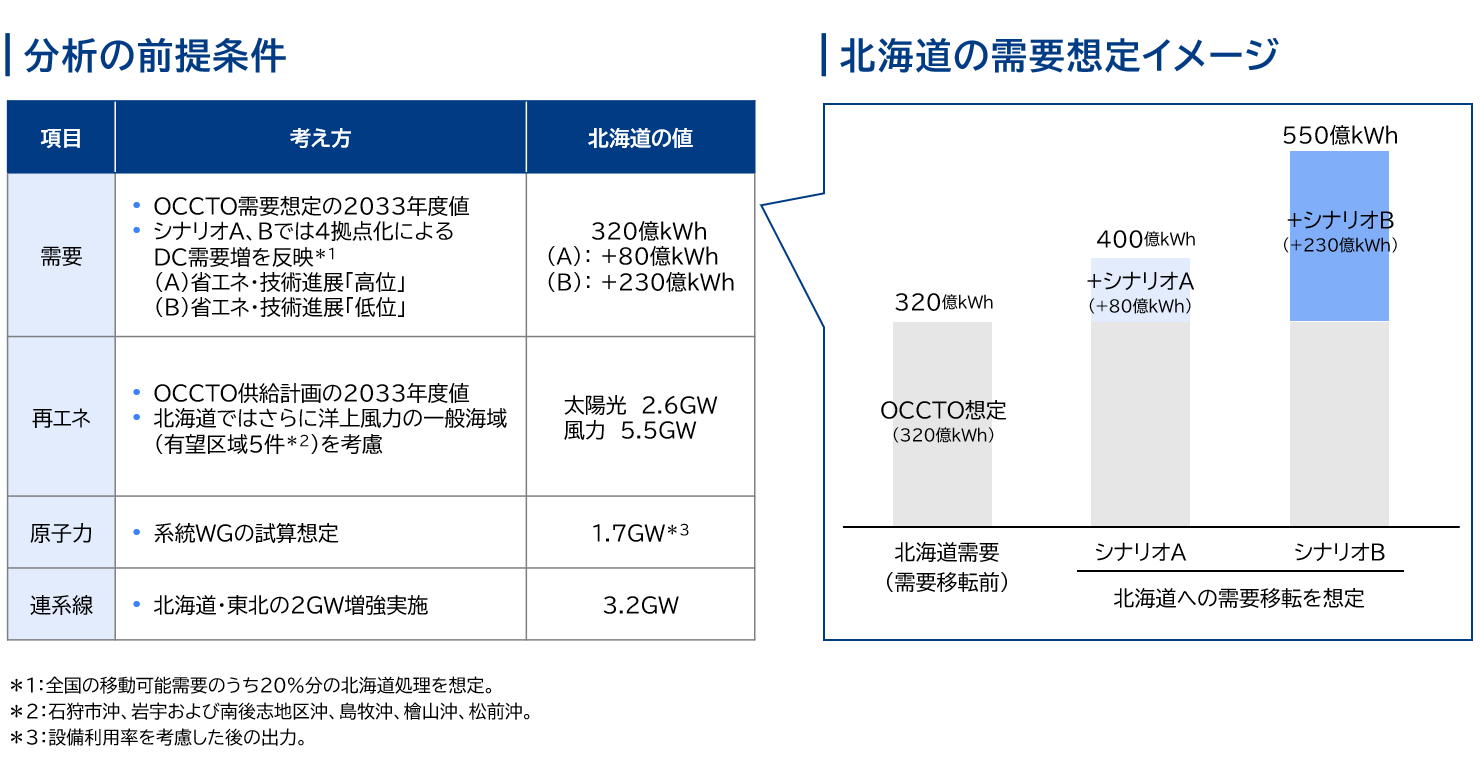
ここでは北海道での洋上風力(一般海域)※15の運転開始タイミングを念頭に、2030年代半ば頃の時間軸を意識した分析を行った。同時期のDCでの電力需要は、ユースケースや遅延可能性などの観点からデータを動かすことが可能な「移動可能需要」※16を特定した。今回は、全国の「移動可能需要」のうち20%分を北海道に移転した場合の影響分析を行うこととした。具体的な移転量については、省エネ・技術進展「高位」「低位」※17の2パターンを用意した(それぞれシナリオA(+80億kWh)、B(+230億kWh))※18。また、電力供給側を含むその他の諸元は、同時期を想定した上で図4のとおり設定する。これらの前提に基づいて、三菱総合研究所が開発・保有する電力需給シミュレーションモデル※19により分析した。
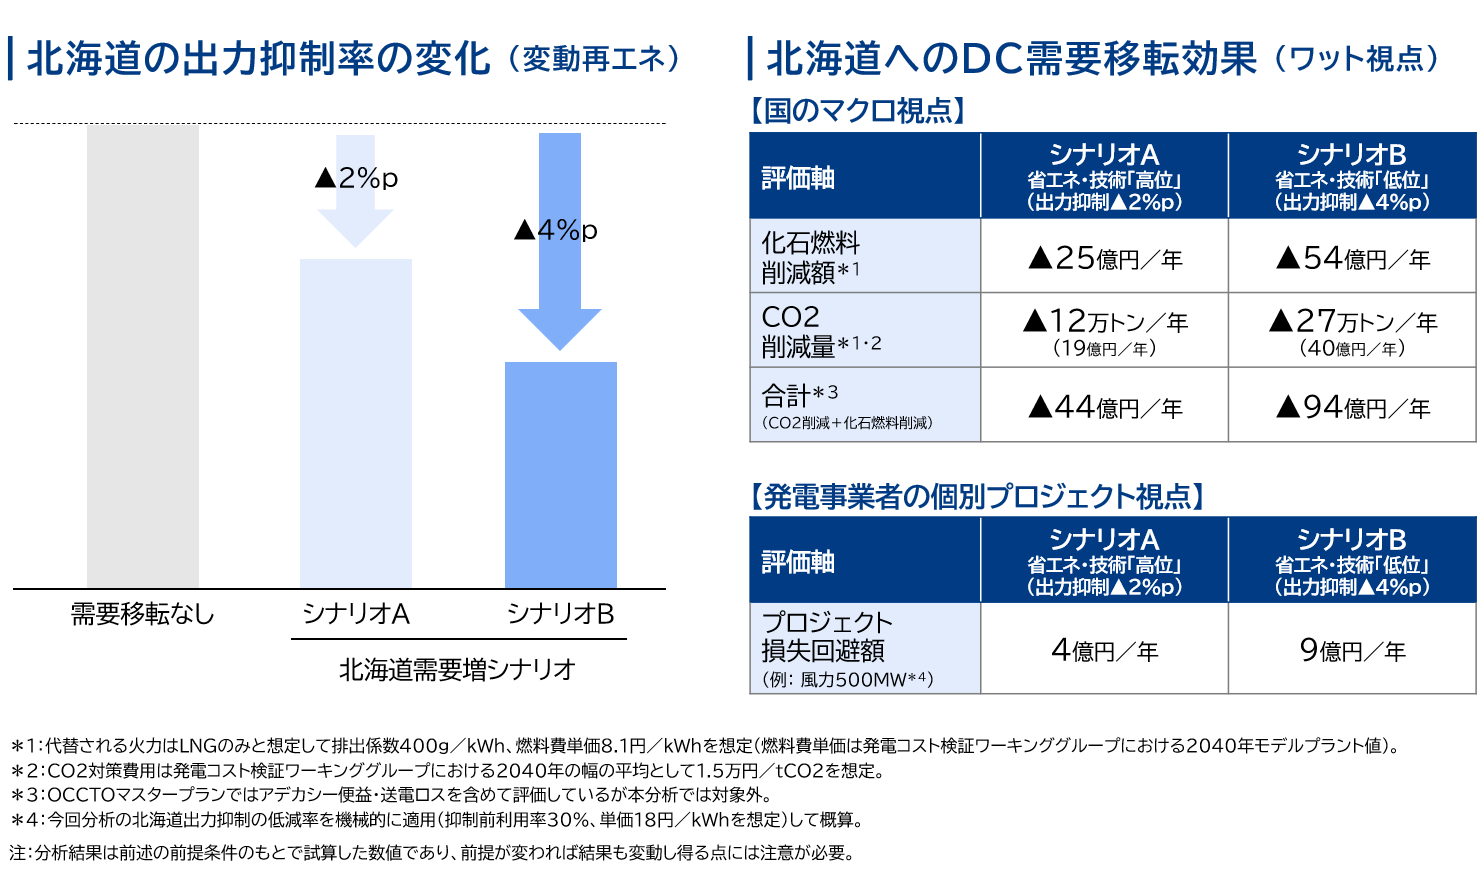
分析結果としては、DCの電力需要を北海道に一部移転することによって、北海道での自然変動再エネ(太陽光および風力発電)の出力抑制率※20は▲2~4%p(パーセントポイント)となった。この効果を「国のマクロ視点(社会的便益)」および「個別事業者視点」のそれぞれから評価してみる。
まずはマクロ視点である。出力抑制の緩和によって有効活用されるようになった再エネ電力が、他エリアのLNG(液化天然ガス)火力による電力を代替したと考えると、燃料費として25~54億円、CO2として12~27万トンの削減効果に相当する。OCCTOによるマスタープランと同様にCO2対策コストを便益換算すると、19~40億円の効果となり、燃料費削減と併せて合計44~94億円の効果が生まれる。また個別事業者視点で、仮に500MW級の風力発電事業者の立場から見ると、出力抑制の緩和によって追加的に4~9億円/年の収入が見込まれることになる。
ここでは北海道での洋上風力(一般海域)※15の運転開始タイミングを念頭に、2030年代半ば頃の時間軸を意識した分析を行った。同時期のDCでの電力需要は、ユースケースや遅延可能性などの観点からデータを動かすことが可能な「移動可能需要」※16を特定した。今回は、全国の「移動可能需要」のうち20%分を北海道に移転した場合の影響分析を行うこととした。具体的な移転量については、省エネ・技術進展「高位」「低位」※17の2パターンを用意した(それぞれシナリオA(+80億kWh)、B(+230億kWh))※18。また、電力供給側を含むその他の諸元は、同時期を想定した上で図4のとおり設定する。これらの前提に基づいて、三菱総合研究所が開発・保有する電力需給シミュレーションモデル※19により分析した。
分析結果としては、DCの電力需要を北海道に一部移転することによって、北海道での自然変動再エネ(太陽光および風力発電)の出力抑制率※20は▲2~4%p(パーセントポイント)となった。この効果を「国のマクロ視点(社会的便益)」および「個別事業者視点」のそれぞれから評価してみる。
まずはマクロ視点である。出力抑制の緩和によって有効活用されるようになった再エネ電力が、他エリアのLNG(液化天然ガス)火力による電力を代替したと考えると、燃料費として25~54億円、CO2として12~27万トンの削減効果に相当する。OCCTOによるマスタープランと同様にCO2対策コストを便益換算すると、19~40億円の効果となり、燃料費削減と併せて合計44~94億円の効果が生まれる。また個別事業者視点で、仮に500MW級の風力発電事業者の立場から見ると、出力抑制の緩和によって追加的に4~9億円/年の収入が見込まれることになる。
図4 北海道へのデータセンター需要移転量について2シナリオを作成
出所:資源エネルギー庁「系統ワーキンググループ」、OCCTO「2024年度供給計画の取りまとめ」などを基に三菱総合研究所作成
https://www.meti.go.jp/shingikai/enecho/shoene_shinene/shin_energy/keito_wg/index.html(閲覧日:2025年3月24日)
https://www.occto.or.jp/kyoukei/torimatome/240329_kyokyukeikaku_torimatome.html(閲覧日:2025年3月24日)
https://www.meti.go.jp/
https://www.occto.or.jp/
図5 ワット・ビット連携で国・事業者それぞれの目線でメリットの見える化を
三菱総合研究所保有の電力需給シミュレーションモデルを基に試算・作成
ワット・ビット連携による多面的価値創出に向け「ワット軸」を推進力に
以上の分析より、DCを移転することでその電力需要を再エネの近傍に移転することは、発電事業者の投資予見性向上につながることが分かる。生じるメリットをビット側事業者とシェアすることで、ビット側のインセンティブにも寄与し得る。また国全体のマクロ視点でも便益が生まれるため、その便益が確保される範囲で事業者へのインセンティブを付与するような政策検討の余地もあるだろう。
今回の分析はあくまで北海道をフィールドとした例であり、以下の2つの視点から今後のさらなる検討の余地がある。
1つは、ワット側の評価指標の多様性・範囲である。本分析では北海道にエリアを絞った上でDCによる電力需要の移転量についてのみシナリオ設定を行ったが、対象を全国へ拡大し、地域間連系線の増強量も変数とすることで、日本全体での費用対効果に係る評価も行うことができる※21。OCCTOマスタープランでは広域系統整備方針の検討のため、日本全体での評価を行っている。第7次エネ基が閣議決定され第6次からの情勢変化も指摘される中、今後マスタープラン更新の際にはDCによる電力需要の見通しを精査し、その影響を詳細に検討する必要があるだろう※22。また、同じ北海道エリアの中でも、DCの設置場所が都市部なのか再エネ電源近接かによって、地内系統の整備・増強にも影響がある。これらの視点を含めた包括的な評価が求められる。また同じワット側視点でも投資だけでなく「運用」の観点からの評価も必要だ。中長期的には市場メカニズム※23などを有効活用し、ワット・ビット双方の事業者に価格シグナルなどを発することによって、最適立地誘導や運用最適の工夫につながるような環境整備を検討することも重要な視点である。
2つ目はワット側以外の評価軸だ。コラム第2回で整理されているように、ビット側、さらには経済・社会視点での評価を総合的に勘案して政策検討や投資推進につなげていくことが求められる。国際収支や経済安全保障のほか、データセキュリティや地方創生の効果など、ワット・ビット連携で価値創出が期待される領域は幅広い。こうした多様な価値を定量化していく試みも有効である※24。
生成AIの活用拡大とそれに伴う電力需要増加は、日本のマクロ構造に多面的な影響を及ぼし得る大きなトレンドで、ワット・ビット連携の重要性が増している。生成AIへの対応という点ではビット側への注目が集まりやすいが、ワット側の便益評価も欠かせない。ワット評価軸はワット・ビット連携の多面的価値の一部であるが、費用便益の定量化が比較的容易で連携効果を顕在化しやすいとも言える。ワット側の便益を適正に評価することで、GX実現に向けてワット・ビット連携を脱炭素投資の呼び水にするとともに、日本にとって望ましいワット・ビット連携の推進力としていくことが重要だ。
今回の分析はあくまで北海道をフィールドとした例であり、以下の2つの視点から今後のさらなる検討の余地がある。
1つは、ワット側の評価指標の多様性・範囲である。本分析では北海道にエリアを絞った上でDCによる電力需要の移転量についてのみシナリオ設定を行ったが、対象を全国へ拡大し、地域間連系線の増強量も変数とすることで、日本全体での費用対効果に係る評価も行うことができる※21。OCCTOマスタープランでは広域系統整備方針の検討のため、日本全体での評価を行っている。第7次エネ基が閣議決定され第6次からの情勢変化も指摘される中、今後マスタープラン更新の際にはDCによる電力需要の見通しを精査し、その影響を詳細に検討する必要があるだろう※22。また、同じ北海道エリアの中でも、DCの設置場所が都市部なのか再エネ電源近接かによって、地内系統の整備・増強にも影響がある。これらの視点を含めた包括的な評価が求められる。また同じワット側視点でも投資だけでなく「運用」の観点からの評価も必要だ。中長期的には市場メカニズム※23などを有効活用し、ワット・ビット双方の事業者に価格シグナルなどを発することによって、最適立地誘導や運用最適の工夫につながるような環境整備を検討することも重要な視点である。
2つ目はワット側以外の評価軸だ。コラム第2回で整理されているように、ビット側、さらには経済・社会視点での評価を総合的に勘案して政策検討や投資推進につなげていくことが求められる。国際収支や経済安全保障のほか、データセキュリティや地方創生の効果など、ワット・ビット連携で価値創出が期待される領域は幅広い。こうした多様な価値を定量化していく試みも有効である※24。
生成AIの活用拡大とそれに伴う電力需要増加は、日本のマクロ構造に多面的な影響を及ぼし得る大きなトレンドで、ワット・ビット連携の重要性が増している。生成AIへの対応という点ではビット側への注目が集まりやすいが、ワット側の便益評価も欠かせない。ワット評価軸はワット・ビット連携の多面的価値の一部であるが、費用便益の定量化が比較的容易で連携効果を顕在化しやすいとも言える。ワット側の便益を適正に評価することで、GX実現に向けてワット・ビット連携を脱炭素投資の呼び水にするとともに、日本にとって望ましいワット・ビット連携の推進力としていくことが重要だ。
※1:再エネと原子力の合計。脱炭素電源としては水素などの技術も存在する点に注意。
※2:NDC(国別削減目標)達成を前提とした4つの複数シナリオにおいて、いずれのケースも再エネと原子力の発電量は7,000億kWh前後となる。なお、リスクケース(技術進展ケース)でも6,000億kWh(足元の約2倍)の水準であり、さらなる導入拡大が必要である点には変わりない。
※3:太陽光や風力などの自然変動電源はコスト構造に占める固定費が太宗を占める。バイオマスや水素・アンモニアなどの変動費の大きい電源も存在する点には留意が必要。
※4:現行の卸電力市場では基本的に各電源が可変費入札を行うことが経済合理的な行動になる。シングルプライスで決定された市場価格での投資回収を念頭に置いた場合、固定費中心の電源が増えることで市場価格が低下してボラティリティが高まる可能性がある。そのため、非化石価値や容量価値(kW)、需給調整価値(ΔkW)といった要素の組み合わせで投資回収を行う必要があり、事業難易度が高まる傾向にある。
※5:将来的な炭素価格の見通しが不透明な状況においては、設備投資に対する中長期的な回収可能額を見込むことが難しくなるため。
※6:需要家が脱炭素の価値を認めて、その価値を顕在化させていくことで、電源投資が促進されて脱炭素電源が拡大していくため。詳しくは下記を参照。
再エネ価値を巡る構造変化とGX時代の再エネ拡大(前編) 供給主導から需要主導型へ 変化の兆しを見逃すな(環境・エネルギートピックス 2024.11.12)
※7:一般的に情報通信などサービス産業の売上に占める電力コストの比率は製造業(例:鉄鋼業、化学工業)に比べて低く、電力の投入に対して付加価値の比率が高い。そうした産業では脱炭素によるコストアップの影響が相対的に低くなる。従って、脱炭素電源を拡大していくためには、例えばDCの建設に伴い脱炭素電源の投資が進んでいく形が重要なのである。
※8:電力は需要と供給を同じ時間に一致させる必要があるが、供給量が需要量を上回る場合には再エネの出力を抑える「出力抑制」が発生することがある。出力抑制が発生すると、発電事業者としては売電量が減少するため機会損失に繋がる。
※9:具体的に①はDC需要の移転に伴う費用便益評価、②は当該評価に基づいて政策的に推進すべきかどうかの判断、および推進する場合には費用便益評価の結果を踏まえて投じるべき政策費用を決定していくことを想定。
※10:OCCTO(電力広域的運営推進機関)「広域系統長期方針(広域連系系統のマスタープラン)」(2023年3月)
※11:需要に対して十分な電源予備力と送電余力を確保していること。
※12:定量値以外にも非貨幣価値指標として「系統の安定性」などが定性的に評価されている。また、系統増強にはコストを伴う点、送電ロスなどのデメリット側の要素も存在する点には留意が必要。
※13:経済産業省「デジタルインフラ(DC等)整備に関する有識者会合 中間とりまとめ3.0」
https://www.meti.go.jp/
※14:連載コラム第2回のシナリオ②に相当。
※15:石狩市沖、岩宇および南後志地区沖、島牧沖、檜山沖、松前沖。
※16:データ処理に伴う電力需要には、①地産地消需要(移動困難需要)と②移動可能需要がある。①地産地消需要は、今後普及が予想される自動運転車など、超低遅延かつリアルタイムでのデータ処理が求められるユースケースなどに関するものである。これらは、ユースケース特性から都道府県内でデータがを処理すると想定している。②移動可能需要は、生成AIを活用した動画像生成やメタバースなど、都道府県内での処理が必須ではないデータ処理需要を意味する。②は①と異なりデータを動かすことにより、データの処理位置を変えることができる。
※17:AI特化チップの電力効率や光電融合の有無などの観点で設定。
※18:各シナリオはデータセンター需要の「移転」を想定したものであり、全国での総需要はシナリオによらず一定。
※19:地域間連系線や調整力制約を考慮して、エリア別に1時間の時間解像度で最適運用を解く広域的電力需給シミュレーションモデル。
※20:エリアの需給バランスの観点から必要とされる再エネの出力抑制の比率。例えば出力抑制がなければ100kWhの発電ができた場合でも、出力抑制が5%で実施されると95kWh分の発電しかできないことになり、5%分は発電事業者の立場からすると機会損失として捉えられる。
※21:OCCTOマスタープランでは、例えばベースケースシナリオにおいて地域間連系線および地内増強の必要投資額として約6~7兆円が示されている。
※22:現行マスタープランでは地域間連系線の費用便益分析が実施されているが、第7次エネ基で考慮されたデータセンター需要増の影響は織り込まれていない。データセンター需要は費用便益分析への影響が大きい可能性があるため、次期更新の際には直近の動向を踏まえた上で当該需要の影響を織り込む必要がある。
※23:市場を通して需要と供給が相互に作用して取引量と価格が決まる機能。
※24:当社ではインフラ配置の最適化を「ワット・ビット1.0」、運用面も含めた最適化を「ワット・ビット2.0」、地方創生なども含めた取り組みを「ワット・ビット3.0」と整理している。詳細は連載コラム第1回を参照されたい。