






2050年のカーボンニュートラル実現を目指し、再生可能エネルギー普及を加速させる日本。その道のりに新たな課題が立ちはだかろうとしている。2032年から始まるFIT制度による再エネ支援の終了(卒FIT)である。当社の試算では、2050年時点の太陽光発電導入見込量の実に22.5%が卒FIT後に離脱してしまう可能性もあり、楽観できない状況にある。卒FIT後も、事業者にとって再エネによる発電事業が魅力的であるために何が必要か。「事業集約」や「DXによる事業運営の効率化」などをキーワードに検証したい。
カーボンニュートラル実現のカギは「卒FIT電源」
太陽光発電の20%以上が離脱? 求められる再エネの変革
タグから探す
2024年12月03日

2032年から本格化する再エネ電源の「FIT卒業」
世界的な脱炭素化の潮流を受け、日本も2050年カーボンニュートラル(CN)を目標に掲げている。その中で大きな期待を担っているのが再生可能エネルギー(再エネ)だ。2021年に策定された第6次エネルギー基本計画では、2050年の電源構成の約5~6割※1を再エネで賄うという絵姿が示された。その再エネの行く末に懸念が生じている。固定価格買取(FIT)制度※2からの卒業だ。
再エネの導入拡大はFIT制度に下支えされてきた。しかし、多くの電源は運転開始から20年後※3にFIT制度による支援が終了する。いわゆる「卒FIT」である。FIT制度は2012年に始まったため、卒FITは2032年から本格的に進むこととなる。卒FIT後も再エネ発電事業が継続できれば良いが、卒FITを起点に再エネ電源の大量離脱が起こる懸念もある。
特に、再エネの導入拡大をけん引してきた太陽光発電の影響は大きい。具体的なインパクトを見てみよう。卒FIT後の発電事業の継続意向に関するアンケート結果※4と、FIT制度の下での太陽光発電の導入実績、今後の導入見通しを踏まえて試算を行った(図1)。今後の導入見通しについては、第6次エネルギー基本計画で示された2030年および2050年の電源構成※5を前提とした「第6次エネ基シナリオ」と、業界団体である太陽光発電協会が示すエネルギー基本計画よりも野心的な導入見通し※6を前提とした「再エネ拡大シナリオ」の2種類を想定している。
分析の結果、第6次エネ基シナリオでは、2050年の太陽光発電量の導入見込み量260GWのうち58.5GW、すなわち約22.5%もの電源が卒FIT後に離脱してしまうと示された。太陽光発電の導入拡大がさらに積極的に進む再エネ拡大シナリオでは、卒FIT後の離脱量は61.7GWまで拡大する見通しである。
再エネの導入拡大はFIT制度に下支えされてきた。しかし、多くの電源は運転開始から20年後※3にFIT制度による支援が終了する。いわゆる「卒FIT」である。FIT制度は2012年に始まったため、卒FITは2032年から本格的に進むこととなる。卒FIT後も再エネ発電事業が継続できれば良いが、卒FITを起点に再エネ電源の大量離脱が起こる懸念もある。
特に、再エネの導入拡大をけん引してきた太陽光発電の影響は大きい。具体的なインパクトを見てみよう。卒FIT後の発電事業の継続意向に関するアンケート結果※4と、FIT制度の下での太陽光発電の導入実績、今後の導入見通しを踏まえて試算を行った(図1)。今後の導入見通しについては、第6次エネルギー基本計画で示された2030年および2050年の電源構成※5を前提とした「第6次エネ基シナリオ」と、業界団体である太陽光発電協会が示すエネルギー基本計画よりも野心的な導入見通し※6を前提とした「再エネ拡大シナリオ」の2種類を想定している。
分析の結果、第6次エネ基シナリオでは、2050年の太陽光発電量の導入見込み量260GWのうち58.5GW、すなわち約22.5%もの電源が卒FIT後に離脱してしまうと示された。太陽光発電の導入拡大がさらに積極的に進む再エネ拡大シナリオでは、卒FIT後の離脱量は61.7GWまで拡大する見通しである。
図1 太陽光発電の導入見通しにおける卒FITの影響
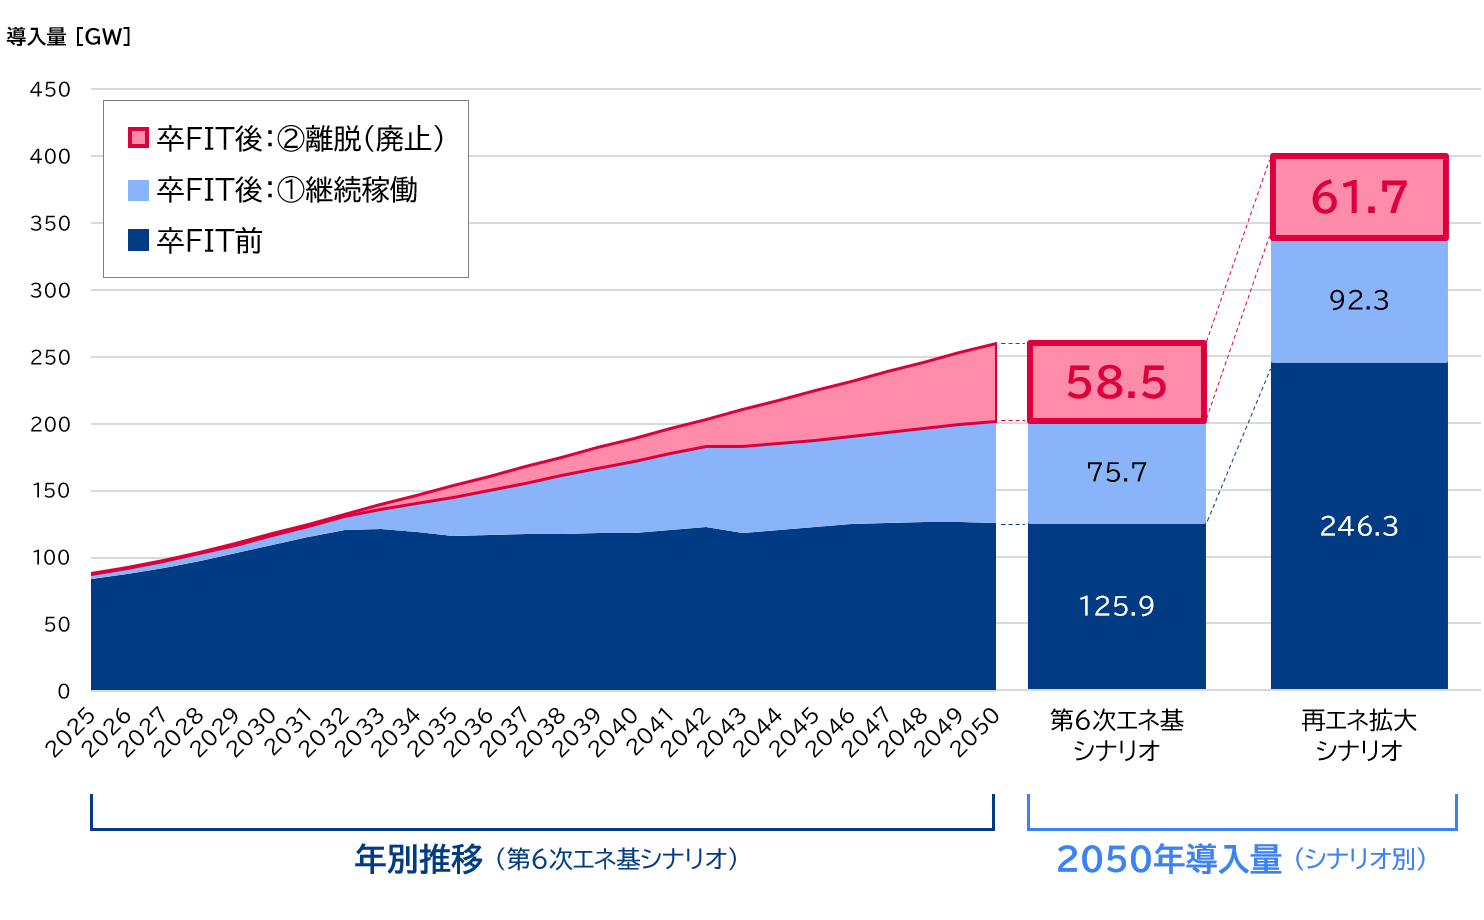
出所:第6次エネルギー基本計画、FIT・FIP制度導入量公表情報などを基に三菱総合研究所作成
一定程度の離脱はやむなしとしても、この離脱をできる限り抑えなければ2050年カーボンニュートラルの実現に黄信号がともる。卒FIT後の事業性判断は、運転開始から10~15年時点での機器更新のタイミングで併せて実施されることも多い。そのため、卒FIT電源を適切に活用していくための方策を早急に確立しなければならない。
電源集約を通じた長期健全運用がCN実現のカギ
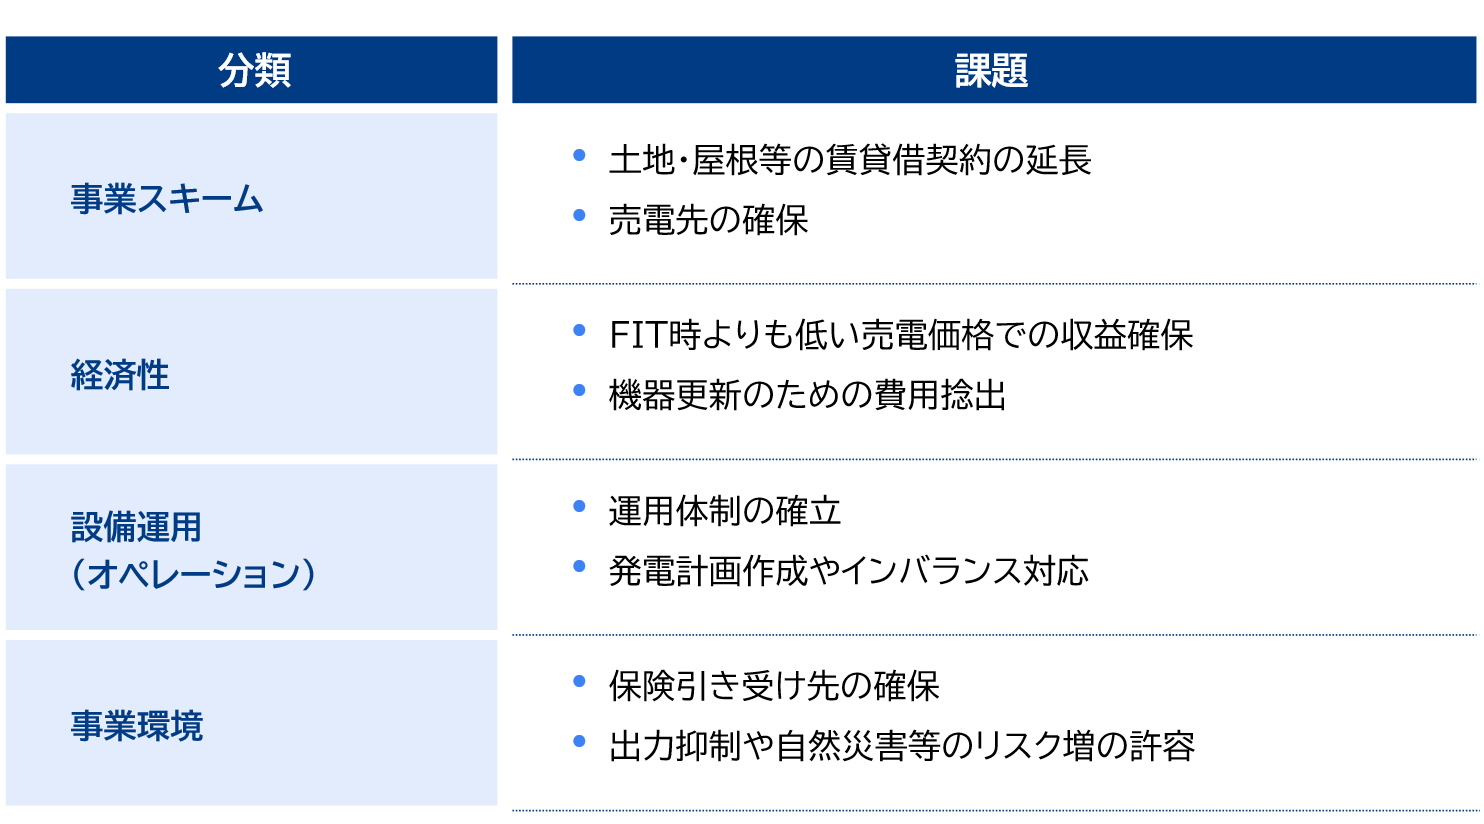
一方で、卒FIT後の事業継続に当たってはさまざまな課題も存在する(図2)。その中には、売電先の確保や発電計画の作成、インバランス※7対応なども含まれる。いずれも、FIT制度を契機に新規参入したような発電事業の経験が浅いプレーヤーにとってはハードルが高いものである。
図2 卒FIT後の事業継続の課題
三菱総合研究所作成
また50kW未満の小規模な太陽光発電設備は、個人投資家が所有者であることが多い。投資商品として導入されたものであることを踏まえると、卒FIT後に発電事業がそのまま継続されるとは考えにくい。大規模太陽光であっても投資案件であれば同様で、もともと想定していた投資回収期間が終了した後は、発電所を撤去・廃棄、あるいは他事業者へ譲渡するなどが想定されているケースも多い。加えて、直近では発電事業の保険に関する引受制限や保険料上昇、不担保枠の拡大が進み、これが発電事業の財務に負の影響を与えている。さらに全国的な出力抑制の増加に伴う収益悪化などもあり、発電事業運営には逆風が吹いている。
このような状況の中、FIT電源を卒業後も長期的に活用するためには、適切な管理・運用が可能な事業体への電源集約を目指すべきである。FIT制度の創設当初は、再エネの導入はさまざまなプレーヤーが容易に参画できた太陽光発電に支えられたこともあり、投資的な側面も色濃かった。一方で、今後はFIT制度からの自立と長期安定電源化を実現するフェーズに入る。電力事業を担う責任ある主体への電源集約を進め、再エネを真の主力電源化に導くことが、カーボンニュートラル実現には不可欠であろう。
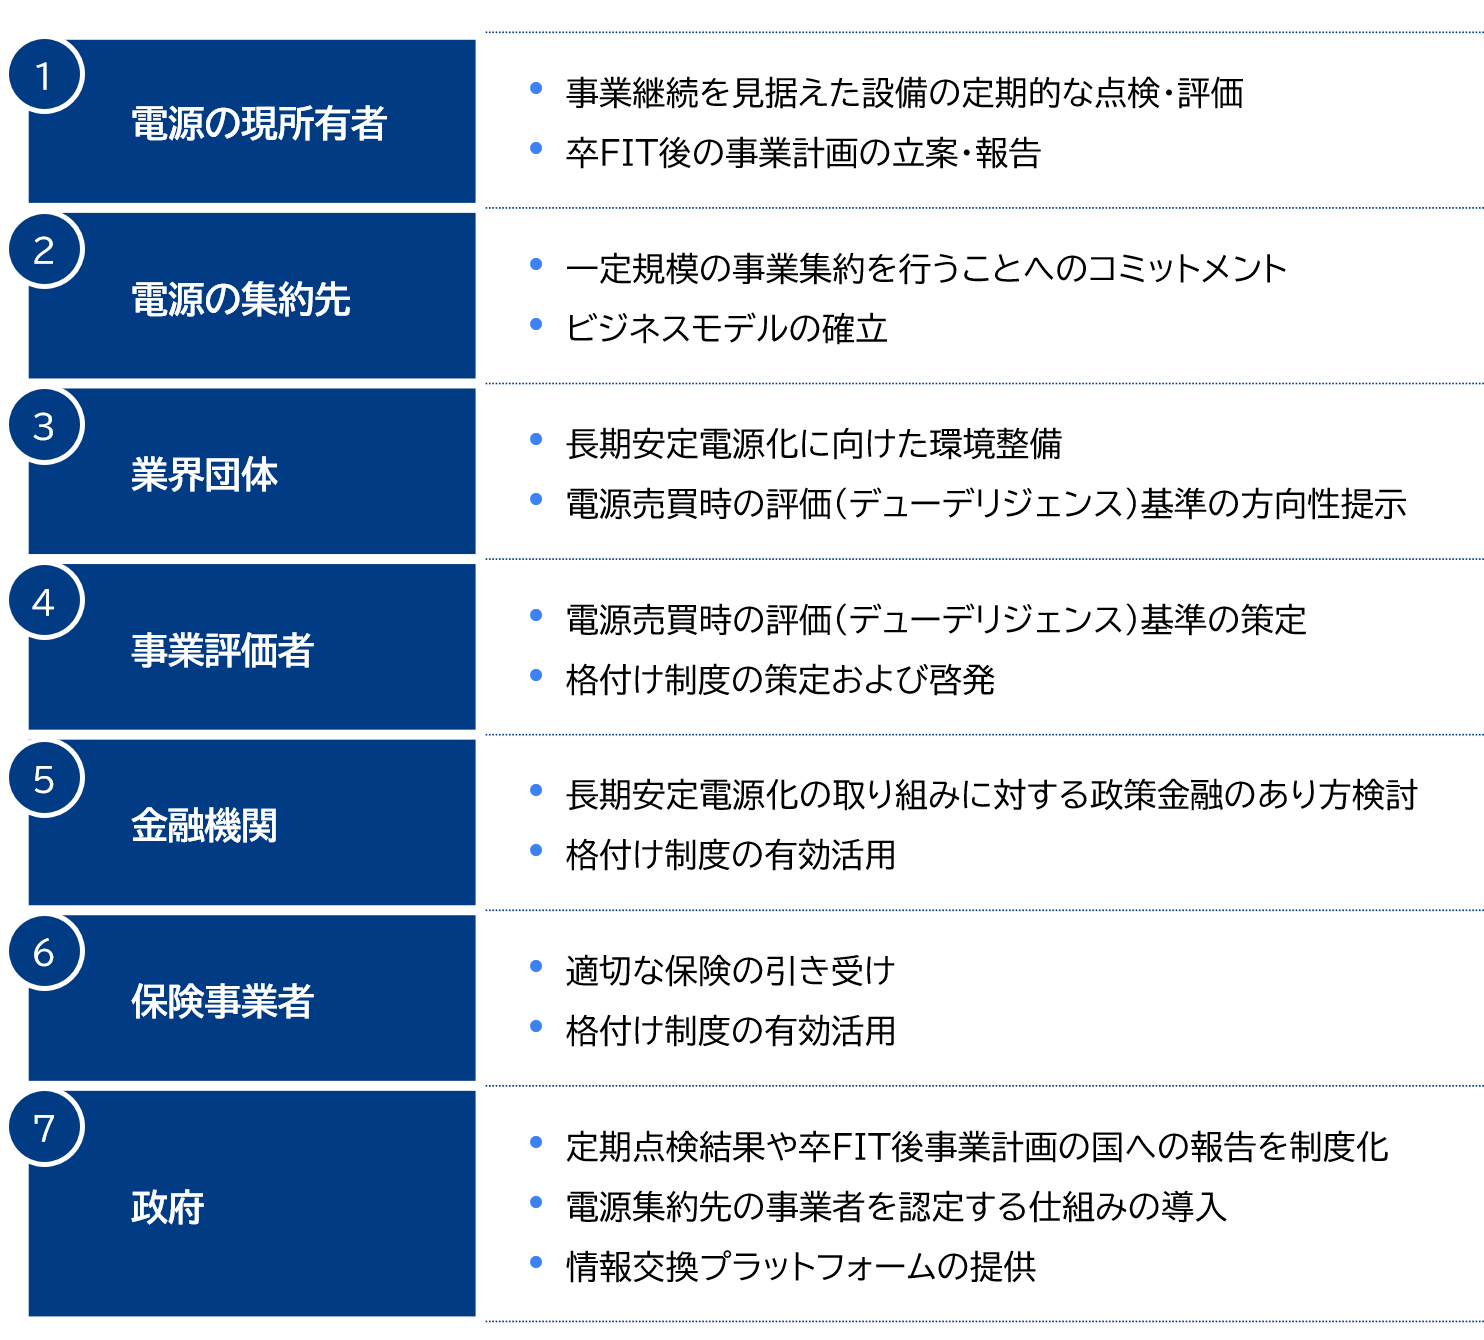
資源エネルギー庁が主催する審議会※8でも同様の方向性が示されており、卒FIT電源の集約化に向けた課題とアクションの整理が始まっている(図3)。一方で、ここで示されている今後の取り組みは、あくまで電源集約を促す仕組みづくりが中心であるが、それだけで十分ではない。電源集約を現実のものとして進展させるためには、卒FIT電源を活用した発電事業自体が事業者にとって魅力あるものでなければならない。
このような状況の中、FIT電源を卒業後も長期的に活用するためには、適切な管理・運用が可能な事業体への電源集約を目指すべきである。FIT制度の創設当初は、再エネの導入はさまざまなプレーヤーが容易に参画できた太陽光発電に支えられたこともあり、投資的な側面も色濃かった。一方で、今後はFIT制度からの自立と長期安定電源化を実現するフェーズに入る。電力事業を担う責任ある主体への電源集約を進め、再エネを真の主力電源化に導くことが、カーボンニュートラル実現には不可欠であろう。
資源エネルギー庁が主催する審議会※8でも同様の方向性が示されており、卒FIT電源の集約化に向けた課題とアクションの整理が始まっている(図3)。一方で、ここで示されている今後の取り組みは、あくまで電源集約を促す仕組みづくりが中心であるが、それだけで十分ではない。電源集約を現実のものとして進展させるためには、卒FIT電源を活用した発電事業自体が事業者にとって魅力あるものでなければならない。
図3 卒FIT電源の集約化に向けた取り組み案
出所:経済産業省「総合エネルギー調査会 省エネルギー・新エネルギー分科会/電力・ガス事業分科会 再生可能エネルギー大量導入・次世代電力ネットワーク小委員会(第62回)」を基に三菱総合研究所作成
https://www.meti.go.jp/shingikai/enecho/denryoku_gas/saisei_kano/062.html(閲覧日:2024年9月11日)
https://www.meti.go.jp/
DXの活用で魅力ある発電事業の実現を
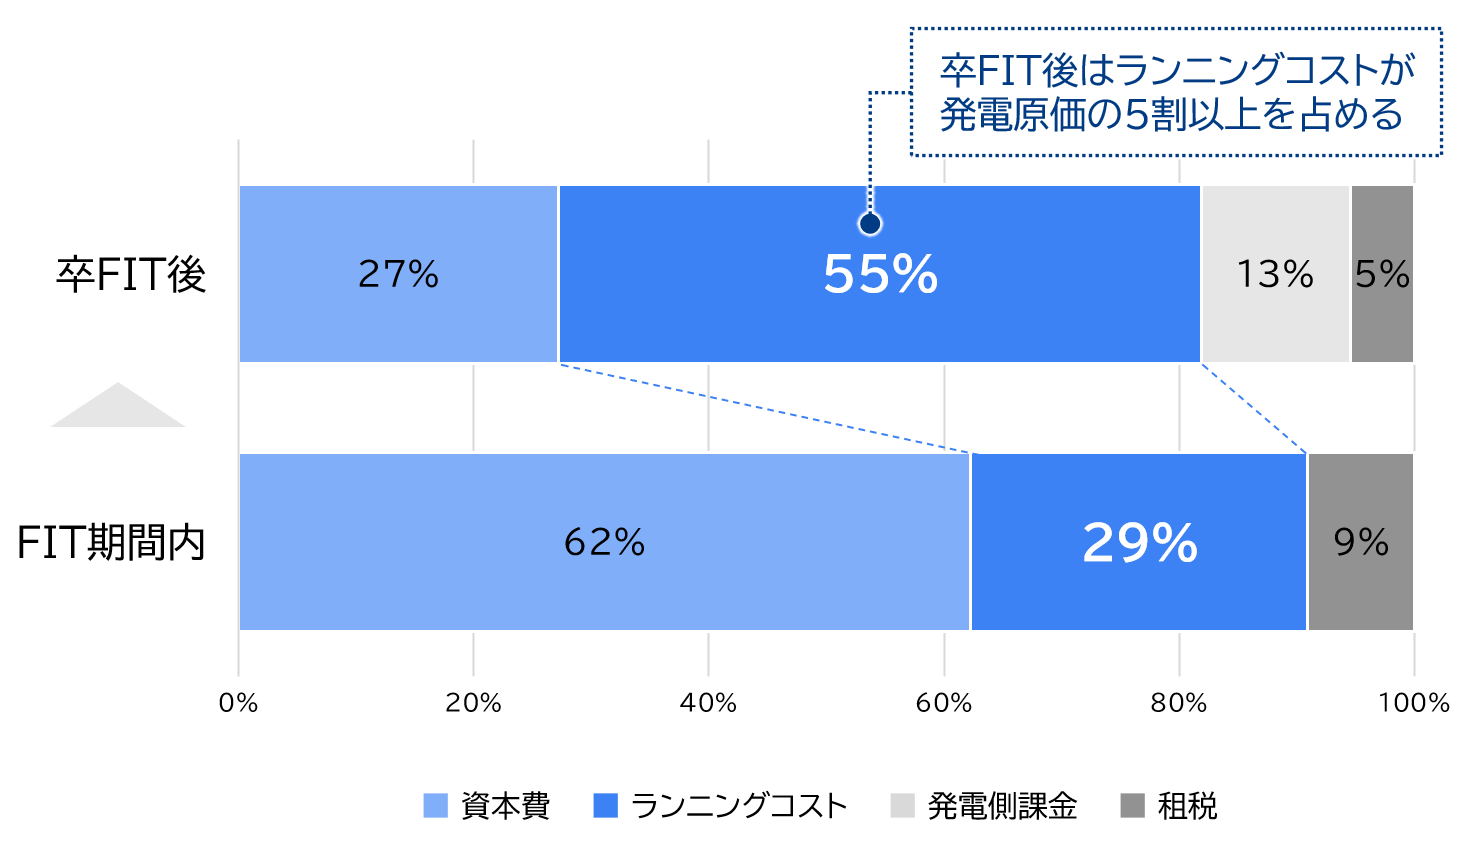
では発電事業自体を魅力あるものにするには、具体的にはどうすればよいか。ここでは、卒FIT後の太陽光発電の発電原価構成からそのカギを紐解いてみたい(図4)。卒FIT電源では、初期投資費用の減価償却はすでに完了している。そのため、寿命を迎えたパワーコンディショナー(PCS)の交換費用など、資本費も一部発生するものの、全体に占める割合は小さい。むしろランニングコスト、すなわち発電所の維持管理・運用費用の割合が大きく、この部分をいかに下げられるかが事業性の観点で重要である。
図4 卒FIT後太陽光発電の発電原価構成
出所:経済産業省「発電コスト検証ワーキンググループ」「調達価格等算定委員会」などを基に三菱総合研究所作成
https://www.enecho.meti.go.jp/committee/council/basic_policy_subcommittee/index.html#cost_wg(閲覧日:2024年9月11日)
https://www.meti.go.jp/shingikai/santeii/index.html(閲覧日:2024年9月11日)
https://www.enecho.meti.go.jp/
https://www.meti.go.jp/
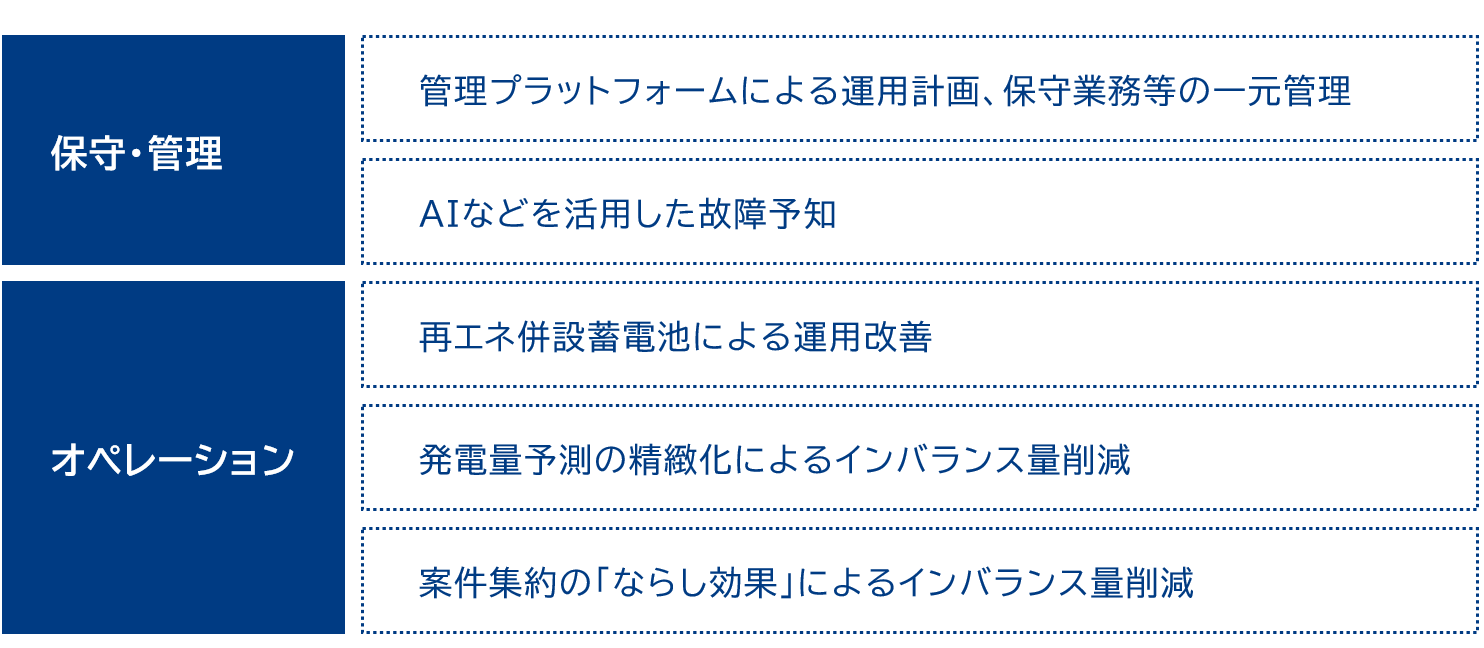
ランニングコストを低減するためにはさまざまなアプローチが考えられる(図5)が、特に電源集約に伴い複数発電所をまとめて運用するような場合では、発電所ごとに都度発生する管理コストの低減が重要である。例えば、運用計画や保守業務、各種事務対応などについて、管理プラットフォームを活用して複数の発電所を一元管理することが有益である。AIなどを活用した故障予知なども保守業務でのコスト削減などに有効だと考えられる。また、蓄電池の活用による運用手法の改善といったアプローチもある。
卒FIT後は、市場活用や相対契約にて売電していく必要があるが、蓄電池によってタイムシフトや系統充電(アービトラージ運用や需給調整市場活用)を行うことで、収益を上げることもできる(動き出した国内蓄電池ビジネス 第3回:再エネ併設蓄電池ビジネスの展望 再エネ電源の事業性向上の切り札(環境・エネルギートピックス 2024.10.15)を参照※9)。なお、FIT買取価格が比較的高い案件は、卒FITを待たずにFIP移行・蓄電池併設をすることで、収入増加を期待することもできる。
卒FIT後は、市場活用や相対契約にて売電していく必要があるが、蓄電池によってタイムシフトや系統充電(アービトラージ運用や需給調整市場活用)を行うことで、収益を上げることもできる(動き出した国内蓄電池ビジネス 第3回:再エネ併設蓄電池ビジネスの展望 再エネ電源の事業性向上の切り札(環境・エネルギートピックス 2024.10.15)を参照※9)。なお、FIT買取価格が比較的高い案件は、卒FITを待たずにFIP移行・蓄電池併設をすることで、収入増加を期待することもできる。
図5 維持管理・運用の効率化手法
三菱総合研究所作成
いずれのアプローチでも共通して言えるのは、卒FIT電源を有効活用する上では、DX技術の利用による高度かつ効率的な事業運営こそが目指すべき姿である、ということである。その実現に向けて、当社でも管理効率化・運用高度化を目指した独自サービスを検討している。効率的な事業運営ができれば、卒FIT電源を活用した発電事業が魅力的なものとなる。そうなれば、事業が継続する好循環を呼び、再エネの長期健全運用にもつながる。2050年カーボンニュートラルを達成できるかどうかは、いかに卒FIT電源を魅力あるものに仕立て上げられるかにかかっている。
※1:第6次エネルギー基本計画の検討時に、あくまで「参考値」として示された指標。
※2:固定価格買取(FIT)制度は、再生可能エネルギーの発電電力を一定の期間、一定の価格で電力会社などが買取を行う制度。再生可能エネルギー電力を売電する際に一定のプレミアム(補助額)を付与するFeed-in Premium(FIP)制度も存在するが、ここではFIP制度も含めて「FIT制度」と総称する。
※3:FIT制度による支援は基本的に運転開始から20年間だが、例外的に住宅用(10kW未満)太陽光発電は10年間、地熱発電は15年間となっている。
※4:経済産業省「令和4年度エネルギー需給構造高度化対策に関する調査等事業(再生可能エネルギー固定価格買取制度等における賦課金単価算定の精緻化に向けた分析等調査)」
https://www.meti.go.jp/
※5:経済産業省「総合資源エネルギー調査会 基本政策分科会(第43回会合)資料1 2050年カーボンニュートラルの実現に向けた検討」
https://www.enecho.meti.go.jp/
※6:太陽光発電協会「太陽光発電産業の新ビジョン “PV OUTLOOK 2050”(2024年版ver.1)」
https://www.jpea.gr.jp/
※7:発電計画と実際の発電量の差異を(発電)インバランスと呼ぶ。発生したインバランス量に応じて発電事業者にインバランス料金の支払いが生じるため、効率的な事業運営を行うためには発電量を精緻に予測してインバランスを最小化することが重要となる。
※8:経済産業省「総合エネルギー調査会 省エネルギー・新エネルギー分科会/電力・ガス事業分科会 再生可能エネルギー大量導入・次世代電力ネットワーク小委員会(第62回)資料2 再生可能エネルギーの長期安定的な大量導入と事業継続に向けて」
https://www.meti.go.jp/
※9:本分析はFIP制度活用を想定したシミュレーションであるが、「基準価格8円/kWh」の条件での分析はプレミアム収入がほとんどない状況であるため、卒FIT後の収入構造に近しいと想定される。