コラム

環境・エネルギートピックスエネルギー・サステナビリティ・食農

2027年 再エネが直面する新・優先給電ルール

加速する市場統合と顕在化する未対応リスク

タグから探す

2026年05月13日

電力・エネルギー本部石田裕之

大谷尚徹

環境・エネルギートピックス
2027年度は、再エネを取り巻く環境がまた一段と変化する。第8次エネ基の検討開始、FIT制度スタートから15年経過の節目となる年であり、特に注視が必要なのが再エネの市場統合に向けて新たな優先給電ルールの全国運用開始である。

このルール変更によって、FIT電源の収入減少リスクはどこまで高まるのか。非FIT電源の売電量増加は、どの程度収入増につながるのか。このコラムでは、FIT電源の減収リスクの定量分析を交えつつ、再エネ市場統合に向けて2026年度に事業者に求められる備えについて考えたい。

2027年度、新・優先給電ルールの本格運用がスタート

2027年度は、再エネを取り巻く環境が複数同時に動く重要な年となる。まずはエネルギー基本計画(エネ基)だ。第7次エネ基は2024年度(2025年2月)に閣議決定されており、エネルギー政策基本法では少なくとも3年ごとに検討を加えることとされている。前回の検討開始※1を起点にすれば、2027年5月に3年を迎える。議論の開始時期に不確実性はあるものの、次期エネ基に向けて再エネの位置付けや役割が改めて問われる1年になるだろう。

さらに、2012年のFIT制度スタートから15年が経過する年でもある。国際イニシアチブの1つであるRE100の追加性要件を満たす「15年以内設備」のFIT証書は、2027年度以降には大きく減少し始める見込みだ。加えて、10kW以上の太陽光発電など本格的な卒FIT電源の出現まで残り5年となり、FITで導入されてきた電源をどのように維持・更新していくかの議論や、セカンダリー市場活性化の動きも加速すると見られる。

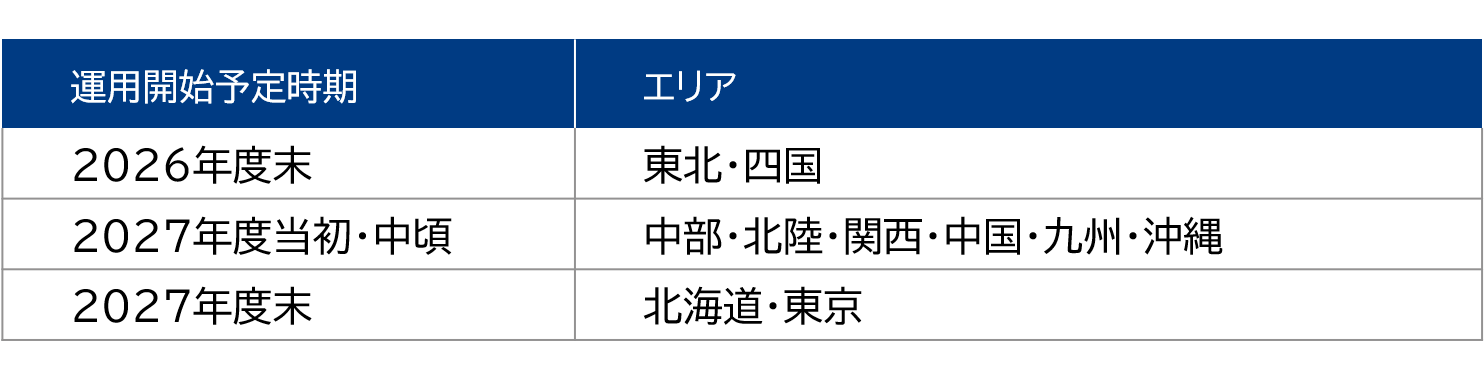
そして、再エネの市場統合に向けても大きな変化が予定されている。出力制御に関する新たな優先給電ルール(新・優先給電ルール)の運用開始である。優先給電ルールは、電力の需給バランス維持のために行う出力制御の順位などを国が定めたもので、FIT制度からFIP制度への移行を踏まえた見直しが行われた。エリアによって時期に差異はあるものの、2027年度には全国で運用が始まる見込みだ。新・優先給電ルールではFIT電源と非FIT電源で出力制御の順番が分かれ、FIT電源の方が先に制御対象となる。再エネ市場統合を推進する制度として合理性がある一方、発電事業者にとっては従来の延長線上で出力制御率や事業性を見ているだけでは不十分になる。このコラムでは定量分析を交えながらその影響を確認する。
図表1 各エリアにおける新・優先給電ルールの運用開始予定時期
各エリアにおける新・優先給電ルールの運用開始予定時期
出所:資源エネルギー庁資料を基に三菱総合研究所作成
資源エネルギー庁「第6回次世代電力系統ワーキンググループ資料1 (2025年12月)」
https://www.meti.go.jp/shingikai/enecho/denryoku_gas/saisei_kano/smart_power_grid_wg/pdf/006_01_00.pdf(閲覧日:2026年5月12日)

優先給電ルールの変更で、FIT電源は収入減少の可能性

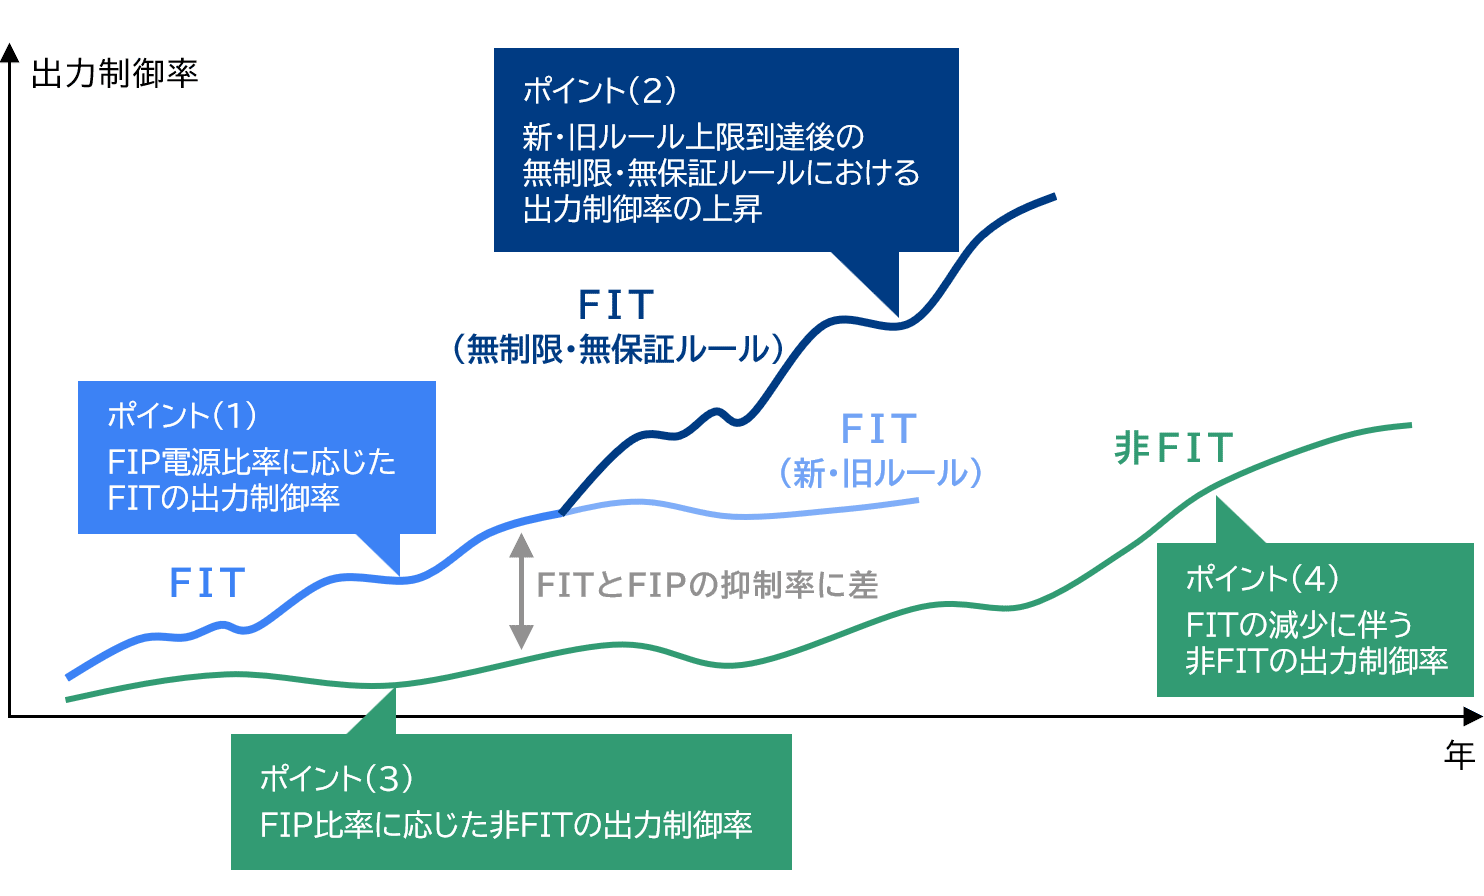
新・優先給電ルールの下では、FIT電源が非FIT電源よりも先に出力制御の対象となるため、両者の出力制御率には乖離が発生する(図表2)。大きな傾向として、FIT電源の出力制御リスクが高まり、制御量に上限のある旧ルール・新ルールの適用電源では上限到達までのタイミングが早まる。さらに、上限のない無制限・無保証ルール適用電源は、より大きな出力制御を受ける可能性がある。

ルール変更後のFIT電源および非FIT電源の出力制御率は、エリア平均的な出力制御率、FIP電源比率、FIT電源に適用される出力制御ルール、FIT電源の減少スピードなど、複数要素の組み合わせで決まる。従って特にFIT電源の事業者は、エリア平均の出力制御だけでなく、自社電源に即した影響を慎重に見極める必要がある。
図表2 適用制度・ルール別の出力制御率の推移イメージ
適用制度・ルール別の出力制御率の推移イメージ
三菱総合研究所作成

FIT無制限・無保証ルールは年間1億円規模の影響可能性も

では、FIT電源はどの程度の収入減少リスクがあるのだろうか。エリアや適用ルールによって条件は異なるが、ここではケーススタディとして一定の想定を置き、「①旧ルール・新ルール上限到達までの加速化」「②無制限・無保証ルールのさらなるダウンサイド」の2つの視点から、収入影響を試算する。

まずは①について、優先給電ルール変更前にエリアの出力制御率が4%程度※2であった場合、一定の前提を置いて試算を行うと※3、新・優先給電ルールの適用後にFIT電源の出力制御率は4%から約7%へ増加する。FIT買取価格32円/kWh、設備容量20MW※4の大規模太陽光を想定すると、ルール変更前と比べて追加的に約3,000万円/年の収入減少となる(図表3)。なお、この水準の出力制御率の場合には、上限あり(旧ルール・新ルール)と上限なし(無制限・無保証ルール)では大きな差は発生しないと考えられる。

さらに②のケースとして、ルール変更前のエリア出力制御率が8%程度※5だった場合、①と同じ前提で試算を行うと、新・優先給電ルールの適用後に無制限・無保証ルールFIT電源の出力制御率は20%を超える可能性がある。この時、①と同じ規模・前提で見ると、FIT電源の追加的な収入減少は約1億2,000万円/年となる(図表4)。

今後、エリア平均の出力制御率が8%を超える可能性も否定できない。そうなれば、FIT電源の事業性に与える影響はきわめて大きくなる。将来的な電力需給変化を踏まえて出力制御率を見通し、早い段階で影響を把握しておくことが重要だ※6。
図表3 優先給電ルール変更後の出力制御による逸失利益(①ケース)
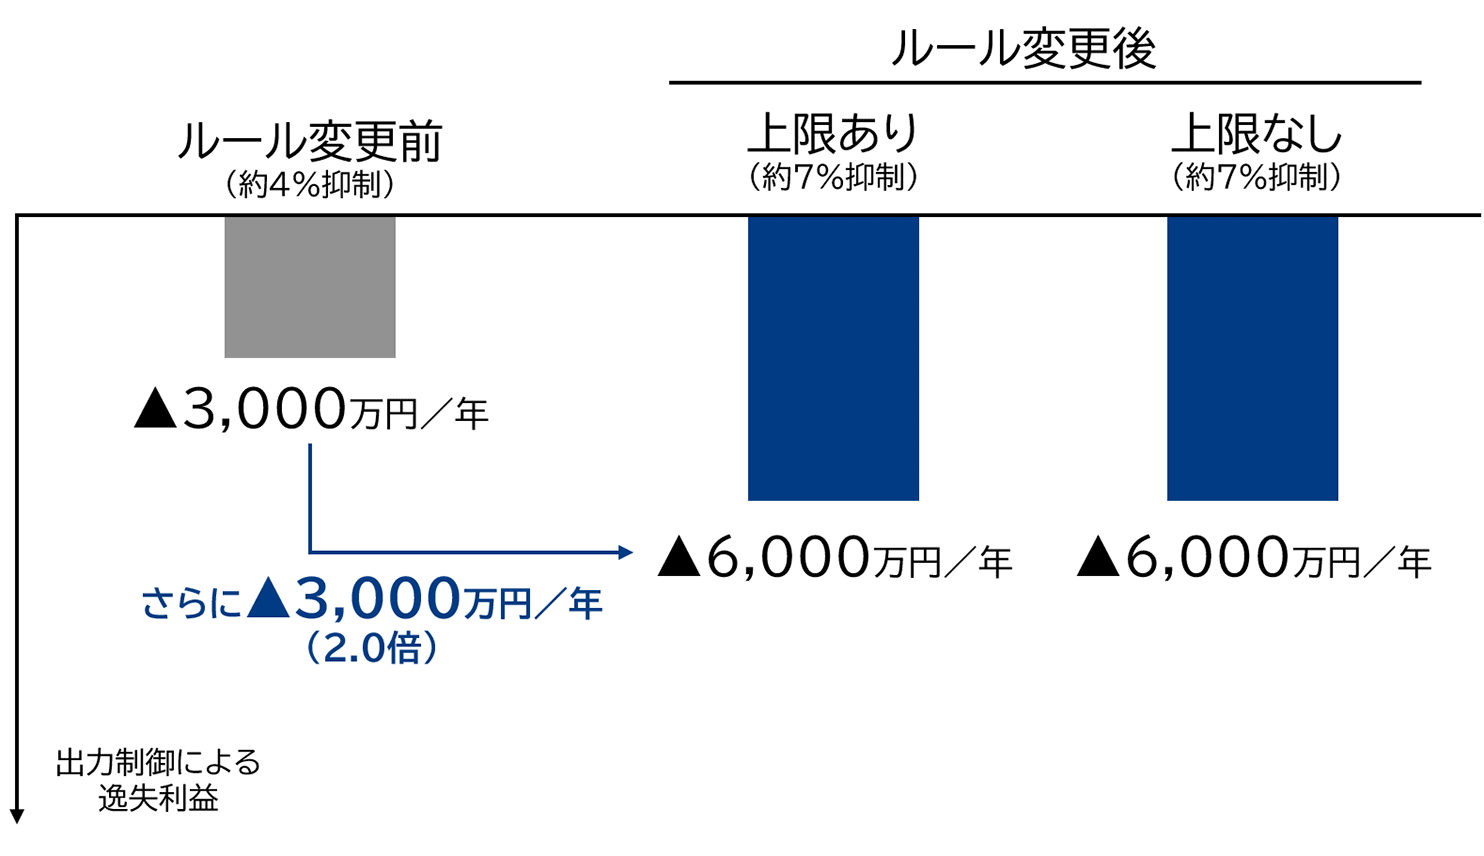
優先給電ルール変更後の出力制御による逸失利益(①ケース)
注:図中の数値は概数。

出所:九州電力送配電「エリア需給実績データ」などを基に三菱総合研究所作成
図表4 優先給電ルール変更後の出力制御による逸失利益(②ケース)
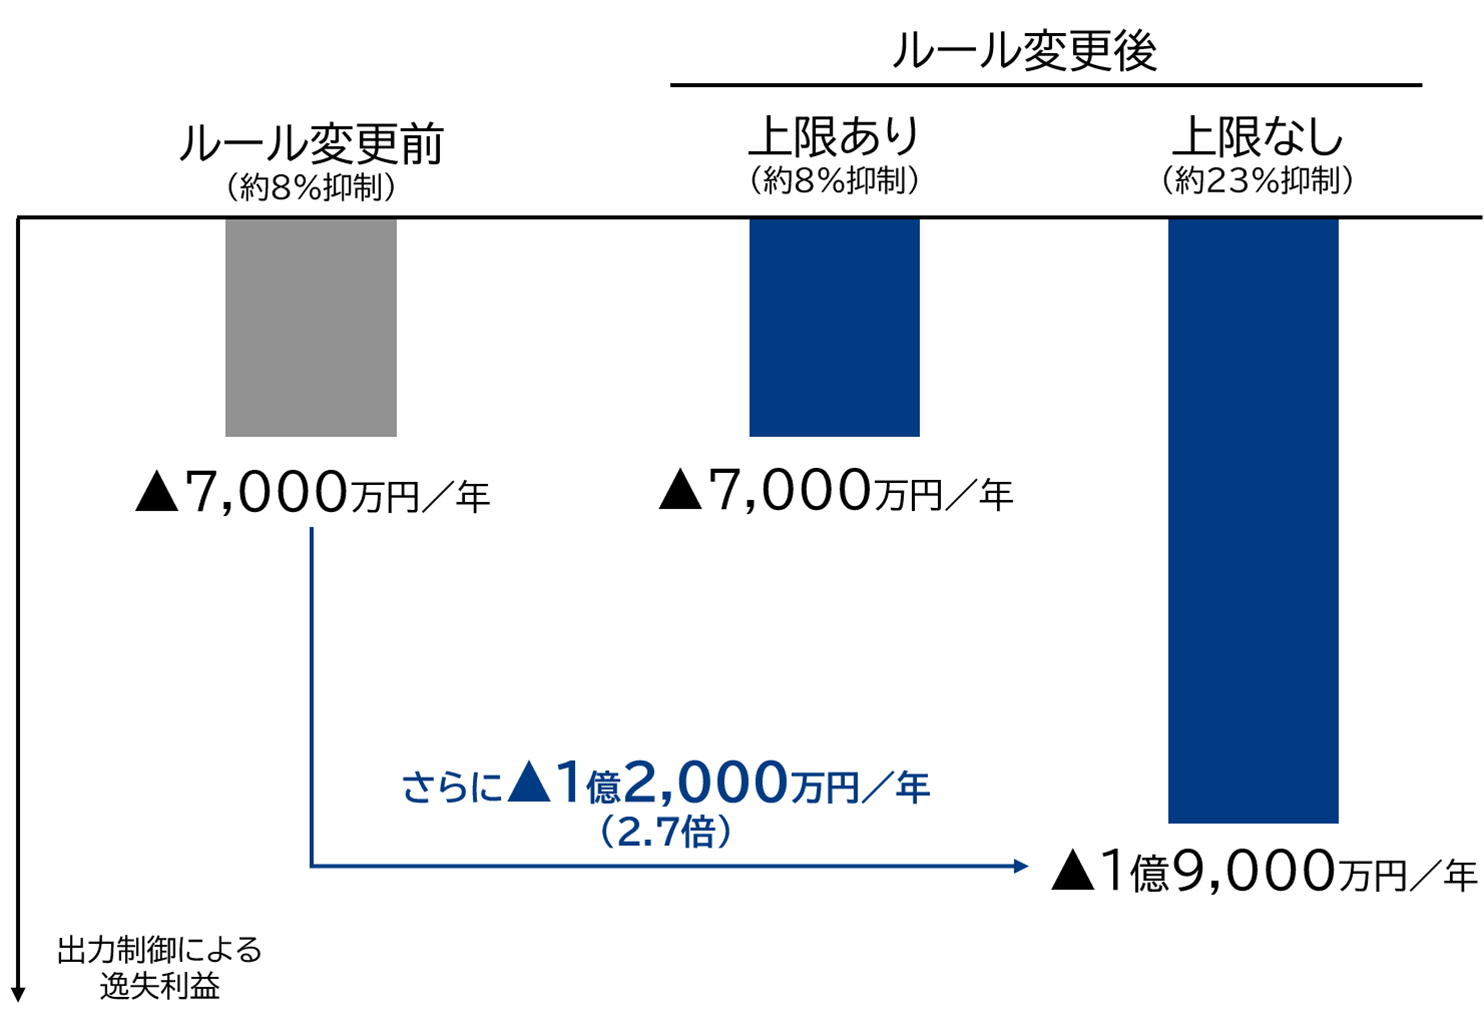
優先給電ルール変更後の出力制御による逸失利益(②ケース)
注:図中の数値は概数。
上限ありは、制御対象の時間(30日または360時間)において平均的な出力制御を受けると簡易的に想定して、約8%を上限値と設定。この前提ではルール変更前から影響が生じないが、場合によってはさらに出力制御が発生し得る点には留意が必要。

出所:九州電力送配電「エリア需給実績データ」などを基に三菱総合研究所作成

2026年度を市場統合に備えるアクションの1年へ

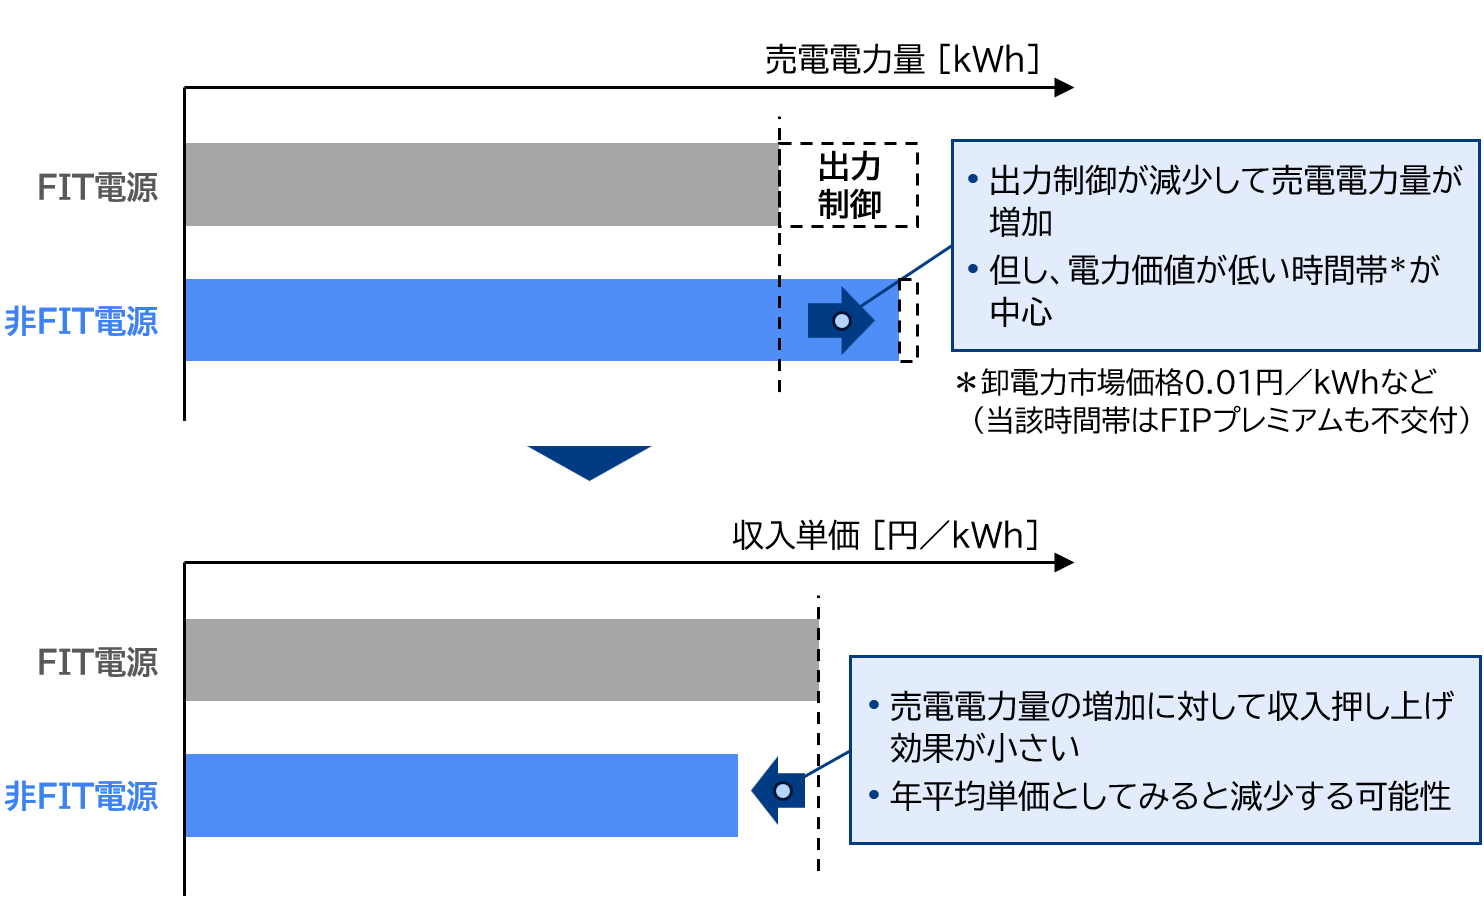
一方、非FIT電源は新・優先給電ルールの適用で売電電力量が増える可能性がある。しかし、それが単純に収入増加につながるとは限らない構図が存在する。出力制御が発生する時間帯は、卸電力市場価格が0.01円/kWhになるなど、電力価値が低い時間帯であることが多いからだ。市場価格0.01円/kWhのコマではFIPプレミアムも交付されないため、売電量が増えても収入の押し上げ効果が小さく、年平均単価として見ると減少する可能性がある(図表5)。
図表5 新・優先給電ルールにおける非FIT電源への影響(イメージ)
新・優先給電ルールにおける非FIT電源への影響(イメージ)
三菱総合研究所作成
この変化の影響は、発電事業者のみにとどまらない。小売事業者や需要家を含む各ステークホルダーにとっても、時間帯ごとの電力価値の差に向き合う必要が強まることを意味する。今後は、取引契約の設計にもこれまで以上の工夫が求められるだろう。このメカニズムや影響の詳細については以下で詳述する。
再エネの市場統合は、目指すべき電力システムに向けた大きな潮流であり、今回の優先給電ルール変更はその1つの事例である。重要なのは、制度変更が始まってから対応するのではなく、事前に出力制御や発電収入への影響を見極めることだ。こうした事業性評価を通じて2026年度を市場統合に備える1年にできるか否かが、2027年度以降の競争力を左右する。

※1:第55回基本政策分科会(2024年5月)を起点とした場合。

※2:2021年度の九州エリアにおける変動再エネの出力制御率が3.9%。

※3:エリアの非FIT電源比率は当面の政府目標として掲げられている25%を想定し、九州エリアにおける実績の発電プロファイルなどに基づいた場合の試算。

※4:これまでの大規模太陽光(2MW以上)のFIT認定約20GWの1件当たり平均値が18MWであることを念頭に設定。

※5:2023年度の九州エリアにおける変動再エネの出力制御率が8.3%。

※6:当社では2016年以来、10年以上にわたり再エネ出力制御評価サービスを実施してきた。優先給電ルール変更を踏まえた評価にも対応しており、複雑化する事業環境において事業判断に資する見通しを提供している。
電力ビジネス(サービス・ソリューション)