2026年度より予定されている優先給電ルールの改定により、FIP電源が出力抑制を受けるのはFIT電源のあととなる。再エネ電源のFIP移行を促すルール改定であり、FIT電源の出力抑制リスクの増大につながることは確かである。他方、FIP電源のプレミアム収入の大きな増加につながるとは限らない。FIP再エネ事業のスキームが多様化する中でこの構造を見落とすと、ステークホルダーの差損を生じる恐れがある。今回のコラムではこの構造の可視化を目的とし、簡易モデルでプレミアム収入単価の分析結果を紹介する。
優先給電ルール改定がFIP再エネ事業にもたらす影響
検証:FIPプレミアム収入単価の変動と差損リスク
タグから探す
2026年04月24日

FIP制度でのプレミアム交付の仕組み
2022年4月にFIP制度がスタートした。再エネ発電事業者は、FIT制度では発電量に対する電力会社の固定価格買取が保証されていたが、FIP制度では売電収入に加えて一定額のプレミアムが交付される。まずはこのプレミアム交付の仕組みについて紹介する。
プロファイルリスクのコラム※1でも取り上げた通り、FIP電源に付与されるプレミアム単価は月別で算定される。各FIP電源の当月の調整前プレミアム単価は、基準価格(FITの買取価格に相当)から、当月参照価格(エリア全体の当該再エネ種の時間別発電量で卸市場価格を加重平均)と調整項(非化石価値相当額およびバランシングコスト)を差し引くことによって算定される。
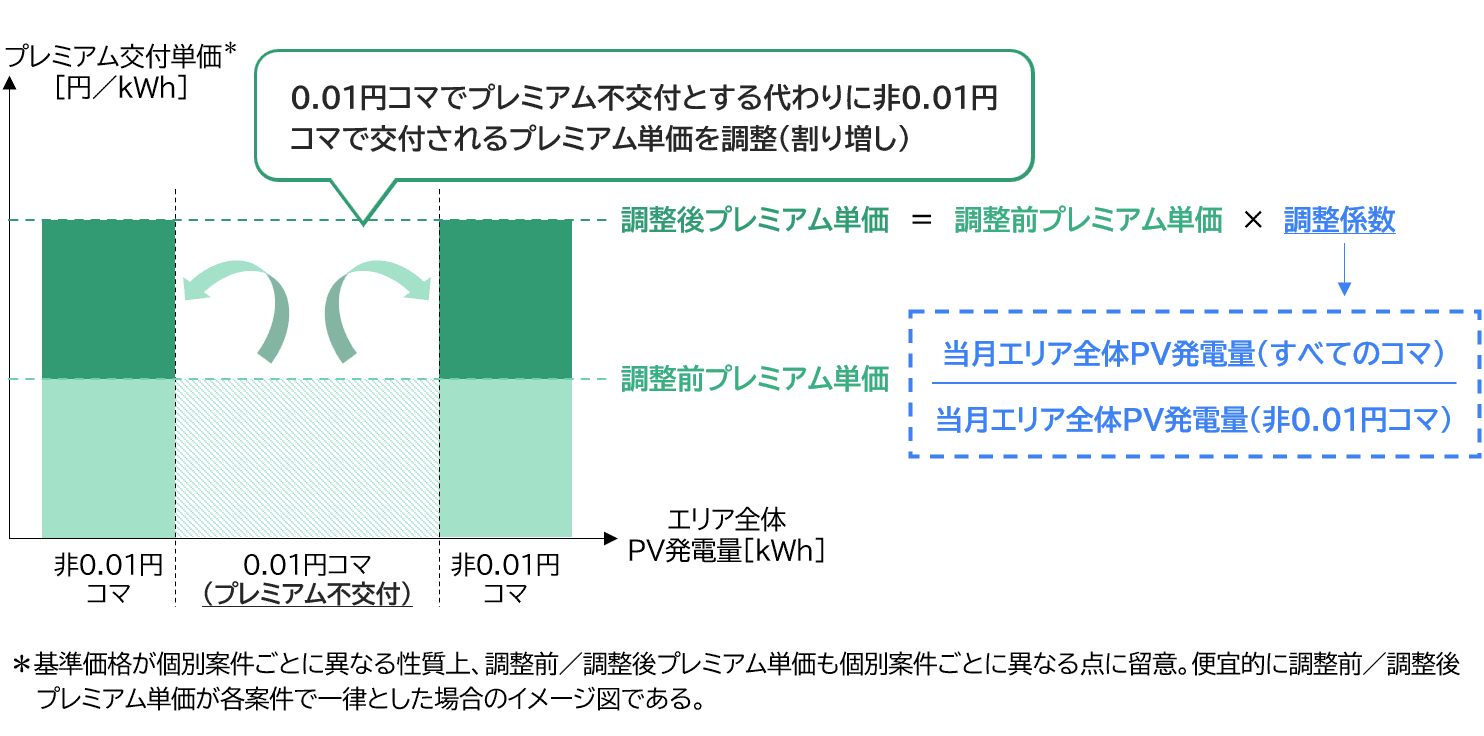
ただし、個別のFIP電源に交付されるプレミアムは、①全ての発電量(個別電源)×調整前プレミアム単価ではなく、②非0.01円コマでの発電量(個別電源)×調整後プレミアム単価である。この調整後プレミアム単価は図表1に示した通り、本来0.01円コマでも交付されたはずの調整前プレミアム単価が、非0.01円コマに上乗せされた単価である。すなわち、スポット市場価格が0.01円/kWhである断面での発電に対してプレミアムは交付されず、FIP電源の発電タイムシフトを促す仕組みとなっている。
プロファイルリスクのコラム※1でも取り上げた通り、FIP電源に付与されるプレミアム単価は月別で算定される。各FIP電源の当月の調整前プレミアム単価は、基準価格(FITの買取価格に相当)から、当月参照価格(エリア全体の当該再エネ種の時間別発電量で卸市場価格を加重平均)と調整項(非化石価値相当額およびバランシングコスト)を差し引くことによって算定される。
ただし、個別のFIP電源に交付されるプレミアムは、①全ての発電量(個別電源)×調整前プレミアム単価ではなく、②非0.01円コマでの発電量(個別電源)×調整後プレミアム単価である。この調整後プレミアム単価は図表1に示した通り、本来0.01円コマでも交付されたはずの調整前プレミアム単価が、非0.01円コマに上乗せされた単価である。すなわち、スポット市場価格が0.01円/kWhである断面での発電に対してプレミアムは交付されず、FIP電源の発電タイムシフトを促す仕組みとなっている。
図表1 調整後プレミアム単価の算定式(太陽光の場合)
三菱総合研究所作成
図表1では調整後プレミアム単価の算定式の定義も示しているが、調整後プレミアム単価は、①’全ての発電量(エリア全体)×調整前プレミアム単価と②’非0.01円コマでの発電量(エリア全体)×調整後プレミアム単価が等しくなるよう算定される。すなわち、当該再エネ種のエリア全体の発電量のうち非0.01円コマでの発電量の割合が減る(0.01円コマ発電量の割合が増加)と、調整後プレミアム単価がさらに割り増しされるような動きとなる。
ここで重要なのは、当該再エネ種のエリア全体の発電プロファイル(以下、エリア平均プロファイル)に変化がなければ、各FIP電源の非0.01円コマでの発電に対して交付される調整後プレミアム単価は変化しない点である。そして個別のFIP電源でエリア平均プロファイルの発電を想定した場合、プレミアム収入単価(交付されたプレミアム収入総額を0.01円コマも含めた全ての発電量で除したもの)としては調整前プレミアム単価の水準となる点も重要である。
プロファイルリスクのコラムでは、エリア平均と個別電源の発電プロファイルが気象条件などで乖離することによるプレミアム収入の減少リスクを検証した。このコラムでは冒頭で述べた通り、優先給電ルール改定による個別電源のプレミアム収入単価の減少リスクを以降で検証していく。
ここで重要なのは、当該再エネ種のエリア全体の発電プロファイル(以下、エリア平均プロファイル)に変化がなければ、各FIP電源の非0.01円コマでの発電に対して交付される調整後プレミアム単価は変化しない点である。そして個別のFIP電源でエリア平均プロファイルの発電を想定した場合、プレミアム収入単価(交付されたプレミアム収入総額を0.01円コマも含めた全ての発電量で除したもの)としては調整前プレミアム単価の水準となる点も重要である。
プロファイルリスクのコラムでは、エリア平均と個別電源の発電プロファイルが気象条件などで乖離することによるプレミアム収入の減少リスクを検証した。このコラムでは冒頭で述べた通り、優先給電ルール改定による個別電源のプレミアム収入単価の減少リスクを以降で検証していく。
ルール改定によるFIP電源のプロファイル変化
「優先給電ルール」とは、電力の需給調整のために行う出力制御の順位などを国が定めたものである※2。FIT制度からFIP制度への移行を踏まえた見直しが行われ、2026年度より一部エリア、そして2027年度より全エリアで、改訂版の優先給電ルールが順次運用開始予定である(図表2)。
図表2 ルール改定前後のFIT・FIP電源の発電プロファイル変化(太陽光の場合)
三菱総合研究所作成
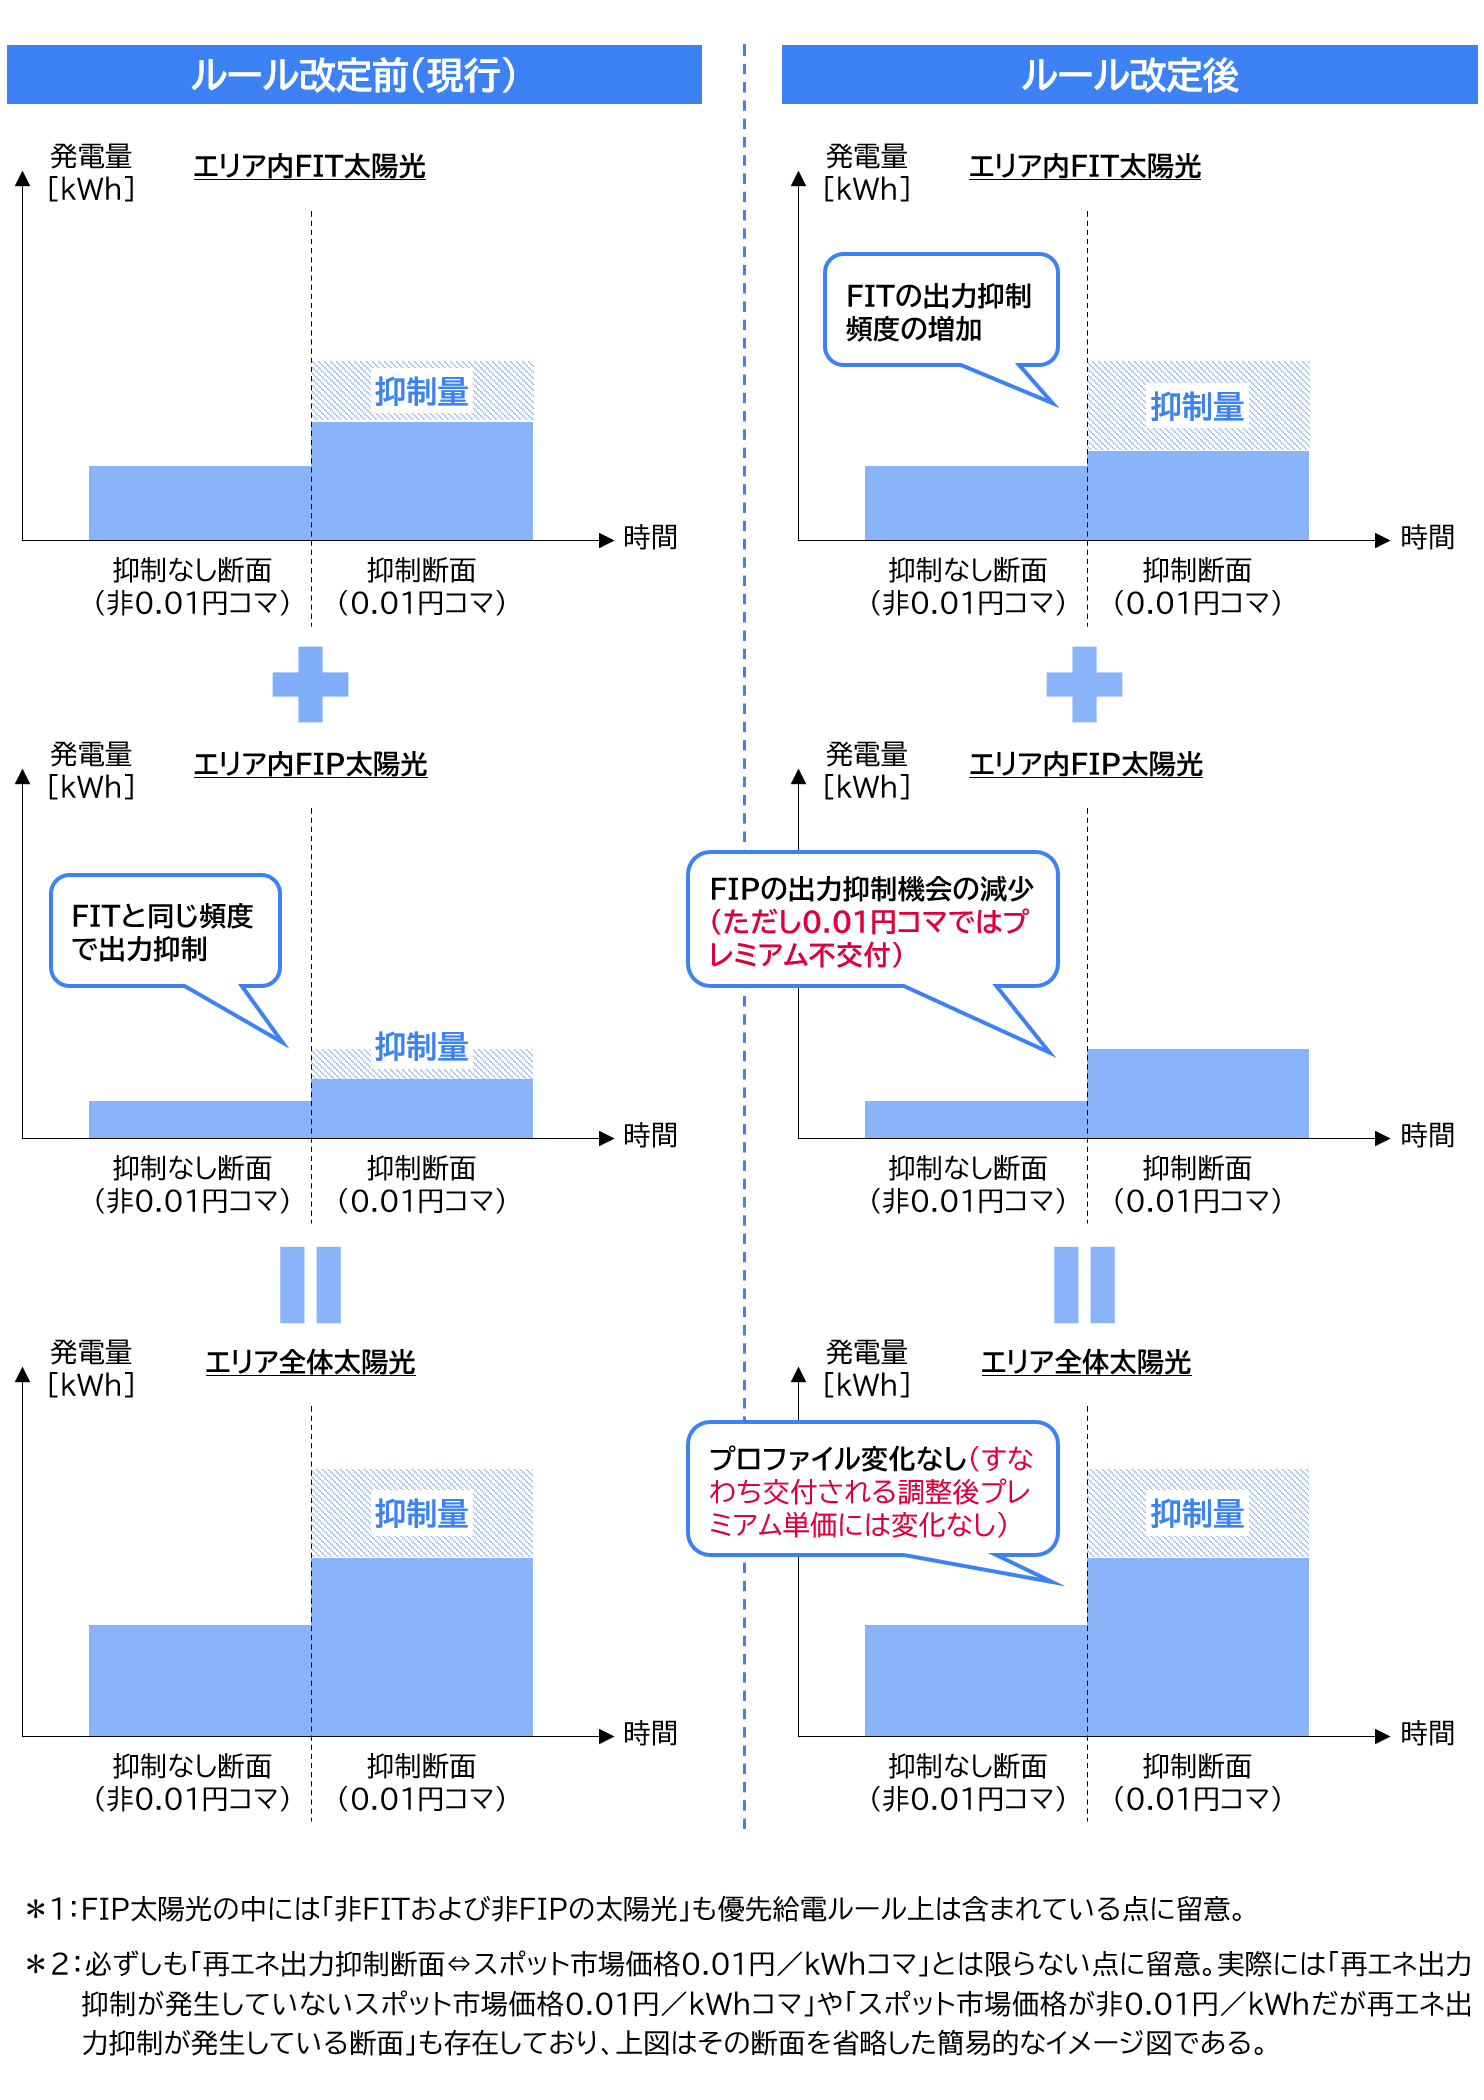
当該エリアの再エネ出力抑制断面において、改定前(現在)のルールではFIP電源はFIT電源と同様の頻度で出力抑制を受けることとなっている。すなわち、エリア平均プロファイルとFIP電源プロファイルの間では、優先給電ルールに起因する乖離は基本的に発生しない(エリア平均プロファイルに含まれる10kW未満の太陽光が抑制対象外である点はここでは除く)。
そして改定後のルールでは、FIT電源がFIP電源(非FIT電源)より先に出力抑制を受けることとなる。エリア内の個々の再エネが抑制を受ける順番の変更であるため、エリア平均プロファイルが直接的に変化する改定ではない(FIP移行促進による再エネ併設蓄電池増加などの影響は除く)。他方、FIT電源が残存するうちはFIP電源の抑制頻度は減少し、エリア平均プロファイルとFIP電源プロファイルの間で優先給電ルールに起因する乖離が発生する。
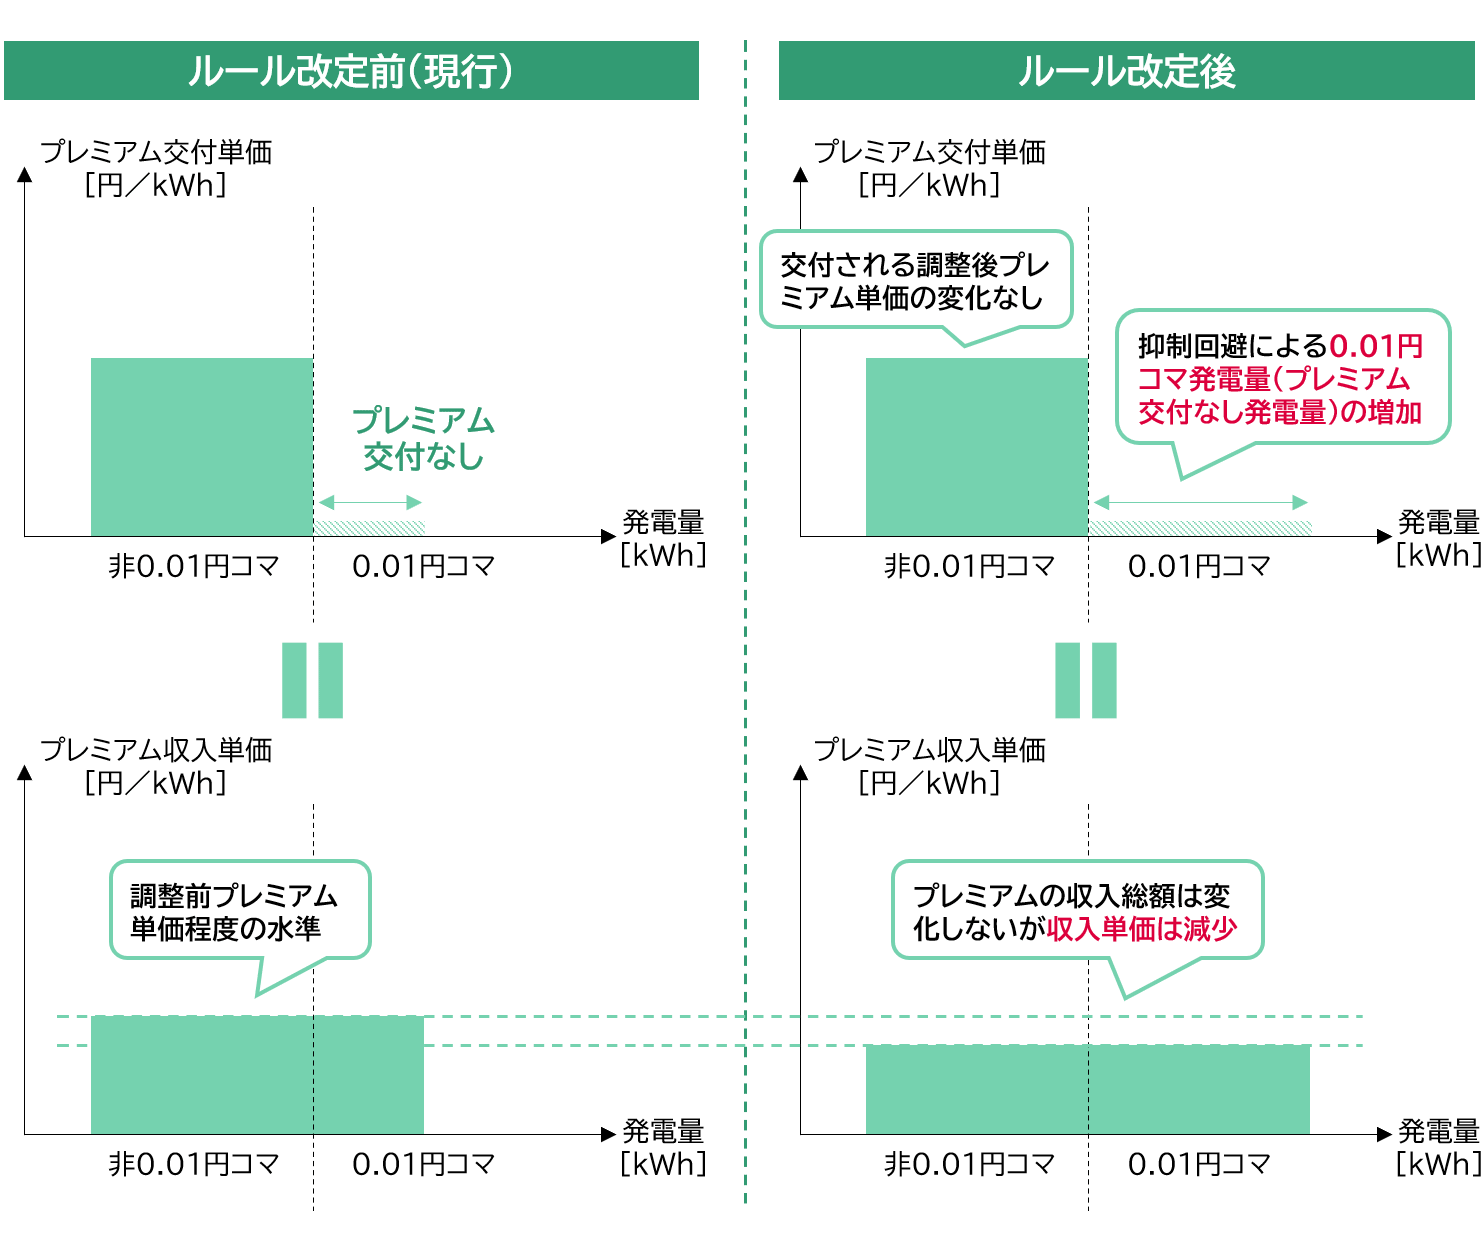
ルール改定により、出力抑制の頻度はFIP電源からFIT電源に寄せられるため、FIP電源の出力抑制リスクは減少する。またエリア全体の太陽光の発電プロファイルがルール改定で直接的に変化するわけではないため、交付される調整後プレミアム単価も基本的には影響しない(図表3)。ここで注意すべきなのは、FIP電源のみが出力抑制を免れた時間帯の発電では電気としての価値が低く、プレミアムも不交付となり得る点である。
そして改定後のルールでは、FIT電源がFIP電源(非FIT電源)より先に出力抑制を受けることとなる。エリア内の個々の再エネが抑制を受ける順番の変更であるため、エリア平均プロファイルが直接的に変化する改定ではない(FIP移行促進による再エネ併設蓄電池増加などの影響は除く)。他方、FIT電源が残存するうちはFIP電源の抑制頻度は減少し、エリア平均プロファイルとFIP電源プロファイルの間で優先給電ルールに起因する乖離が発生する。
ルール改定により、出力抑制の頻度はFIP電源からFIT電源に寄せられるため、FIP電源の出力抑制リスクは減少する。またエリア全体の太陽光の発電プロファイルがルール改定で直接的に変化するわけではないため、交付される調整後プレミアム単価も基本的には影響しない(図表3)。ここで注意すべきなのは、FIP電源のみが出力抑制を免れた時間帯の発電では電気としての価値が低く、プレミアムも不交付となり得る点である。
図表3 ルール改定前後のFIP電源のプレミアム収入単価変化
三菱総合研究所作成
再エネ出力抑制断面は需要に対して再エネ発電量が大きい時間帯であり、ルール改定によらずスポット市場価格が0.01円/kWhのコマとなっている可能性が高い。そして0.01円コマでの発電に対してプレミアムは交付されないため、ルール改定によりFIP電源が出力抑制を免れ発電量を増加させても、その多くがプレミアム不交付の発電となる可能性がある。すなわち、ルール改定がFIP電源のプレミアム収入総額の大きな増加につながるとは限らない。むしろ、プレミアム収入単価(交付されたプレミアム収入総額を0.01円コマも含めた全ての発電量で除したもの)としては減少し得るという構造がある。
プレミアム収入単価減少のケーススタディ
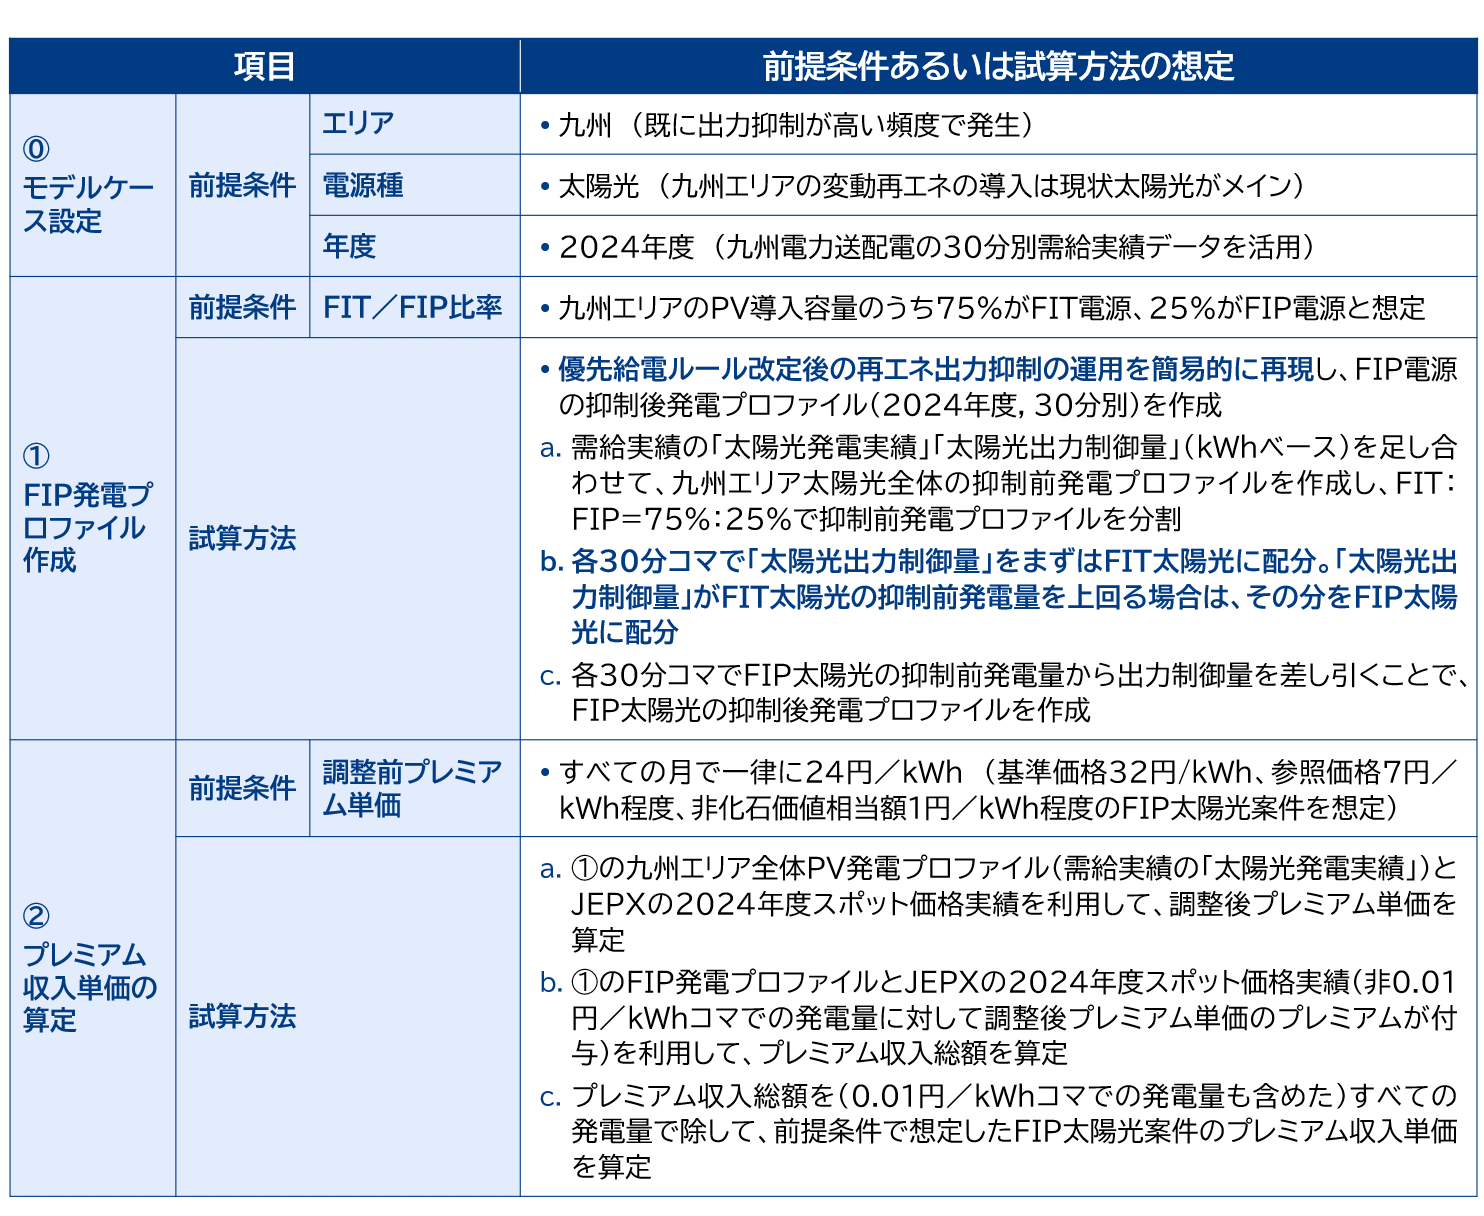
ルール改定により、プレミアム収入単価がどの程度減少するのかを簡易的なモデルケースで分析する。基本的には、2024年度の九州エリア太陽光の需給実績をもとに、優先給電ルール改定後の再エネ出力抑制の運用を想定し、プレミアム収入単価を試算する(図表4)。
図表4 プレミアム収入単価減少の簡易分析の前提条件・試算方法
三菱総合研究所作成
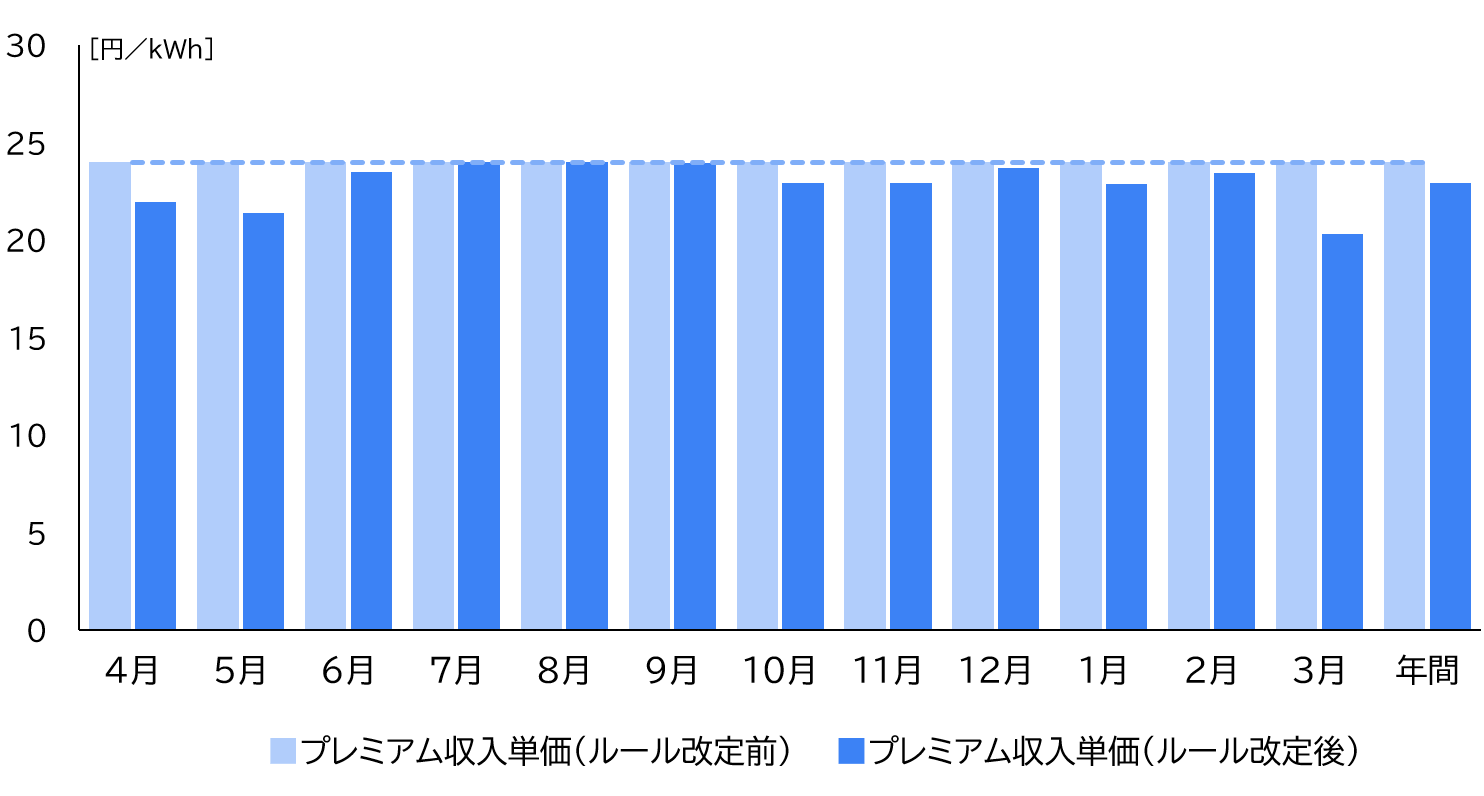
ルール改定前はFITとFIPの抑制機会が均等で、FIP電源の発電プロファイルがエリア平均プロファイルとなり、プレミアム収入単価は調整前プレミアム単価(本分析では運開済FIT案件のFIP転を想定し24円/kWh)と同水準になると想定される。ルール改定後はプレミアム交付の仕組み・FIP電源の抑制機会の減少により、プレミアム収入単価が24円/kWhより減少している(図表5)。
図表5 想定FIP太陽光案件のルール改定前後のプレミアム収入単価
三菱総合研究所作成
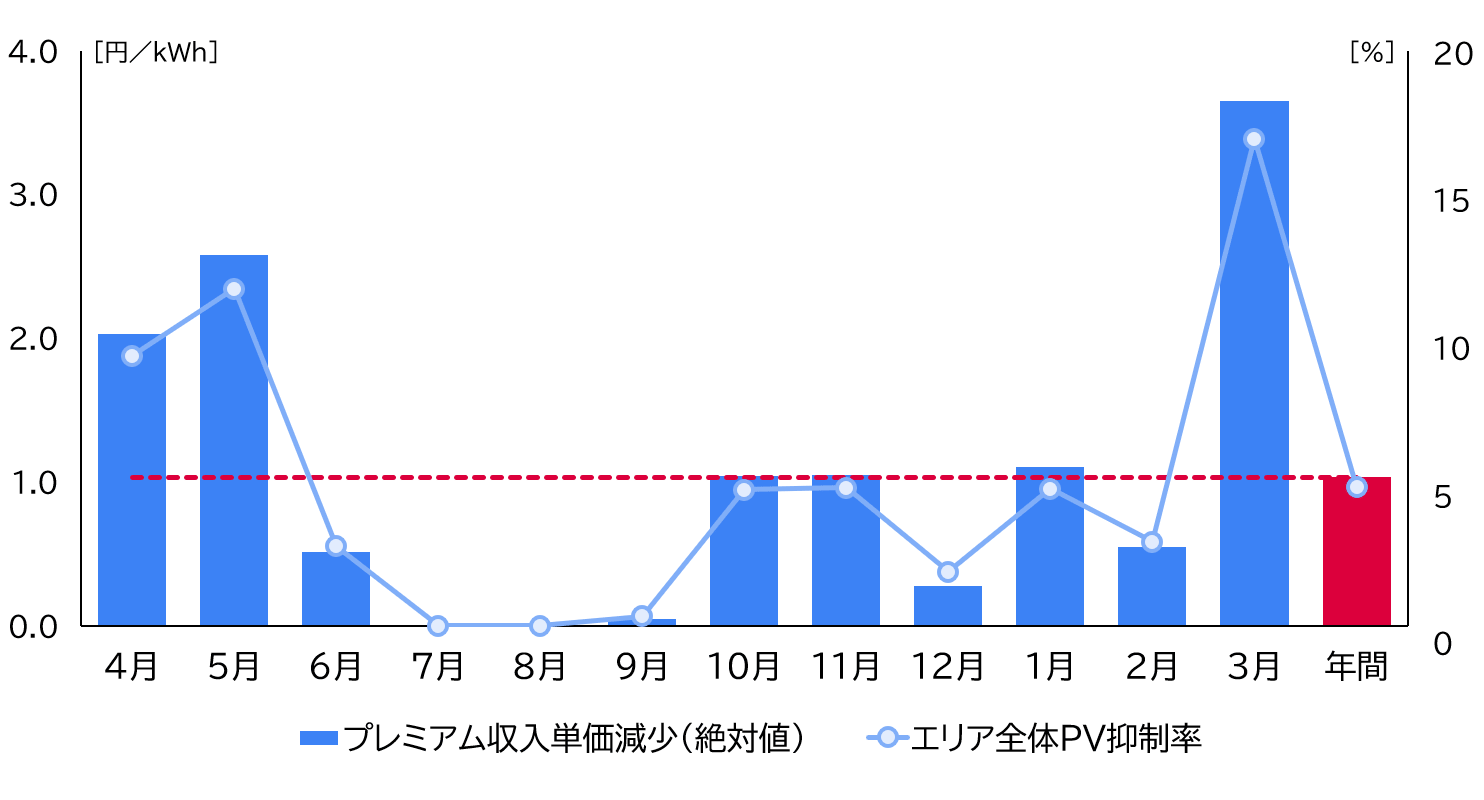
調整前プレミアム単価と比べたときのプレミアム収入単価の減少幅に着目すると、年間での減少幅はコンマ数円/kWhにとどまらず、1円/kWh程度となっている。また月別の減少幅を見ると(図表6)、出力抑制が多く発生する月ほど減少幅は大きくなる傾向にあり、特に軽負荷期(3~5月)では減少幅が2~4円/kWhにまで及んでいる。このように出力抑制が一定程度発生しているエリアでは、プレミアム収入単価の減少リスクが存在すると考えられる。
図表6 想定FIP太陽光案件のルール改定に伴うプレミアム収入単価の減少幅
三菱総合研究所作成
FIP再エネ事業での差損発生リスク
図表4~6の簡易分析ではプレミアム収入単価減少リスクを確認したが、図表3の通り、プレミアム収入総額自体が減少しているわけではない。その意味ではFIP発電事業への影響は少ないように思える。しかし、FIP再エネ事業での電気価値・環境価値・プレミアムの取引スキームによっては、プレミアム収入単価減少のリスクが特定のステークホルダー(FIP発電事業者/アグリゲーター/小売事業者/需要家など)の差損発生リスクにつながる。
FIP電源のPPAなどでは契約価格に基づき電力や環境価値が取引されるが、その契約価格はプレミアム収入単価やFIP基準価格に基づき決定されることも考えられる※3。その際にプレミアム収入単価を24円/kWhと想定し契約価格を設定した場合、先の簡易分析に基づくと実際のプレミアム収入単価は年平均で23円/kWhとなり、FIP再エネの売り手あるいは買い手に1円/kWhの差損が発生してしまうこととなる。この1円/kWhの単価は、電力事業・取引に無視できない規模の差損をもたらす恐れがある。例えば容量10MW・設備利用率15%・契約期間10年の取引でプレミアム収入単価▲1円/kWhが続くと、差益は▲1.3億円と見込まれ※4、大きな差損をもたらし得ることが示唆される。
もちろんプレミアム収入単価の変動リスクには、さまざまな要因(卸電力市場の価格変動や非化石価値の変化など)が存在する。一方で、今後の優先給電ルール変更の改定により、プレミアム収入単価の減少が構造的に発生する点もまた1つのリスク要因として、FIP再エネ事業に関わる多くのステークホルダーが認知していくことが望ましい。
FIP電源のPPAなどでは契約価格に基づき電力や環境価値が取引されるが、その契約価格はプレミアム収入単価やFIP基準価格に基づき決定されることも考えられる※3。その際にプレミアム収入単価を24円/kWhと想定し契約価格を設定した場合、先の簡易分析に基づくと実際のプレミアム収入単価は年平均で23円/kWhとなり、FIP再エネの売り手あるいは買い手に1円/kWhの差損が発生してしまうこととなる。この1円/kWhの単価は、電力事業・取引に無視できない規模の差損をもたらす恐れがある。例えば容量10MW・設備利用率15%・契約期間10年の取引でプレミアム収入単価▲1円/kWhが続くと、差益は▲1.3億円と見込まれ※4、大きな差損をもたらし得ることが示唆される。
もちろんプレミアム収入単価の変動リスクには、さまざまな要因(卸電力市場の価格変動や非化石価値の変化など)が存在する。一方で、今後の優先給電ルール変更の改定により、プレミアム収入単価の減少が構造的に発生する点もまた1つのリスク要因として、FIP再エネ事業に関わる多くのステークホルダーが認知していくことが望ましい。
再エネ市場統合の潮流で求められること
このコラムの冒頭でも述べた通り、優先給電ルールの改定はFITの出力抑制リスクを増大させ、既存FIT再エネのFIP移行の1つのドライバーとなる。さらには特定の区分で、新規再エネをFIT/FIP制度支援対象から除外することも議論されており、再エネ発電事業の市場への統合の潮流は今後も続いていくと予想される。
この潮流下で、再エネ事業のステークホルダーに求められることはFIT制度黎明期より多様化している。このコラムでも取り上げた事業影響に対する定量的な見通しや再エネ取引契約でのリスク認知も、それらの1つである。再エネ事業の制度動向を機敏に捉えた定量的な事業性評価や再エネ取引契約のアレンジメントが、今後も必要となってくるであろう。
当社はこれまでも、電力ビジネスに関わるコンサルティングサービスや、電力投資意思決定に資する定量的な電力市場見通しサービスを提供してきた。特にマーケットリスクとしての価格リスク(このコラムでフォーカスしたFIPプレミアムに加え、卸電力市場、非化石価値取引市場などの価格見通し)や量的リスク(再エネ出力抑制)の評価についてはすでに多数の実績がある。激変する再エネ事業環境に適応した戦略構築や投資判断に資するサービスを今後も提供していく考えである。
この潮流下で、再エネ事業のステークホルダーに求められることはFIT制度黎明期より多様化している。このコラムでも取り上げた事業影響に対する定量的な見通しや再エネ取引契約でのリスク認知も、それらの1つである。再エネ事業の制度動向を機敏に捉えた定量的な事業性評価や再エネ取引契約のアレンジメントが、今後も必要となってくるであろう。
当社はこれまでも、電力ビジネスに関わるコンサルティングサービスや、電力投資意思決定に資する定量的な電力市場見通しサービスを提供してきた。特にマーケットリスクとしての価格リスク(このコラムでフォーカスしたFIPプレミアムに加え、卸電力市場、非化石価値取引市場などの価格見通し)や量的リスク(再エネ出力抑制)の評価についてはすでに多数の実績がある。激変する再エネ事業環境に適応した戦略構築や投資判断に資するサービスを今後も提供していく考えである。
※1:FIP制度における不確実性と定量評価の重要性:前編(環境・エネルギートピックス 2022年11月24日)
※2:2027年 再エネが直面する新・優先給電ルール(環境・エネルギートピックス 2026年5月13日)
※3:自然エネルギー財団「コーポレートPPA 日本の最新動向 2025年版」p15
https://www.renewable-ei.org/
※4:10MW×8,760h×15%×10年×1円/kWh=1.314億円