








サービスロボットは労働力不足の解決策として期待される一方で、現場での定着は進んでいない。その理由は、技術そのものではなく、ロボットを継続的に活用するための仕組みが不在であることだ。そこで今回のコラムでは、この構造的課題を整理し、解決のため「ロボット・サービスプロバイダー」という新しい役割に着目。サービスとしてロボットを活用するための新たな枠組みを提示する。
サービスロボット実装のカギを握る「ロボット・サービスプロバイダー」
フィジカルAI時代の日本のAIロボティクス戦略(5)
タグから探す
2026年05月28日

サービスロボット市場への期待と必要条件 求められる運用設計
サービスロボットは、製造業の生産ラインで稼働する産業ロボットを除き、さまざまな経済活動で活用されるロボットの総称である。物流、医療、建築、農業など、その応用領域はさまざまである。2025年のサービスロボット市場は264億ドル※1と産業ロボットを上回る規模に拡大しており、今後のさらなる成長が期待されている。
日本は製造業のラインで稼働する産業ロボット分野では世界に先行したが、サービスロボットの分野では米国・欧州・中国の後塵を拝している※2。今から11年前(2015年1月)に策定された「ロボット新戦略※3」では、サービスロボットの利活用の拡大が掲げられていた。しかしながら、その後の社会実装は期待通りには進んでいない。ロボットが日本の厳しい使用者のニーズに十分対応できていないことが要因の一つとされている※4が、本質的な課題は運用を含めた仕組みの不在にある。
2026年3月に新たに策定された「AIロボティクス戦略※5」では、国内でのAIロボットのサプライチェーン構築と社会実装の加速が重要課題として位置づけられている。需要側ニーズと供給側技術をつなぐ仕組みの構築が、主要な論点として整理されている。
しかし、その方向性は示されているものの、需要側での継続的な活用の仕組みは十分には具体化されていない。社会実装を進めるには、この対応が不可欠である。
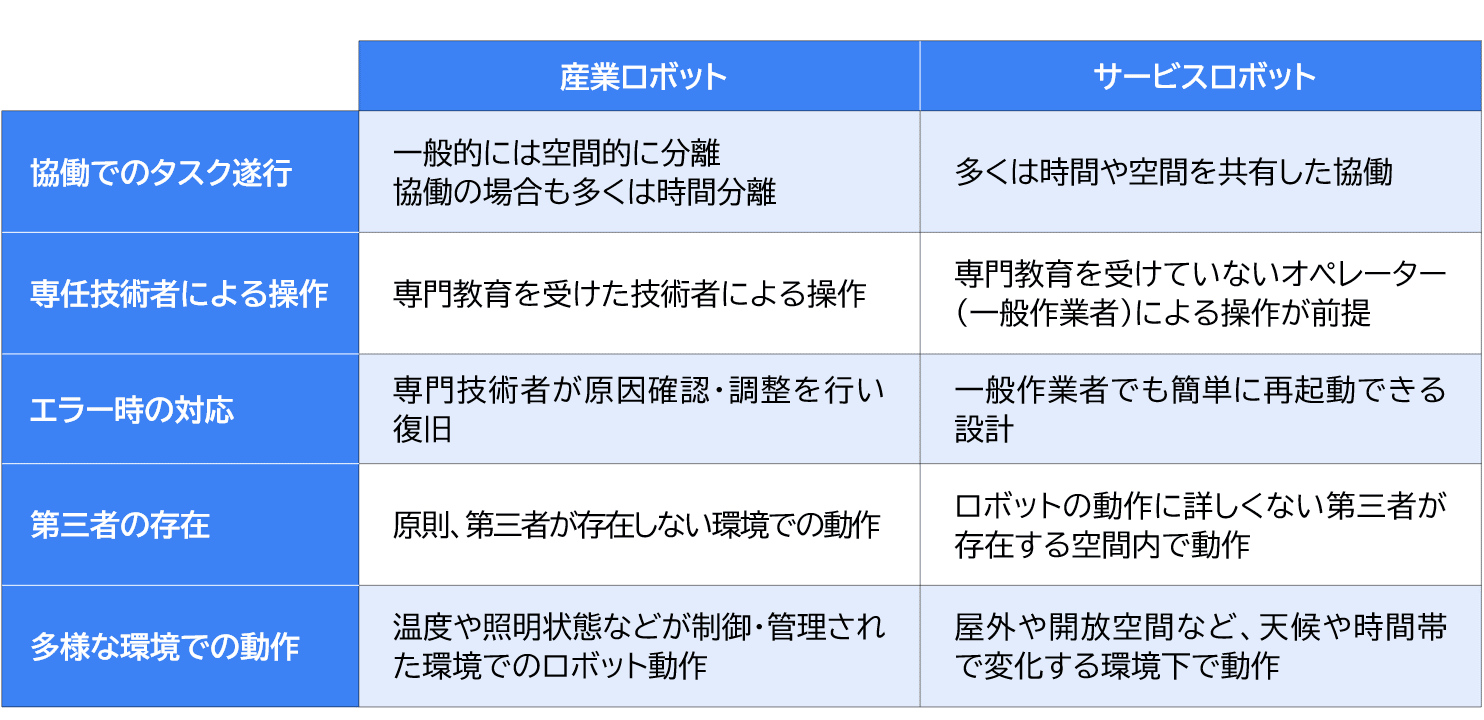
そこで、まずサービスロボットの社会実装がなぜ進みにくいのかという構造的課題を整理しておきたい。そもそもサービスロボットの活躍する環境は、産業ロボットのそれとは異なる。ロボットが人と協調し、さまざまな現場で広く受容されるためには、こうした利用環境の違いを認識する必要がある(図表1)。
日本は製造業のラインで稼働する産業ロボット分野では世界に先行したが、サービスロボットの分野では米国・欧州・中国の後塵を拝している※2。今から11年前(2015年1月)に策定された「ロボット新戦略※3」では、サービスロボットの利活用の拡大が掲げられていた。しかしながら、その後の社会実装は期待通りには進んでいない。ロボットが日本の厳しい使用者のニーズに十分対応できていないことが要因の一つとされている※4が、本質的な課題は運用を含めた仕組みの不在にある。
2026年3月に新たに策定された「AIロボティクス戦略※5」では、国内でのAIロボットのサプライチェーン構築と社会実装の加速が重要課題として位置づけられている。需要側ニーズと供給側技術をつなぐ仕組みの構築が、主要な論点として整理されている。
しかし、その方向性は示されているものの、需要側での継続的な活用の仕組みは十分には具体化されていない。社会実装を進めるには、この対応が不可欠である。
そこで、まずサービスロボットの社会実装がなぜ進みにくいのかという構造的課題を整理しておきたい。そもそもサービスロボットの活躍する環境は、産業ロボットのそれとは異なる。ロボットが人と協調し、さまざまな現場で広く受容されるためには、こうした利用環境の違いを認識する必要がある(図表1)。
図表1 人との関係性から見た産業ロボットと一般的なサービスロボットの比較
三菱総合研究所作成
産業ロボットは、管理された閉鎖環境で専門人材により運用されるのに対し、サービスロボットは人と同じ空間で協働し、非専門人材が扱うことを前提とする。さらに、環境条件は変動が大きく、第三者の存在など予期しない事象への対応も求められる。
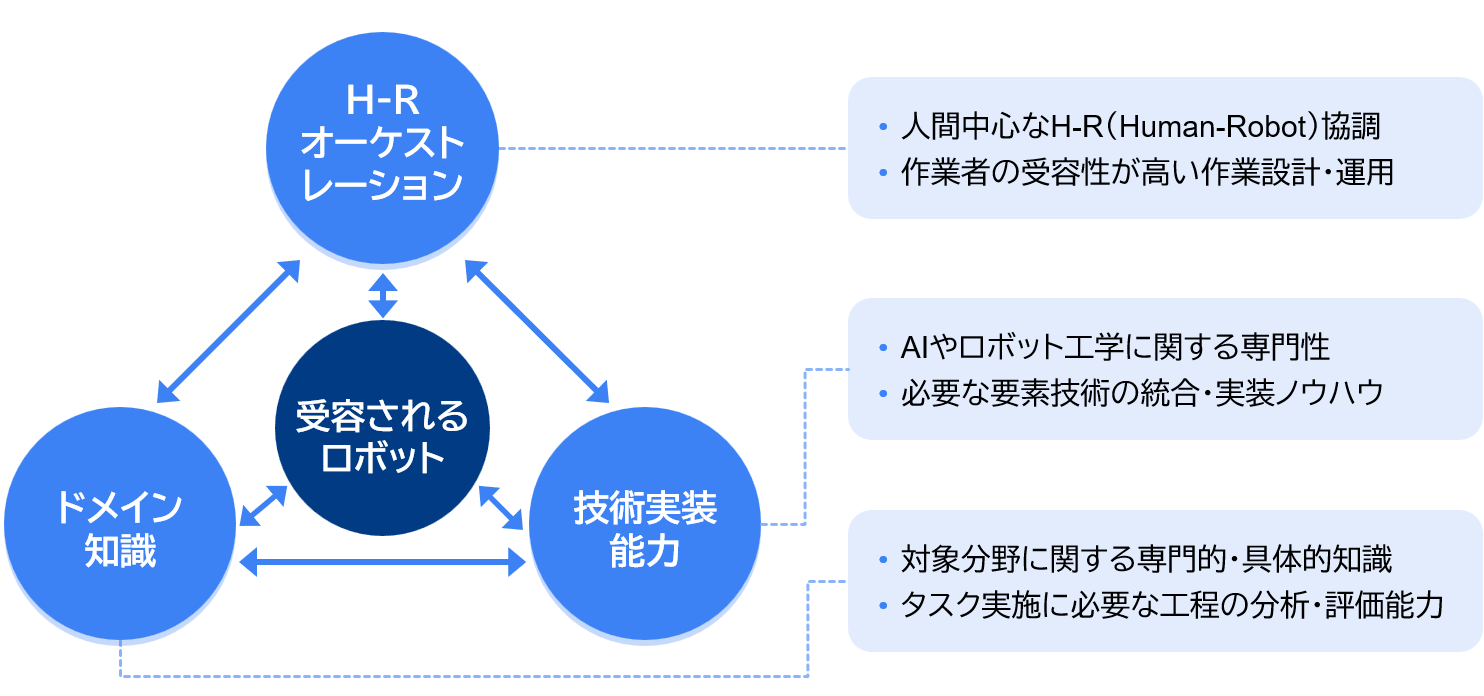
このように不確実性の高い環境では、ロボット単体の性能に依存するというよりも、現場に適合した運用設計が不可欠な要素となる。すなわち、事業者がロボットを現場で継続的に活用するためには、複数の知識や能力を統合した対応が求められる。この対応に必要な知見は、①現場の理解を踏まえたドメイン知識、②ロボットの現場導入を担う技術実装能力、③人とロボットの協働工程を適切に設計する能力(H-Rオーケストレーション)の3つである(図表2)。これら3つの要素の統合が、サービスロボット実装の前提となる。
このように不確実性の高い環境では、ロボット単体の性能に依存するというよりも、現場に適合した運用設計が不可欠な要素となる。すなわち、事業者がロボットを現場で継続的に活用するためには、複数の知識や能力を統合した対応が求められる。この対応に必要な知見は、①現場の理解を踏まえたドメイン知識、②ロボットの現場導入を担う技術実装能力、③人とロボットの協働工程を適切に設計する能力(H-Rオーケストレーション)の3つである(図表2)。これら3つの要素の統合が、サービスロボット実装の前提となる。
図表2 受容性が高いロボットの開発 運用に必要な3つの知見
三菱総合研究所作成
サービスロボット実装を阻む構造的課題
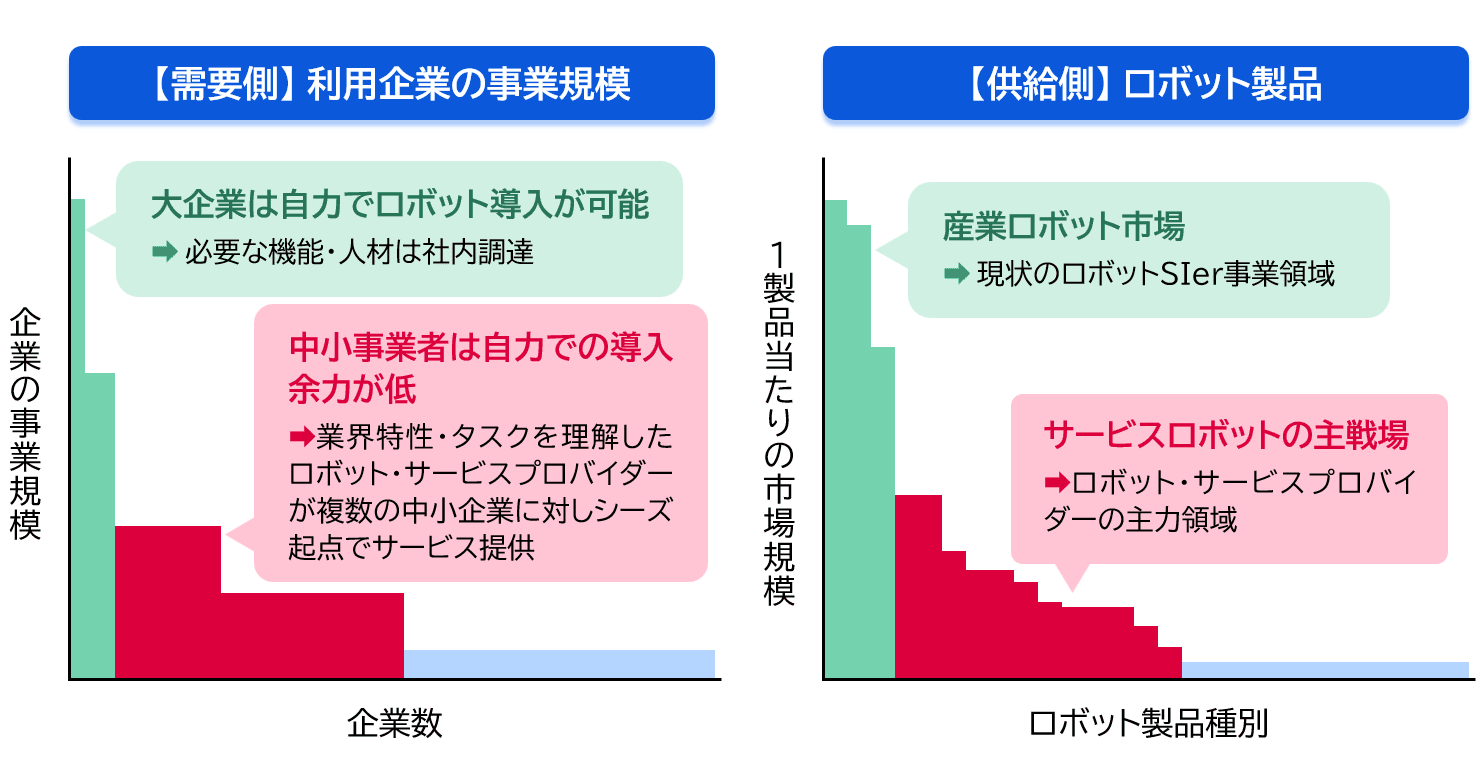
では、これらの要素を実際に統合できる事業者はどの程度存在するのだろうか。これを考える上で重要なのが、サービスロボット市場の「二重のロングテール構造」である(図表3)。
図表3 二重のロングテール構造を持つサービスロボット市場
三菱総合研究所作成
1つ目のロングテールは需要側、つまりサービスロボットを導入する企業の事業規模である。大規模企業は全体のごく一部にとどまる一方、規模が小さくなるほど事業者数は急増する。企業の事業規模を縦軸、企業数を横軸にとると、その分布はロングテールとなることが多いが、その程度や形状は産業によって異なる。例えば建築業では、従業員300名以上の企業は全体の約0.2%にすぎないが、1社当たりの平均売上高(相対値:売上構成比÷企業数構成比)は約116である。これに対し、従業員1~4名の企業は約59%を占める一方、1社当たりの平均売上高(相対値)は約0.13にとどまる。日本の9割以上の事業者が中小企業である中で、ロボットをカスタマイズし、専門人材を配置した上で自社導入する余力がある企業は限定的である。
もう1つのロングテールは供給側、つまりロボットの1製品当たりの市場規模である。これは、ロボットへのニーズが一部用途に集中するのではなく、多様な用途に分散する構造に起因する。
1つの産業分野でも、ロボットには用途の広いものから限定的なものまで、多種多様な種類が存在する。産業ロボットは主に工場用途に限定され、比較的少数の標準化されたロボットで対応できるのに対し、サービスロボットは対象となる業務や現場が多様であり、用途ごとに異なるロボットが必要となる。例えば、建築用ロボットでは、資材搬送や溶接など用途ごとに異なるロボットが開発されており、適用範囲もそれぞれ異なる。将来的には多機能化や汎用化の進展が見込まれるものの、現場環境の多様性が存在する限り、用途に応じて異なるロボットが使い分けられる状況は一定程度残ると考えられる。
これら二重のロングテール構造のため、企業自らが必要なロボットを開発・調達し、専門技術者やオペレーターによる活用ができるのは、ごく一部の大企業が比較的汎用性の高いロボットを対象とする場合に限られる。
つまり今後、社会実装を加速させていくには、ロングテールの裾野に広がる中小規模の事業者にサービスロボットを普及させることが欠かせない。そのために必要なのは、「使える人材がいなくても使える」こと、そして「現場で自然に受け入れられる」ことである。
それでは、保守や操作に必要な専門人材を自社で抱えることなく運用できる仕組みを構築し、協働者に受け入れられる協働工程を実現する体制をどのようにつくればよいだろうか。
前述の通り、サービスロボットの実装には、①ドメイン知識、②技術実装能力、③H-Rオーケストレーションの三要素の統合が不可欠である。しかし、ロングテールを構成する中小規模の事業者が、これらの専門性を有する人材を全て自前で確保することは、投資負担の観点もあり現実的ではない。ここに、サービスロボットの実装を阻む構造的なギャップがある。
したがって、これらの要素を統合し、ロボットを継続的に活用できる形でサービスとして提供する主体が不可欠となる。このコラムでは、この役割を担う主体を「ロボット・サービスプロバイダー」と位置づけ、以降でその具体像を示す。
もう1つのロングテールは供給側、つまりロボットの1製品当たりの市場規模である。これは、ロボットへのニーズが一部用途に集中するのではなく、多様な用途に分散する構造に起因する。
1つの産業分野でも、ロボットには用途の広いものから限定的なものまで、多種多様な種類が存在する。産業ロボットは主に工場用途に限定され、比較的少数の標準化されたロボットで対応できるのに対し、サービスロボットは対象となる業務や現場が多様であり、用途ごとに異なるロボットが必要となる。例えば、建築用ロボットでは、資材搬送や溶接など用途ごとに異なるロボットが開発されており、適用範囲もそれぞれ異なる。将来的には多機能化や汎用化の進展が見込まれるものの、現場環境の多様性が存在する限り、用途に応じて異なるロボットが使い分けられる状況は一定程度残ると考えられる。
これら二重のロングテール構造のため、企業自らが必要なロボットを開発・調達し、専門技術者やオペレーターによる活用ができるのは、ごく一部の大企業が比較的汎用性の高いロボットを対象とする場合に限られる。
つまり今後、社会実装を加速させていくには、ロングテールの裾野に広がる中小規模の事業者にサービスロボットを普及させることが欠かせない。そのために必要なのは、「使える人材がいなくても使える」こと、そして「現場で自然に受け入れられる」ことである。
それでは、保守や操作に必要な専門人材を自社で抱えることなく運用できる仕組みを構築し、協働者に受け入れられる協働工程を実現する体制をどのようにつくればよいだろうか。
前述の通り、サービスロボットの実装には、①ドメイン知識、②技術実装能力、③H-Rオーケストレーションの三要素の統合が不可欠である。しかし、ロングテールを構成する中小規模の事業者が、これらの専門性を有する人材を全て自前で確保することは、投資負担の観点もあり現実的ではない。ここに、サービスロボットの実装を阻む構造的なギャップがある。
したがって、これらの要素を統合し、ロボットを継続的に活用できる形でサービスとして提供する主体が不可欠となる。このコラムでは、この役割を担う主体を「ロボット・サービスプロバイダー」と位置づけ、以降でその具体像を示す。
社会実装のカギはロボット・サービスプロバイダー
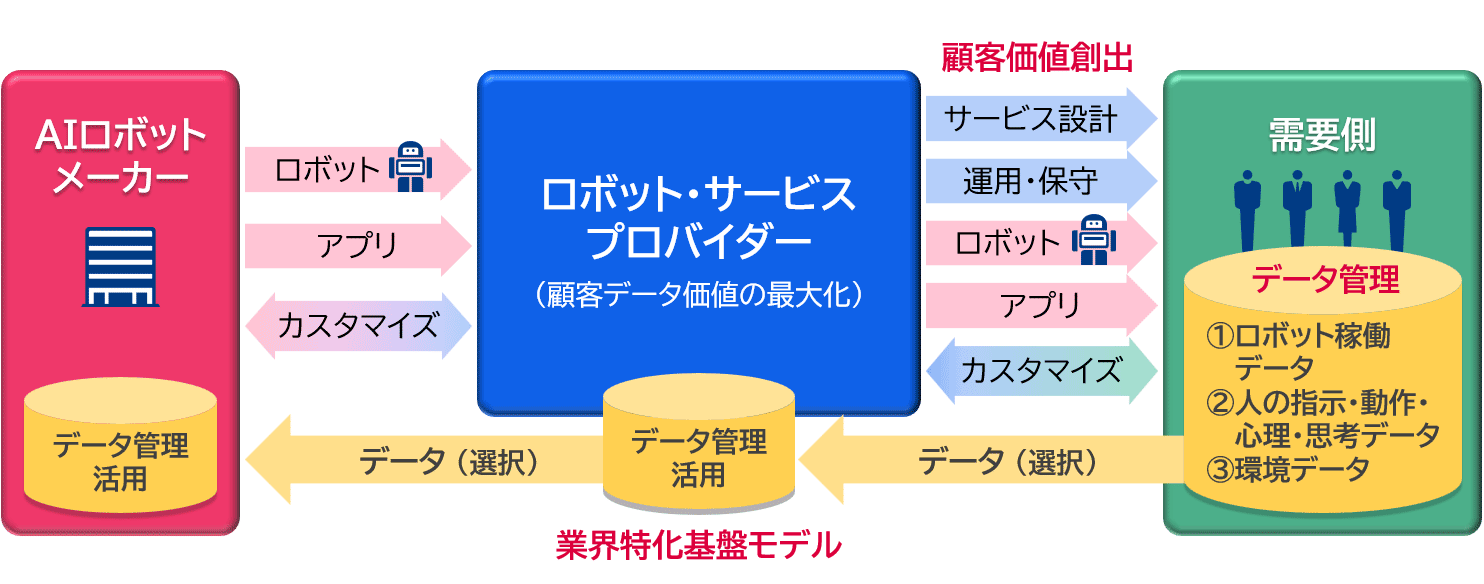
ロボット・サービスプロバイダーとは、需要側のニーズを起点として供給側と接続することに加え、ロボットを「導入」ではなく「サービスとして利用」できる形で提供し、継続的に価値を創出する新しい役割である(図表4)。現場ニーズやタスクを理解した上で、必要な機能要素(初期開発、運用・保守、データ基盤、知見化・価値向上など)を統合し、ロボットの稼働・成果をサービスとして一体で構築・提供する。なお、ロボット・サービスプロバイダーは、特定の単一企業や固定的な事業形態を意味するものではなく、複数の主体が分担・連携してこの役割を担う場合も含む。
図表4 サービスロボットの社会実装におけるロボット・サービスプロバイダーの役割
三菱総合研究所作成
ロボット・サービスプロバイダーの必要性は、先述した通り、サービスロボットと産業ロボットの利用環境の違いから理解できる。その違いとは、産業ロボットが標準化された環境での運用を前提とするのに対し、サービスロボットは多様な現場で非専門人材による運用が求められることである。そのため、従来の産業ロボットのように、限定された環境の中でSIerが導入から運用・保守までを担うことで成立していたビジネスモデルでは、サービスロボットのような多様で変動する現場に対応することが難しい。
そこでロボット・サービスプロバイダーは、需要側(利用企業)のニーズを起点として供給側(ロボットメーカーなど)と接続し、サービスとして統合する役割を担う。供給側が持つ技術・製品と、需要側が持つ現場知識や運用データを結びつけ、サービスとして統合することで、ロボットの継続利用と価値創出を実現する。ロボット・サービスプロバイダーがロボット本体だけではなく、状態監視や遠隔オペレーション、運用支援などの専門サービスを組み合わせて提供することで、現場事業者が専門人材を雇用することなくロボットを活用できる環境が構築される。この過程で、ロボット稼働データや人の作業データ、環境データなどが蓄積され、さらなる改善や新たなサービス創出につながる。また、複数拠点のデータを横断的に管理・分析することで、個々の中小事業者では対応が難しい運用改善や継続的な最適化も実現できる。
このようなサービス提供には、遠隔での運用支援やデータ活用により、少人数で複数拠点を支援できる仕組みが不可欠である。AIやデジタル技術の進展により、こうした仕組みの構築が可能になり、それがロボット・サービスプロバイダーの利益創出の源泉となる。
当社推計では、身体作業を伴う業務(生産・サービス業)の人手不足は、2040年にかけてさらに深刻化する見通しである。こうした中、ロボット・サービスプロバイダーを通じてサービスロボットの導入を加速することで、2040年時点で生産・サービス業での労働力不足を約30%、人数にして52万人程度緩和できる可能性がある。
ロボット・サービスプロバイダーの担い手は、特定の業種に限られない。ロボットメーカー、レンタル事業者、IT企業、サービス事業者などさまざまな企業・団体が既存事業を発展させる形で、ロボット・サービスプロバイダーとしてサービスロボットの社会実装を推進する役割を担える。例えば、ロボットメーカーは機器販売に加え、遠隔監視や運用支援を組み合わせた継続的なサービス提供へと事業を拡張することが考えられる。レンタル事業者は、複数現場を横断して機材を管理する強みを活かし、ロボットの運用・保守を担う主体へと進化する可能性がある。さらに、清掃や建設などのサービス事業者は、人とロボットの協働工程全体を設計・運営することで、業務成果を提供する主体として機能する。
そこでロボット・サービスプロバイダーは、需要側(利用企業)のニーズを起点として供給側(ロボットメーカーなど)と接続し、サービスとして統合する役割を担う。供給側が持つ技術・製品と、需要側が持つ現場知識や運用データを結びつけ、サービスとして統合することで、ロボットの継続利用と価値創出を実現する。ロボット・サービスプロバイダーがロボット本体だけではなく、状態監視や遠隔オペレーション、運用支援などの専門サービスを組み合わせて提供することで、現場事業者が専門人材を雇用することなくロボットを活用できる環境が構築される。この過程で、ロボット稼働データや人の作業データ、環境データなどが蓄積され、さらなる改善や新たなサービス創出につながる。また、複数拠点のデータを横断的に管理・分析することで、個々の中小事業者では対応が難しい運用改善や継続的な最適化も実現できる。
このようなサービス提供には、遠隔での運用支援やデータ活用により、少人数で複数拠点を支援できる仕組みが不可欠である。AIやデジタル技術の進展により、こうした仕組みの構築が可能になり、それがロボット・サービスプロバイダーの利益創出の源泉となる。
当社推計では、身体作業を伴う業務(生産・サービス業)の人手不足は、2040年にかけてさらに深刻化する見通しである。こうした中、ロボット・サービスプロバイダーを通じてサービスロボットの導入を加速することで、2040年時点で生産・サービス業での労働力不足を約30%、人数にして52万人程度緩和できる可能性がある。
ロボット・サービスプロバイダーの担い手は、特定の業種に限られない。ロボットメーカー、レンタル事業者、IT企業、サービス事業者などさまざまな企業・団体が既存事業を発展させる形で、ロボット・サービスプロバイダーとしてサービスロボットの社会実装を推進する役割を担える。例えば、ロボットメーカーは機器販売に加え、遠隔監視や運用支援を組み合わせた継続的なサービス提供へと事業を拡張することが考えられる。レンタル事業者は、複数現場を横断して機材を管理する強みを活かし、ロボットの運用・保守を担う主体へと進化する可能性がある。さらに、清掃や建設などのサービス事業者は、人とロボットの協働工程全体を設計・運営することで、業務成果を提供する主体として機能する。
ロボット・サービスプロバイダーがもたらす提供モデルの変化
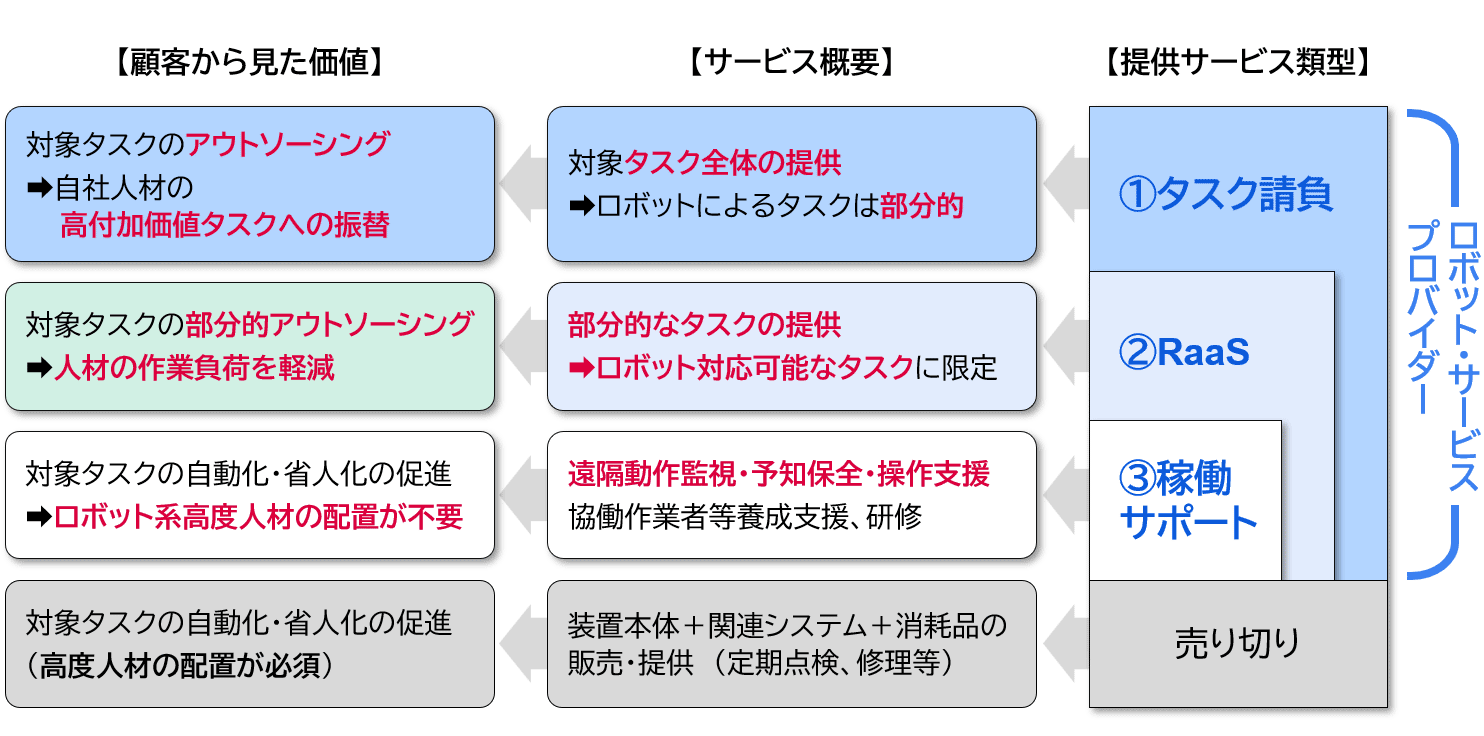
ロボット・サービスプロバイダーという新しい役割により、ロボットは機器として導入するものから、サービスとして提供する形へと移行する。サービスを提供するビジネス形態は以下のように整理される(図表5)。
図表5 ロボット・サービスプロバイダーの3類型
三菱総合研究所作成
①タスク請負
顧客の事業活動全体に必要となる業務(タスク)を踏まえ、人による作業、人とロボットの協働、ロボットによる自動化を適切に組み合わせ、業務そのものを一体で請け負う形態である。ロボットに加え、協働作業を行う人員も含めて提供側事業者が配置・運用する。顧客にとっては、自身の業務の一部をアウトソーシングする形となるので、自社人員をより付加価値の高いタスクに集中させることが可能になる。
②RaaS(ロボット・アズ・ア・サービス)
ロボットを用いて、特定の作業のみをサービスとして提供する形態である。顧客の業務全体を請け負うのではなく、ロボットが担う部分のみをサービスとして利用する点に特徴がある。ロボットは提供側事業者が所有し、保守・稼働に関しても責任を負う。顧客はロボットを資産として保有することなく、タスクの成果をサービスとして利用できる。
③稼働サポート
顧客が保有するロボットに対して、その稼働状況の監視や保守、運用改善を支援する形態である。提供側事業者は予知保全や運用ノウハウの提供を通じて、ロボットの安定稼働と効率向上を支援する。
なお、いずれの形態であっても、ロボット稼働データや環境データの収集・分析は重要であるが、その目的は異なる。「①タスク請負」では業務最適化、「②RaaS」では運用効率化、「③稼働サポート」では保守・改善の高度化に、それぞれ活用される。このように、ロボットの社会実装は機器の導入ではなく、サービスとしての提供モデルをいかに設計できるかにかかっている。
次回のコラムでは、ロボット・サービスプロバイダーの具体的な機能を整理し、建設業界などの事例を通じて実装のあり方を示す。そして、これまでのコラムで論じてきた人材、データ、導入の課題を統合的に位置づける。
※1:Fortune Business Insights「サービスロボット市場規模、シェア及び業界分析:タイプ別(業務用・個人用)、用途別(家庭用・産業用/商業用)、地域別予測(2026-2034年)」
https://www.fortunebusinessinsights.com/
※2:経済産業省「AIロボティクス戦略検討会議 第1回事務局資料」(2026年1月)
https://www.meti.go.jp/
※3:経済産業省 ロボット革命実現会議「ロボット新戦略」(2015年1月23日)
https://www.meti.go.jp/
※4:経済産業省「第1回 AIロボティクス戦略検討会議」(2026年1月21日開催)の資料1にて「ロボットが使用者のニーズに十分に応えることができておらず、浸透しているとは言えない状況にある。」と記載。
https://www.meti.go.jp/
※5:経済産業省「AIロボティクス戦略検討会議」
https://www.meti.go.jp/
著者紹介
連載一覧
関連するナレッジ・コラム
-
 2026年10月19日【提言】AIロボティクスを「使いこなす」社会へ
-
 2026年10月16日フロンティア(宇宙・海洋・量子)への挑戦で世界はどう変わるか?
-
 2026年10月06日【提言】人の「心」をモデル化するAI
-
2026年10月01日自社固有技術を実装したフィジカルAIの開発・実装に向けて
-
2026年09月09日フィジカルAI搭載ロボットの積極的な活用を進めよう
-
2026年09月04日専門人材の共有ハブとしてのロボット・サービスプロバイダー
-
2026年09月04日フィジカルAI時代の新規事業としてのロボット・サービスプロバイダー
-
 2026年09月02日ドローン運航を支える新たな衛星通信技術D2C
もっと見る
閉じる