






新NISA制度への投資に資金を回しすぎて日常生活が苦しくなる——そんな「NISA貧乏」が若年層の一部で問題となっているという。SNSが発祥だというこの単語は、3月10日に開催された衆議院財務金融委員会において、片山財務大臣が答弁したことでも話題となった。
筆者は2年前に執筆したコラム※1の中で、経済的不安から米国の若年層が破滅的消費(Doom Spending)に走る一方で、日本の若年層で倹約志向が強まっていると論じた。当時始まったばかりであった新NISA制度を、倹約志向を和らげ得る要素と評価したが、「NISA貧乏」が増加しているとすればかえって倹約志向を強めてしまったとも捉えられる。内閣府「国民生活に関する世論調査」の2025年度調査でも、「将来に備えるか、毎日の生活を充実させて楽しむか」という問いに対し、20代の3分の2が「貯蓄や投資など将来に備える」と回答しており、現在よりも将来の生活を優先する傾向は緩和していない※2。
もっとも、「NISA貧乏」が若年層の間で広く問題となっている様子は、マクロの統計からは確認できない。金融経済教育推進機構(J-FLEC)による調査に基づくと、たしかに「年間手取り収入から債券・投資信託・株式へ振り分ける割合」は若年層ほど高いが、「預貯金」と「債券・投資信託・株式」を合計した割合は、新NISA開始前の2023年と比べて大きく高まっている訳ではない(図表)。金融資産を保有する単身世帯の20代のうち、手取りの35%以上を債券・投資信託・株式に回している割合は約6%にとどまる。
筆者は2年前に執筆したコラム※1の中で、経済的不安から米国の若年層が破滅的消費(Doom Spending)に走る一方で、日本の若年層で倹約志向が強まっていると論じた。当時始まったばかりであった新NISA制度を、倹約志向を和らげ得る要素と評価したが、「NISA貧乏」が増加しているとすればかえって倹約志向を強めてしまったとも捉えられる。内閣府「国民生活に関する世論調査」の2025年度調査でも、「将来に備えるか、毎日の生活を充実させて楽しむか」という問いに対し、20代の3分の2が「貯蓄や投資など将来に備える」と回答しており、現在よりも将来の生活を優先する傾向は緩和していない※2。
もっとも、「NISA貧乏」が若年層の間で広く問題となっている様子は、マクロの統計からは確認できない。金融経済教育推進機構(J-FLEC)による調査に基づくと、たしかに「年間手取り収入から債券・投資信託・株式へ振り分ける割合」は若年層ほど高いが、「預貯金」と「債券・投資信託・株式」を合計した割合は、新NISA開始前の2023年と比べて大きく高まっている訳ではない(図表)。金融資産を保有する単身世帯の20代のうち、手取りの35%以上を債券・投資信託・株式に回している割合は約6%にとどまる。
図表 手取り年間収入のうち「預貯金」および「債券・投資信託・株式」に振り分ける割合
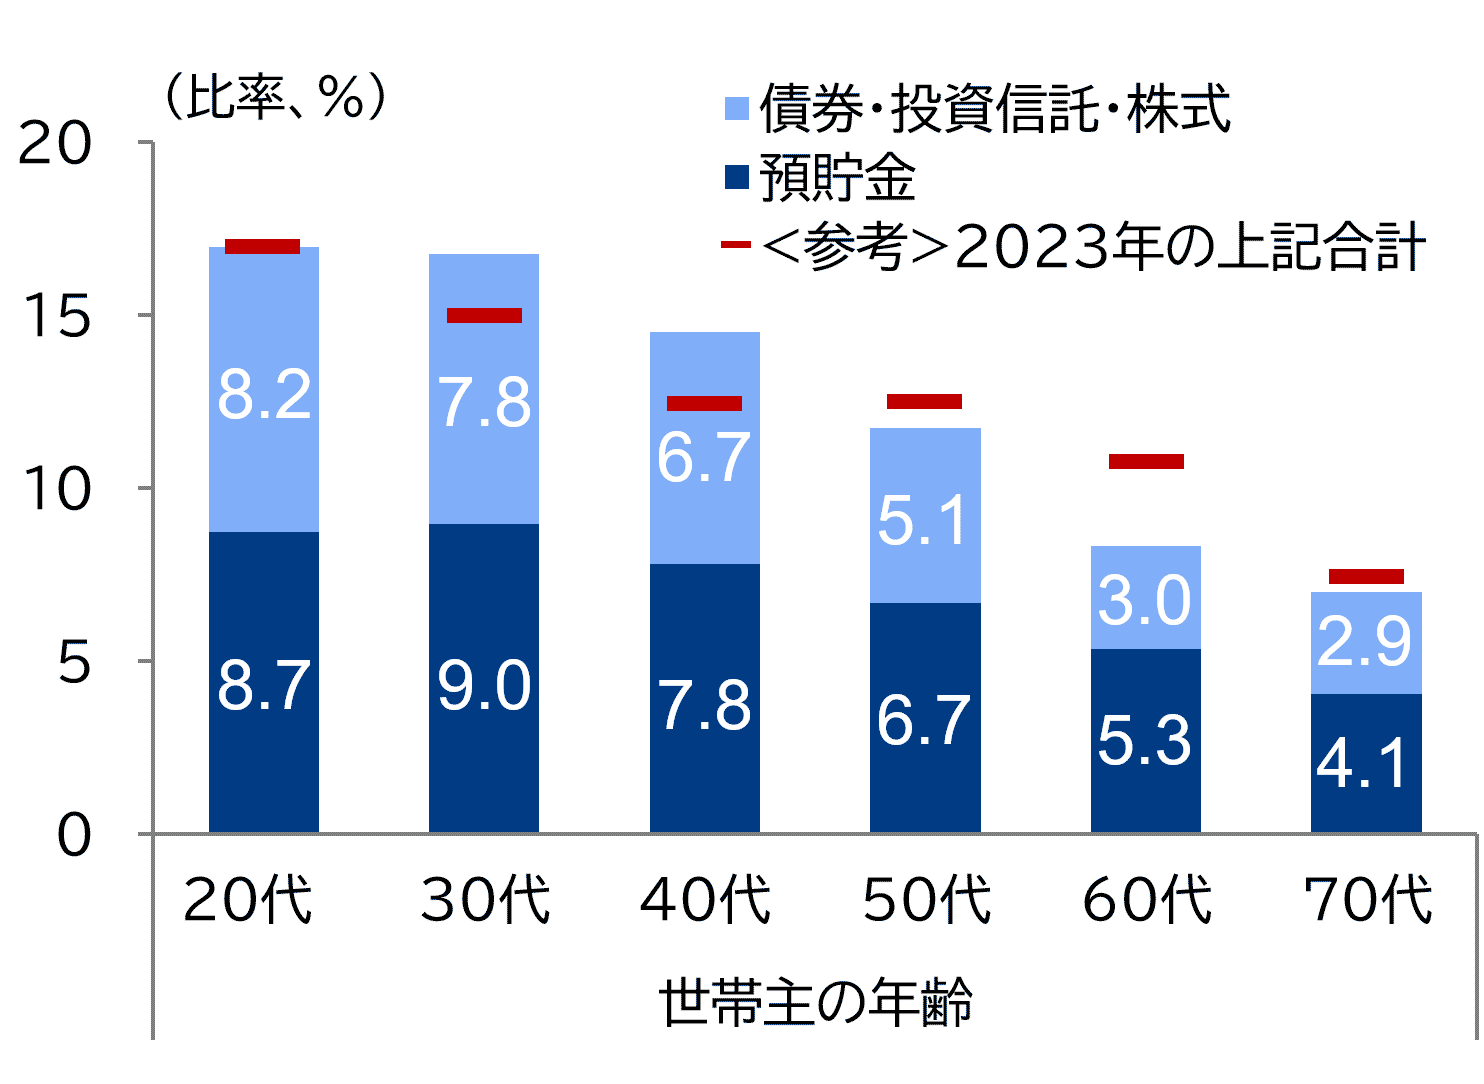
注:2025年。金融資産保有世帯。「手取り年間収入を金融資産に全く振り分けなかった」世帯も含む全体平均。単身世帯と二人以上世帯のデータを世帯数で加重平均している。2023年以前は、「預貯金」・「債券・投資信託・株式」それぞれの割合を尋ねる設問は存在せず、その合計である「貯蓄」へ振り分ける割合を尋ねている。
出所:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査」を基に三菱総合研究所作成
出所:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査」を基に三菱総合研究所作成
むしろより懸念すべきは「NISA貧乏」よりもNISAによる世代内格差の拡大ではないだろうか。同調査によると、20代世帯で1,000万円以上の金融資産を保有している割合は2025年に6.9%と、2023年の2.2%から増加している一方で、約3割は金融資産を保有していないと回答した※3。
日常生活を切り詰めてでも投資に回せるということは、厳しい状況ではあっても資金配分を調整できる範囲にあることの裏返しとも言える。確かに「NISA貧乏」は、今と将来の双方を気にかけなければならない切実な悩みではあるが、その陰で、そもそも投資に回す余裕がなく、老後への備えを考えることすら難しい層が存在している。NISAは長期・積立を前提とした制度であり、早く始めた者ほど複利の恩恵を受けやすい。このため、投資に参加できる層とそうでない層の間で、資産格差は時間とともに静かに、しかし確実に拡大していく可能性がある。こうした点こそ、真に向き合うべき課題かもしれない。
「NISA貧乏」や格差拡大を防ぐためには、単にNISAなどの投資優遇制度を拡充するだけでは不十分である。物価高の抑制や持続的な賃上げの実現を通じて可処分所得を底上げし、経済不安を緩和すると同時に、給付付き税額控除の導入など再分配機能を強化することが併せて求められる※4。
なお、破滅的消費が問題視された米国のZ世代・ミレニアル世代の一部では、その反動としてTikTok発祥の“No-Buy Challenge”と呼ばれる、「一定期間、必需品以外を買わない」運動がトレンドになっているという。経済環境が大きく変化するなかで、若年層は支出と貯蓄・投資の間で揺れ動いている。重要なのは、個々人の選択に委ねるだけでなく、過度な我慢や格差の拡大を招かずとも将来への備えが可能となる環境を整えることである。若年層が「今」と「将来」のいずれも過度に犠牲にしなくて済む社会の実現こそ、今後求められる視点ではないだろうか。
日常生活を切り詰めてでも投資に回せるということは、厳しい状況ではあっても資金配分を調整できる範囲にあることの裏返しとも言える。確かに「NISA貧乏」は、今と将来の双方を気にかけなければならない切実な悩みではあるが、その陰で、そもそも投資に回す余裕がなく、老後への備えを考えることすら難しい層が存在している。NISAは長期・積立を前提とした制度であり、早く始めた者ほど複利の恩恵を受けやすい。このため、投資に参加できる層とそうでない層の間で、資産格差は時間とともに静かに、しかし確実に拡大していく可能性がある。こうした点こそ、真に向き合うべき課題かもしれない。
「NISA貧乏」や格差拡大を防ぐためには、単にNISAなどの投資優遇制度を拡充するだけでは不十分である。物価高の抑制や持続的な賃上げの実現を通じて可処分所得を底上げし、経済不安を緩和すると同時に、給付付き税額控除の導入など再分配機能を強化することが併せて求められる※4。
なお、破滅的消費が問題視された米国のZ世代・ミレニアル世代の一部では、その反動としてTikTok発祥の“No-Buy Challenge”と呼ばれる、「一定期間、必需品以外を買わない」運動がトレンドになっているという。経済環境が大きく変化するなかで、若年層は支出と貯蓄・投資の間で揺れ動いている。重要なのは、個々人の選択に委ねるだけでなく、過度な我慢や格差の拡大を招かずとも将来への備えが可能となる環境を整えることである。若年層が「今」と「将来」のいずれも過度に犠牲にしなくて済む社会の実現こそ、今後求められる視点ではないだろうか。