日本が原油を中東に大きく依存してきたことは、一定の合理性があった。
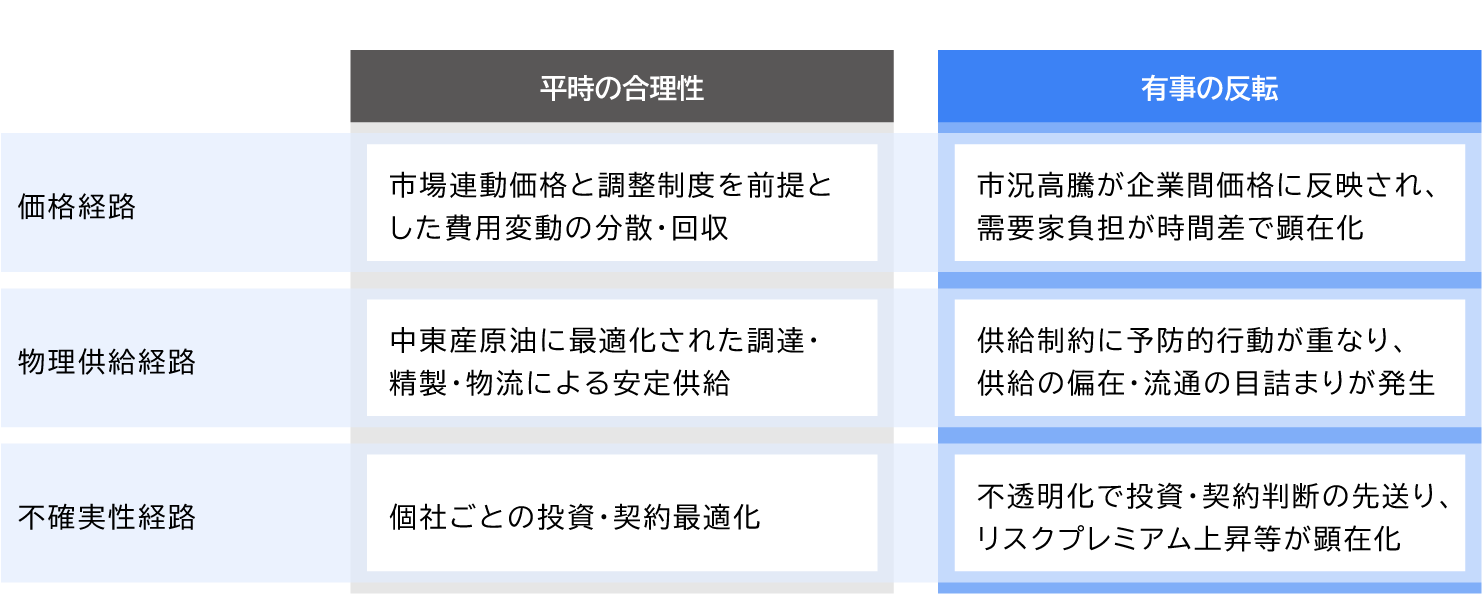
しかし有事の課題は、単なる原油の輸入途絶だけでない。平時には合理的であったサプライチェーン構造が、危機時には制約要因となる点にある。当社は、中東情勢の不安定化が経済に与える影響を、主に三つの経路(①価格経路、②物理供給経路、③不確実性経路)から整理している※1。ただし、これらは同じタイミングで同じ程度に現れるわけではない。最初に顕在化しやすいのは価格への影響である。その後、備蓄や在庫、代替調達で吸収しきれなくなると、実際の供給制約が顕在化する可能性がある。不確実性は、企業の在庫積み増しや調達行動の変化を通じて、こうした影響を強める場合がある(図表参照)。
図表 中東情勢不安定化による影響波及経路
最初に①価格経路での影響を述べる。2026年5月末時点で、価格面の影響が国内に波及し始めている。原油輸入CIF価格は2月の65.7ドル/バレルから4月に101.2ドル/バレルへ約54%上昇し※2、LNGの日本入着スポット価格も10.4ドル/MMBtuから17.9ドル/MMBtuへ約72%上昇した※3。国際市況や為替、契約条件など複数の要因が作用しており、中東情勢の不安定化もその一因になった可能性がある。こうした原油・LNG価格の上昇は、燃料費や原材料費を通じて、企業間取引価格に波及する。実際、2026年4月の国内企業物価指数は前月比2.3%上昇し、石油・石炭製品、化学製品、電力・都市ガス・水道が主な押し上げ要因となった※4。軽油は物流・建設・農業の動力源、ナフサは化学品(樹脂や包装材など)の原料、重油は産業用熱の熱源などに関わるため、影響は幅広い産業に及ぶ。電気・都市ガス料金には燃料費・原料費調整制度により、時間差を伴って価格に反映される。一方、燃料油(ガソリン・軽油・灯油・重油・航空機燃料)については政府の価格抑制策により、小売価格への影響は一部抑えられている※5。したがって、現時点で家計や需要家への影響が限定的に見えても、制度によるタイムラグや政策対応により、影響の表れ方が本来よりも緩やかになっている可能性がある。
次に②物理供給経路での影響を述べる。日本の中東からの原油・粗油輸入数量は前年同月比67.2%減少した※6。これに対して、政府は国家備蓄について3月に約850万kL、4月に約580万kLの放出を決定、その後の代替調達の進展の結果、備蓄放出を抑えつつ「年を越えて石油の供給を確保できる目途がたった」とされている※7。ただし備蓄は、供給途絶を根本的に解消するものではなく、国内の需給調整に必要な時間を確保する仕組みである。総量として原油を確保できても、必要な地域に必要な燃料・化学製品が届かなければ、製品別・地域別の供給制約が生じる可能性がある。さらに、供給途絶リスクを懸念する企業側の在庫積み増し、調達前倒し、出荷抑制といった予防行動が重なることで、実際の供給不足以上に供給偏在や流通の目詰まりが増幅される恐れがある。石油化学製品は、在庫出荷と代替調達により足元の供給は維持されているが※8、危機が長期化すれば在庫水準が課題となり得る。さらに、影響は主要な燃料や石油化学製品に限られない。ヘリウムは天然ガスの副産物として産出され、医療用MRIや半導体製造など重要な用途で使用される。需要量は限定的でも、代替が難しく、輸送・貯蔵にも特殊な条件を要する場合がある。このため、供給制約が生じた場合には、特定の産業・用途において影響が大きく表れる可能性がある。
最後に③不確実性経路での影響を述べる。不確実性の高まりは、物理的な供給不足とは別に、企業の投資・契約判断や資金調達条件を通じて影響を及ぼす。先行きが見通しにくい状況では、企業は設備投資や雇用などの判断を慎重化または先送りする可能性がある。また、金融市場や取引先評価を通じて、リスクプレミアムの上昇や与信条件の厳格化につながる可能性もある。一方で、当社アンケート※9によると、現時点で、投資抑制が強く表れているとは言い切れない。したがって、足元では投資の一律停止というよりも、契約条件や価格転嫁方針などの見直しを通じて、意思決定の慎重化が進んでいる段階と整理できる。
以上を踏まえると、中東情勢の不安定化による影響は、現時点では備蓄、在庫出荷、代替調達、政策措置によって一定程度吸収されている。こうした対応は、関係者の多大な尽力に支えられており、足元の供給安定に大きく寄与している。
一方で、これらの対応は危機の影響そのものを取り除くものではなく、あくまで国内の供給体制を調整するための時間を確保する措置である。今後は、この時間的猶予を活用し、危機が長期化した場合に備えた対応を具体化していく必要がある。同時に、地政学リスク等に起因する外生ショックの下でも、電力・熱供給や産業活動などの基幹的な社会経済機能を一定水準で維持する能力、すなわち「エネルギーレジリエンス」を中長期的に強化していくことも重要である。そのためには、調達先の分散や備蓄の拡充に加えて、石油が支えてきた燃料・化成品の供給機能、さらには石油を含む化石資源が支えてきた電力・蒸気などのエネルギーサービスを必要な場所へ安定的に届ける能力を維持する必要がある。そのうえで、化石資源への依存構造を段階的に低減し、エネルギー転換を進めるための議論を深めていくことが求められる。
次に②物理供給経路での影響を述べる。日本の中東からの原油・粗油輸入数量は前年同月比67.2%減少した※6。これに対して、政府は国家備蓄について3月に約850万kL、4月に約580万kLの放出を決定、その後の代替調達の進展の結果、備蓄放出を抑えつつ「年を越えて石油の供給を確保できる目途がたった」とされている※7。ただし備蓄は、供給途絶を根本的に解消するものではなく、国内の需給調整に必要な時間を確保する仕組みである。総量として原油を確保できても、必要な地域に必要な燃料・化学製品が届かなければ、製品別・地域別の供給制約が生じる可能性がある。さらに、供給途絶リスクを懸念する企業側の在庫積み増し、調達前倒し、出荷抑制といった予防行動が重なることで、実際の供給不足以上に供給偏在や流通の目詰まりが増幅される恐れがある。石油化学製品は、在庫出荷と代替調達により足元の供給は維持されているが※8、危機が長期化すれば在庫水準が課題となり得る。さらに、影響は主要な燃料や石油化学製品に限られない。ヘリウムは天然ガスの副産物として産出され、医療用MRIや半導体製造など重要な用途で使用される。需要量は限定的でも、代替が難しく、輸送・貯蔵にも特殊な条件を要する場合がある。このため、供給制約が生じた場合には、特定の産業・用途において影響が大きく表れる可能性がある。
最後に③不確実性経路での影響を述べる。不確実性の高まりは、物理的な供給不足とは別に、企業の投資・契約判断や資金調達条件を通じて影響を及ぼす。先行きが見通しにくい状況では、企業は設備投資や雇用などの判断を慎重化または先送りする可能性がある。また、金融市場や取引先評価を通じて、リスクプレミアムの上昇や与信条件の厳格化につながる可能性もある。一方で、当社アンケート※9によると、現時点で、投資抑制が強く表れているとは言い切れない。したがって、足元では投資の一律停止というよりも、契約条件や価格転嫁方針などの見直しを通じて、意思決定の慎重化が進んでいる段階と整理できる。
以上を踏まえると、中東情勢の不安定化による影響は、現時点では備蓄、在庫出荷、代替調達、政策措置によって一定程度吸収されている。こうした対応は、関係者の多大な尽力に支えられており、足元の供給安定に大きく寄与している。
一方で、これらの対応は危機の影響そのものを取り除くものではなく、あくまで国内の供給体制を調整するための時間を確保する措置である。今後は、この時間的猶予を活用し、危機が長期化した場合に備えた対応を具体化していく必要がある。同時に、地政学リスク等に起因する外生ショックの下でも、電力・熱供給や産業活動などの基幹的な社会経済機能を一定水準で維持する能力、すなわち「エネルギーレジリエンス」を中長期的に強化していくことも重要である。そのためには、調達先の分散や備蓄の拡充に加えて、石油が支えてきた燃料・化成品の供給機能、さらには石油を含む化石資源が支えてきた電力・蒸気などのエネルギーサービスを必要な場所へ安定的に届ける能力を維持する必要がある。そのうえで、化石資源への依存構造を段階的に低減し、エネルギー転換を進めるための議論を深めていくことが求められる。