日本の石油需要は、第一次石油危機以降、大きく構造転換してきた。
かつて石油は、発電用燃料や産業用燃料として広く使われていた。しかし、その役割を大きく縮小している。一次エネルギー供給に占める石油の割合は、1973年度に75.5%と最大となったが、2024年度には34.5%まで低下した※1。この背景には、発電・産業熱源として使われていた重質油の利用が大幅に縮小したことがある。特に、発電に占める石油火力の割合は、1973年度の73.2%から2024年度には7.2%まで低下した※2。エネルギー消費の面でも、産業(製造業)・民生(業務・家庭)部門で石油消費の縮小が進んだ。燃料油の種類別にみても、B・C重油を中心とする重質燃料の減少が顕著である(図表参照)。これは、かつて発電や産業用熱源として広く使われていた石油が、他のエネルギー源や効率化によって置き換えられてきたことを示している。
かつて石油は、発電用燃料や産業用燃料として広く使われていた。しかし、その役割を大きく縮小している。一次エネルギー供給に占める石油の割合は、1973年度に75.5%と最大となったが、2024年度には34.5%まで低下した※1。この背景には、発電・産業熱源として使われていた重質油の利用が大幅に縮小したことがある。特に、発電に占める石油火力の割合は、1973年度の73.2%から2024年度には7.2%まで低下した※2。エネルギー消費の面でも、産業(製造業)・民生(業務・家庭)部門で石油消費の縮小が進んだ。燃料油の種類別にみても、B・C重油を中心とする重質燃料の減少が顕著である(図表参照)。これは、かつて発電や産業用熱源として広く使われていた石油が、他のエネルギー源や効率化によって置き換えられてきたことを示している。
図表 第一次石油危機時(1973年度)と現在(2024年度)の石油消費・販売構造の変化
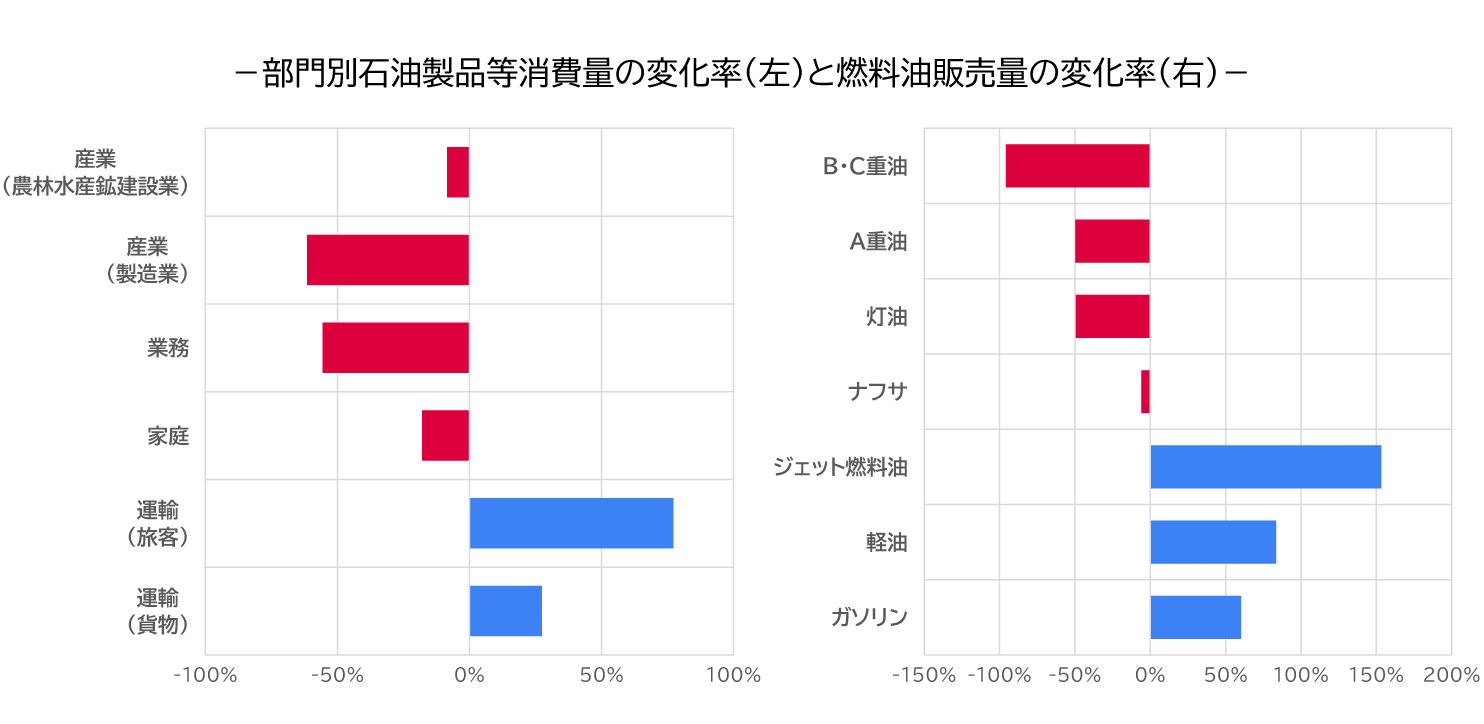
注:ナフサは販売量減少しているが、これは国内の原料転換や需要減少だけでなく、川中・川下化学製品の海外生産・輸入への置き換わりによっても生じ得る点に留意が必要である。
一方で、石油の役割がすべての分野で低下したわけではない。例えば、①輸送、②化学原料、③産業用熱の分野では、現在も石油代替が容易ではない領域が存在する。
まず、①輸送用途について述べる。自動車や航空機に用いるガソリン・軽油・ジェット燃料油の消費量は、第一次石油危機時と比べてむしろ増加している。特に、長距離物流、建設機械、農業機械、船舶・航空などでは、液体燃料の備蓄性、可搬性、高いエネルギー密度が当面重要となるため、石油の代替は難しい。今後は、バイオ燃料や合成燃料を含む脱炭素燃料について、用途ごとの特性を踏まえた燃料転換を進めることが課題となる。
また、石油製品には、原油の精製過程で複数の製品が一定割合で同時に生産されるという特性がある。燃料転換が進んだとしても、灯油や重油の需要が一定程度残る場合、それらを供給するために製油所の稼働が続く。その結果、同じ精製過程で生産される軽油などの連産品も、一定量供給・消費される可能性がある※3。このように、ある燃料・部門の需要は、精製プロセスを通じて他の燃料・部門の需給にも影響を及ぼす。このため、石油需要を考える際には、個別燃料ごとの需要だけを見るのでは不十分であり、部門間の相互依存関係を踏まえてエネルギー需給全体を最適化するセクターカップリングの視点が重要である。
次に、②化学原料について述べる。化学原料では、石油由来の炭化水素が製品の素材・構成元素として残る。そのため、その代替には、低炭素であるだけでなく、既存製品に求められる品質・機能・供給安定性を満たす炭素源の確保が必要となる。従って、石油化学原料については、燃料用途におけるエネルギー転換とは異なり、製品中に残る炭素の由来を石油から別の資源へ変える「炭素源転換」として捉える必要がある。石油ナフサ依存の低減には、低炭素メタノールを用いたMTO(Methanol-to-Olefins)、バイオマス由来原料、グリーン水素と大気回収CO2を用いたCO2由来原料、廃プラスチックなどのリサイクル原料を組み合わせた炭素源ポートフォリオの構築が求められる。石油需要が減少する中で、製油所・石油コンビナートは、既存の設備や物流網を活用しつつ、再生可能・循環炭素由来の化学原料を製造・供給する拠点として機能していくことが期待される。なお、このようなサーキュラーエコノミー型の取り組みを推進することで、脱炭素化に伴う対策費用の削減効果も同時に期待できる※4。
最後に、③産業用熱について述べる。産業用熱は、生産プロセス、設備構成、操業条件と一体で最適化されており、燃料や熱源だけを部分的に置き換えることが難しい。このため、石油系燃料が残存する熱需要については、業種別・温度帯別に使用実態を把握し、代替可能性と転換優先度を整理する必要がある。低温・中温度帯ではヒートポンプ等による電化や排熱回収を優先し、高温熱や直接加熱、連続操業プロセスでは、熱供給の安定性や製品品質への影響を踏まえ、脱炭素燃料も含めた複線的な転換を進めることが課題となる。さらに、蒸気利用は化学コンビナートや石油精製を含む産業集積と強く結びついているため、個別事業所単位ではなく、コンビナート・工業地帯単位で、外部受入蒸気の途絶リスクも含めて管理していくことが求められる。
以上を踏まえると、政策課題は「石油を使うか使わないか」ではなく、「残る需要をどの順番で、どの手段で転換するか」に移る。この石油依存を踏まえた「エネルギーレジリエンス」の焦点は、液体燃料・化学原料・産業用熱の機能と安定供給を維持しながら、それらをいかに低炭素・脱炭素型へ転換していくかにある。したがって、短期的な備蓄・代替調達とともに、中長期的な燃料・原料・熱利用の転換を組み合わせ、用途ごとの特性に応じた移行戦略を設計することが重要となる。
まず、①輸送用途について述べる。自動車や航空機に用いるガソリン・軽油・ジェット燃料油の消費量は、第一次石油危機時と比べてむしろ増加している。特に、長距離物流、建設機械、農業機械、船舶・航空などでは、液体燃料の備蓄性、可搬性、高いエネルギー密度が当面重要となるため、石油の代替は難しい。今後は、バイオ燃料や合成燃料を含む脱炭素燃料について、用途ごとの特性を踏まえた燃料転換を進めることが課題となる。
また、石油製品には、原油の精製過程で複数の製品が一定割合で同時に生産されるという特性がある。燃料転換が進んだとしても、灯油や重油の需要が一定程度残る場合、それらを供給するために製油所の稼働が続く。その結果、同じ精製過程で生産される軽油などの連産品も、一定量供給・消費される可能性がある※3。このように、ある燃料・部門の需要は、精製プロセスを通じて他の燃料・部門の需給にも影響を及ぼす。このため、石油需要を考える際には、個別燃料ごとの需要だけを見るのでは不十分であり、部門間の相互依存関係を踏まえてエネルギー需給全体を最適化するセクターカップリングの視点が重要である。
次に、②化学原料について述べる。化学原料では、石油由来の炭化水素が製品の素材・構成元素として残る。そのため、その代替には、低炭素であるだけでなく、既存製品に求められる品質・機能・供給安定性を満たす炭素源の確保が必要となる。従って、石油化学原料については、燃料用途におけるエネルギー転換とは異なり、製品中に残る炭素の由来を石油から別の資源へ変える「炭素源転換」として捉える必要がある。石油ナフサ依存の低減には、低炭素メタノールを用いたMTO(Methanol-to-Olefins)、バイオマス由来原料、グリーン水素と大気回収CO2を用いたCO2由来原料、廃プラスチックなどのリサイクル原料を組み合わせた炭素源ポートフォリオの構築が求められる。石油需要が減少する中で、製油所・石油コンビナートは、既存の設備や物流網を活用しつつ、再生可能・循環炭素由来の化学原料を製造・供給する拠点として機能していくことが期待される。なお、このようなサーキュラーエコノミー型の取り組みを推進することで、脱炭素化に伴う対策費用の削減効果も同時に期待できる※4。
最後に、③産業用熱について述べる。産業用熱は、生産プロセス、設備構成、操業条件と一体で最適化されており、燃料や熱源だけを部分的に置き換えることが難しい。このため、石油系燃料が残存する熱需要については、業種別・温度帯別に使用実態を把握し、代替可能性と転換優先度を整理する必要がある。低温・中温度帯ではヒートポンプ等による電化や排熱回収を優先し、高温熱や直接加熱、連続操業プロセスでは、熱供給の安定性や製品品質への影響を踏まえ、脱炭素燃料も含めた複線的な転換を進めることが課題となる。さらに、蒸気利用は化学コンビナートや石油精製を含む産業集積と強く結びついているため、個別事業所単位ではなく、コンビナート・工業地帯単位で、外部受入蒸気の途絶リスクも含めて管理していくことが求められる。
以上を踏まえると、政策課題は「石油を使うか使わないか」ではなく、「残る需要をどの順番で、どの手段で転換するか」に移る。この石油依存を踏まえた「エネルギーレジリエンス」の焦点は、液体燃料・化学原料・産業用熱の機能と安定供給を維持しながら、それらをいかに低炭素・脱炭素型へ転換していくかにある。したがって、短期的な備蓄・代替調達とともに、中長期的な燃料・原料・熱利用の転換を組み合わせ、用途ごとの特性に応じた移行戦略を設計することが重要となる。