第2回 系統混雑対策としての分散型エネルギーリソース活用拡大に必要なアクション(環境・エネルギートピックス 2025年8月4日)では、再エネ大量導入に向けて生じる課題に対するDERのフレキシビリティ活用について紹介した。第3回となるこのコラムでは、近年さまざまなルールメイキングが行われてきた課題の1つである「系統混雑」にフォーカスする。これまでの日本の取り組みについて見た上で、近年検討が進む「市場主導型の混雑管理」を取り上げ、先行する欧州・北米での検討動向と、日本での議論の状況を解説する。なお、系統混雑の概要については、第2回を参照されたい。
系統混雑の課題解決に向けた「市場主導型の混雑管理」への期待と課題
再エネ大量導入時代、求められる電力システム変革 第3回
タグから探す
2025年09月30日

日本のこれまでの系統アクセス・利用ルール
かつての日本は、発電機を系統に接続する際にその接続によって系統混雑が生じることを原則として認めず、一般送配電事業者があらかじめ系統増強を行う「ファーム接続」を前提としてきた。しかし、脱炭素目標の達成に向けて、太陽光や風力といった再生可能エネルギーの接続加速が求められる中で、2021年には、系統混雑時に発電抑制を受け入れることを条件に、系統増強を待たずに接続できる「ノンファーム接続」が基幹系統で導入された。さらに2023年からは、このノンファーム接続の対象がローカル系統にも拡大され、全電源を対象にその適用が進んでいる。
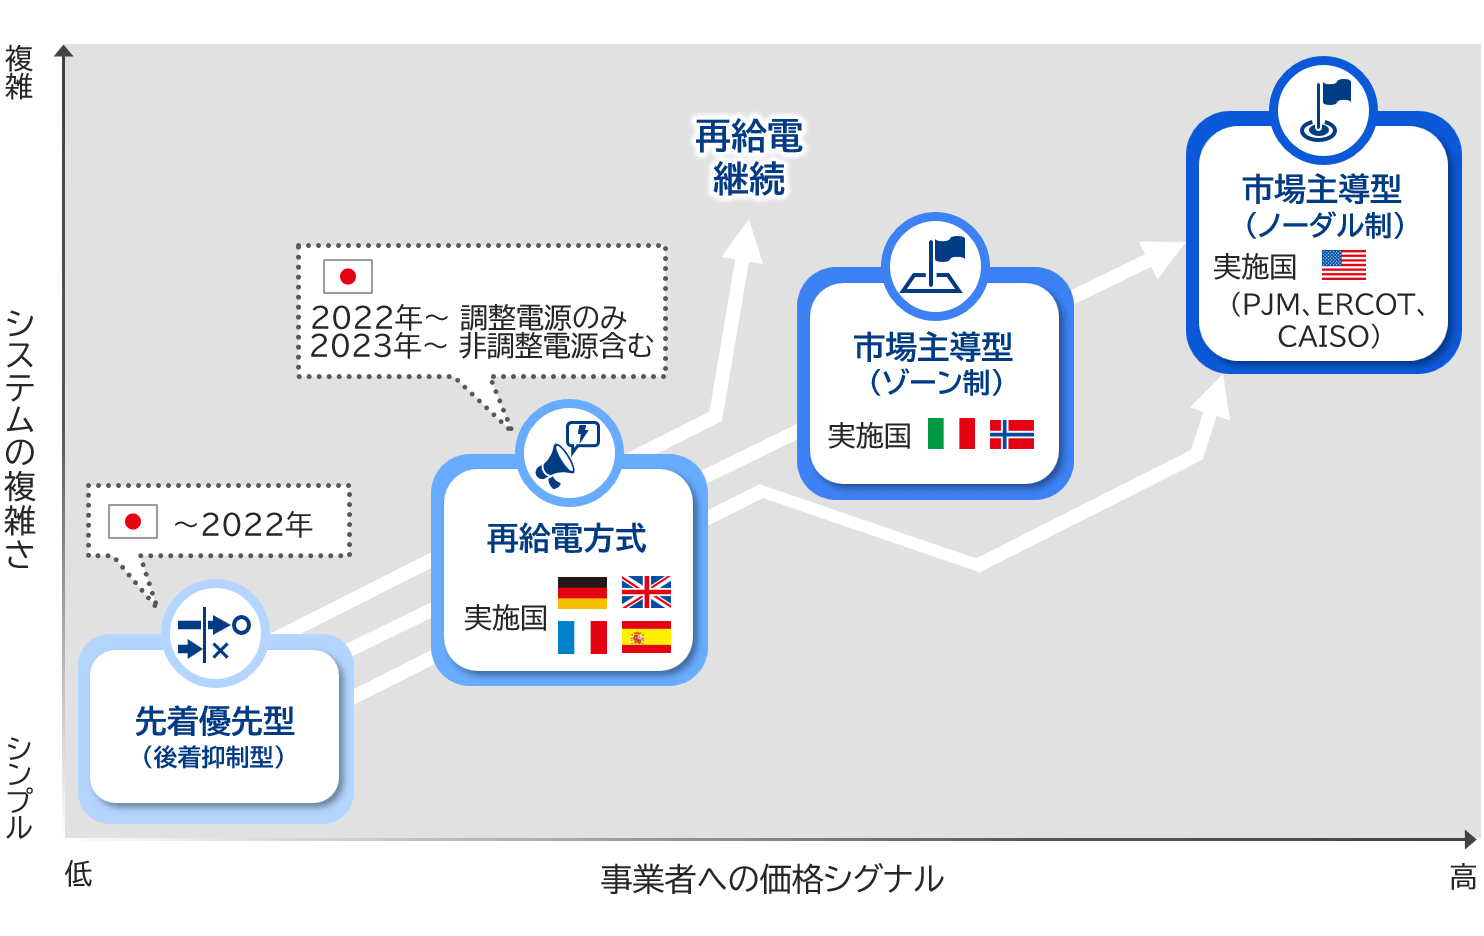
ノンファーム接続の拡大により、今後は系統混雑が発生することを前提とした系統運用が常態化していくと見込まれる。これに対応するかたちで、2022年にはまず調整電源を対象に、系統混雑時に一般送配電事業者の指示に基づいて発電量を調整する「再給電方式」が整備された。さらに2023年末には、全電源を対象とし、あらかじめ定められた順序に基づいて発電量を調整する「再給電方式(一定の順序)」が導入され、2025年1月には東京電力管内で初めて運用が実施された。
ノンファーム接続の拡大により、今後は系統混雑が発生することを前提とした系統運用が常態化していくと見込まれる。これに対応するかたちで、2022年にはまず調整電源を対象に、系統混雑時に一般送配電事業者の指示に基づいて発電量を調整する「再給電方式」が整備された。さらに2023年末には、全電源を対象とし、あらかじめ定められた順序に基づいて発電量を調整する「再給電方式(一定の順序)」が導入され、2025年1月には東京電力管内で初めて運用が実施された。
図表1 系統アクセス・利用ルールごとの変遷
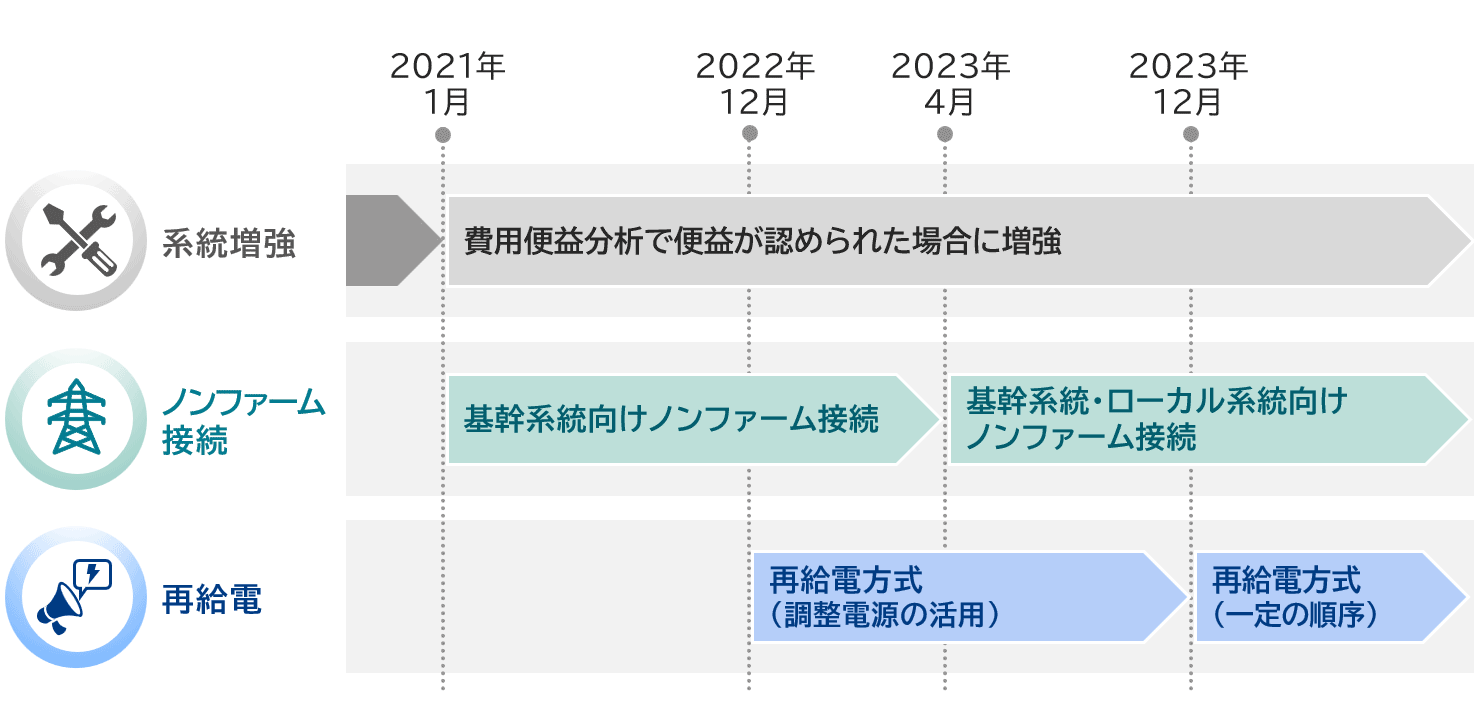
三菱総合研究所作成
今後、ノンファーム接続の普及に伴い、再給電の発生件数も大幅に増加する見通しである。2029年度には全国で240GWh相当の再給電が行われると予測されている。こうした再給電の増大は、必要に応じて対象電源に補償を支払う一般送配電事業者の費用負担の増加を招き、最終的には需要家の負担にも波及することが懸念される。
日本よりも早く、混雑の発生を前提としたノンファーム接続や再給電の仕組みを導入してきた欧州では、すでに送配電事業者が負担する再給電費用が大きく増加している。2023年度には、英国で約2,700億円※1、ドイツでは約3,600億円の再給電関連費用が発生しており、これは託送料金を通じて需要家が負担することになるため、系統運用上の大きな課題となっている。
こうした状況を背景に、欧州各国では送配電事業者による再給電に基づく混雑管理から、卸電力市場を活用した「市場主導型の混雑管理」への移行を視野に入れた検討が進められている。
市場主導型の混雑管理とは、卸電力市場でエリア間の送電混雑を価格に反映させる仕組みである。具体的には、混雑が発生した際にエリアを分割し、それぞれの地域で独立した市場を形成することでエリア間に価格差(いわゆる「値差」)を生じさせ、その価格差を通じて混雑コストの一部を市場参加者に負担するよう求める考え方である。
このような手法は、分断する市場エリアの範囲によって区分される。分断の範囲が比較的広い場合は「ゾーン制」と呼ばれ、より細かく、例えば変電所単位で分けるような方式は「ノーダル制」と呼ばれる。
日本よりも早く、混雑の発生を前提としたノンファーム接続や再給電の仕組みを導入してきた欧州では、すでに送配電事業者が負担する再給電費用が大きく増加している。2023年度には、英国で約2,700億円※1、ドイツでは約3,600億円の再給電関連費用が発生しており、これは託送料金を通じて需要家が負担することになるため、系統運用上の大きな課題となっている。
こうした状況を背景に、欧州各国では送配電事業者による再給電に基づく混雑管理から、卸電力市場を活用した「市場主導型の混雑管理」への移行を視野に入れた検討が進められている。
市場主導型の混雑管理とは、卸電力市場でエリア間の送電混雑を価格に反映させる仕組みである。具体的には、混雑が発生した際にエリアを分割し、それぞれの地域で独立した市場を形成することでエリア間に価格差(いわゆる「値差」)を生じさせ、その価格差を通じて混雑コストの一部を市場参加者に負担するよう求める考え方である。
このような手法は、分断する市場エリアの範囲によって区分される。分断の範囲が比較的広い場合は「ゾーン制」と呼ばれ、より細かく、例えば変電所単位で分けるような方式は「ノーダル制」と呼ばれる。
図表2 混雑管理手法の違い

三菱総合研究所作成
図表3 ゾーン制/ノーダル制の違い
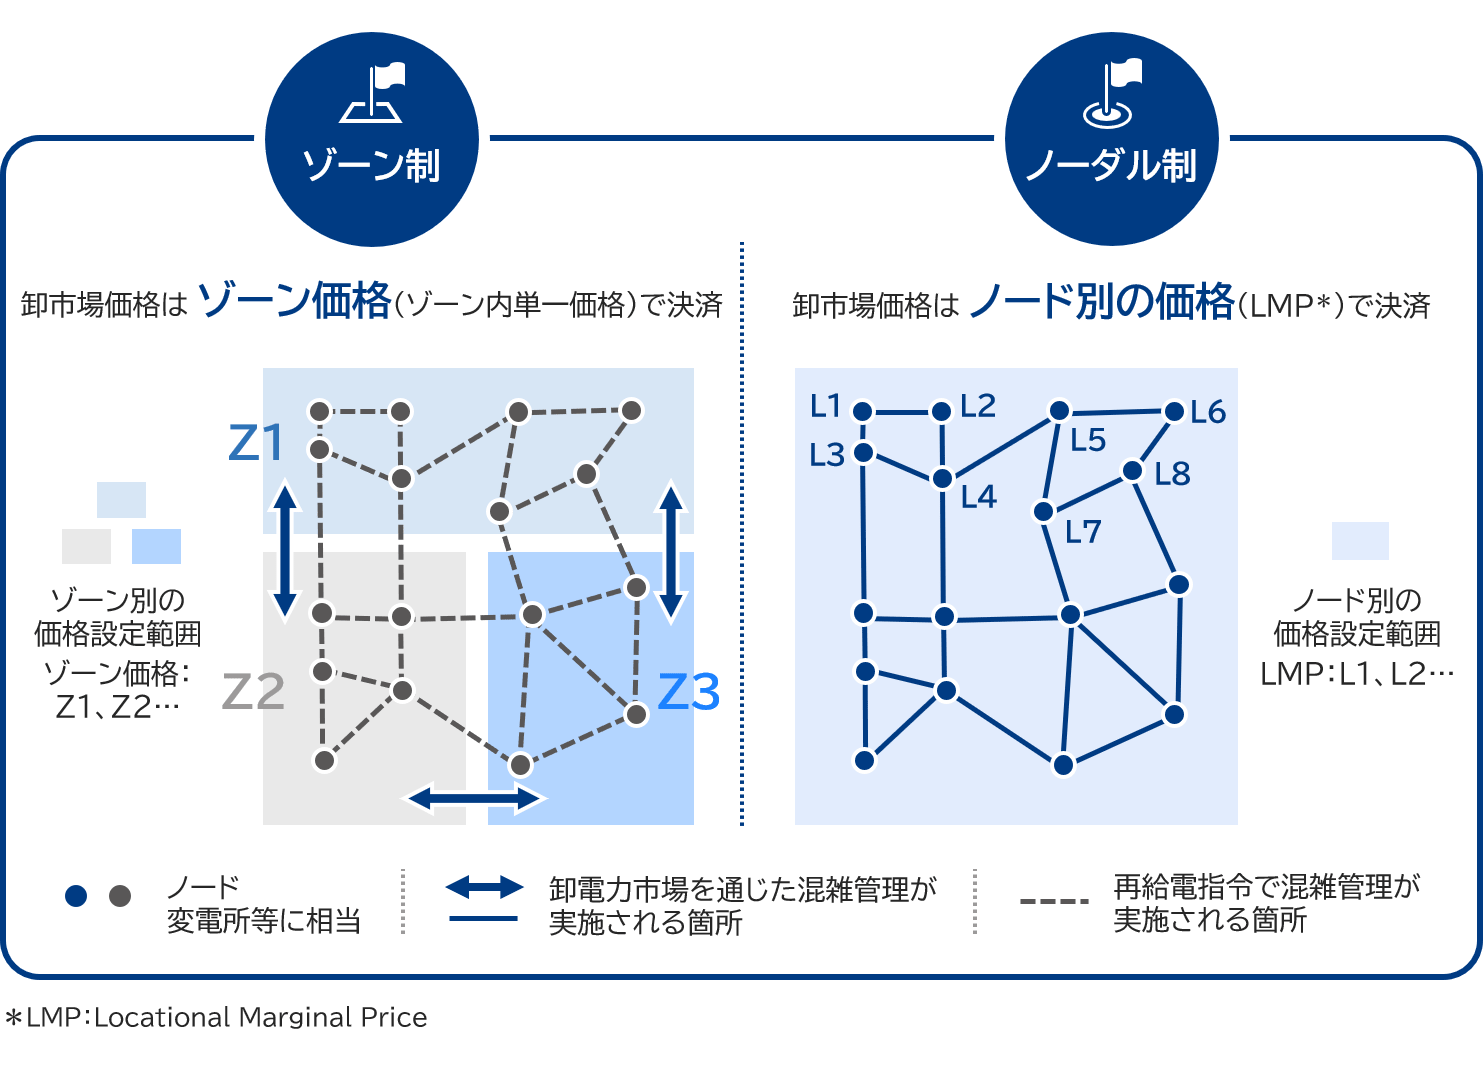
出所:電力中央研究所「次世代電力ネットワーク形成に関する検討」を基に三菱総合研究所作成
https://criepi.denken.or.jp/press/journal/techtrend/231002.html(閲覧日:2025年8月8日)
https://criepi.denken.or.jp/
先行する欧州・北米での市場主導型混雑管理制度の検討状況
ここからは、市場主導型の混雑管理への移行に向けた欧州・北米各国の検討状況について紹介する。
今日では、欧州や北米の諸外国でも混雑コストを価格シグナルに内包する市場主導型混雑管理制度への移行が検討されている。欧州では、ACER・ENTSO-E主導のBidding Zone Reviewが進行中であり、現在は単一の入札エリアとなっているドイツ-ルクセンブルクの分割が検討され、最新の2024~2025年レビューで最大5ゾーンに分割することで年間最大3億ユーロ超の便益が報告された。カナダ・オンタリオ州ではIESOが2016年にMarket Renewal Programを立ち上げ、2025年5月より、既存の州単一価格の市場からノーダル制の市場へ移行済みである。
また英国では現在、政府主導の電力市場制度の包括的見直しプロジェクトであるReview of Electricity Market Arrangements(以下、REMA)の一環として、市場主導型の混雑管理手法導入の議論が進行中である。ここでは特にREMAを中心に、英国での検討状況について言及しておきたい。
現在の英国の卸電力市場は、全国統一価格(National pricing)が適用されている。まずREMAの2022年7月の第一次協議文書では、「全国統一価格の改良」「ゾーン制」「ノーダル制」を含む選択肢が提示された。その後、2024年3月に公表の第二次協議文書では、実装難と投資家信頼性の観点から「ノーダル制」が候補から除外された。さらに、2025年7月公表の政府文書(Summer Update)では、投資リスクの増大、導入に7年程度要する、消費者や市場参加者間の負担・便益に不公平が生じ得る、などの理由から「ゾーン制」も候補から除外された。そこで、全国統一価格を維持した上での大規模な改革パッケージ(RNP:Reformed National Pricing)を進める方針が新たに示された。
RNPでは、系統混雑コストの抑制と立地インセンティブの強化を図りつつ、投資家の予見可能性と消費者の公平性を確保することが目的とされる。その中核は戦略的空間エネルギー計画(SSEP:Strategic Spatial Energy Plan)である。SSEPでは2030年代の発電・貯蔵・水素インフラ最適立地を示す全国エネルギー立地マップが2026年末に公表される予定であり、これを基に発電と需要の立地誘導を図る。さらに、現在では予測が困難とされる地域別の系統利用料金(TNUoS:Transmission Network Use of System)の予見性向上による立地誘導や、バランシング運用効率化などの複数の改革を並行実施し、2030年までに混雑コストを半減させる予定とされる。今後、2025年内にRNPの実行計画と費用便益分析の最終結果が発表される見込みである。
以上のように、英国では結果的に市場主導型の混雑管理への移行は見送られるかたちとなった。既存制度や発電と需要の偏在性など各国の置かれる状況は異なるが、市場主導型の混雑管理への移行に際して英国で挙げられた課題は他国にとっても示唆に富むものと思われる。
今日では、欧州や北米の諸外国でも混雑コストを価格シグナルに内包する市場主導型混雑管理制度への移行が検討されている。欧州では、ACER・ENTSO-E主導のBidding Zone Reviewが進行中であり、現在は単一の入札エリアとなっているドイツ-ルクセンブルクの分割が検討され、最新の2024~2025年レビューで最大5ゾーンに分割することで年間最大3億ユーロ超の便益が報告された。カナダ・オンタリオ州ではIESOが2016年にMarket Renewal Programを立ち上げ、2025年5月より、既存の州単一価格の市場からノーダル制の市場へ移行済みである。
また英国では現在、政府主導の電力市場制度の包括的見直しプロジェクトであるReview of Electricity Market Arrangements(以下、REMA)の一環として、市場主導型の混雑管理手法導入の議論が進行中である。ここでは特にREMAを中心に、英国での検討状況について言及しておきたい。
現在の英国の卸電力市場は、全国統一価格(National pricing)が適用されている。まずREMAの2022年7月の第一次協議文書では、「全国統一価格の改良」「ゾーン制」「ノーダル制」を含む選択肢が提示された。その後、2024年3月に公表の第二次協議文書では、実装難と投資家信頼性の観点から「ノーダル制」が候補から除外された。さらに、2025年7月公表の政府文書(Summer Update)では、投資リスクの増大、導入に7年程度要する、消費者や市場参加者間の負担・便益に不公平が生じ得る、などの理由から「ゾーン制」も候補から除外された。そこで、全国統一価格を維持した上での大規模な改革パッケージ(RNP:Reformed National Pricing)を進める方針が新たに示された。
RNPでは、系統混雑コストの抑制と立地インセンティブの強化を図りつつ、投資家の予見可能性と消費者の公平性を確保することが目的とされる。その中核は戦略的空間エネルギー計画(SSEP:Strategic Spatial Energy Plan)である。SSEPでは2030年代の発電・貯蔵・水素インフラ最適立地を示す全国エネルギー立地マップが2026年末に公表される予定であり、これを基に発電と需要の立地誘導を図る。さらに、現在では予測が困難とされる地域別の系統利用料金(TNUoS:Transmission Network Use of System)の予見性向上による立地誘導や、バランシング運用効率化などの複数の改革を並行実施し、2030年までに混雑コストを半減させる予定とされる。今後、2025年内にRNPの実行計画と費用便益分析の最終結果が発表される見込みである。
以上のように、英国では結果的に市場主導型の混雑管理への移行は見送られるかたちとなった。既存制度や発電と需要の偏在性など各国の置かれる状況は異なるが、市場主導型の混雑管理への移行に際して英国で挙げられた課題は他国にとっても示唆に富むものと思われる。
日本の系統混雑管理に関する議論状況と期待される影響
日本でも、現行の再給電方式による系統混雑管理は暫定的な措置であり、将来的には市場主導型の系統混雑管理へ移行することを目指している(資源エネルギー庁「第43回再生可能エネルギー大量導入・次世代電力ネットワーク小委員会」)。市場主導型の系統混雑管理に関する具体的な検討はまだ始まっていないが、2023年より「同時市場の在り方等に関する検討会」にて、電源の供出する電力量(kWh)と調整力(ΔkW)を同時に約定する同時市場の実現に向けた議論がなされている。この同時市場は、今後実装が検討されている全国大で統一した中央給電指令所システムに具備される計算手法(SCUC:Security Constrained Unit Commitment、系統制約付き発電機起動停止計画)の導入を前提としている。電圧階級の高い基幹系統の混雑状況を加味した上で、最も経済的な電源の起動停止や出力配分を算定し、約定価格が決定される。そのため基幹系統に限れば、同時市場の導入によって日本も実質的に市場主導型の系統混雑管理へ移行することとなる。
市場主導型の系統混雑管理が導入された場合、各ステークホルダー(発電事業者・送配電事業者・小売事業者・需要家)に対して、さまざまな影響を及ぼす。例えば、発電事業者にとっては、地点別の混雑状況で市場価格が変動するため、電源の運用収益ならびに電源投資の意思決定がこれまでと大きく変化する可能性がある。また、投資判断にあたって、系統混雑を加味した市場価格での収益を評価するため、より高度なシミュレーションが必要となる。一方で、送配電事業者にとっては、これまでの再給電方式による系統混雑管理で発生していた混雑管理費用の低減が見込まれる。さらに、混雑管理費用の原資は託送料金であるため、市場主導型の系統混雑管理手法の導入は、小売事業者や需要家に対する電気料金の低減へ寄与することが期待されている。
市場主導型の系統混雑管理が導入された場合、各ステークホルダー(発電事業者・送配電事業者・小売事業者・需要家)に対して、さまざまな影響を及ぼす。例えば、発電事業者にとっては、地点別の混雑状況で市場価格が変動するため、電源の運用収益ならびに電源投資の意思決定がこれまでと大きく変化する可能性がある。また、投資判断にあたって、系統混雑を加味した市場価格での収益を評価するため、より高度なシミュレーションが必要となる。一方で、送配電事業者にとっては、これまでの再給電方式による系統混雑管理で発生していた混雑管理費用の低減が見込まれる。さらに、混雑管理費用の原資は託送料金であるため、市場主導型の系統混雑管理手法の導入は、小売事業者や需要家に対する電気料金の低減へ寄与することが期待されている。
図表4 系統混雑管理方式の比較
出所:経済産業省「第43回再生可能エネルギー大量導入・次世代電力ネットワーク小委員会:資料2 電力ネットワークの次世代化」を基に三菱総合研究所作成
https://www.meti.go.jp/shingikai/enecho/denryoku_gas/saisei_kano/pdf/043_02_00.pdf(閲覧日:2025年8月8日)
https://www.meti.go.jp/
市場主導型混雑管理の検討に向けた取り組みが始動
先に述べた通り、諸外国でも移行の検討が各所で行われつつあるものの、実際の導入には、制度的・技術的なハードルが存在する。日本ではまだ具体の検討はなされてはいないものの、今後検討の上では、例えば発電事業者目線での投資判断の難しさなど、諸外国と同様の課題が生じ得るといえる。
そこで現在、将来的な市場主導型への移行の際に生じ得る課題解決に向けて、NEDO「電源の統合コスト低減に向けた電力システムの柔軟性確保・最適化のための技術開発事業(日本版コネクト&マネージ2.0)研究開発項目2:市場主導型制御システムの技術検討」にて、フィージビリティスタディが実施されている。当社もこれに参画※2し、市場主導型混雑管理適用時の試行的な費用対効果の検証に携わっている。今後もこのような取り組みを通じて、より良い電力システムの構築に貢献していく所存である。
そこで現在、将来的な市場主導型への移行の際に生じ得る課題解決に向けて、NEDO「電源の統合コスト低減に向けた電力システムの柔軟性確保・最適化のための技術開発事業(日本版コネクト&マネージ2.0)研究開発項目2:市場主導型制御システムの技術検討」にて、フィージビリティスタディが実施されている。当社もこれに参画※2し、市場主導型混雑管理適用時の試行的な費用対効果の検証に携わっている。今後もこのような取り組みを通じて、より良い電力システムの構築に貢献していく所存である。
※1:National Energy System Operator, “Balancing Costs: Annual Report an Future Projections Technical Report”
https://www.neso.energy/
※2:NEDO公募「電源の統合コスト低減に向けた電力システムの柔軟性確保・最適化のための技術開発事業(日本版コネクト&マネージ2.0)」への参画について(ニュースリリース 2024年6月28日)