コラム

社会保障とヘルスケアの未来ヘルスケア

子ども・子育て支援金制度を機に広がる医療保険者の役割

ヘルスケア政策の基礎知識 政策解説ミニコラム⑦

タグから探す

2026年11月17日

創薬・健康エコシステム本部山﨑祐樹

ヘルスケア

POINT

  • 「子ども・子育て支援金制度」とは、子育て支援を拡充するための財源の一部を医療保険制度の活用によって確保する仕組みである。
  • 安定的な財源確保が可能となる一方、子育て支援の財源確保になぜ税でなく公的医療保険を活用するのか、負担と受益の関係をどう考えるのか、といった論点がある。
  • 公的医療保険を運営する「保険者」の役割が、従来の予防・健康づくりから、若年層への早期介入や出産・子育てへの支援などへ広がりつつある。

制度・政策の概要(子ども・子育て支援金制度の概要)

子ども・子育て支援金制度とは、こども未来戦略「加速化プラン」で定められた子育て支援を拡充するため、その財源の一部を確保する仕組みです。支援金は、高齢者を含む全世代や企業が負担し、児童手当の拡充や育児休業給付の拡充などに充てられます(図表1)※1。

加入する公的医療保険制度(国民健康保険、後期高齢者医療制度、被用者保険)ごとに負担額が決められ、令和8年4月から医療保険料とあわせて徴収され始めました。
図表1 子育て支援の拡充内容
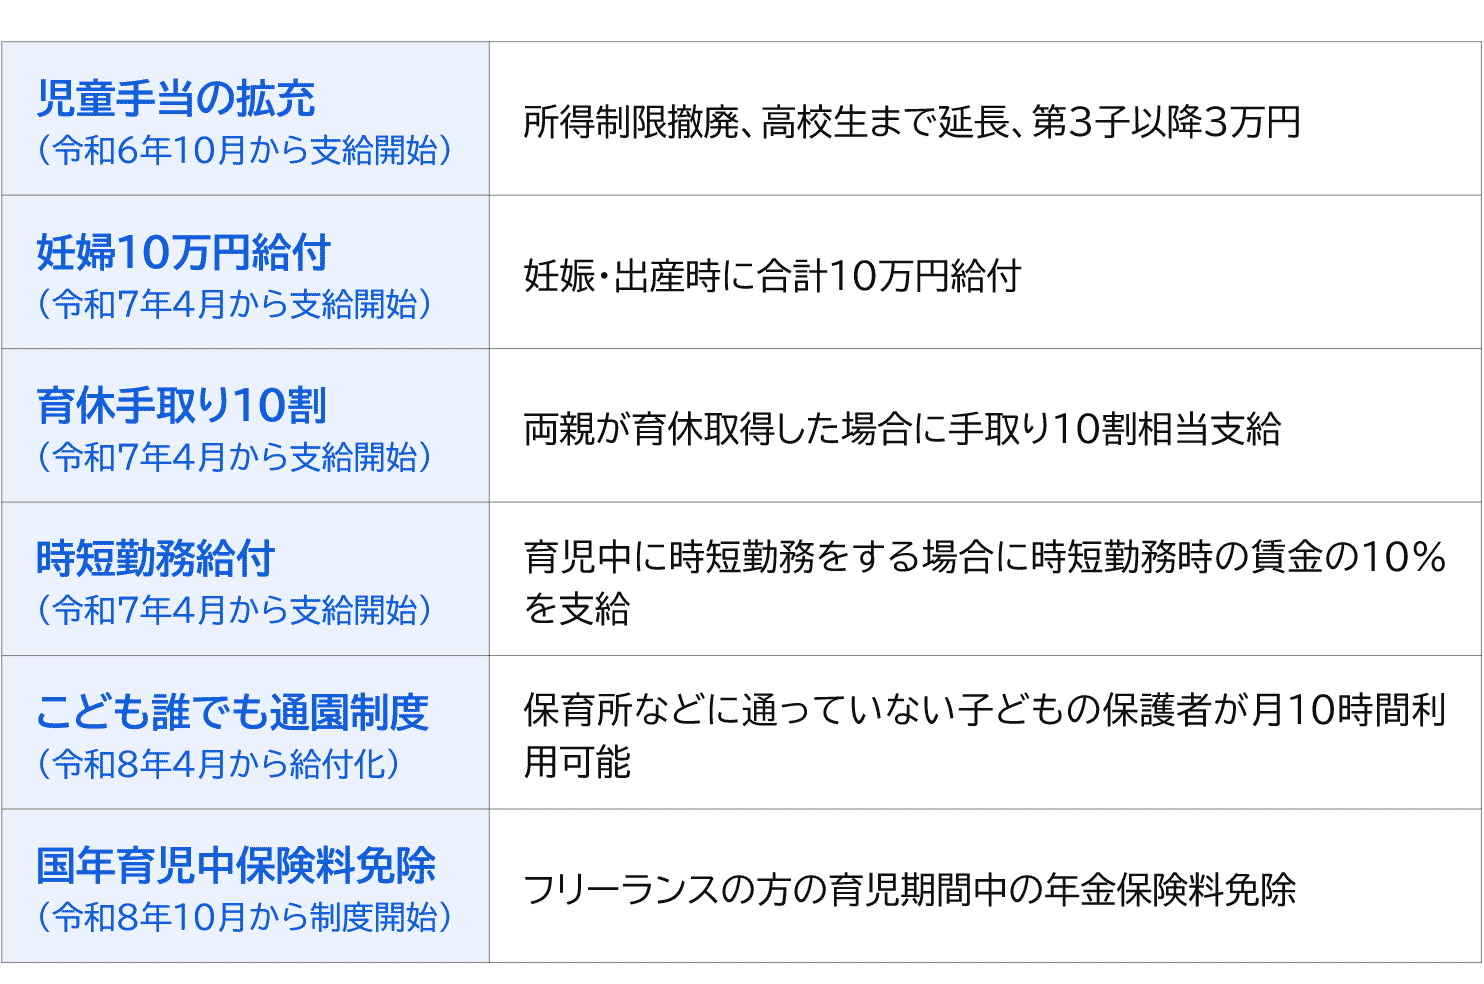
子育て支援の拡充内容
出所:子ども家庭庁「子ども・子育て支援金制度のQ&A」を基に三菱総合研究所作成
https://www.cfa.go.jp/policies/kodomokosodateshienkin/faq#q2(閲覧日:2026年9月1日)

政策動向・論点

子育て支援の財源をなぜ医療保険を通じて確保するのか

子ども・子育て支援金制度の特徴の1つは、子育て支援という政策の財源を、税だけではなく、公的医療保険の仕組みを活用して確保する点にあります。政府は、医療保険の仕組みを活用する理由として、①幅広い国民をカバーしており、賦課対象者が広いこと、②出産に関する給付や後期高齢者支援金など、従来世代を超えて支え合う仕組みが組み込まれていること、③少子化対策を通じて、医療保険制度の持続可能性を高めること、などを挙げています※2。こうした点から見れば、既存の医療保険の仕組みを活用することには一定の合理性があると考えられます。

一方で、子ども・子育て支援は、公的医療保険の加入状況に関わらず幅広い国民が受益する政策であるからこそ、税で賄うべきという考え方もあり得るでしょう。また、少子化対策が将来の支え手の確保を通じて、医療保険制度の持続可能性につながるとしても、こうした将来的・間接的な受益を、現在の医療保険の加入者に負担を求める根拠としてどこまで捉えることができるのか、財源確保の観点から引き続き議論が必要です。

加入者のライフステージに応じた支援へと広がる「保険者」の役割

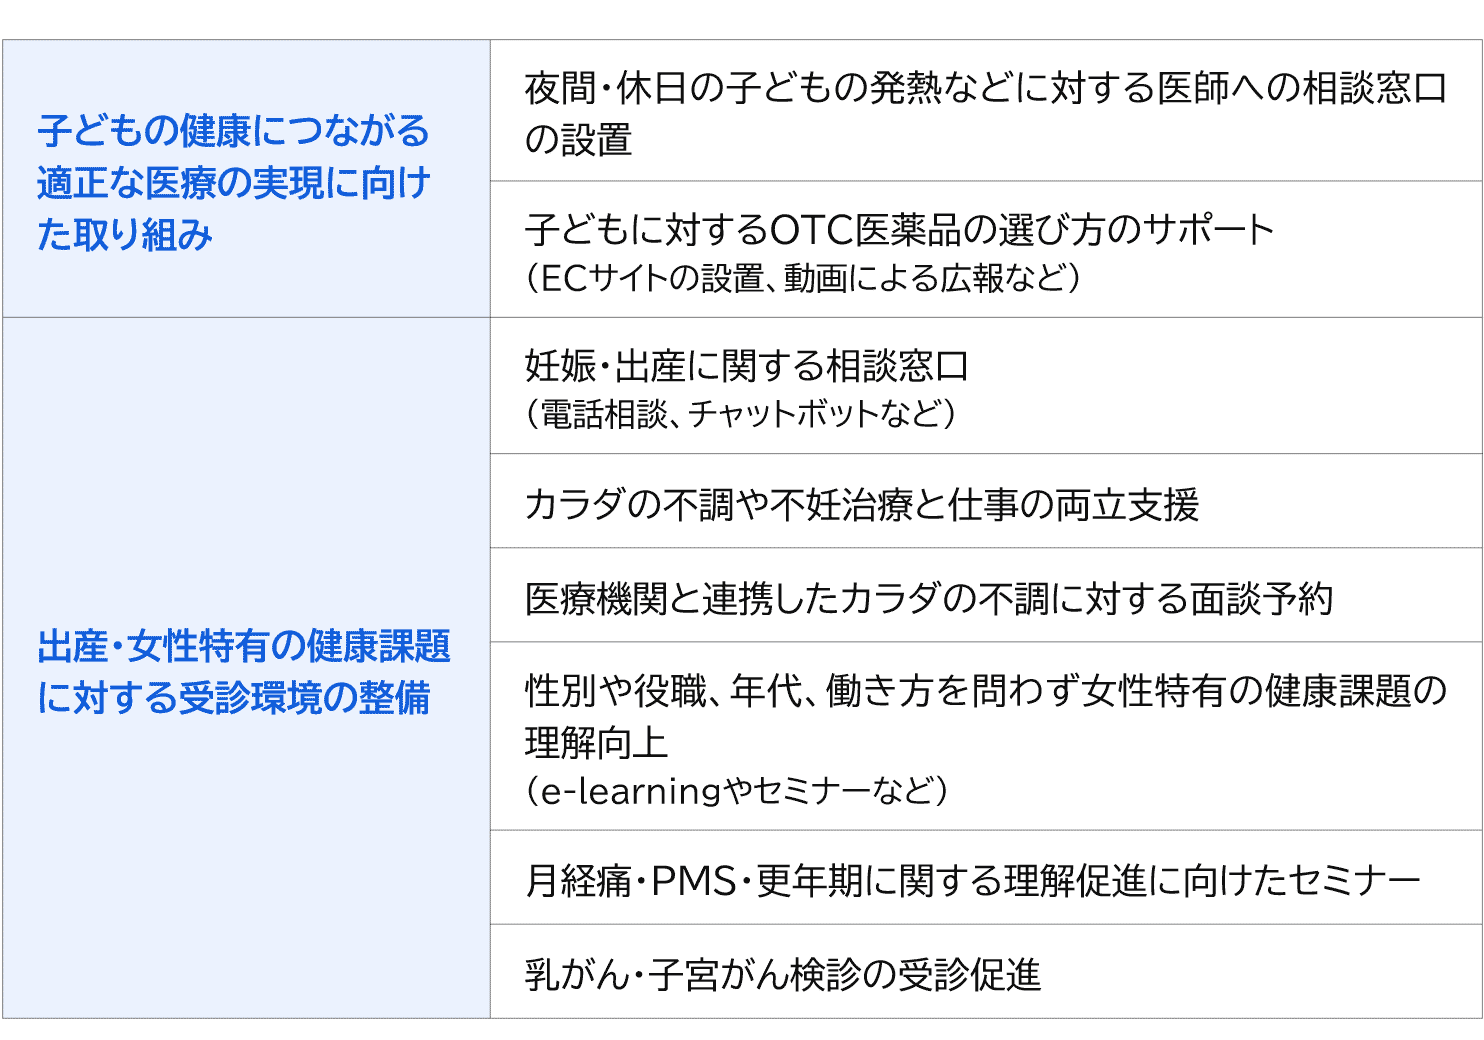
支援金制度そのものは、子ども・子育て支援のための財源を確保する仕組みですが、その導入を機に、公的医療保険を運営する「保険者(健康保険組合など)」の役割にも変化が見られています。従来、保険者は、加入者が病気やけがをした際の医療費の給付に加え、健康診断や生活習慣病対策などの予防・健康づくりに取り組んできました。令和6年度からは、全世代対応型社会保障制度構築法、こども未来戦略方針を踏まえて、若年層からの健康づくりや、妊娠・出産、子育て、女性特有の健康課題など、加入者のライフステージに応じた支援へと取り組みの範囲が広がっています。

例えば厚生労働省は、健康保険組合に対して令和6年度から出産・子育て支援の取り組みを拡大するための財政支援を行っています。これによって新たに事業に取り組む健康保険組合も生まれ、令和7年度には健康保険組合連合会が主体となり、好事例集の作成やセミナーによる横展開を行っています※3。
図表2 健康保険組合における子ども・子育て支援および女性特有の健康課題に対する保健事業(例)
健康保険組合における子ども・子育て支援および女性特有の健康課題に対する保健事業(例)
出所:健康保険組合連合会「医療DXを活用した保健事業の取組等に対する財政支援等について」p10~12を基に三菱総合研究所作成

国民・患者への影響

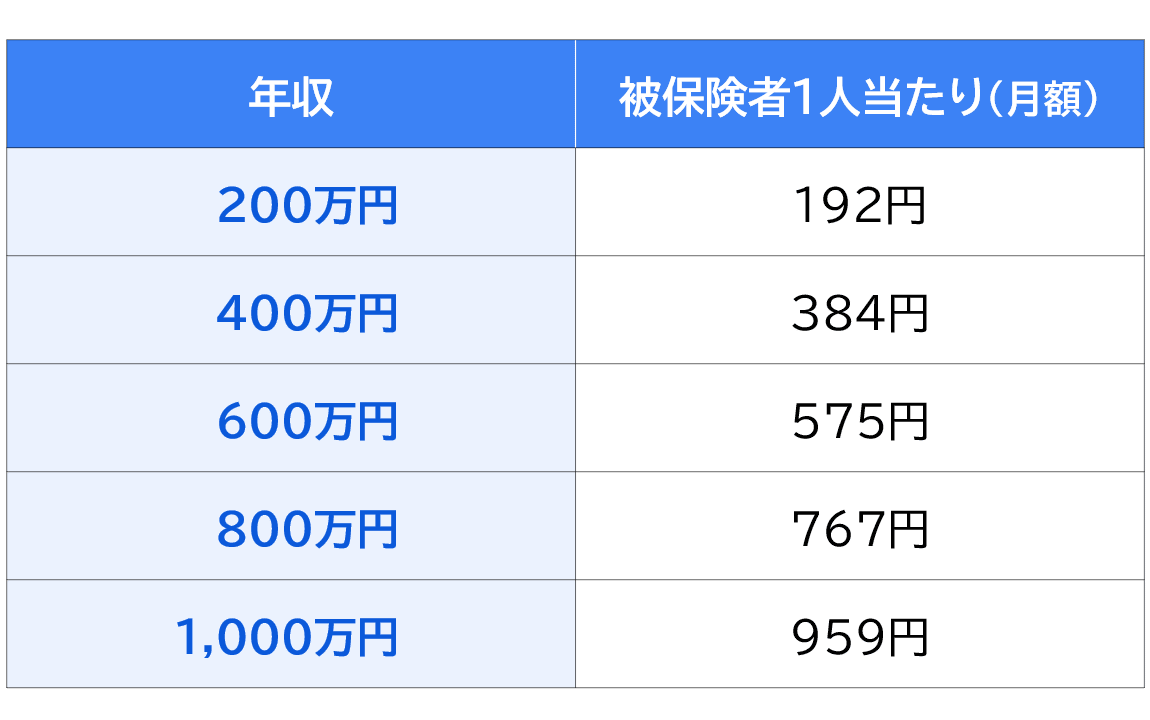
子ども・子育て支援金は、令和8年4月から、公的医療保険の加入者に対して、社会保険料に上乗せして徴収が始まっています。負担額は、年収(毎月の給料とボーナスの合計値)に国が示す一律の支援金率を掛けて算出されます(令和8年度は、0.23%)。例えば、被用者保険(協会けんぽ・健保組合・共済組合)の年収別の想定負担額は1人当たり200~1,000円程度となっています(図表3)※4。
図表3 被用者保険(協会けんぽ・健保組合・共済組合)における年収別の支援金額の試算(令和8年度)
被用者保険(協会けんぽ・健保組合・共済組合)における年収別の支援金額の試算(令和8年度)
注1:算出方法は以下の通り。
・年収(標準報酬総額。毎月の給料とボーナスの合計額)に、国が示す一律の支援金率(0.23%)を掛けて年額を算出。
・年額を、12で割って月額にしたものに、1/2(本人拠出分)を掛けて算出。なお、同時に本人拠出分と同額(全体の1/2)を、事業主が負担。
注2:令和8年度より支援金を拠出することになるが、社会保障の歳出改革などを行うことで、支援金による負担は相殺されるため、支援金導入に伴う実質的な負担は生じないとしている。

出所:子ども家庭庁「被用者保険(協会けんぽ・健保組合・共済組合)年収別の支援金額の試算(令和8年度)」を基に三菱総合研究所作成
https://www.cfa.go.jp/assets/contents/node/basic_page/field_ref_resources/fb3dbb28-102a-4840-90a5-00ad2e0d117f/7891820b/20260206policies-kodomokosodateshienkinseido-05.pdf(閲覧日:8月23日)

子ども・子育て支援金制度が問いかけるもの

子ども・子育て支援金制度は、少子化対策の財源をどのように社会全体で支えるのかという問いとともに、公的医療保険の仕組みがどこまでの役割を担うべきかという論点を投げかけています。前述の通り、既存の医療保険の仕組みを活用して安定的な財源を確保することには一定の合理性がある一方、子ども・子育て支援の財源を、医療保険を通じて確保することの妥当性や、負担と受益の関係、将来的な負担水準については、引き続き丁寧な議論と国民への説明が必要です。

健康保険組合などの保険者は、子ども・子育て支援金制度の徴収事務を担う一方で、加入者のライフステージに応じた健康支援の取り組みも広げています。支援金制度の導入を1つの契機として、今後、保険者が子ども・子育て支援にどのような役割を果たすべきか、議論を深めていくことが重要ではないでしょうか。

※1:子ども家庭庁「子ども・子育て支援金制度のQ&A」
https://www.cfa.go.jp/policies/kodomokosodateshienkin/faq#q2(閲覧日:2026年9月1日)

※2:国立国会図書館「第213回国会 参議院 内閣委員会、厚生労働委員会連合審査会 第1号 令和6年5月28日」
https://kokkai.ndl.go.jp/simple/detail?minId=121314894X00120240528(閲覧日:2026年9月1日)

※3:データヘルス・ポータルサイト「健康保険組合連合会主催セミナー KENPO Action!—取り組もう、はじめの一歩—」
https://datahealth-portal.jp/index.php?action_kouhyou_getcontent=true&Type=fm&ContentFileID=203(閲覧日:2026年8月23日)

※4:子ども家庭庁「被用者保険(協会けんぽ・健保組合・共済組合)年収別の支援金額の試算(令和8年度)」
https://www.cfa.go.jp/assets/contents/node/basic_page/field_ref_resources/fb3dbb28-102a-4840-90a5-00ad2e0d117f/7891820b/20260206policies-kodomokosodateshienkinseido-05.pdf(閲覧日:2026年8月23日)

連載一覧

関連するナレッジ・コラム