





コラム

社会保障とヘルスケアの未来ヘルスケア

第3号被保険者制度の見直し 国民1人ひとりが納得できる制度へ

ヘルスケア政策の基礎知識 政策解説ミニコラム⑥

タグから探す

2026年06月09日

政策・経済センター柿沼美智留

ヘルスケア

POINT

  • 共働き世帯の増加や働き方の多様化を受け、第3号被保険者制度の見直し論が強まっている。
  • 当面の政策の中心は、第3号被保険者の一律廃止ではなく、短時間労働者への厚生年金適用拡大を通じた第3号被保険者の縮小にある。
  • ただし就業調整の抜本的な是正にはつながらないという課題も。制度変更の意義や影響、具体的なスケジュールなどを正しく国民に伝えていくことが求められる。

制度・政策の概要

日本では1961年に国民皆年金が実現して以来、日本に住む20歳以上60歳未満の人は原則公的年金に加入しています。公的年金には、全ての人が加入する国民年金(基礎年金)と、会社員や公務員など雇用されて働いている人が加入する厚生年金があります※1。20歳から60歳の現役時代に保険料を納め、老後※2には受給資格がある全ての人が老齢基礎年金を、厚生年金に加入していた人は、それに加え老齢厚生年金を受け取れる仕組みです※3(図表1)。

厚生年金に加入している会社員などを第2号被保険者と呼び、第2号被保険者に扶養されている20歳以上60歳未満の配偶者を第3号被保険者と呼びます。具体的には、原則年収が130万円未満、かつ配偶者の年収の2分の1未満という条件を満たす人が該当します。第3号被保険者は本人の保険料負担はなく、第2号被保険者全体で第3号被保険者の保険料を負担しています※4。なお、第2号、第3号被保険者以外の被保険者は第1号被保険者と呼ばれ、自営業者や厚生年金適用とならない被用者、無職の人、学生などが該当します。
図表1 公的年金の種類と被保険者
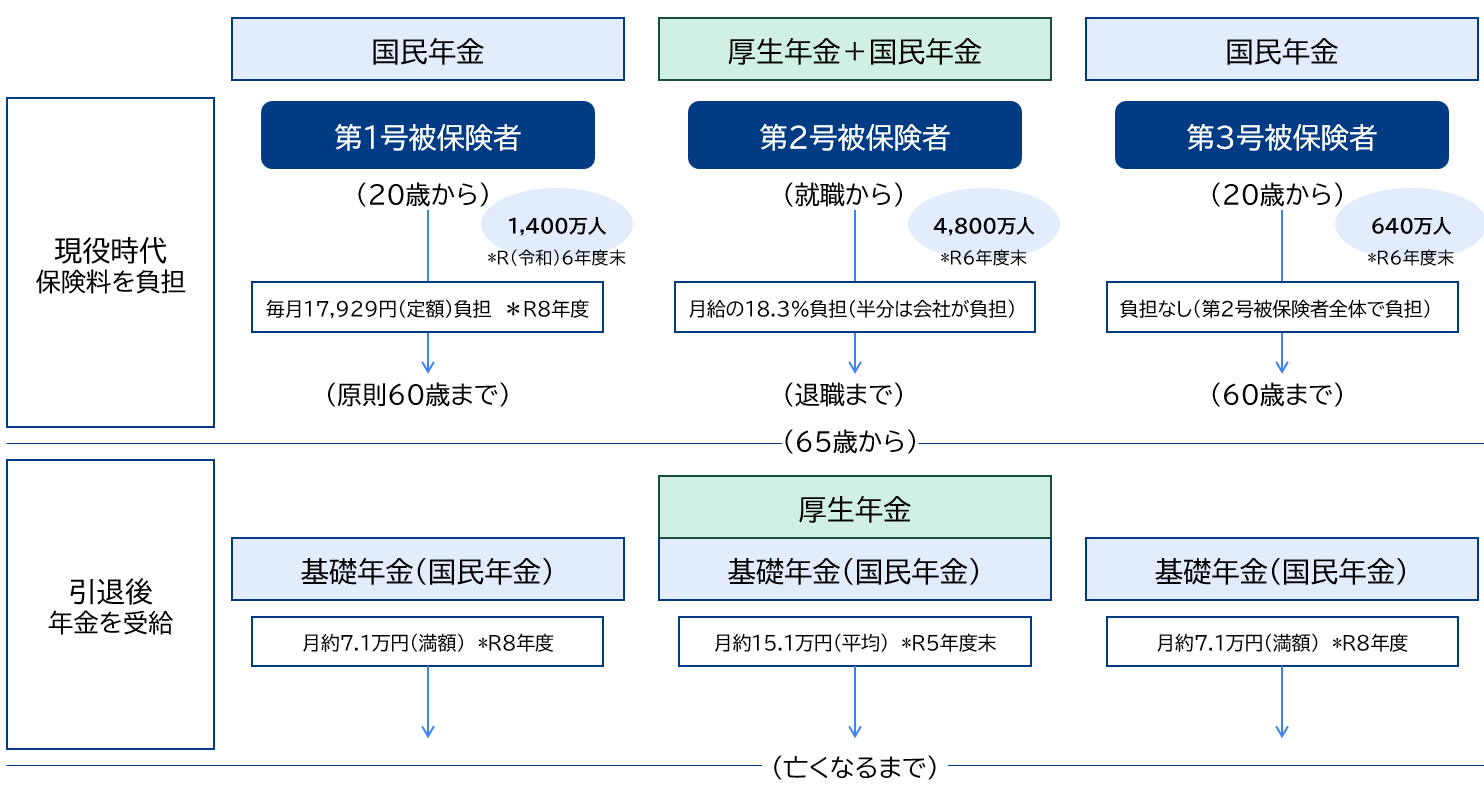
公的年金の種類と被保険者
出所:以下に基づき、三菱総合研究所作成
厚生労働省「年金制度のポイント くらしの中に、年金がある安心。 2026年度版」
https://www.mhlw.go.jp/content/12500000/001704321.pdf(閲覧日:2026年4月22日)
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」
https://www.mhlw.go.jp/content/001617995.pdf(閲覧日:2026年4月22日)
歴史的には、もともと厚生年金制度が先に設立され、その後に国民皆年金を実現すべく、厚生年金加入者以外が加入する国民年金制度が作られたという経緯があります。国民年金の設立当初、既存の厚生年金に加入していた会社員などの配偶者(主に専業主婦)は、国民年金への加入は任意とされていました※5。ただ、任意加入制度のもとでは、加入しなかった妻は夫と離婚した際に年金による保障を受けられない場合があるなど、配偶者に対する年金保障が十分でないという問題がありました。こうした問題を解決すべく、1985年の年金改正で創設、1986年4月に施行され、会社員などの配偶者も国民年金の強制加入対象となり※6、自分名義の年金権を得られるようになりました。
政策動向・論点

今、この制度の見直しが議論されています。自民党と維新の会の連立政権合意書には、第3号被保険者制度について、「2026年度中に具体的な制度設計を行う」と明記されており※7、4月13日には自民・維新が第3号被保険者の対象者を縮小する方向性で一致したとの報道がありました※8。これから縮小するという印象を持たれた方もいるかもしれませんが、これまでも第3号被保険者の対象者縮小に向けた取り組みは進められてきました。

見直しが進められてきた背景には、いわゆる「年収の壁」による就業調整の問題があります。第3号被保険者でなくなると社会保険料の負担が発生します。そのため、第3号被保険者の要件「年収が130万円未満」に合わせて、それ以上働かないように調整している人が一定数いることが指摘されています※9。人口減少が進む中、働く意欲がある人の就業を妨げる制度は是正すべきとの見方があります。また、共働き世帯や単身世帯が増加し、働き方も多様化した今、会社員や公務員の配偶者のみを対象とする第3号被保険者制度は、時代に即していないのではないか、と見直しを求める声もあります。

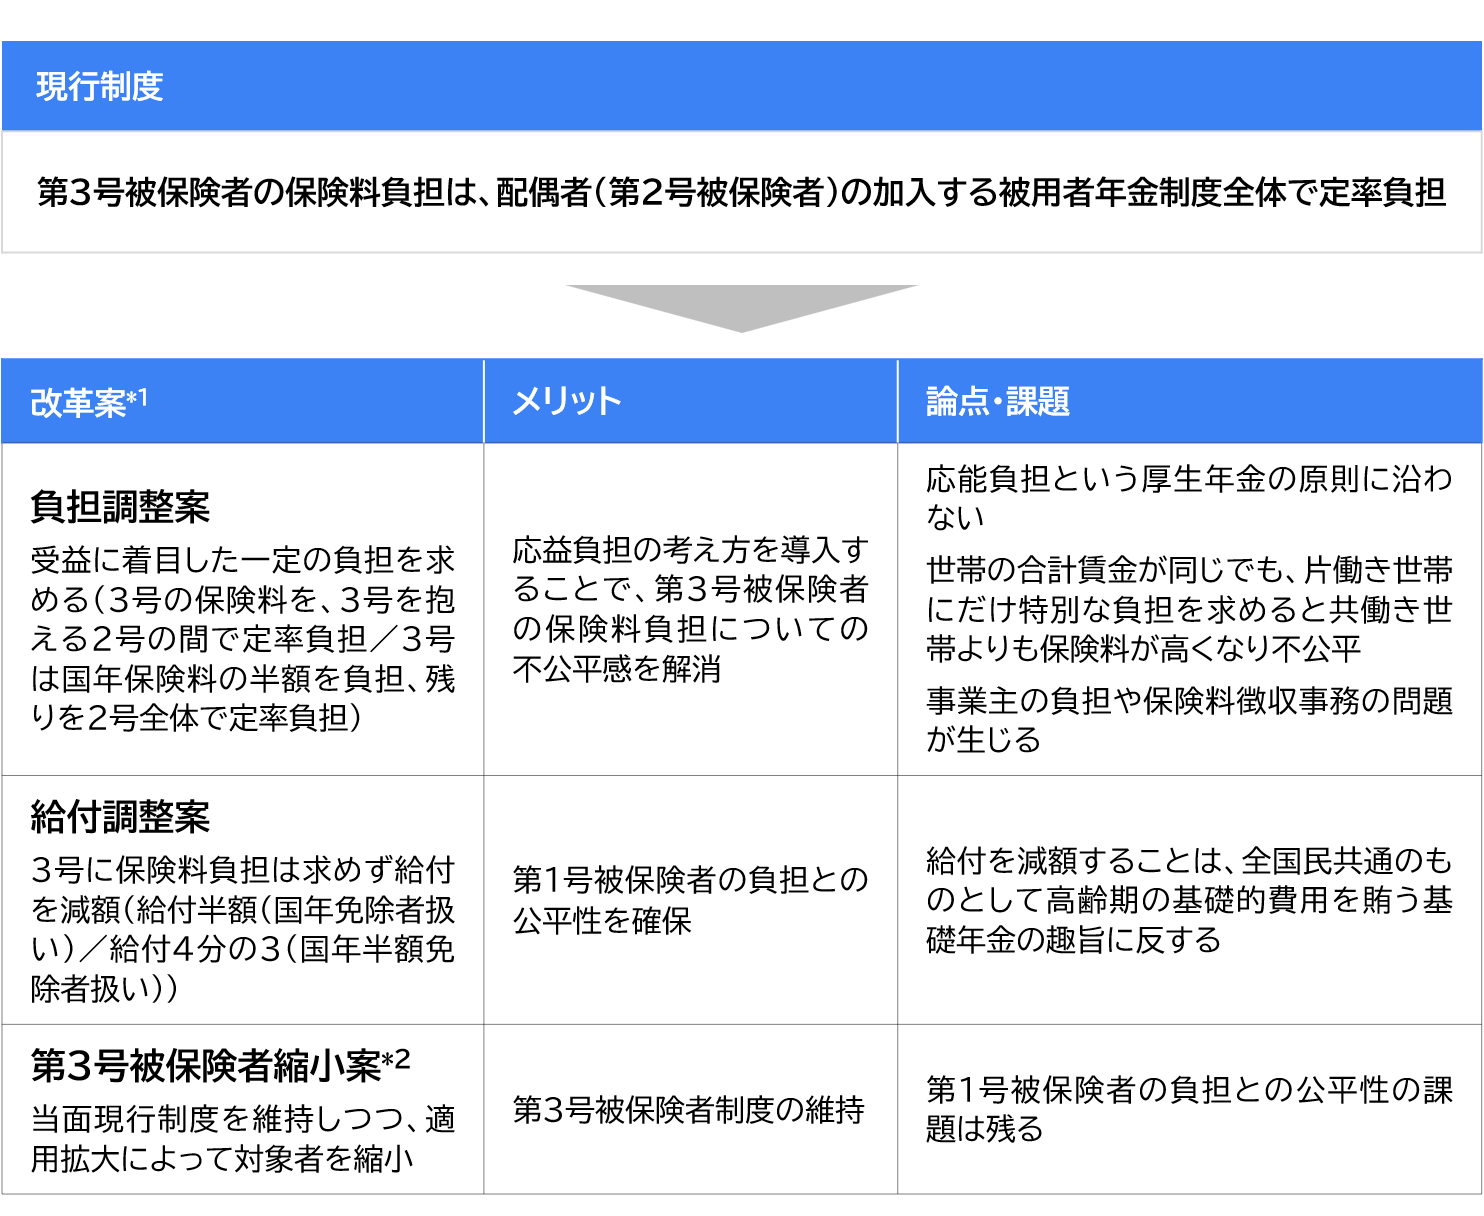
過去にも、より公平な制度を目指した改革案が議論されてきました。例えば、第3号被保険者の配偶者である第2号被保険者が負担する案や、第3号被保険者への給付を減らすといった案などが、2003年の年金部会でも提示されています(図表2)。ただ、いずれの案も一長一短があり、その後も慎重な議論が続けられてきました。その中で、第3号被保険者制度は残しながら、短時間労働者への厚生年金の適用拡大(被用者保険の適用拡大)などによって、第3号被保険者の対象者を縮小していくという政策が進められてきました。

2022年の調査によると、第3号被保険者の約4割は「会社員・公務員(パートやアルバイトも含まれる)」として就労しています※10。これらの人々も厚生年金に加入できるよう、厚生年金が適用される企業規模の要件などが見直されたのをはじめ、被用者保険の適用拡大が進められてきました。実際に、第3号被保険者の数は年々減少しており、2020年度末の793万人から、2024年度末には641万人に減少しています※11。
図表2 これまでに検討された第3号被保険者制度の改革案(2003年年金部会での議論)
これまでに検討された第3号被保険者制度の改革案(2003年年金部会での議論)
*1:このほかに第2号被保険者が納付した保険料を夫婦が共同して負担したものとみなし、夫婦それぞれに基礎年金と厚生年金の給付を行う「夫婦間の年金権分割」案も提示されたが、これはのちに離婚時の合意分割(2007年4月)、3号分割(2008年4月)として制度化されている。
*2:2012年年金機能強化法で適用拡大(2016年10月)、2020年改正でさらなる適用拡大(2022年10月、2024年10月)が行われた

出所:厚生労働省第7回社会保障審議会年金部会「第3号被保険者制度について」を参考に、三菱総合研究所作成
https://www.mhlw.go.jp/content/12601000/001174760.pdf(閲覧日:2026年4月20日)
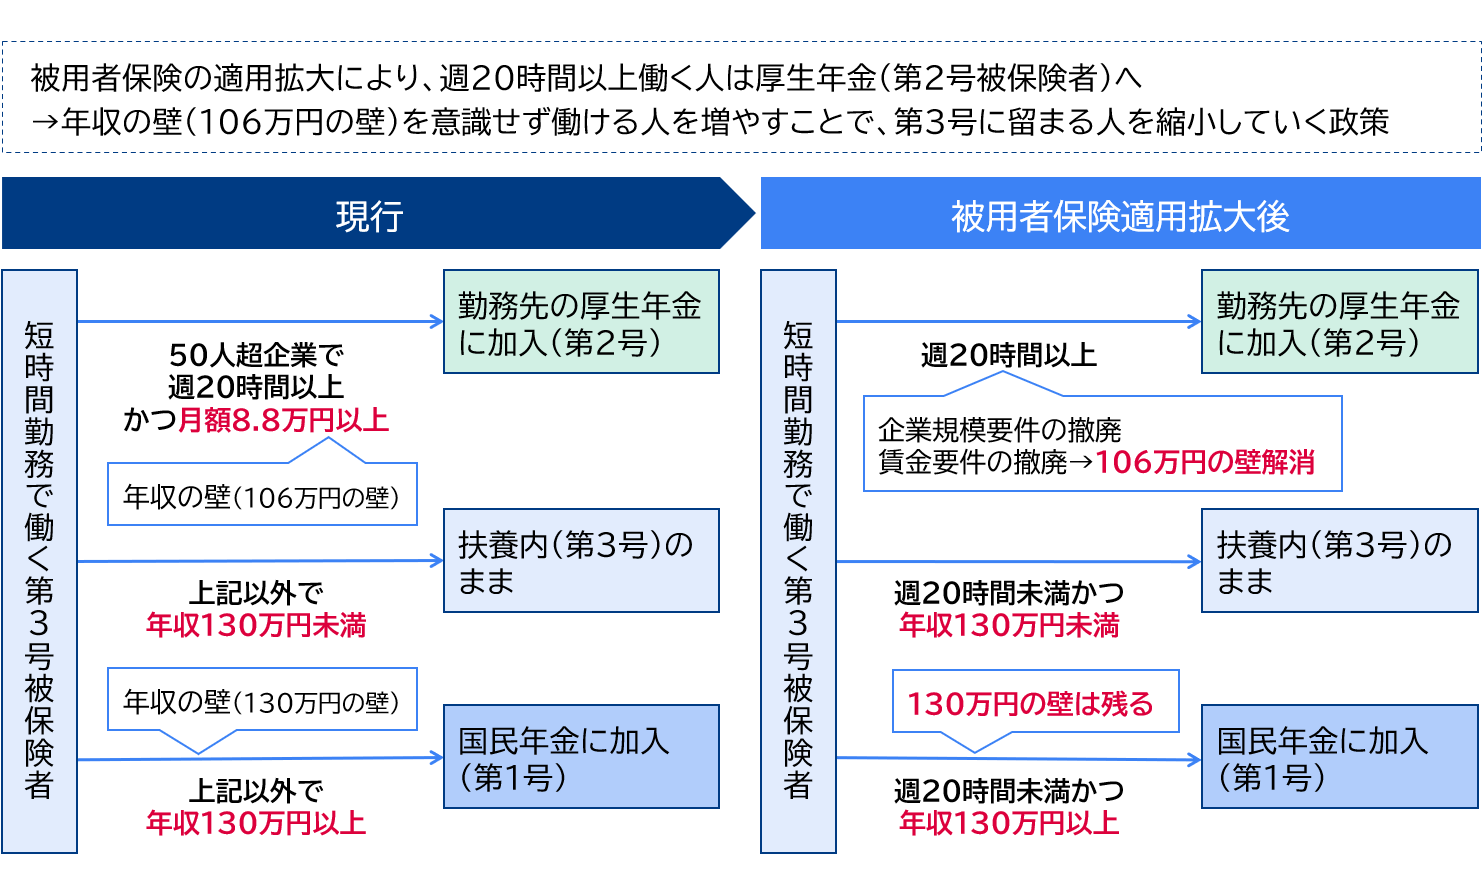
2024年12月末に示された国の審議会でのとりまとめ※12でも、「就労している第3号被保険者が第2号被保険者として厚生年金に加入する途を開くことが重要であるとの認識は本部会で共有されており、第3号被保険者制度に係る当面の取組の方向性としては、引き続き適用拡大を進めることにより、第3号被保険者制度の縮小を進めていくことが基本的な方向性」との見解が示されました。適用拡大が進むことは、就労抑制する人の心理的ハードルが下がる可能性があることを意味します(図表3)。2025年の年金法改正では、被用者保険の適用拡大として、賃金要件・企業規模要件の撤廃や、非適用業種の解消などが盛り込まれました。適用拡大は10年かけて段階的に進められる予定で、賃金要件は公布から3年以内に、最低賃金の動向を見極めて撤廃される見込みです。また、企業規模要件の縮小・撤廃は2027年10月から2035年10月にかけて順次、個人事業所の適用拡大は2029年10月から施行される見込みです※13。
図表3 被用者保険の適用拡大と年収の壁との関係
被用者保険の適用拡大と年収の壁との関係
注:簡略化した模式図。学生は除外、2カ月超の雇用見込み要件などは省略。企業規模要件は段階的に縮小・撤廃予定。

三菱総合研究所作成

国民への影響

今後、段階的に企業規模要件の縮小・撤廃が進められた後には、短時間勤務で働いている第3号被保険者の場合、週20時間以上働くと企業規模によらず厚生年金に加入する、つまり第2号被保険者になります(図表3)。新たに社会保険料を負担することになりますが、将来国民年金に加え、厚生年金も受給できるようになるというメリットがあります。さらに、厚生年金では、事業主が保険料の半分を負担しますが、今回の法改正で新たに厚生年金の加入対象となった、一定の要件を満たす短時間労働者の場合、3年間事業主がさらに追加で保険料を負担することで、短時間労働者自身の保険料負担を軽減する仕組みも導入されました※14。

被用者保険の拡大により、結果的に第3号被保険者の数は減っていきますが、130万円の壁自体は残るため、就業調整の問題は根本的には解決されません(図表3)。また、就労していない配偶者(専業主婦/主夫など)については引き続き第3号被保険者としてとどまります。

将来的には、第3号被保険者の廃止を含む見直しを求める意見もありますが※15、もしそうなると、就労していない第3号被保険者も第1号被保険者と同様、保険料の負担が発生します。しかし、子育てや介護など、働きたくとも働けない事情がある人もいると考えられます。また、第3号被保険者廃止の副作用として、新たに第3号被保険者に保険料負担を求める場合、保険料の免除や未納により低年金を招く可能性が指摘されています。保険料負担を廃止する場合には、子育て支援策を充実させるなど、年金制度の仕組み外での支援の充実を図ることや、例えば女性の就業環境が整ってきた若い世代から見直すなど、段階的に進めていくなどの配慮も必要でしょう。その他、第3号被保険者制度の見直しに当たっては、年金同様、保険料負担が課せられていない医療保険の「被扶養者」との整合も論点の1つであり、今後の検討課題として残されています※16。

さらに、第3号被保険者の縮小については、その目的や内容が正しく国民に伝わっていない面もあります。制度変更の意義や影響、今後の具体的なスケジュールなどを分かりやすく伝えていくことが求められます。また、その前提として、公的年金制度全体の中長期的なビジョンや目指す姿(ゴール)を明示・発信していくことが何より重要です。年金を含む社会保険は共助を前提としています。応能負担の原則のもと、国民1人ひとりが納得できる制度を目指していくことが求められます。

※1:厚生年金が適用される事業所として、業種や企業規模などの要件が定められている。後段で出てくる「被用者保険の適用拡大」とは、厚生年金が適用される事業所要件の廃止などにより、厚生年金の加入者を拡大する制度改革を指す。

※2:公的年金の受給開始時期は、原則65歳以上だが、65歳より前(60~64歳)に繰り上げ受給することや、65歳より後(66~75歳)に繰り下げ受給することも選択できる。

※3:公的年金には、老後だけでなく、障害を負ってしまったときの障害年金(障害基礎年金、障害厚生年金)や、生計を維持していた家族が亡くなった時に遺族に支給される遺族年金(遺族基礎年金、遺族厚生年金)もある。

※4:第3号被保険者制度は1985年に設立されたが、その際、健康保険において被扶養配偶者は自ら保険料を負担せずに医療保険給付を受けているのと同様に、独自の保険料負担を求めず、被用者年金制度全体で負担する仕組みが採られた。

※5:1961年の国民年金制度発足時、厚生年金が世帯単位の給付設計(夫名義の年金で夫婦2人が生活できるような給付設計)となっていたことを踏まえ、厚生年金など被用者年金の被保険者の妻については、国民年金の強制適用の対象とはせず、任意加入となっていた。

※6:制度設立の詳細については、厚生労働省第7回社会保障審議会年金部会「第3号被保険者制度について」のスライド9~14を参照されたい。
https://www.mhlw.go.jp/content/12601000/001174760.pdf(閲覧日:2026年4月20日)

※7:「自由民主党・日本維新の会 連立政権合意書」
https://storage2.jimin.jp/pdf/news/information/211626.pdf(閲覧日:2026年4月22日)

※8:日本経済新聞「自民・田村憲久氏、年金3号の対象縮小へ『国民的議論を』 維新と協議」他
https://www.nikkei.com/article/DGXZQOUA1363Z0T10C26A4000000/(閲覧日:2026年4月22日)

※9:実際には、社会保険の壁(130万円の壁)よりも、税制上の壁である「103万円の壁(以前は所得税が発生するラインだったが、現在所得税については単身の給与所得者の課税最低限が160万円に引き上げられた)」を意識した就業調整が多い。
近藤絢子「『年収の壁』がもたらす諸問題」連合総研レポートDIO 37 (5), 25-28, 2024-05-01
https://www.jstage.jst.go.jp/article/rengosokendio/37/5/37_25/_pdf/-char/ja(閲覧日:2026年4月22日)

※10:厚生労働省「令和4年公的年金加入状況等調査」によると、第3号被保険者(20~59歳、男女)のうち、「非就業者・不詳」は44.3%(約330万人)であった。「就業者(55.7%、約400万人)」の内訳は、「自営業主」2.7%、「家族従事者」1.9%、「会社員・公務員」42.4%、「その他の働き方」8.7%であった。

※11:厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」
https://www.mhlw.go.jp/content/001617995.pdf(閲覧日:2026年4月22日)

※12:厚生労働省社会保障審議会年金部会「社会保障審議会年金部会における議論の整理」
https://www.mhlw.go.jp/stf/newpage_20241225.html(閲覧日:2026年4月20日)

※13:厚生労働省「年金制度改正法が成立しました」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000147284_00017.html(閲覧日:2026年4月20日)

※14:同上

※15:上述の社会保障審議会年金部会「社会保障審議会年金部会における議論の整理」では、第3号被保険者制度の将来的な見直しの方向性については委員の中でも意見が分かれ、まとまっていない。第3号被保険者について将来的には廃止すべきとの意見もあったが、第3号被保険者制度を廃止して第1号被保険者にすることは、社会保障として好ましくない応益負担の範囲を広げることになるといった意見もあった。なお、経済界からは第3号被保険者制度の廃止を支持する提言が複数出されている。例えば、経団連が2026年4月に公表した提言では、「給付付き税額控除の導入状況を踏まえつつ、次期年金制度改正で、第3号被保険者制度について、廃止も含めた見直しを行うべき」としている。また、2025年10月の関西経済連合会による提言では「第3号被保険者制度を段階的に廃止すべき」、2024年12月の経済同友会の提言では「将来的な第3号被保険者制度の段階的廃止」とそれぞれ提案されている。
日本経済団体連合会「税・財政・社会保障一体改革に関する基本的考え方」
https://www.keidanren.or.jp/policy/2026/018_honbun.pdf(閲覧日:2026年4月20日)
関西経済連合会「健全で持続的な成長へつながる税財政・社会保障制度に関する提言」
https://www.kankeiren.or.jp/material/251030ikensho2.pdf(閲覧日:2026年4月20日)
経済同友会「現役世代の働く意欲を高め、将来の安心に備える年金制度の構築」
https://www.doyukai.or.jp/policyproposals/uploads/docs/20241202e.pdf(閲覧日:2026年4月20日)

※16:2026年4月28日に開催された財政制度等審議会では、「核家族化や共働き世代の増加も背景に、社会保険制度の個人単位化が求められる中、公的年金制度の第三号被保険者制度のみならず、医療保険における『被扶養者』のあり方についても見直しを検討すべきではないか」として被扶養者制度の見直しが提案されている。
財務省「持続可能な社会保障制度の構築(財政各論Ⅱ)」
https://www.mof.go.jp/about_mof/councils/fiscal_system_council/sub-of_fiscal_system/proceedings/material/zaiseia20260428/01.pdf(閲覧日:2026年4月28日)

連載一覧

関連するナレッジ・コラム