企業の自然資本に関する情報開示は目下、TNFD(自然関連財務情報開示タスクフォース)フレームワークへの対応という形で進んでいる。その一方で、自然資本の開示は、気候に比べて企業ごとの差別化が難しいという課題にも直面している。投資家が重視しているのは、自然資本への取り組みそのものではなく、それが企業価値や将来の収益機会とどのように結びつくかである。そこでこのコラムでは、「自然資本と事業との結びつき」「経営判断への活用」「将来価値の説明」という3つの視点から、自然資本開示を企業価値向上につなげるための考え方を提示する。
自然資本を経営戦略に活かす
TNFD開示で企業価値を創る3つの視点
タグから探す
2026年05月27日

TNFDが制度化へ。差別化のカギは「任意開示」にあり
企業の間で、投資家に評価される開示のあり方が模索されている。国際サステナビリティ基準審議会(ISSB)によるサステナビリティ開示基準に対応するため、財務情報と結びつけた企業価値の説明が必要となった。一方で、基準に対応するだけでは企業としての考え方が伝わらない。
2025年9月のコラム「逆風の時代に進化するサステナビリティ開示」では、企業は任意開示部分を活用し、将来像とその道筋を発信すべきであると論じた。「気候」の文脈では、企業としての考え方を打ち出した開示例※1※2が認知されているが、「自然資本」の文脈では優れた開示例は少なく、目指すべき姿はまだ明確ではない。背景には、自然資本と事業活動の関係性や影響の現れ方が業種ごとに多様で、GHG排出量のように画一的な評価・開示が難しい点がある。
2025年9月のコラム「逆風の時代に進化するサステナビリティ開示」では、企業は任意開示部分を活用し、将来像とその道筋を発信すべきであると論じた。「気候」の文脈では、企業としての考え方を打ち出した開示例※1※2が認知されているが、「自然資本」の文脈では優れた開示例は少なく、目指すべき姿はまだ明確ではない。背景には、自然資本と事業活動の関係性や影響の現れ方が業種ごとに多様で、GHG排出量のように画一的な評価・開示が難しい点がある。
こうした課題を背景に、ISSBは基準設定に向けた基礎調査を経て、自然関連開示基準の公開草案の提示を、2026年10月の生物多様性COP開催前に行うことを目指している※3※4。開示義務化の足音も聞こえるが、開示の共通項は気候より少ない。バリューチェーンや活動拠点の広がりを踏まえ、自然資本をどのように保全・活用し成長戦略を描くかという説明は、任意開示に任されることになるだろう。この部分が、自然資本の文脈で企業としての考え方を打ち出した開示にするためのカギとなろう。
TNFD開示を企業価値向上につなげる9項目チェックリスト
投資家の関心は、環境配慮の有無そのものではなく、それが競争力や将来価値にどのように結びつくかにある。年金積立金管理運用独立行政法人(GPIF)が公表した「GPIFの国内株式の運用会社が選ぶ『優れたTNFD開示』」※5は、GPIFが国内株式の運用を委託している運用会社による、TNFD開示の評価ポイントを確認できる内容となっている。
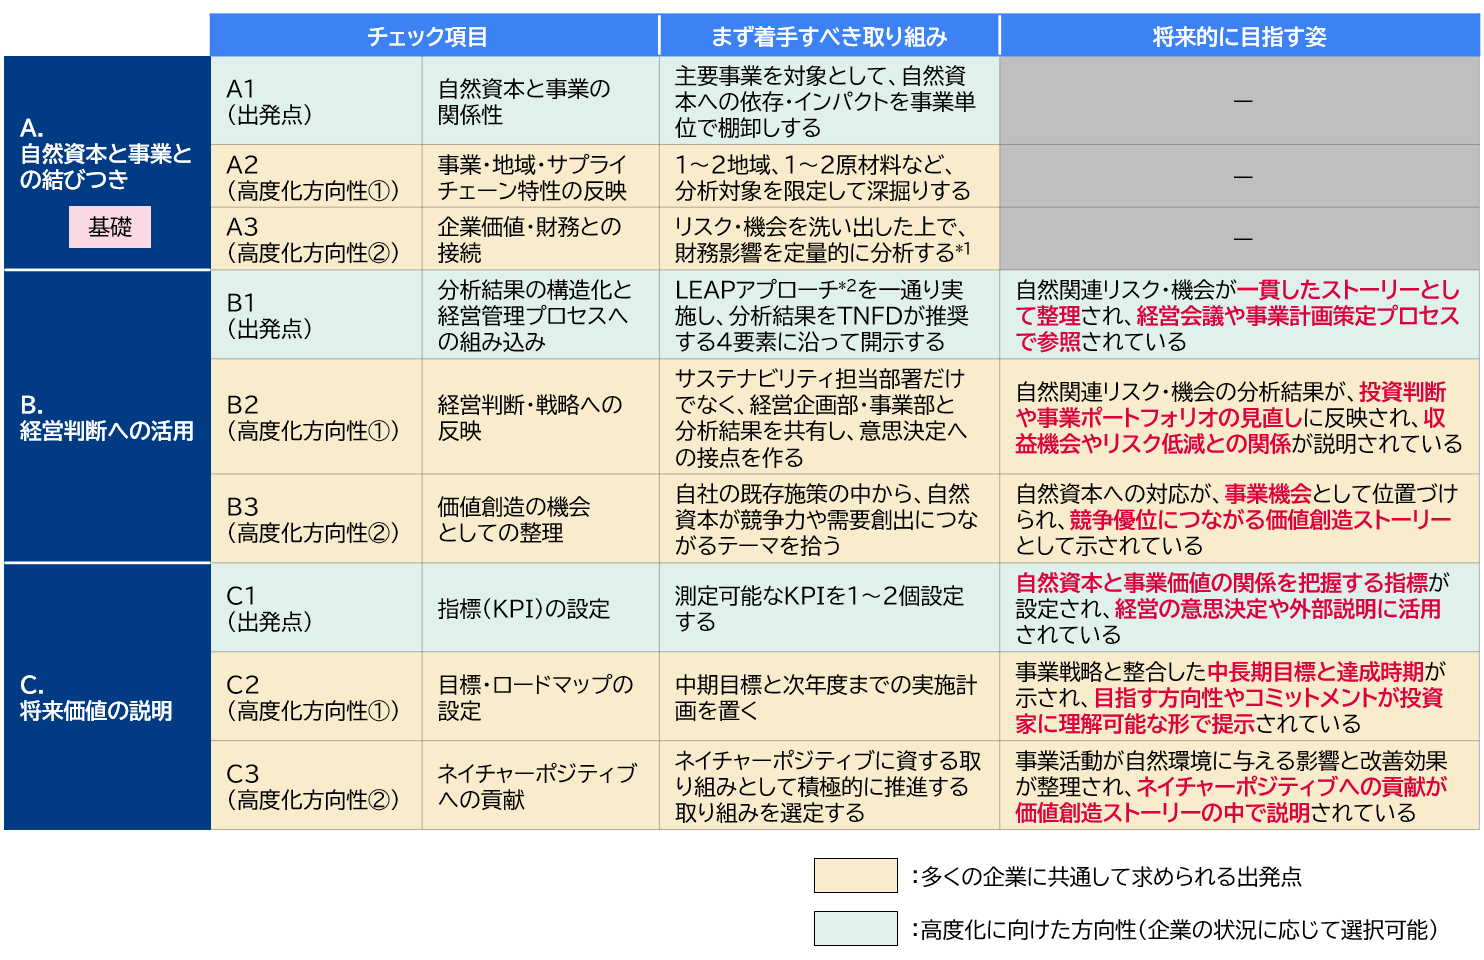
運用会社の評価コメントから、複数企業に共通して言及されている論点を中心に抽出すると、投資家の主要な評価ポイントは9項目に整理できる。これをさらに開示設計の観点から構造化すると、「A.自然資本と事業との結びつき」「B.経営判断への活用」「C.将来価値の説明」の3つの視点に整理できる。それに基づいて作成したのが、図表1のチェックリストである。なお、TCFD(気候関連財務情報開示タスクフォース)との統合開示や、開示ストーリーの一貫性も投資家評価に影響するが、このコラムでは自然資本に関する説明力に焦点を当てている。
運用会社の評価コメントから、複数企業に共通して言及されている論点を中心に抽出すると、投資家の主要な評価ポイントは9項目に整理できる。これをさらに開示設計の観点から構造化すると、「A.自然資本と事業との結びつき」「B.経営判断への活用」「C.将来価値の説明」の3つの視点に整理できる。それに基づいて作成したのが、図表1のチェックリストである。なお、TCFD(気候関連財務情報開示タスクフォース)との統合開示や、開示ストーリーの一貫性も投資家評価に影響するが、このコラムでは自然資本に関する説明力に焦点を当てている。
図表1 TNFD開示を企業価値向上につなげる9項目チェックリスト
*1:自然資本に関する財務影響の定量化は、手法が確立途上であるため、レンジ評価(例:財務影響規模を大・中・小の3段階で評価)やシナリオ分析など、段階的な整理が現実的である。
*2:LEAPアプローチとは、「Locate, Evaluate, Assess, Prepare」の略で、自然資本によるリスクと機会を評価する手法として、TNFDが示しているアプローチのこと。
出所:年金積立金管理運用独立行政法人「2024年度 サステナビリティ投資報告」を参考に、評価観点を分析・整理の上、三菱総合研究所作成
*2:LEAPアプローチとは、「Locate, Evaluate, Assess, Prepare」の略で、自然資本によるリスクと機会を評価する手法として、TNFDが示しているアプローチのこと。
出所:年金積立金管理運用独立行政法人「2024年度 サステナビリティ投資報告」を参考に、評価観点を分析・整理の上、三菱総合研究所作成
「A.自然資本と事業との結びつき」は、実務的な現状分析としてまず取り組むべき内容である。一方で、「B.経営判断への活用」および「C.将来価値の説明」は、自然資本を経営判断や将来価値の説明に結びつける観点から整理している。
チェックリストでは、A・B・Cそれぞれに、1・2・3のチェック項目を用意している。A・B・Cの各視点では、1を多くの企業に共通して求められる出発点として位置づけている。他方、2と3は高度化に向けた異なる方向性を示しており、企業の状況に応じて選択できるようにしている。
このチェックリストは、フレームワークへの準拠を確認するチェックリストとは異なり、自然資本と事業との関係や、企業価値との接続を軸に再構成している点に特徴がある。TNFD開示済み、または開示予定の企業が、開示内容を振り返り、どの観点が十分に説明できているか、どこに改善余地があるかを確認するツールとして活用できる。多くの開示はAの対応にとどまっているが、投資家からの評価向上のためには、BやCまで到達することが必要である。
2026年3月には、環境省も、ネイチャーポジティブ経営※6の事例分析を通じて、自然資本への対応が企業価値向上や新たな事業機会の創出につながることを示している※7。このことからも、TNFD開示は単なるリスク情報の開示にとどまらず、価値創造の観点から捉える必要があると言える。
チェックリストでは、A・B・Cそれぞれに、1・2・3のチェック項目を用意している。A・B・Cの各視点では、1を多くの企業に共通して求められる出発点として位置づけている。他方、2と3は高度化に向けた異なる方向性を示しており、企業の状況に応じて選択できるようにしている。
このチェックリストは、フレームワークへの準拠を確認するチェックリストとは異なり、自然資本と事業との関係や、企業価値との接続を軸に再構成している点に特徴がある。TNFD開示済み、または開示予定の企業が、開示内容を振り返り、どの観点が十分に説明できているか、どこに改善余地があるかを確認するツールとして活用できる。多くの開示はAの対応にとどまっているが、投資家からの評価向上のためには、BやCまで到達することが必要である。
2026年3月には、環境省も、ネイチャーポジティブ経営※6の事例分析を通じて、自然資本への対応が企業価値向上や新たな事業機会の創出につながることを示している※7。このことからも、TNFD開示は単なるリスク情報の開示にとどまらず、価値創造の観点から捉える必要があると言える。
チェックリストで見る先進開示事例
先進企業のTNFD開示を見ると、自然資本を企業価値に結びつける際の「強みの出し方」には違いがある。以下では、先述のチェックリストと対応づけながら、経営判断、価値創造、目標設定、ネイチャーポジティブという4つの観点から先進開示事例の特徴を確認する。
経営判断
「B2:経営判断・戦略への反映」の観点では、キリンホールディングスの開示※8が参考になる。原材料をはじめとする自然資本に関するリスク・機会の分析結果を事業戦略と関連付けて整理しており、自然資本を戦略論に引き上げている。
価値創造
「B3:価値創造の機会としての整理」の観点では、東急不動産ホールディングスの開示※9が特徴的である。緑地や生態系に関する定量分析を踏まえ、都市・リゾート開発がネイチャーポジティブに貢献していることを、価値創造と結びつけて説明している。
目標設定
「C2:目標・ロードマップの設定」の観点では、九州電力の開示※10が分かりやすい。自然資本や環境に関する取り組みを経営ビジョンと整合させ、2030年や2050年といった時間軸で目標や方向性を示しており、将来像を読み取りやすい。
ネイチャーポジティブ
「C3:ネイチャーポジティブへの貢献」の観点から見ると、竹中工務店の開示※11に独自性がある。建設事業と自然との関係を踏まえ、グリーンインフラの活用などの生物多様性の保全・回復に資する取り組みを整理し、ネイチャーポジティブを提供価値として示している。
これらの事例は、TNFD開示が、単なる説明ではなく、企業価値を語るための基盤となり得ることを示している。
自然資本を「価値創造を語るための前提」に
今回のコラムで見てきたように、TNFD開示は単なるフレームワーク対応にとどまらず、自社の事業構造や価値創造をどのように説明するかという課題に直結している。特に、評価軸が確立途上にある自然資本の領域では、開示の設計に当たっての視点そのものが、投資家からの評価に大きく影響する。
したがって、TNFD開示は、義務化への対応という観点だけで捉えるべきではない。むしろ、自社の競争力の源泉が何であり、それが自然資本とどのように結びついているのかを再整理し、投資家に向けて言語化する機会と捉えることが重要である。このコラムで提示したチェックリストは、そのための出発点に過ぎないが、どの項目から取り組むかという意思決定自体が、開示の質を左右すると言える。
今後、自然資本開示の制度化が進むにつれて、開示の形式は一定程度収斂すると考えられる。その中で差を生むのは、フレームワークへの整合ではなく、企業価値をどこまで具体的に語れているかである。自然資本を「説明すべき対象」としてではなく、「価値創造を語るための前提」として捉え直すことが、今後の開示に求められる視点ではないだろうか。
したがって、TNFD開示は、義務化への対応という観点だけで捉えるべきではない。むしろ、自社の競争力の源泉が何であり、それが自然資本とどのように結びついているのかを再整理し、投資家に向けて言語化する機会と捉えることが重要である。このコラムで提示したチェックリストは、そのための出発点に過ぎないが、どの項目から取り組むかという意思決定自体が、開示の質を左右すると言える。
今後、自然資本開示の制度化が進むにつれて、開示の形式は一定程度収斂すると考えられる。その中で差を生むのは、フレームワークへの整合ではなく、企業価値をどこまで具体的に語れているかである。自然資本を「説明すべき対象」としてではなく、「価値創造を語るための前提」として捉え直すことが、今後の開示に求められる視点ではないだろうか。
※1:年金積立金管理運用独立行政法人、GPIFの国内株式運用機関が選ぶ「優れたTCFD開示」
https://www.gpif.go.jp/
※2:金融庁、「記述情報の開示の好事例集2025」の最終版公表
https://www.fsa.go.jp/
※3:IFRS、Nature-related Disclosures
https://www.ifrs.org/
※4:IFRS、ISSB agrees on the proposed way forward for nature-related disclosures
https://www.ifrs.org/
※5:年金積立金管理運用独立行政法人、2024年度 サステナビリティ投資報告
https://www.gpif.go.jp/
※6:ネイチャーポジティブ経営とは、自然への負の影響を低減するだけでなく、生物多様性や生態系の回復にも貢献しながら企業価値向上を目指す企業経営のこと。
※7:環境省、ネイチャーポジティブ経済移行に向けた企業価値向上ストーリー集
https://www.env.go.jp/
※8:キリン、キリングループ 環境報告書2025
https://s3-ap-northeast-1.amazonaws.com/
※9:東急不動産ホールディングス、TCFD/TNFDレポート(統合版・第2版)
https://tokyu-fudosan-hd-csr.disclosure.site/
※10:九州電力、九電グループ TCFD/TNFDレポート2025
https://www.kyuden.co.jp/
※11:竹中工務店、TNFDレポート2025
https://www.takenaka.co.jp/