『令和のコメ騒動』(8)令和7年産748万トンによりコメ価格は低下するのか

食料自給率と安全保障 第17回

タグから探す

2025年11月07日

全社連携事業推進本部稲垣公雄

令和のコメ騒動
2025年10月10日、農水省は令和7年産の主食用米の収穫量見通しが748万トン、対前年比69万トンの増産になると発表した。10月31日には、今後の需給緩和を見越して、令和8年産の生産目安として711万トン(前年比▲37万トン)を提示することを決定した。711万トンという水準は、令和7年産から見れば減産だが、令和6年産に比べれば、32万トンの増産である。
しかしながら、10月31日時点、肝心のコメ価格は一向に低下する兆しを見せていない。なぜ、コメの価格は低下しないのか? 令和7年産の出荷が本格化すれば、価格は低下するのだろうか。

令和7年産748万トンの増産も高止まる小売価格

農林水産省(農水省)は2025年10月10日、2025年(令和7年)産の全国のコメの生産量を、対前年プラス69万トンの748万トンと発表した(玄米1.7mmふるい目ベース)。2026年6月末までの需要量はまだ確定していないが、農水省の推計では697~711万トンと見通している。需要が最大の711万トンの場合でも、約37万トン、供給量が需要量を上回ることになる。

経済学の原理原則からすれば、需要に対して大きく供給が上回る以上、相応の価格低下が期待されるはずである。しかしながら、新米供給が開始されてから、1カ月以上経過している現状で、小売店頭価格は、なお下落の気配を見せていない。2025年10月27日までの1週間のスーパー店頭小売価格は5kg4,208円と前週から43円低下したものの、対前年同期比では22.8%の上昇である。
図表1 コメの販売数量と販売価格の推移状況
コメの販売数量と販売価格の推移状況
出所:農水省「スーパーでの販売数量・価格の動向」
https://www.maff.go.jp/j/syouan/keikaku/soukatu/ksppos.pdf(閲覧日:2025年10月31日)

令和7年産748万トンはどの程度の増産なのか

農水省は令和7年産の生産量について「69万トンの増産」ということを強調している。しかしながら、過去4年間の通算で見ると、もう少し、異なる側面が見えてくる。
図表2 令和元年以降のコメの需要・生産・在庫の推移
令和元年以降のコメの需要・生産・在庫の推移
出所:農水省発表各種データより三菱総合研究所作成
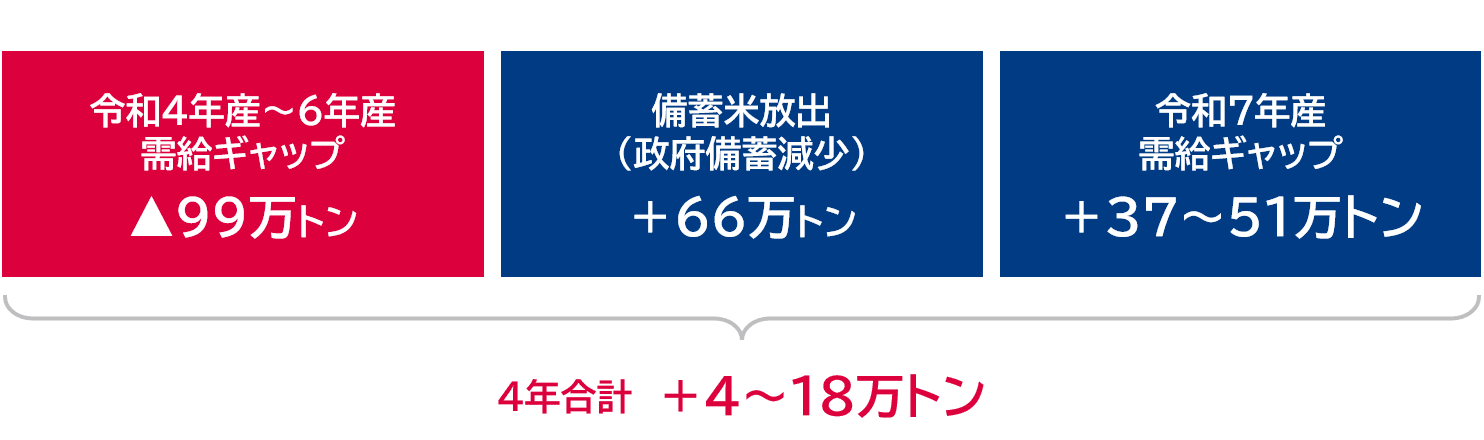
前回までのこのコラムシリーズで紹介してきた通り、令和4年産・5年産の需給ギャップは供給減少を主な原因としてマイナス65万トン、令和6年産は需要増を主な原因としてマイナス34万トン、3年合計の需給ギャップはマイナス99万トンに及んでいる(図表2参照。統計データ数字の確定により前回コラム時点と数字が若干、変更されている)。

令和7年産は前年比69万トンの増産とはいうものの、需要量に対するプラスは37~51万トンであり、過去3年間の供給不足を埋め切れる量ではない。

もちろん、この間の政府備蓄米の放出を考慮する必要がある。3月の一般競争入札、5月の随意契約での備蓄米の放出があった。その後の加工原料向けへの放出なども含めて91万トンの政府備蓄のうち、約66万トンが放出された(予定分を含む)。
図表3 過去4年間の主食用米の需給ギャップの合計量
過去4年間の主食用米の需給ギャップの合計量
出所:農水省発表各種データより三菱総合研究所作成
以上をまとめると、図表3の通り、令和4年産(2022年7月~2023年6月末消費対応分)から令和7年産(2025年7月~2026年6月末消費対応分)までの4年分の合計での需給ギャップはプラス4~18万トンとなる。

この最大プラス18万トンの影響を考察するために、2019年(令和元年)以降の毎年の需給ギャップ、6月末の民間在庫量、相対卸売価格(平均)を見てみよう(図表4)。
図表4 2019年(令和元年)以降のコメの需給・在庫・価格の推移概況
2019年(令和元年)以降のコメの需給・在庫・価格の推移概況
出所:農水省発表各種データより三菱総合研究所作成
一般に、コメの民間在庫の適正量は200万トン程度、というのが通説になっている。過去を振り返ってみると、2019年(令和元年)6月末の在庫は200万トンに対して若干不足気味の189万トンであったが、2020年(令和2年)はプラス13万トンの生産増となり、在庫も201万トンのほぼ適正量水準まで積みあがった。この時の相対取引価格はほぼ前年から変わらず、15,716円と安定していた。さらに2021年(令和3年)も増産傾向が続き、在庫が218万トンまで積みあがると、価格が低下し始め、2022年(令和4年)も在庫が218万トン水準で維持されると、相対取引価格は12,804円まで低下した。その後、2023年(令和5年)の供給減により、2023年(令和5年)6月末在庫量は適正水準に近い197万トンまで低下し、さらに2024年(令和6年)の過少供給状況により、在庫が153万トンまで減少した。この2年は価格が上昇し、2024年(令和6年)6月末時点で、価格がおおむね2019年(令和元年)当時に回復した。さらに、2025年(令和7年)6月末時点も155万トンという在庫の低水準が続いて、価格は24,848円まで高騰した。

現状の2026年(令和8年)6月末時点の民間在庫の政府見通しは、215~229万トンとなっている。200万トンの適正水準からすると、最大でプラス20~30万トン程度であり、状況としては2021年(令和3年)の状況に近い。

図表4の在庫量と価格推移の関係を横軸・縦軸に取ってみたのが図表5である。
図表5 2019年(令和元年)以降のコメの民間在庫と価格推移の関係
2019年(令和元年)以降のコメの民間在庫と価格推移の関係
出所:農水省発表各種データより三菱総合研究所作成
図表5を見ると、200万トンの在庫量から大きく外れた1年目(例えば2021・令和3年の増加や2024・令和6年の減少)は、8~11%程度しか価格が動いていないが、その状況がもう1年続くと、大きく価格が変動しているように見える(2022・令和4年は2020・令和2年対比で▲19%、2025・令和7年は2023・令和5年対比で+79%)。1年目の在庫増加(減少)はある程度吸収可能だが、2年続くと本当に過剰(過少)になっていると認識され、価格が大きく変動する、と見ていいのではないだろうか。

ポイントは2026年6月末民間在庫量と令和8年産の生産量

2026年(令和8年)6月末時点の民間在庫量は、適正在庫から最大でプラス29万トン程度の余裕状況である。図表4・5で見た過去の傾向からすると、この程度の余裕の状況であれば、価格低下の可能性は8~10%程度、と見ていいのではないだろうか。出発点となる価格を、現時点の価格(9月末の相対取引価格約37,000円/60kg)で見ると、10%低下した価格は、約33,000円/60kgとなる。5㎏当たり2,750円となり、小売価格ベースでは5㎏当たり4,000円前後と推定される※1。

過去の傾向からすると、令和8年産も安定した生産が続き、需給ギャップの余裕がもう1年続く見通しが持てたときに、現状から20%程度(以上)の価格低下がもたらされ、小売価格でようやく5kg当たり3,000円台半ばまで、低下することが期待できる状況になる、と推測される。令和8年産の作付け計画は、年明け、4月、6月に発表され、最終的な生産量は、10月ころに確定される。従って、少なくとも、2026年(令和8年)6月末の民間在庫量が確定し、その時点でも220万トン程度の民間在庫があり、なおかつ、令和8年産がある程度、しっかり生産される見通しがたつまでは、本格的な価格低下にはつながらない可能性が高いのではないだろうか。

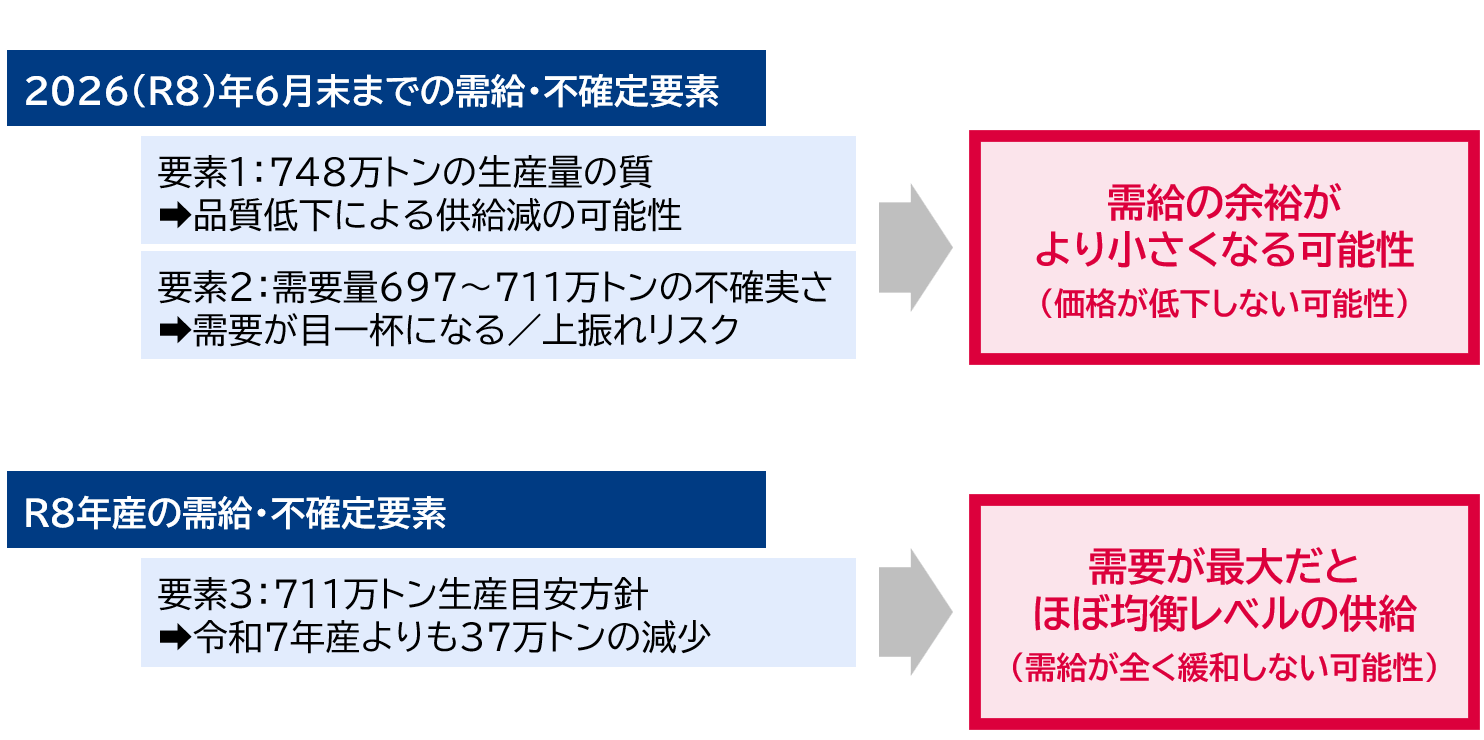
ただし、その時に想定外の状況になる可能性として、3つのリスク要因がある(図表6)。
図表6 コメ価格の安定・低下に向けた3つのリスク要因
コメ価格の安定・低下に向けた3つのリスク要因
出所:三菱総合研究所作成
まず、第1に、令和7年産は748万トン生産されたものの、その品質などは必ずしも、まだはっきりしていない面がある。2025年9月末時点の速報ベースでは、一等米比率は前年同様水準の77%であり、精米時の歩留まりの悪さによる目減りが発生して実質的な供給減になる可能性が一定程度、すでに見込まれている(数字としては需要増に含まれている)。最終的な確定時には、この歩留まりがさらに悪化して、実質的な供給減拡大の可能性はまだ残っている。第2に、現状、需要量は697~711万トンと推定されているが、これが711万トン目いっぱいになる可能性、場合によってはさらに上振れる可能性も否定できない。以上の事態が発生すると、2026年6月末の在庫量にそれほど余裕がない状況となり、令和7年産の消費期には、そもそも価格がほとんど低下しない、という可能性もある。

そして、令和8年産の生産量がどれぐらいになり、需給ギャップがどの程度になるか、ということが非常に大きなポイントとなる。2025年10月31日の審議会・食料部会では、令和8年産は711万トンの生産目安を提示することが決定された。令和7年産に比べ37万トン減産である。別途、調達することが明記された備蓄米21万トン分をあわせても16万トンの生産減となる。

現時点の農水省の推計では、2027年(令和9年)6月末の民間在庫量は215~245万トンである。同年6月末時点で、245万トンの民間在庫が確保されていれば、全般的に価格が低下している可能性は非常に高いだろう。しかしながら、上記の第1・第2の要因がもし現実化し、令和8年産が711万トンまで生産できない状況になると、2027年(令和9年)6月末の在庫量は215万トンに近い数字になっている可能性が高い。その場合は、価格があまり下落しない、という可能性も少なくない。

5kg3,500円未満に下がるもう1つの可能性

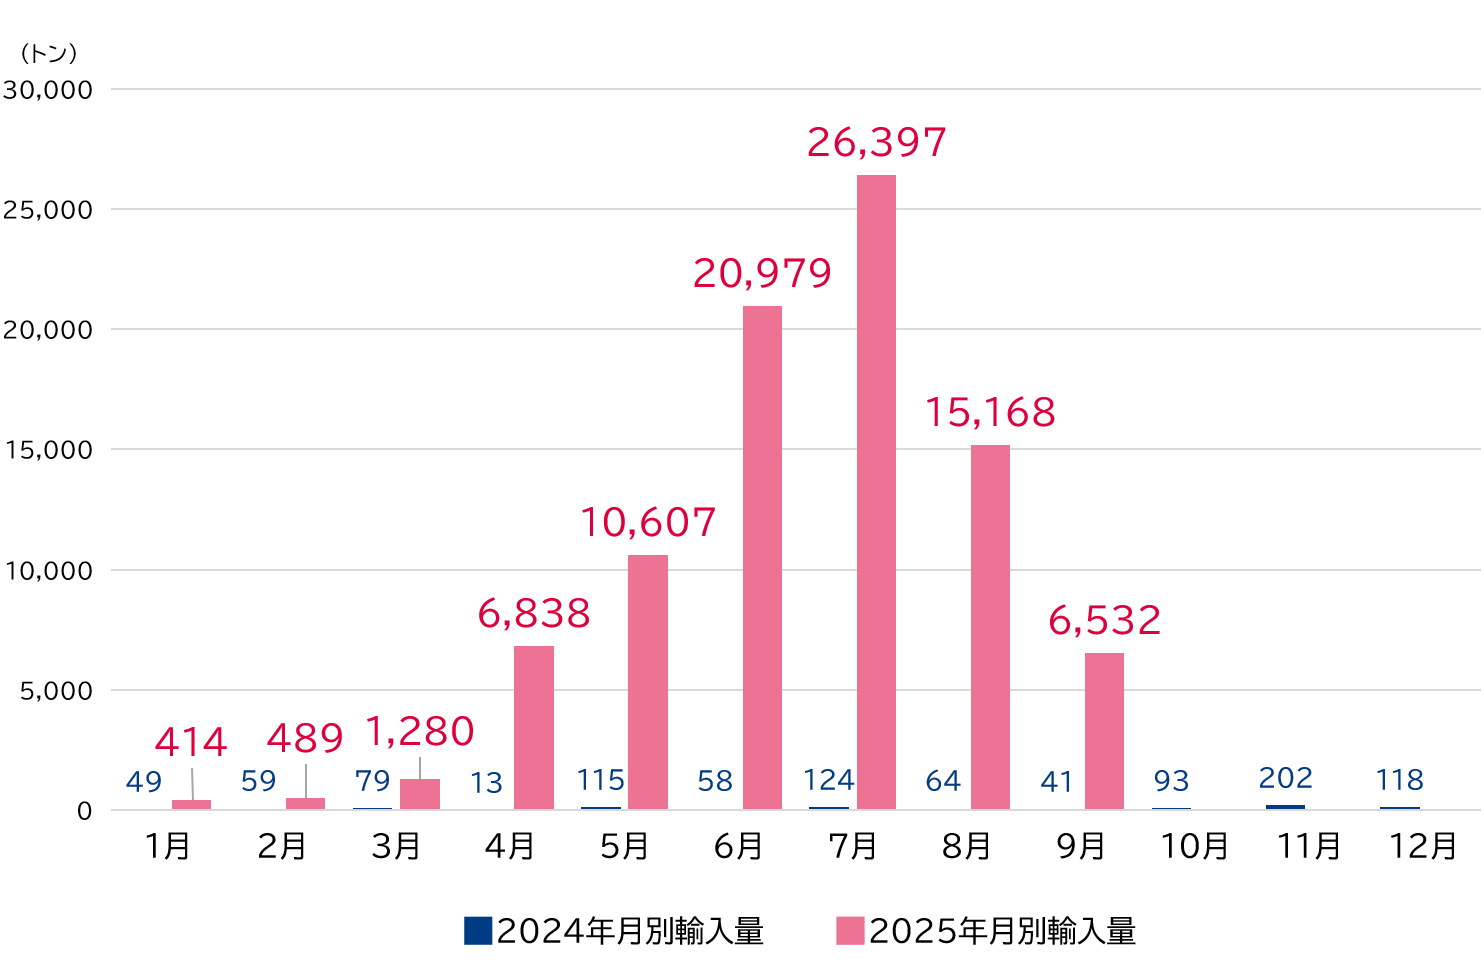
一方で、別のシナリオで、コメ価格が5kg3,500円未満に低下する可能性がある。図表7は、コメの民間輸入量の推移である。前年(2024年)までほぼゼロだったコメの民間輸入は、2025年になって急増し、8月末までの累積量は約9万トンまで膨らんでいる。
図表7 民間によるコメ輸入の月別状況(2024年1月~2025年9月)
民間によるコメ輸入の月別状況(2024年1月~2025年9月)
出所:財務省・貿易統計より三菱総合研究所作成
7月の輸入量は約2.6万トンまで増加したが、8月には約1.5万トン、9月には6,500トンまで減少した。8~9月に減少したのは、5月ころから5kg2,000円や3,000円台の備蓄米が流通し始めたためである。輸入量が減少して、胸をなでおろしている農業関係者も多いようだが、むしろ、(2025年の5月~6月という備蓄米が潤沢に市場にあると判断された時期に契約された輸入米が入ってくる8~9月という時期ですら)月0.65~1.5万トン程度の輸入実績があった、ということに注目する必要がある。随意契約備蓄米が小売店頭に並ぶようになってからは、それ以前に5kg3,500円で値付けされていたカリフォルニア米が、2,000円以下で投げ売りされる状態になっていた。しかしながら、中食・外食の事業者向けに備蓄米は放出されていなかったため、中食・外食の事業者にしてみれば、高い関税を払ってでも、国内産よりも輸入米のコメを買った方が、得策だ、という判断がされたようである。

1kg当たり341円(5㎏当たり1,705円)もの関税がかかるため、国内のコメ小売価格が5kg当たり2,000円程度であった時には、海外産のコメはほぼ全く販売されることがなかった。しかし国内産が4,000円以上になっている現状では、カリフォルニア米の5kg当たり3,500円程度、というのは十分、国内で勝負できる価格になってしまった。

月0.65~1.5万トンは、1年間で8~18万トン相当となる。全体の需給ギャップからすれば、相当の量である。国内産のコメが4,000円程度以上、という状況が続けば、確実にこの輸入米が入ってきて、一定のボリュームを輸入米に取って代わられる可能性が高い。5kg3,500円程度のカリフォルニア米の販売量が相当量まで伸びていけば、結果として、コメ全体の平均販売価格もその水準まで、収束してくる可能性がある。

これは、消費者からすれば、朗報だと見ることもできる。しかしながら、農業界にとって、「輸入米の影響で、輸入米にシェアを取って代わられることで、コメ価格が低下する」というのは、最悪のシナリオである。もちろん、未来永劫、輸入米に頼ることができるのであれば、国民経済としてはそれも1つの選択肢ではある。しかしながら、その保証はどこにもなく、中長期の食料安全保障、将来にわたるコメの安定供給を考えると、コメの国内自給100%はできるだけ維持するべきだ。

だとするならば、農業界としては座してシェアを取られるのを待つのではなく、輸入米からシェアを守れるレベルまでは生産を増やし、価格低下を自ら目指すことが重要である※2※3。当面の最大の焦点は、令和8年産の生産量をどの程度まで拡大できるか、ということになる。政府が711万トンという目安を出したとしても、農業界や農家がそれに従わなければいけないわけではない。実際、令和7年産の政府当初目安は683万トンであったが、農家の自主的な判断により、結果的に748万トンまで生産量は拡大したのである。

もちろん、想定以上の増産により、想定以上の価格低下が発生するリスクも存在する。その時の対策をしっかり設計しておくことは、政府側の責任である。政府にはまだ、備蓄米の買戻しなどのカードがある。農家に安心して生産してもらうために、前倒しで価格が低下しすぎた時の対策を明示して示すことがきわめて重要である。

※1:ただし、出発点となる価格を前年平均の約25,000円/60kgと見れば、8%低下は約23,000円/60kg=約2,000円/5kgであり、小売価格がもっと早く3,500円程度/5kgまで低下する可能性もゼロではない。

※2:「生産調整は国が決めて主導するもの」と考えられがちであるが、現行の法体系下では「生産調整は農業者および農業団体が主体的に行うもの」であり、農水省に命令されてやる、という趣旨のものではない(食糧法第五条:米穀の生産者又は出荷の事業を行う者の組織する団体その他政令で定める者は、農林水産省令で定めるところにより、米穀の生産調整に関する方針を作成し、当該生産調整方針が適当である旨の農林水産大臣の認定を受けることができる)。

※3:あわせて付言すれば、「政府はコメの価格にコミットしない」という姿勢は、食糧法の考え方とは必ずしも整合しない。食糧法第一条・第二条には「主要食糧の需給及び価格の安定を目的」とする、ということが明記されている。そのために、政府は「米穀の供給が不足する事態に備えた備蓄の機動的な運営及び消費者が必要とする米穀の適正かつ円滑な流通の確保」「米穀の適切な買入れ、輸入及び売渡しを行うもの」と規定されているし、※2に関連して、「生産調整の円滑な推進に関する施策を講ずるに当たっては、生産者の自主的な努力を支援することを旨とする」とも明記されている。

関連書籍

「令和のコメ騒動」を豊富なデータを駆使して分析。日本の農業政策の歴史を振り返りつつ、将来を展望します。今の日本が潜在的に抱える問題とは何か。われわれがコメを食べ続けるために何が必要か。ぜひ本書をお手に取っていただき、ご一読いただければ幸いです。

連載一覧

関連するナレッジ・コラム