EN

『令和のコメ騒動』(11)令和8年産はどこまで下がるか? 備蓄米買戻しの必要性

食料自給率と安全保障 第21回

タグから探す

2026年07月24日

研究理事稲垣公雄

令和のコメ騒動
2024年から続いたコメ価格の高騰にも、ようやく収束の兆しがみられるようになってきた。一方で、農業者・農業団体からは、「コメ価格の暴落」を懸念する声が高まっている。消費者にとっての『「令和のコメ騒動」の終焉』は、コメ生産者にとっての『「令和のコメ騒動」の始まり』になる可能性がある。

令和7年産は5kg 3,000円(税込)が視野に

2026年7月10日、農林水産省(農水省)は、6月29日~7月5日に販売されたコメの5kg当たりの平均価格が3,458円になったと発表した(全国のスーパー約1,000店舗での平均価格・税込)。2024年12月以来、実に1年半ぶりに3,500円以下の価格となった。店頭では、ブレンド米のみならず、銘柄米でも税込3,000円以下での販売をしばしば見かけるようになった。

これまでのコラムで繰り返し指摘してきた通り、主食用米の価格は基本的に需要と供給の関係で決まる。図表1は、直近の農水省の発表データである。販売数量が伸び悩み、民間在庫量がかつてない水準で積みあがっていることが分かる。コメの生産者や販売業者の中では、「今後、極端な価格低下がおこるのではないか」と懸念する声が高まっている。
図表1 2026年5月末時点の販売・民間在庫状況
出荷段階の各年産コメの販売数量(出回りから生産年の翌年5月末までの累計)
民間在庫量の月別の推移(うるち米)
出所:農林水産省「令和8年5⽉末⺠間在庫量のポイント」
https://www.maff.go.jp/j/press/nousan/kikaku/attach/pdf/260630-4.pdf(閲覧日:2026年7月15日)

注目される各年6月末の民間在庫量

図表2は、平成20年(2008年)から令和8年(2026年)の期間でみた、コメの生産量・需要量・在庫・価格である※1。

このグラフをみると、令和3年産ごろまで、生産量と需要量のギャップが大きくなることはあまりなかったことが分かる(ただし、平成24年産・25年産は、若干、生産量が需要量に対して上振れしており、その結果、平成25年・26年の価格が低下していることもわかる)。この安定した状況が一変したのが、令和4年産からであり、令和4年産・5年産・6年産の3カ年での通算供給不足は、▲99万トンに及んだ。この需給ギャップが「令和のコメ騒動」の直接原因であることを、これまで何度か指摘してきた※2。

その後、政府備蓄米が約60万トン放出されたが、まだ需給ギャップを埋めるにはいたらず、コメ価格の高騰は続いた。そして、+43万~56万トンの需給ギャップがある令和7年産が十分に出回ることにより、鎮静化にむかっている、というのが現状である。
図表2 主食用米における各年の生産量・需要量・6月末民間在庫・相対取引価格の推移
主食用米における各年の生産量・需要量・6月末民間在庫・相対取引価格の推移
出所:農水省データを基に三菱総合研究所作成
令和4~7年産までの4年間の需給ギャップと政府備蓄米放出量を合わせると、需給ギャップは合計+4万~17万トン程度である。しかしながら、今、農業・流通関係者の中で懸念されているのは、プラスの需給ギャップはもっと大きいのではないか(民間在庫がもっと積みあがっているのではないか)、ということである。JAやコメ卸の倉庫に、令和7年産のコメが大きく滞留し、全くモノが動いていない、というようなコメントを聞くことが非常に多くなっている。

この背景には、以下のような事情があると推測される。令和6年産の需給ギャップは▲34万トンであったが、そのほとんどは需要増が要因であったことが分かっている※2。この需要増は純粋な消費としての需要増ではなく、購入量としての需要の先食いであり、令和7年産に対する需要を先食いした可能性が高い。令和のコメ騒動以前は「なくなれば買えばいい」と思っていた消費者の行動パターンが、令和のコメ騒動中には「みつけたら、はやめに買っておく」という形に変わった。令和6年産の需要は711万トンと推計されているが、これはあくまで「購入量としての需要」である。購入しただけで家庭内在庫が増えただけのものも含まれており、「実消費量としての需要」は680万~690万トン程度であった可能性が高い。もし、そうだとすると、令和7年産の需要は691万~704万トンと推計されている(令和8年3月時点)が、推計値の下限である690万トン程度、あるいはさらに下振れて660万~670万トン程度であった可能性もある。

もしそうなると、221万~234万トンと予想されていた令和8年6月末の民間在庫量が250万トンを上回る状況になることも考えられる。今月末(令和8年7月)の確定値の発表を注視する必要がある。

6月末の民間在庫量で、翌年のコメ価格の95%が説明できる

これまで、6月末の民間在庫量は180万~200万トンが適正量であり、それを上回るとコメ価格が低下し、下回るとコメ価格が上昇する、と言われてきた。例えば、図表2をみると、平成21年6月末の民間在庫量は212万トンであるが、その7月以降に生産される平成21年産の相対取引価格は1万4,470円と、前年の1万5,146円よりも若干の低下傾向になっている。

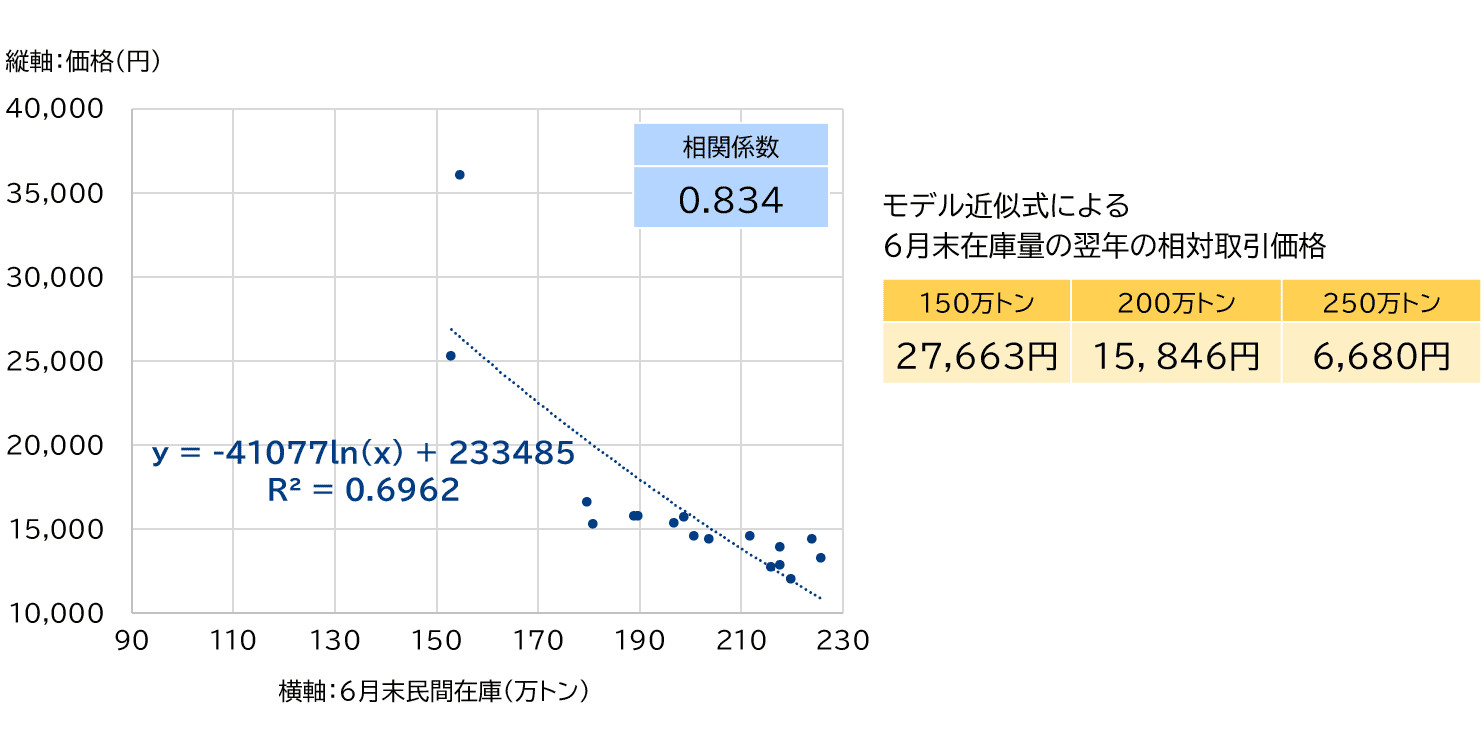
その関係を簡単に検証したのが図表3である。対数近似による相関係数は0.8を超えており、強い相関があることが確認できる。しかしながら、グラフの中で示されている決定係数(R2)は、0.6台であり、データを予測できるほどの精度はない。散布図をみれば分かるように、直近の令和7年の値(在庫量155万トン・価格3万5,812円)が異常値となっており、予測曲線から大きく逸脱してしまっている影響が大きい。
図表3 各年の6月末民間在庫と翌1年間の平均相対取引価格の相関(補正前)
各年の6月末民間在庫と翌1年間の平均相対取引価格の相関(補正前)
出所:農水省データを基に三菱総合研究所作成
令和6年と令和7年の民間在庫量はいずれも約150万トン程度であったにもかかわらず、価格が約2万5,000円から約3万6,000円まで高騰した理由を、このデータ上はどう考えればよいのだろうか。この理由を紐解くヒントは、政府備蓄米の放出量の見方にある。令和7年6月末の民間備蓄量が150万トン程度まで維持できたのは、政府備蓄米約60万トンの放出があったからである。もし、政府備蓄米の放出が全くなかったら、令和7年6月末の民間在庫量は95万トン程度になっていたはずである※3。

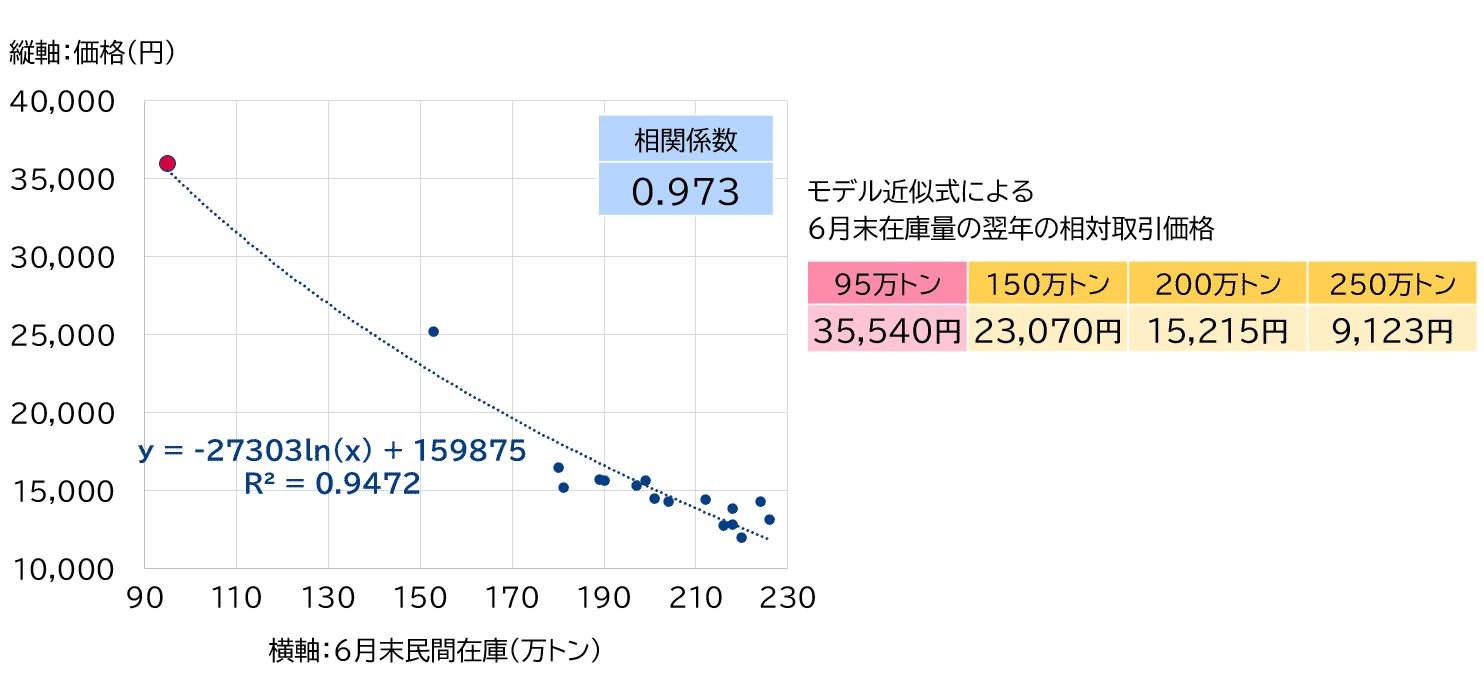
上記データを補正した上で、相関関係を検証しなおしたのが図表4である。対数近似の相関係数は0.97を超えており、決定係数(R2)も0.95である。少なくとも過去の実績については、6月末の民間在庫量だけで、翌年の相対取引価格の変動のほとんどを説明できることが分かる。
図表4 各年の6月末民間在庫と翌1年間の平均相対取引価格の相関(令和7年補正後)
各年の6月末民間在庫と翌1年間の平均相対取引価格の相関(令和7年補正後)
出所:農水省データを基に三菱総合研究所作成

政府備蓄米の買戻しの早急な検討・実施が必要

令和8年4月7日に、食料システム法に基づいて発表された「コメのコスト指標」のうち、生産段階コストは2万535円/60kgであった※4。この価格自体には強制力があるものではないし、いろいろな議論があるのも事実である。しかしながら、生産現場や農業界において、1つの目安として意識されている金額であることは間違いない。これから本格化するJAによる概算金(夏から秋にかけてJAが農家に提示する買入れ価格)の提示において、検討の出発点となっている場合が多いようだ。

さまざまな議論はありえるものの、筆者としても、JAの概算金で2万円程度、あるいは相対取引価格で2万円程度(概算金で1万8,000円程度)が、現時点において、生産者・消費者双方においてどちらもが許容しうる水準ではないか、と考えている(消費者向けの小売価格は、3,000円/5kg前後が実現可能だと推定される)。

しかしながら、図表3のモデルをみる限り、現状の在庫水準が続けば、もっと大きな価格低下が予想される。令和8年3月末時点の民間在庫が、見込み通り221万~234万トンとなった場合、(あくまでも過去実績に基づく理論上の推計値ではあるが)令和8年産の相対取引価格は1万928円~1万2,489円/60kgと推計される。仮に民間在庫が250万トンまで積みあがれば、9,123円/60kgまで低下する計算となる。

この事態を回避する方法は、令和7年2月から秋にかけて放出された政府備蓄米の買戻ししかない。もし政府備蓄米60万トンの買戻しにより、令和8年6月末の実質的な民間在庫量が170万~190万トン程度になれば、理論上、翌年の相対取引価格は1万7,000円~2万円/60kg程度に収束すると考えられる※5。今月末に発表される令和8年6月末の民間在庫量の水準が改善されていないことが明らかになった場合、早急な政府備蓄米の買戻しを検討すべきである。
2026年7月29日 追記
本コラムを公表した翌週の7月28日、農水省は食料・農業・農村政策審議会食糧部会を開催し、令和8年6月末までの1年間の民間在庫量と需要量の確定値を発表した。本文にあるとおり、令和7年産分(令和8年6月末までの1年間分)の需要量は令和8年3月末時点で691万~704万トンと推計されていたが、令和8年6月末時点の確定値は683万トンとなった。その結果、221万~234万トンと推計されていた民間在庫量は243万トンに上振れした。ほぼ、本文で指摘していたとおりの結果となった。

鈴木農林水産大臣は、この結果を受けて、ようやく政府備蓄米の買戻しに言及した。時期や量については、「8月半ばに見えてくる作況状況を踏まえて判断する」とのことである。極端な不作にならない限り、おそらく令和9年6月の民間在庫量は250万トンを超える水準になるだろう(政府備蓄米の買戻しがゼロと仮定した場合)。コメ価格の安定化に向けて(時期は2~3回にわけても構わないが)総量として50万~60万トンの買戻しを1年以内に実施することを、早急に市場に対して明示するべきであろう。

※1:年間のコメの需要量と供給量を確認する際には、一般に7月始まり6月終わりの1年間で集計する。図表2で言えば、一番左の「平成20年7月1日~平成21年6月末」の期間を、平成20年産米を消費する需要期間と考えて需要量を推計して、平成20年の生産量と対比する。民間在庫量も6月末の数量を基準とする場合が多い(6月末の民間在庫量の調査は、それ以外の月の民間在庫量調査と調査対象が一致していないため、数量の水準も異なるものとなっている)。

※2:『令和のコメ騒動』(7)価格高騰の主因となる需給ギャップとその構造(令和のコメ騒動 2025年8月7日)など

※3:農水省の発表では、令和7年6月末民間在庫量における政府備蓄米放出の影響は、36万トンと発表されている。その意味では、155万トン-60万トン=95万トンと補正するのではなく、155万トン-36万トン=119万トンとすべき、という考え方もありえるだろう。相対取引価格はその後の1年間の平均価格であり、市場参加者は政府備蓄米がその後、放出されることを認知していたと考えらえるため、本コラムでは前者の95万トンで補正を行った。なお、119万トンで補正した場合の相関係数は0.955、決定係数は0.9113であり、95万トンのケースに比べて、若干、説明力は低下するものの、補正前よりは大幅に説明力は向上している。95万トンで補正した場合と、全般的な傾向にも大きな違いはない。

※4:コメのコスト指標は、令和8年4月7日に、食料システム法に基づくコスト指標作成等団体である公益社団法人米穀安定供給確保支援機構から公表された。コスト指標は、持続的な供給に要する費用(生産、製造、加工、流通、販売といった各段階において食料の供給に要する費用)を示す指標であり、1つ目の努力義務の協議を促進するために、通常の取引において費用が認識しにくい飲食料品等(指定品目)を対象に民間のコスト指標作成等団体により作成されるもの。主食用米においては、生産者が買い取りを行う事業者に対して直接交渉する場合や、集荷業者や、卸売業者がそれまでの各段階で増加したコストを踏まえた交渉が行われることが期待されている。
農林水産省「コメのコスト指標」
https://www.maff.go.jp/j/syouan/keikaku/soukatu/komecost.html(閲覧日:2026年7月15日)

※5:令和8年7月以降に政府備蓄米の買戻しがあったとしても、令和8年6月末の民間在庫量が遡って減少するわけではない。しかしながら、早い時期にその判断がなされれば、実質的に6月末の民間在庫量が減少したのと同等の効果があると考えられる。一方で、その判断が遅れれば遅れるほど、取引価格は理論値にむかって、低下していくと推測される。

関連書籍

「令和のコメ騒動」を豊富なデータを駆使して分析。日本の農業政策の歴史を振り返りつつ、将来を展望します。今の日本が潜在的に抱える問題とは何か。われわれがコメを食べ続けるために何が必要か。ぜひ本書をお手に取っていただき、ご一読いただければ幸いです。

連載一覧

関連するナレッジ・コラム