






「令和のコメ騒動」の主な原因は「令和4・5年産の65万トンの供給不足」だと指摘してきた(『令和のコメ騒動』(4)令和のコメ騒動が暗示する政策課題の深層 食料自給率と安全保障 第13回(令和のコメ騒動 2025.3.11)など)。しかし、それだけではなかった。なんと、令和6年産でも、さらに32万トンの需給ギャップがあることが明らかになった。その数合わせて97万トン。「令和のコメ騒動」の発生構造を明らかにする。
『令和のコメ騒動』(7)価格高騰の主因となる需給ギャップとその構造
食料自給率と安全保障 第16回
タグから探す
2025年08月07日

令和4~6年産の需給ギャップは通算97万トン
農林水産省(農水省)は2025年7月30日に開催した食料・農業・農村政策審議会食糧部会(食糧部会)で、2024年(令和6年産)の詳細な流通状況の調査を公表。「流通過程にスタックしているコメの存在は確認できなかった」とし、令和6年産の需給ギャップの修正値も提示した。
図表1は、これまで農水省が定期的に発表してきた「主食用米の需給見通し」を取りまとめたものである(なお、例えば、ここで「令和7年」で示しているのは「令和6年7月~令和7年6月までの需要量」と、その需要に対応する「令和6年産の生産量」である)。
図表1は、これまで農水省が定期的に発表してきた「主食用米の需給見通し」を取りまとめたものである(なお、例えば、ここで「令和7年」で示しているのは「令和6年7月~令和7年6月までの需要量」と、その需要に対応する「令和6年産の生産量」である)。
図表1 令和元年以降のコメの需要・供給の当初予測・目安と実績の推移

出所:農林水産省の各種データを基に三菱総合研究所作成
以前から指摘してきた通り、令和4・5年産の需給バランスは▲65万トン。これが、令和のコメ騒動が発生した直接の原因だと考えられる。
先日7月30日の食糧部会では、令和6年産の需要が約40万トン上振れしたことが明らかになった。これまで、需要に対して供給が+5万トンあるとされていたが(2025年3月に発表されていた需要見通し674万トンに対して生産679万トン)、実際には▲32万トンであることが判明した。
このギャップの内容を詳しくみると、令和4・5年産の需給ギャップと令和6年産の需給ギャップには、構造的に大きな差異があることが分かる。
先日7月30日の食糧部会では、令和6年産の需要が約40万トン上振れしたことが明らかになった。これまで、需要に対して供給が+5万トンあるとされていたが(2025年3月に発表されていた需要見通し674万トンに対して生産679万トン)、実際には▲32万トンであることが判明した。
このギャップの内容を詳しくみると、令和4・5年産の需給ギャップと令和6年産の需給ギャップには、構造的に大きな差異があることが分かる。
令和4・5年産の▲65万トンのギャップのうち51万トンは供給不足
まず、令和4・5年産の合計▲65万トンの需給ギャップの構造を確認していこう。
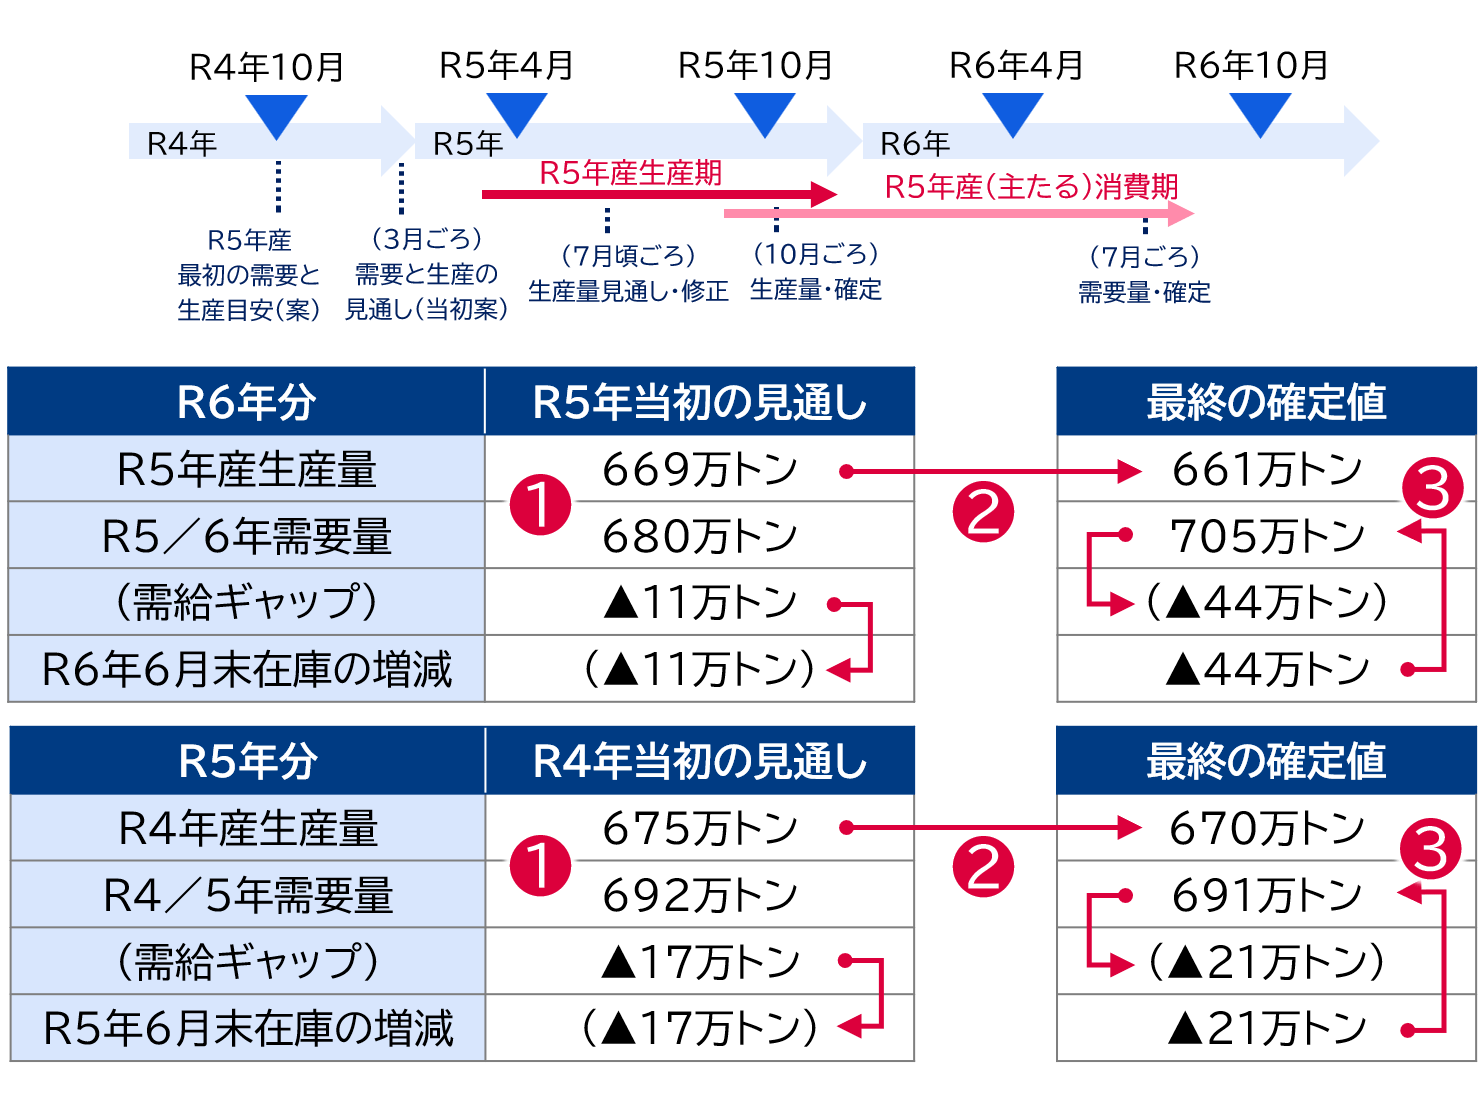
図表2は農水省が発表している令和4・5年産の当初生産・需要見通しと実際の確定値の変化を示したものである。農水省のこれらのデータの算出方法は以下の通りだ。
まず生産前年の10月ごろに、性年齢別人口の過去の消費トレンドから需要量見通しを算出し、在庫量などを踏まえて、生産量の目安を提示する。半年後の生産年の3月に微修正した需要量と、農家の作付け意向調査を踏まえた生産量それぞれの見通しがまとめられる。令和6年分(令和5年産)の表(図表2中)でみれば、生産量669万トン、需要量は680万トンと見通された(❶)。この時点では当年の6月末時点の民間在庫にこの需給ギャップを加算したものを翌年の6月末の民間在庫と推定する。すなわち、令和5年6月末の在庫から▲11万トンしたものを1年後の令和6年6月末の在庫量として推定している。
次に、その年の7月に生産量の見通しの修正を必要に応じて行い、10月ごろに実際の収量調査結果・作況指数をもとに、当年度の生産量を確定させる。令和6年分の表でみれば、生産量の確定値661万トンである(❷)。最後に、翌年の6月末の民間在庫量の増減をみて、逆に前年度の需要量を修正する。令和6年6月末の民間在庫量は前年比▲44万トンであったため、令和5年10月に確定させた生産量661万トンに44万トンを足しこんで、705万トンが需要であった、と推定している(❸)。
図表2は農水省が発表している令和4・5年産の当初生産・需要見通しと実際の確定値の変化を示したものである。農水省のこれらのデータの算出方法は以下の通りだ。
まず生産前年の10月ごろに、性年齢別人口の過去の消費トレンドから需要量見通しを算出し、在庫量などを踏まえて、生産量の目安を提示する。半年後の生産年の3月に微修正した需要量と、農家の作付け意向調査を踏まえた生産量それぞれの見通しがまとめられる。令和6年分(令和5年産)の表(図表2中)でみれば、生産量669万トン、需要量は680万トンと見通された(❶)。この時点では当年の6月末時点の民間在庫にこの需給ギャップを加算したものを翌年の6月末の民間在庫と推定する。すなわち、令和5年6月末の在庫から▲11万トンしたものを1年後の令和6年6月末の在庫量として推定している。
次に、その年の7月に生産量の見通しの修正を必要に応じて行い、10月ごろに実際の収量調査結果・作況指数をもとに、当年度の生産量を確定させる。令和6年分の表でみれば、生産量の確定値661万トンである(❷)。最後に、翌年の6月末の民間在庫量の増減をみて、逆に前年度の需要量を修正する。令和6年6月末の民間在庫量は前年比▲44万トンであったため、令和5年10月に確定させた生産量661万トンに44万トンを足しこんで、705万トンが需要であった、と推定している(❸)。
図表2 令和4~6年の需給ギャップと備蓄米放出量の関係
出所:農水省発表各種データを基に三菱総合研究所作成
この2年間のデータをみると、ポイントが3つある(図表3)。まず第1に、そもそもの当初の見通し段階で、「❶需要見通しに満たない生産量しか生産が予定されていなかった(計画段階からの需給ギャップ)」ということである。第2に「❷当初想定した生産量より、少ない量しか生産できなかった(生産量の純減)」ということも分かる。最後に、「❸当初予定より、需給ギャップが大きく拡大した(需要量の増加)」ということである。
❶については、令和4年産で17万トン、令和5年産で11万トン、合計28万トンの需給ギャップが計画段階に存在していたことがわかる。
さらに、❷については、令和4年産は▲5万トン、令和5年産は▲8万トンであった。この13万トン分はおおむね反収(面積当たりの収量)が下がった、ということであり、主として、酷暑や害虫の発生などの気候・生育条件上の問題が発生したと考えられる。ここまでで、合計41万トンである。
❸については、需給ギャップが令和4年産では見通しから4万トン、令和5年産は33万トンで合計37万トン拡大している。このうち13万トンは❷の生産量の減少であるから、24万トン分については需要が拡大したことになる(図表3「農水省統計上の数字」)。
❶については、令和4年産で17万トン、令和5年産で11万トン、合計28万トンの需給ギャップが計画段階に存在していたことがわかる。
さらに、❷については、令和4年産は▲5万トン、令和5年産は▲8万トンであった。この13万トン分はおおむね反収(面積当たりの収量)が下がった、ということであり、主として、酷暑や害虫の発生などの気候・生育条件上の問題が発生したと考えられる。ここまでで、合計41万トンである。
❸については、需給ギャップが令和4年産では見通しから4万トン、令和5年産は33万トンで合計37万トン拡大している。このうち13万トンは❷の生産量の減少であるから、24万トン分については需要が拡大したことになる(図表3「農水省統計上の数字」)。
図表3 令和4・5年産の需給ギャップ内訳

各種資料を基に三菱総合研究所作成
需要が24万トン拡大したことについては、3つの可能性が指摘されている。第1が「純粋に消費量が増えている」という説である。インバウンドの増加に加え、令和6年(2024年)前半は相対的にコメ価格がまだ安く、消費者からコメが積極的に選好されたためというものだ。第2の可能性は、「消費者や外食・中食事業者などが、手持ちの在庫を積み増している」という説である。そして第3の可能性は、「コメの全般的な品質低下により、玄米から精米にするときの歩留まりが悪く、同じ量の精米を用意するのに、より多くの玄米が必要だった」という説だ。ただし最後の第3の可能性は、実質的には需要が増えたのではなく、供給量が減ったとみるべき事象である。
この3つの可能性のうち、どの影響がどの程度あるのかを推定してみよう。まず最も影響が大きいと考えられるのが、第3の「精米歩留まり低下(品質低下)の影響」である。特に令和5年産は、北陸や東北を中心に広範な地域で品質低下が報告された。例えば新潟は通常80~90%が1等米と評価されるが、令和5年産はその比率がなんと15%程度まで低下した。農水省は先日7月30日の食糧部会で、「影響は、令和5年産で10万トン、令和6年産で6万トンに及んだ」と発表した。
次に考えられるのが、インバウンドだ。農水省が2025年3月26日に発表した推計では、2021年はコロナの影響でゼロだったインバウンドによる消費量が、2022年0.5万トン、2023年4.0万トン、2024年5.2万トン、2025年7.0万トンまで増加したと報告している。令和4・5年産は、2022年7月から2024年6月までの2年分である。それ以前はほぼゼロであったため、この間(2022年から2024年の半期分まで)のインバウンドによるコメの消費増分は7.1万トン(0.5万トン+4万トン+5.2÷2万トン)に及ぶと考えられる。
先日7月30日の食糧部会で発表された調査結果では、流通過程や加工業関連でのコメの在庫積み増しは確認されなかった。したがって、純需要増24万トンの残り、約7万トンは家計による購入増だと考えられる。
参考データとして、2024年度の家計調査結果をみておこう。家計のコメの購入量は価格高騰にも関わらず増加していることが報告されている。2024年度1年間の2人以上世帯のコメの購入量は対前年比+3.77㎏であった。2人以上世帯数約3,600万世帯で単純計算すると13.5万トンとなる。1,800万の単独世帯においても1.5kg程度の増加があったと仮定すると2.7万トンの増加があり、全世帯では16.2万トンの増加があったと推計できる。令和5年産の消費期は2024年度の1Q分に当たるため、その4分の1に当たる約4万トンの需要増があったことになる。7万トンとの誤差はまだあるが、一定の説明にはなるだろう。
以上を整理しなおすと、図表3「MRI推定値」の通りとなる。もともとの計画段階からの需給ギャップが28万トン。酷暑などの天候影響などによる生産量の純粋な減少分が23万トン程度あったと考えられる。残りの14万トンが純粋な需要増である。つまり、約65万トンの2年間の需給ギャップのうち、その大半の51万トンは、生産量の減少によるもの、ということになる。その中でも、改めて「❶計画段階からの需給ギャップ」の数字の大きさに驚かされる。そもそも、令和4・5年産は、当初から「政府が提示している需要量から28万トンも少ない量しかコメ生産が計画できていなかった」のである。さらに、もともとこれだけ不足している上に、酷暑や害虫の発生により、23万トンもの生産減が重なった。
この3つの可能性のうち、どの影響がどの程度あるのかを推定してみよう。まず最も影響が大きいと考えられるのが、第3の「精米歩留まり低下(品質低下)の影響」である。特に令和5年産は、北陸や東北を中心に広範な地域で品質低下が報告された。例えば新潟は通常80~90%が1等米と評価されるが、令和5年産はその比率がなんと15%程度まで低下した。農水省は先日7月30日の食糧部会で、「影響は、令和5年産で10万トン、令和6年産で6万トンに及んだ」と発表した。
次に考えられるのが、インバウンドだ。農水省が2025年3月26日に発表した推計では、2021年はコロナの影響でゼロだったインバウンドによる消費量が、2022年0.5万トン、2023年4.0万トン、2024年5.2万トン、2025年7.0万トンまで増加したと報告している。令和4・5年産は、2022年7月から2024年6月までの2年分である。それ以前はほぼゼロであったため、この間(2022年から2024年の半期分まで)のインバウンドによるコメの消費増分は7.1万トン(0.5万トン+4万トン+5.2÷2万トン)に及ぶと考えられる。
先日7月30日の食糧部会で発表された調査結果では、流通過程や加工業関連でのコメの在庫積み増しは確認されなかった。したがって、純需要増24万トンの残り、約7万トンは家計による購入増だと考えられる。
参考データとして、2024年度の家計調査結果をみておこう。家計のコメの購入量は価格高騰にも関わらず増加していることが報告されている。2024年度1年間の2人以上世帯のコメの購入量は対前年比+3.77㎏であった。2人以上世帯数約3,600万世帯で単純計算すると13.5万トンとなる。1,800万の単独世帯においても1.5kg程度の増加があったと仮定すると2.7万トンの増加があり、全世帯では16.2万トンの増加があったと推計できる。令和5年産の消費期は2024年度の1Q分に当たるため、その4分の1に当たる約4万トンの需要増があったことになる。7万トンとの誤差はまだあるが、一定の説明にはなるだろう。
以上を整理しなおすと、図表3「MRI推定値」の通りとなる。もともとの計画段階からの需給ギャップが28万トン。酷暑などの天候影響などによる生産量の純粋な減少分が23万トン程度あったと考えられる。残りの14万トンが純粋な需要増である。つまり、約65万トンの2年間の需給ギャップのうち、その大半の51万トンは、生産量の減少によるもの、ということになる。その中でも、改めて「❶計画段階からの需給ギャップ」の数字の大きさに驚かされる。そもそも、令和4・5年産は、当初から「政府が提示している需要量から28万トンも少ない量しかコメ生産が計画できていなかった」のである。さらに、もともとこれだけ不足している上に、酷暑や害虫の発生により、23万トンもの生産減が重なった。
令和6年産の需給ギャップ▲32万トンはすべて需要増
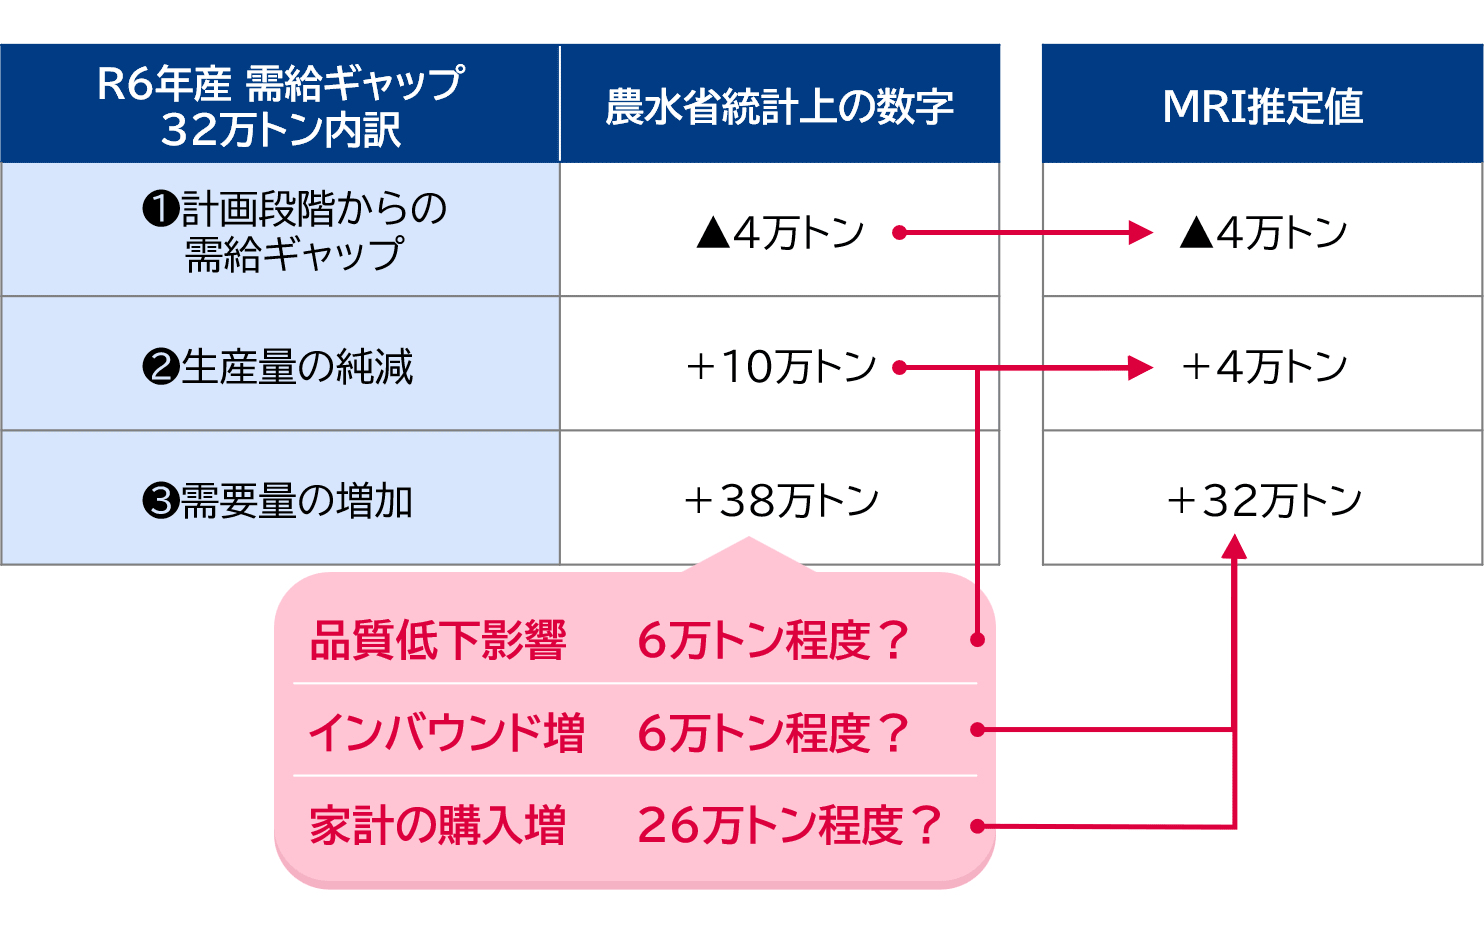
令和4・5年産と同様の手順で令和6年産の需給ギャップを確認してみると、図表4の通りになる。「❶計画段階からの需給ギャップ」が▲4万トンあった。次に、当初予定の生産量よりも実績が10万トン増となったが、品質低下分による減少が6万トン分あったため、「❷生産量の純減」は差し引き+4万トンである。❶❷を合計すると供給面はプラスマイナスゼロとなる。
したがって、32万トンの供給不足は、全て「❸需要量の増加」によるものと考えられる。
したがって、32万トンの供給不足は、全て「❸需要量の増加」によるものと考えられる。
図表4 令和6年産の需給ギャップの内訳
出所:各種資料を基に三菱総合研究所作成
このうち、インバウンドによる影響は、6.1万トン程度と考えられる(2024~2025年のインバウンド需要量の平均)。前述の通り、農水省の調査では流通段階での在庫量の増加は確認されなかった。したがって、最後の残りの25.9万トンは家計の純粋な需要増だと考えられる。前章で紹介した通り、2024年度の家計調査をもとにすると、年間で約16.2万トンの購入増があったことになるが、その1.6倍程度の実績があったことになる(期間のズレに加え、もともと家計調査は詳細な品目ごとのデータでは、かなり誤差があるため、このような差が生まれていると考えられる)。国民1人当たりに換算すると約2.2kg、世帯当たり約5.4kg程度になる。
この家計での需要増には2つの可能性がある。第1の可能性は、「純粋に消費量が増加した」という可能性。そして第2の可能性は「家庭在庫の積み増し」である。「令和のコメ騒動」協奏曲と言っていいようなメディアの相次ぐ報道で、消費者の多くは、かつてないぐらいにコメへの関心を高めた。これまでの「なくなれば買えばいい(いつでも買えるから)」から、「なくなる前に買っておく」に消費行動が変わったのは明らかだろう。早め早めに購入するだけで、1割程度の購入増になる可能性は十分ある。購入増が単に在庫の増加であるとすると、711万トンという需要量が令和7年以降には続かない(むしろ減少する)可能性も否定できない。
もし単純な在庫増でないとすれば、消費量そのものが増加したことになる。毎日毎日、コメが話題になり続けたことは確かであり、それが純粋な消費増をもたらしたのであれば、農家にとっては本当にうれしいことだろう(普通に考えれば、価格が上がれば、消費量は減るはずであり、農家が一番心配しているのが「消費者のコメ離れ」である)。
いずれにしても、この真偽を明らかにするには、もう少し時間が必要だろう。
この家計での需要増には2つの可能性がある。第1の可能性は、「純粋に消費量が増加した」という可能性。そして第2の可能性は「家庭在庫の積み増し」である。「令和のコメ騒動」協奏曲と言っていいようなメディアの相次ぐ報道で、消費者の多くは、かつてないぐらいにコメへの関心を高めた。これまでの「なくなれば買えばいい(いつでも買えるから)」から、「なくなる前に買っておく」に消費行動が変わったのは明らかだろう。早め早めに購入するだけで、1割程度の購入増になる可能性は十分ある。購入増が単に在庫の増加であるとすると、711万トンという需要量が令和7年以降には続かない(むしろ減少する)可能性も否定できない。
もし単純な在庫増でないとすれば、消費量そのものが増加したことになる。毎日毎日、コメが話題になり続けたことは確かであり、それが純粋な消費増をもたらしたのであれば、農家にとっては本当にうれしいことだろう(普通に考えれば、価格が上がれば、消費量は減るはずであり、農家が一番心配しているのが「消費者のコメ離れ」である)。
いずれにしても、この真偽を明らかにするには、もう少し時間が必要だろう。
「令和のコメ騒動」の発生構造
もともと(下地として表面化はしていなかったものの)、供給量が不足気味で需給がタイトになっている中で、2024年8月の「南海トラフ地震臨時情報(巨大地震注意)」があった。このアナウンスをきっかけに、コメ流通が一時的に小売り段階でショートする事態が全国で発生し、令和のコメ騒動は始まった。当初は「供給量の不足」が原因で需給がタイトになり、価格の高騰が進んだ。
その状況がメディアで何度も報じられ、それを知った消費者の関心が高まり、「需要の増加」が思わぬ規模で進展した。需給のタイト感に、より拍車がかかった結果、ここまで、価格高騰が長引いたものと考えられる。
2025年8月5日、政府は「米の安定供給等実現関係閣僚会議」を開催し、今後のコメの増産の方針を改めて打ち出した。今後の増産にむけては、令和4・5年産の生産量減少の要因を分析し、対策をしっかり講じていくことがきわめて重要になる。令和4・5年産のような生産量の減少が発生するリスクはどの程度あるのか。もしあるとしたら、どうやって、そのリスクにどう備えるのか。これから検討が始まる「令和9年度以降の水田政策の抜本見直し」の検討経過に注目したい。
その状況がメディアで何度も報じられ、それを知った消費者の関心が高まり、「需要の増加」が思わぬ規模で進展した。需給のタイト感に、より拍車がかかった結果、ここまで、価格高騰が長引いたものと考えられる。
2025年8月5日、政府は「米の安定供給等実現関係閣僚会議」を開催し、今後のコメの増産の方針を改めて打ち出した。今後の増産にむけては、令和4・5年産の生産量減少の要因を分析し、対策をしっかり講じていくことがきわめて重要になる。令和4・5年産のような生産量の減少が発生するリスクはどの程度あるのか。もしあるとしたら、どうやって、そのリスクにどう備えるのか。これから検討が始まる「令和9年度以降の水田政策の抜本見直し」の検討経過に注目したい。

関連書籍
「令和のコメ騒動」を豊富なデータを駆使して分析。日本の農業政策の歴史を振り返りつつ、将来を展望します。今の日本が潜在的に抱える問題とは何か。われわれがコメを食べ続けるために何が必要か。ぜひ本書をお手に取っていただき、ご一読いただければ幸いです。

関連記事
関連するサービス・ソリューション
連載一覧
-
2026年07月24日『令和のコメ騒動』(11)令和8年産はどこまで下がるか? 備蓄米買戻しの必要性
-
2026年02月05日第51回衆議院選挙・各党公約にみる今後の農政の方向性
-
2026年02月03日『令和のコメ騒動』(10)農業総産出額10兆円超えに見る課題と可能性
-
2025年12月04日『令和のコメ騒動』(9)「おこめ券」の意義と課題
-
2025年11月07日『令和のコメ騒動』(8)令和7年産748万トンによりコメ価格は低下するのか
-
2025年06月06日『令和のコメ騒動』(6)備蓄米放出後の最重要課題
-
2025年05月30日『令和のコメ騒動』(5)コメ価格高騰が国民生活に与えるインパクトは1兆円以上
-
2025年03月11日『令和のコメ騒動』(4)令和のコメ騒動が暗示する政策課題の深層
-
2025年03月11日『令和のコメ騒動』(3)コメ価格高騰の構造と備蓄米放出の意味
-
2025年03月11日『令和のコメ騒動』(2)コメ価格の一般的な決まり方
-
2025年01月28日『令和のコメ騒動』(1)コメ高騰の歴史に学ぶ、今後の見通し
-
2024年11月28日農業者向けの「直接支払制度」とは?
-
2024年11月08日「食料自給率50%以上」は可能か?
-
2024年06月05日基本計画に掲げるべき「KPI設定」の視点
-
2024年06月05日「食料安全保障」を脅かすリスクシナリオ
-
2024年06月05日「食料自給率向上」は政策目標として適切か?
-
2023年12月25日「農業生産現場の危機的状況」について考える
-
2023年10月19日日本の農業生産を維持する国民負担の水準は?
-
2023年03月02日日本の食料国内生産と輸入量の実態
-
2023年01月12日食料自給率低下の主因と食料安全保障の視点